Inventur planen: Bestand prüfen und Abweichungen klären
Eine Bestandsaufnahme mit klarem Umfang, geeigneten Zählregeln und dokumentierter Klärung von Abweichungen vorbereiten.

Eine Inventur soll den tatsächlichen Bestand sichtbar machen. Wenn Gegenstände während der Aufnahme zwischen Räumen wechseln oder geliehene Geräte unmarkiert mitgezählt werden, entstehen neue Unklarheiten. Plant deshalb nicht nur den Termin, sondern auch das Verfahren.
Umfang und Stichtag festlegen
Bestimmt, welche Gegenstände und weiteren Bestände aufgenommen werden sollen. Prüft zuvor eure gesetzlichen oder vertraglichen Pflichten. § 240 HGB ist im handelsrechtlichen Anwendungsbereich relevant; daraus folgt keine identische Inventurpflicht für jeden eingetragenen Verein.
Für eine interne Aufnahme können Raumlisten und verantwortliche Personen helfen. Legt fest, wie Bewegungen während des Zählens erfasst werden. Ein dokumentierter Stichtag ist nur nützlich, wenn spätere Veränderungen davon unterschieden werden können.
Den tatsächlichen Zustand erfassen
Prüft Vorhandensein, Zuordnung und auffällige Schäden. Kennzeichnet gemietete oder geliehene Gegenstände gesondert. Erfasst unklare Eigentumsverhältnisse als Rückfrage statt durch eine unbelegte Zuordnung.
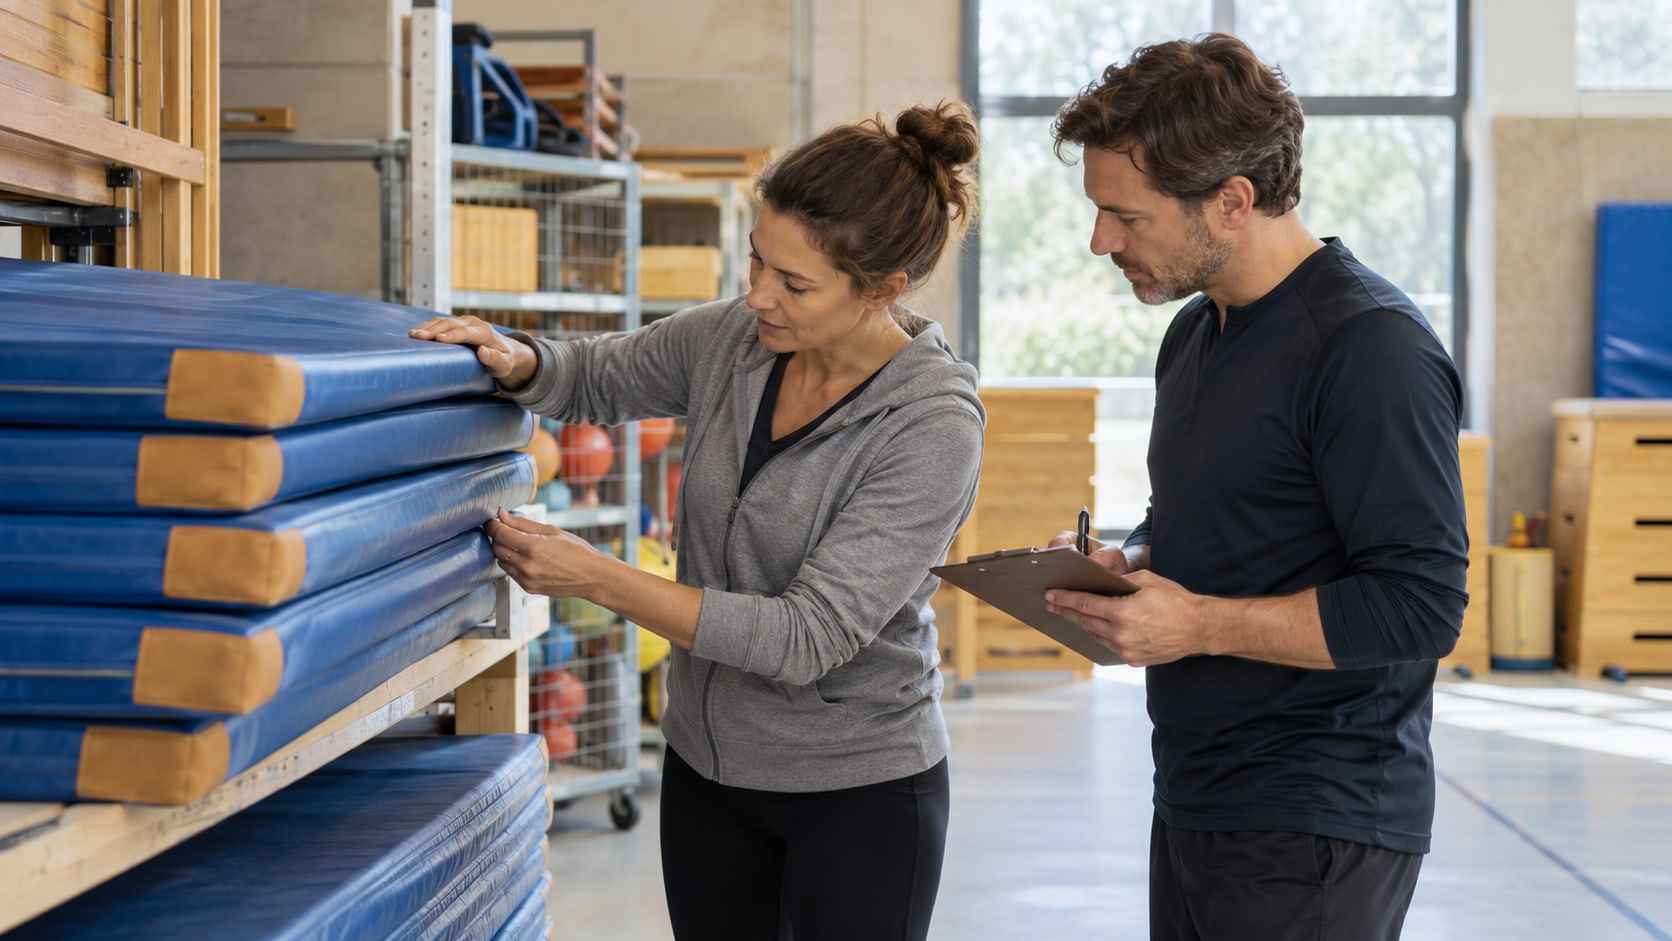
Als eigener Arbeitsvorschlag zählt eine Person und eine zweite kontrolliert ausgewählte Positionen. Entscheidend ist, dass beide wissen, was geprüft wird. Eine zusätzliche Unterschrift ohne Prüfung schafft keine belastbare Sicherheit.
Differenzen bearbeiten
Vergleicht Aufnahme und bisheriges Verzeichnis. Prüft bei Abweichungen mögliche Standortwechsel, Ausleihen, bereits dokumentierte Abgänge und Fehler in der früheren Liste. Ein fehlender Gegenstand darf nicht ohne Sachprüfung einer bestimmten Person zugerechnet werden.
Die steuerliche Behandlung erforderlicher Berichtigungen richtet sich nach dem jeweiligen Sachverhalt. § 146 AO verlangt im steuerlichen Pflichtbereich nachvollziehbare Aufzeichnungen und Änderungen. Eine Differenz sollte daher nicht kommentarlos aus einer Auswertung verschwinden.
Ergebnisse nutzbar machen
Dokumentiert offene Fragen, Zuständigkeit und weiteren Klärungsschritt. Gebt erforderliche Informationen an Bestandsverantwortliche und Kasse weiter. Prüft außerdem, ob ein erkannter Schaden die weitere sichere Nutzung berührt.
Muss eine Inventur immer an einem einzigen Tag stattfinden?
Das lässt sich nicht allgemein festlegen. Gesetzlich zulässige Verfahren und euer konkreter Aufnahmezweck sind gesondert zu prüfen; diese Arbeitshilfe setzt keine universelle Terminregel.
Geltungsbereich: Deutschland. Amtliche und weitere Primärquellen geprüft am 23. Oktober 2026. Arbeitsschritte und ausdrücklich bezeichnete Beispiele sind eigene redaktionelle Vorschläge.