Kontenrahmen für Vereine – der praktische Ratgeber
Kontenrahmen für Vereine verständlich erklärt: Aufbau, Beispielkonten, SKR 42, Vier-Sphären-Logik und Tipps für den Start in Deutschland und Österreich.

Aktualisiert am
Ein Kassenwart sitzt am Küchentisch, vor ihm Kontoauszüge, Belege vom Vereinsfest und eine Rechnung für neue Trikots. Der Pizzastand hat Geld eingebracht, das Sponsoring steht noch auf dem Kontoauszug, und irgendwo dazwischen liegt eine Spende. Was gehört wohin? Ein Kontenrahmen für Vereine gibt eine einheitliche Ordnung vor. Er hilft, Buchungen nachvollziehbar zu sortieren, ersetzt aber nicht die Entscheidung, welche Konten euer Verein tatsächlich braucht.
Für kleinere Vereine in Deutschland ist kein bestimmter Kontenrahmen gesetzlich vorgeschrieben. Wichtig sind geordnete Aufzeichnungen und eine nachvollziehbare Trennung von Einnahmen und Ausgaben. In Österreich gelten eigene Anforderungen an die Vereinsrechnung und ihre Prüfung. Ein passender Kontenplan macht beides leichter, weil er eure tatsächlichen Geschäftsvorfälle abbildet, statt eine lange Standardliste ungeprüft zu übernehmen.
Das Wichtigste in Kürze
Kontenrahmen und Kontenplan sind nicht dasselbe. Der Kontenrahmen ist die Vorlage, der Kontenplan die für euren Verein ausgewählte Kontenliste.
Gemeinnützige Vereine in Deutschland brauchen eine klare Zuordnung zu den steuerlich relevanten Bereichen. Die Vier-Sphären-Logik gehört deshalb zur Buchungsroutine.
Der SKR 42 ist seit dem Wirtschaftsjahr 2025 der neue DATEV-Branchenkontenrahmen für Vereine, Stiftungen und gemeinnützige GmbHs. Ein bestimmter Kontenrahmen ist dennoch nicht allgemein vorgeschrieben.
Beim Wechsel von SKR 49 zu SKR 42 reicht es nicht, Kontonummern auszutauschen. Alte Zuordnungen und wiederkehrende Buchungen müssen geprüft werden.
Österreichische Vereine folgen eigenen Rechnungslegungsvorgaben. Dort zählen unter anderem die laufende Aufzeichnung und die Fristen für Rechnung und Prüfung.
Warum ein Kontenrahmen eurem Verein den Alltag erleichtert
Beim Pizzastand am Sommerfest ist die Frage nicht nur, ob Geld in die Kasse gekommen ist. Für einen gemeinnützigen Verein kann auch wichtig sein, welchem steuerlichen Tätigkeitsbereich der Vorgang zugeordnet wird. Eine Spende, ein Mitgliedsbeitrag und ein Verkauf sind nicht automatisch dasselbe, nur weil sie alle auf dem Bankkonto landen.
Ein Kontenrahmen ist eine systematische Vorlage. Er ordnet Kontenarten in Kontenklassen und sorgt dafür, dass Buchungen nach einer einheitlichen Logik erfasst werden. Der Verein entwickelt daraus seinen individuellen Kontenplan, also die Konten, die er tatsächlich nutzt. In Deutschland ist kein bestimmter Kontenrahmen für Vereine gesetzlich vorgeschrieben. Entscheidend sind geordnete Finanzaufzeichnungen und nachvollziehbar getrennte Einnahmen und Ausgaben.
Das hilft im Alltag gleich mehrfach. Der Vorstand kann Einnahmen und Ausgaben verständlicher auswerten, die Kassenprüfung kann Buchungen gezielter nachvollziehen, und beim Jahresabschluss muss niemand erst rätseln, was hinter einem Sammelposten wie „Sonstiges“ steckt. Eine klare Struktur ist auch bei einem Wechsel im Ehrenamt nützlich. Das Wissen bleibt nicht ausschließlich im Kopf der Person, die gerade die Kasse führt.
| Merkmal | Kontenrahmen | Kontenplan |
|---|---|---|
| Bedeutung | Allgemeine Vorlage mit geordneten Kontenarten | Auswahl der Konten, die euer Verein tatsächlich verwendet |
| Umfang | Kann mehr Konten enthalten, als ein kleiner Verein benötigt | Ist auf Vereinsgröße und Geschäftsvorfälle zugeschnitten |
| Anpassung | Gibt eine Struktur vor | Kann passende Konten übernehmen und unnötige weglassen |
| Beispiel | Branchenrahmen für Vereine | Eure Konten für Beiträge, Spenden, Miete und Veranstaltungen |
Ein Kontenrahmen ordnet die Schubladen. Der Kontenplan entscheidet, was euer Verein tatsächlich hineinlegt.
Aufbau verstehen: von Kontenklassen bis zum einzelnen Konto
Ein Kontenrahmen funktioniert wie ein Ordnungssystem mit mehreren Ebenen. Oben stehen Kontenklassen. Darunter werden Konten in Kontengruppen und Kontenarten weiter aufgeteilt, bis ein einzelnes Konto einen konkreten Geschäftsvorfall abbildet. Die genaue Nummerierung und Einteilung hängt vom verwendeten Kontenrahmen ab. Die Nummer allein sagt daher nicht alles, der Kontoname und die Buchungslogik gehören immer dazu.
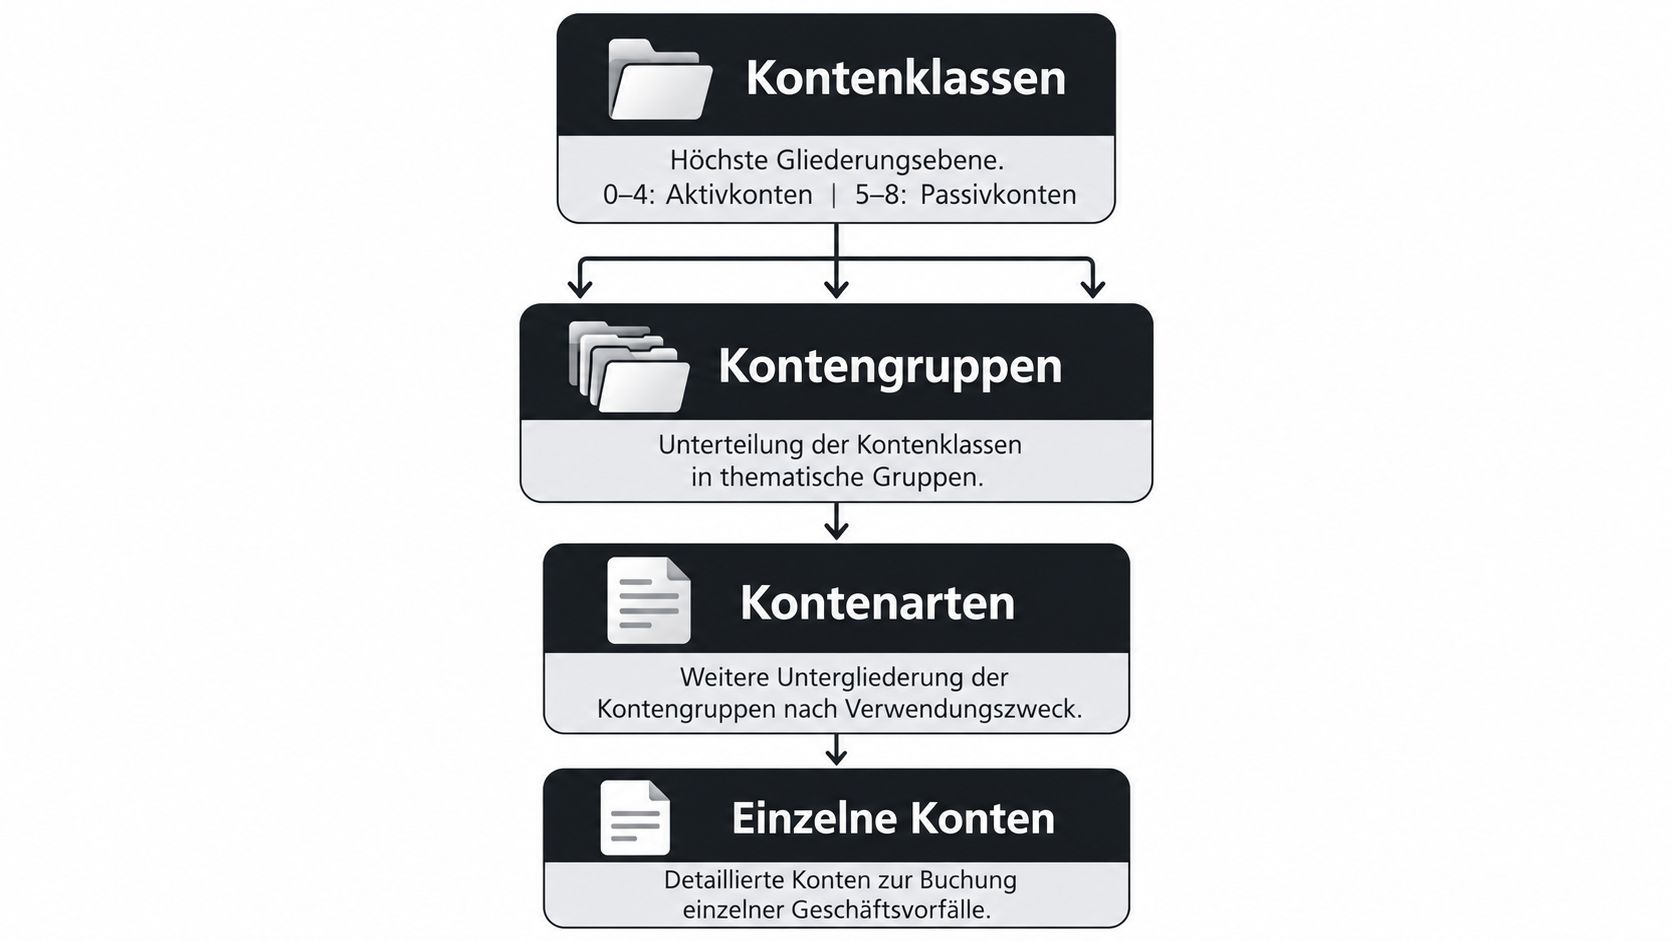
Für den Kassenwart ist vor allem die praktische Unterscheidung hilfreich: Bestandskonten zeigen, was der Verein besitzt oder schuldet, etwa Bankguthaben, Kassenbestand oder offene Verbindlichkeiten. Erfolgskonten erfassen Einnahmen und Ausgaben, die das Jahresergebnis beeinflussen. Anfangsbestände werden beim Start in ein Buchhaltungssystem übernommen, damit die Buchführung nicht so tut, als beginne das Vereinsleben am ersten Buchungstag.
Ein fiktiver kleiner Sportverein könnte Einnahmen aus Mitgliedsbeiträgen und Kursen getrennt erfassen. Ein Chor könnte zusätzlich Noten, Konzertveranstaltungen und Spenden abbilden. Ein Kulturverein mit vermieteten Räumen braucht möglicherweise ein eigenes Konto für Mieteinnahmen. Das Muster ist nicht für alle Vereine gleich: Ein Konto sollte dann angelegt werden, wenn es einen tatsächlichen Vorgang verständlicher oder prüfbarer macht.
Die Bezeichnung sollte eindeutig sein. „Mitgliedsbeiträge“ ist hilfreicher als „Einnahmen allgemein“. Eine zusätzliche Kennzeichnung wie „Beiträge, ideeller Bereich“ kann die spätere Auswertung erleichtern. Nummern wie „8400“ sind nur dann sinnvoll, wenn sie zum verwendeten Kontenrahmen passen. Eine Nummer aus einem Muster darf nicht blind als allgemeingültige Kontonummer verstanden werden.
Die Vier-Sphären-Logik als Rückgrat der Vereinsbuchhaltung
Gemeinnützige Vereine in Deutschland müssen Einnahmen und Ausgaben den steuerlich relevanten Tätigkeitsbereichen zuordnen. Diese Vier-Sphären-Logik macht sichtbar, aus welcher Art von Vereinsaktivität ein Geschäftsvorfall stammt. Sie ist mehr als eine zusätzliche Spalte: Eine passende Kontonummer allein entscheidet nicht über die steuerliche Einordnung.
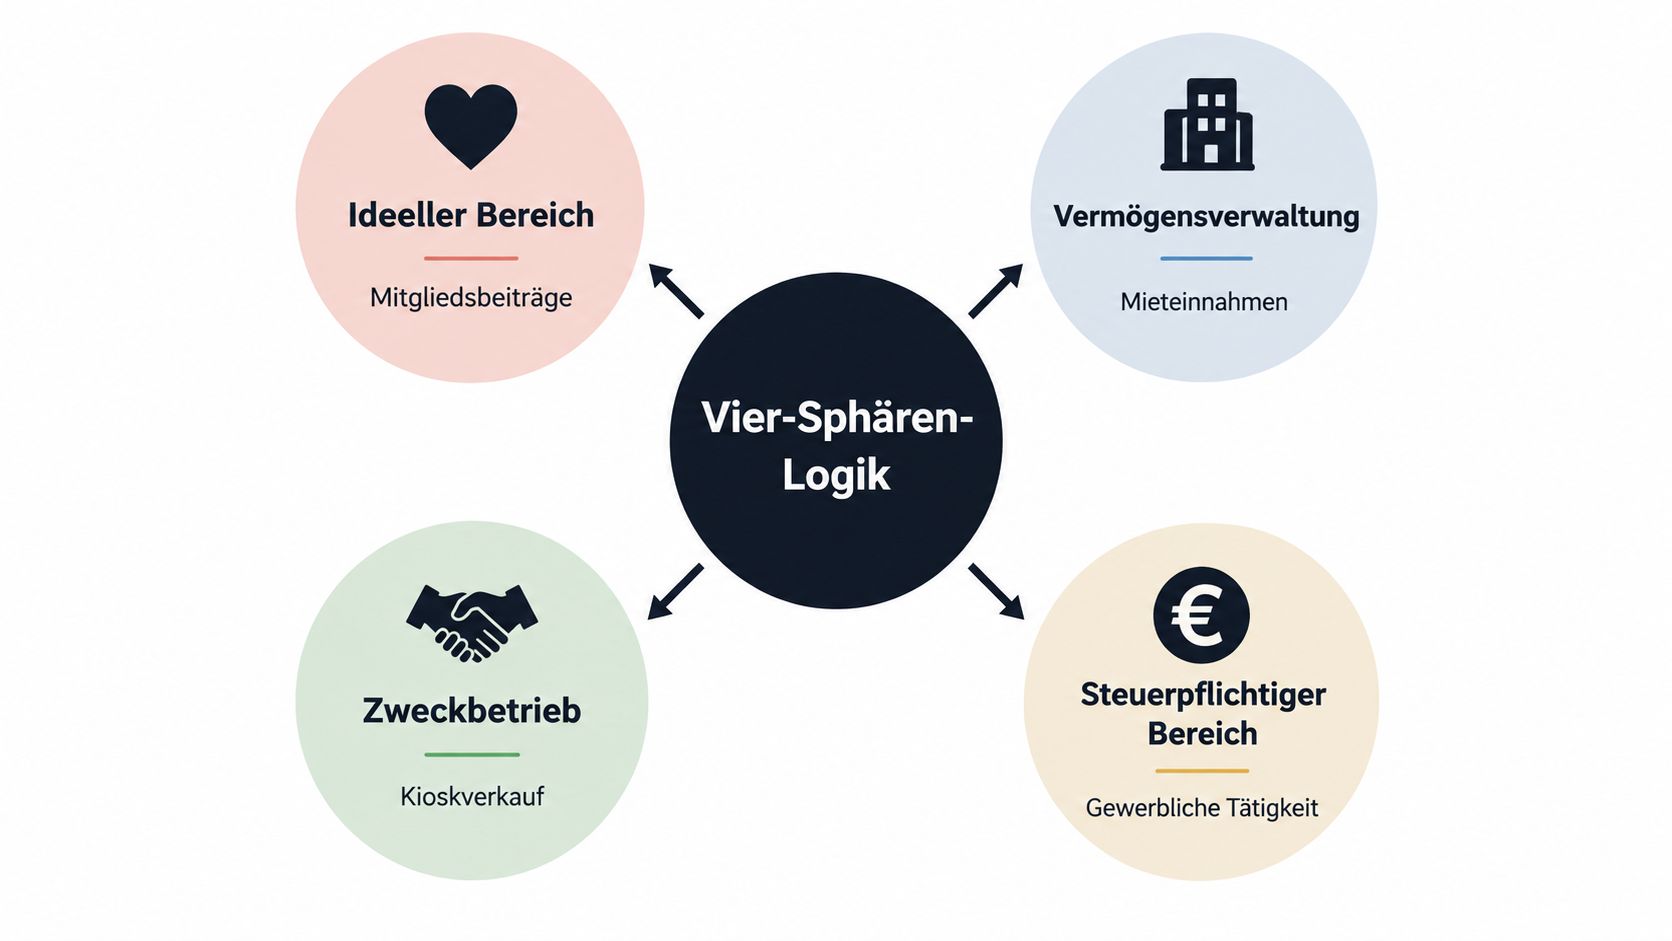
Ideeller Bereich: Hier stehen Tätigkeiten im Mittelpunkt, die unmittelbar dem Vereinszweck dienen. Typische Beispiele sind Mitgliedsbeiträge, Spenden und Zuschüsse.
Vermögensverwaltung: Dazu können Einnahmen aus der Nutzung oder Anlage von Vereinsvermögen gehören, etwa Mieteinnahmen.
Zweckbetrieb: Hier können Tätigkeiten liegen, die der Verwirklichung des steuerbegünstigten Vereinszwecks dienen. Die konkrete Einordnung hängt vom Vorgang ab.
Steuerpflichtiger wirtschaftlicher Geschäftsbetrieb: Dazu können bestimmte entgeltliche Verkäufe oder andere wirtschaftliche Aktivitäten gehören. Nicht jede Einnahme bei einer Vereinsveranstaltung ist automatisch gleich zu behandeln.
Bei einem Sommerfest können mehrere Vorgänge nebeneinander auftreten. Eine zweckbezogene Veranstaltung, der Verkauf von Speisen und Getränken sowie Werbeeinnahmen können unterschiedlichen steuerlichen Bewertungen unterliegen. Deshalb sollte der Kassenwart den Beleg nicht einfach nur als „Sommerfest“ ablegen. Der Vorgang braucht ein passendes Konto und eine begründete Zuordnung zum Tätigkeitsbereich.
Vom SKR 49 zum SKR 42: was der Wechsel konkret bedeutet
Wer beim Wechsel nur Kontonummern austauscht, riskiert, dass im neuen Plan alte Unklarheiten weiterleben. Der SKR 49 wurde als DATEV-Kontenrahmen für Vereine, Stiftungen und gemeinnützige GmbHs vom SKR 42 abgelöst. DATEV führte den SKR 42 im Jahr 2023 offiziell ein (DATEV zu Lösungen für Vereine, Stiftungen und gemeinnützige GmbHs). Eine Neuanlage auf SKR 49 war letztmalig für das Wirtschaftsjahr 2023 möglich, eine Jahresübernahme letztmalig für 2024. Bei DATEV ist der SKR 42 seit dem Wirtschaftsjahr 2025 vorgesehen.
Das verpflichtet nicht jeden Verein gesetzlich zur Umstellung. Ein eigener Kontenplan kann weiterhin passen, wenn er nachvollziehbar geführt wird und die Buchungen sauber abbildet. Bei der Wahl einer Buchhaltungssoftware solltet ihr dennoch prüfen, ob sie den aktuellen Branchenkontenrahmen unterstützt und die benötigten Auswertungen ermöglicht.
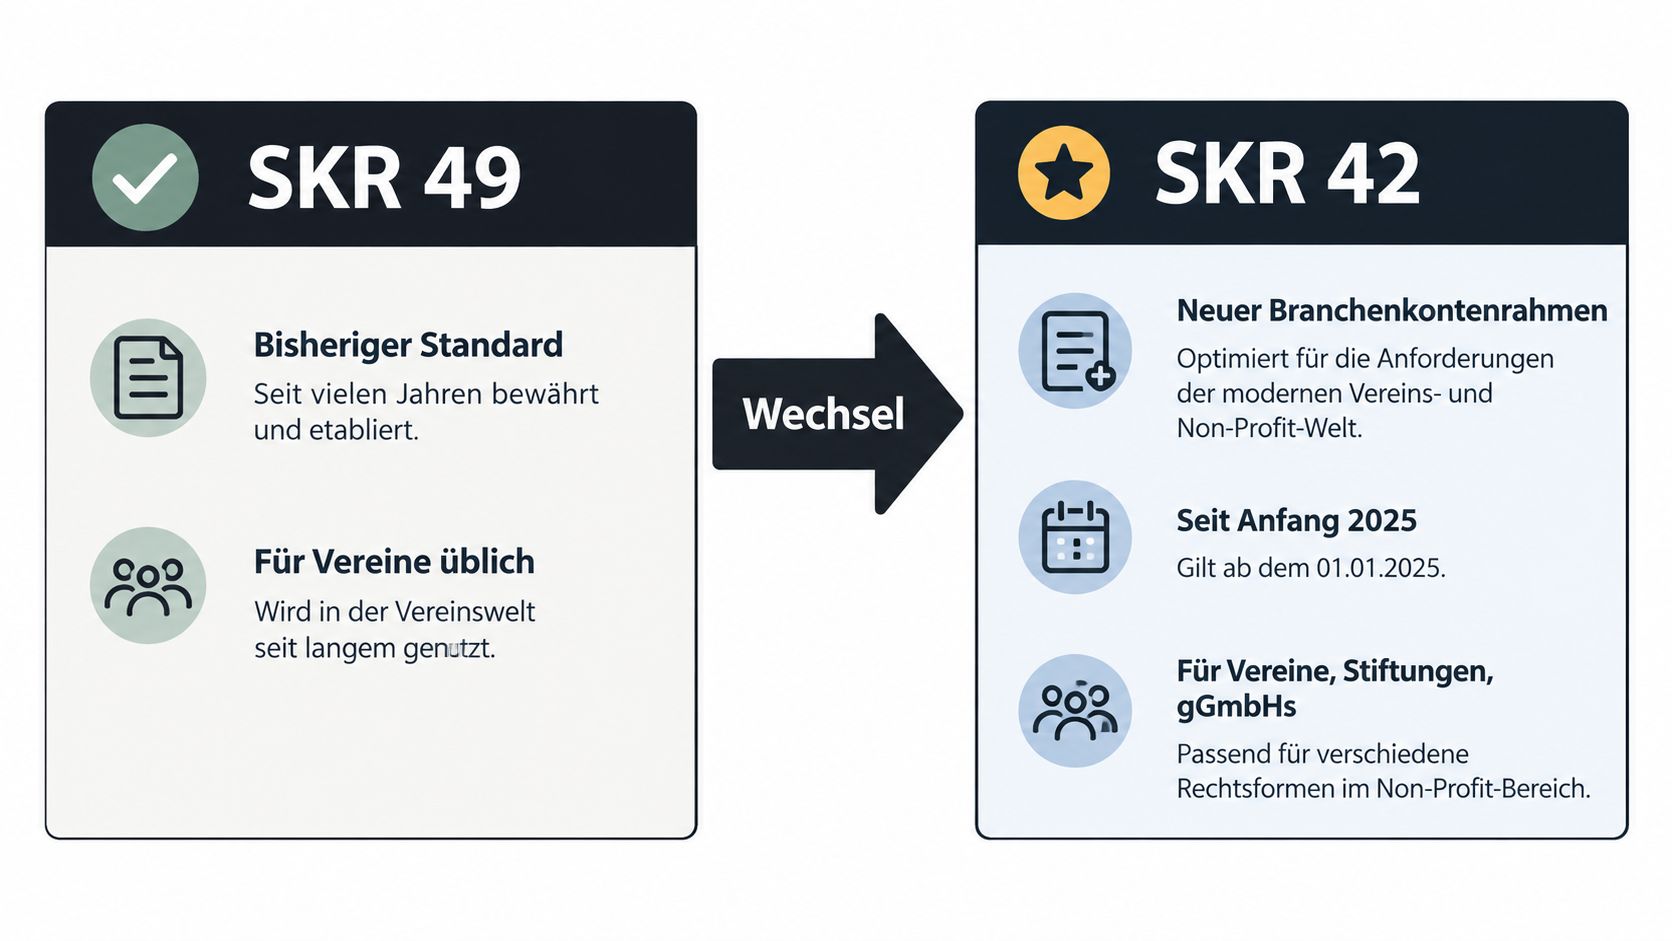
Ein Beispiel fürs Mapping: Auf einem alten Konto namens „Mitgliedsbeiträge“ können neben Beiträgen auch freiwillige Zuwendungen gelandet sein. Vor dem Umstieg prüft der Kassenwart deshalb die tatsächlichen Buchungen und ihre Zuordnung. Erst danach wird im neuen Kontenplan das passende Konto festgelegt. Die Kontonummer allein verrät nicht, was auf dem Konto wirklich steckt.
| Aspekt | SKR 49 | SKR 42 |
|---|---|---|
| Rolle | Früher verbreiteter DATEV-Rahmen für Vereine | Neuer DATEV-Branchenkontenrahmen |
| Zeitraum | Neuanlage letztmalig für 2023, Jahresübernahme letztmalig für 2024 | Bei DATEV seit dem Wirtschaftsjahr 2025 vorgesehen |
| Zuordnung | Bestehende Konten und Auswertungen müssen beim Wechsel geprüft werden | Vier steuerliche Tätigkeitsbereiche bilden eine zentrale Struktur |
| Praktische Konsequenz | Historische Konten nicht ungeprüft fortführen | Kontenplan und Buchungslogik an die Vereinsrealität anpassen |
Für die Migration erstellt ihr am besten eine Tabelle mit bisherigen Konten, tatsächlichem Inhalt, geplanter neuer Zuordnung und offenen Fragen. Anschließend entscheidet ihr, ob ihr das laufende Jahr in der bestehenden Struktur abschließt oder mit dem neuen Kontenplan beginnt. Berücksichtigt dabei Anfangsbestände, Vorjahresvergleiche und Jahresabschluss, und haltet die Entscheidung fest.
Beispielkonten für typische Vereine als Vorlage
Eine brauchbare Vorlage ist kurz genug, dass der Kassenwart sie im Alltag versteht, und genau genug, dass die Kassenprüfung Buchungen nachvollziehen kann. Die folgende Liste ist ein vereinfachtes Beispiel, keine verbindliche Kontenliste. Kontonummern hängen vom gewählten Rahmen ab. Für die steuerliche Einordnung zählt außerdem der konkrete Vorgang.
| Beispielkonto | Was wird dort erfasst? | Worauf ist zu achten? |
|---|---|---|
| Mitgliedsbeiträge | Regelmäßige Beiträge der Mitglieder | Nicht mit Spenden oder Sponsoring vermischen |
| Spenden | Freiwillige Zuwendungen | Beleg und Zweck nachvollziehbar ablegen |
| Zuschüsse | Fördermittel von öffentlichen oder anderen Stellen | Förderbedingungen und Verwendungsnachweise beachten |
| Kursgebühren | Entgelte für Vereinskurse | Tätigkeitsbereich anhand des Angebots prüfen |
| Veranstaltungserlöse | Einnahmen aus Festen, Konzerten oder Turnieren | Bei gemischten Veranstaltungen Vorgänge trennen |
| Bewirtung und Warenverkauf | Speisen, Getränke oder Vereinsartikel | Nicht pauschal als Veranstaltungserlös behandeln |
| Übungsleiter- und Ehrenamtspauschalen | Entsprechende Zahlungen an Engagierte | Zahlung, Empfänger und zugrunde liegende Unterlagen dokumentieren |
| Versicherungen und Mieten | Laufende Vereinskosten | Bei mehreren Bereichen prüfen, wie Kosten zugeordnet werden |
| Bank und Kasse | Geldbewegungen über Konto und Bargeld | Bestände mit Kontoauszug und tatsächlicher Kasse abstimmen |
| Sponsoring und Werbung | Zahlungen im Zusammenhang mit Werbeleistungen | Vertrag und konkrete Leistung getrennt festhalten |
Ein Sportverein mit Turnier, Essensstand und Werbebanner sollte diese Vorgänge nicht in einem einzigen Konto „Turnier“ zusammenwerfen. Ein Chor kann Konzertkarten und Spenden getrennt erfassen. Für jedes Geschäftsvorkommnis sollten mindestens Buchungsdatum, Betrag, Beleg, Zahlungsweg, Konto und Tätigkeitsbereich nachvollziehbar sein. Bei umsatzsteuerlich relevanten Vorgängen kommen die nötigen Steuerangaben hinzu.
Mitgliedsbeiträge sind nicht einfach dasselbe wie freiwillige Zuwendungen. Auch ein Förderbeitrag sollte so erfasst werden, dass erkennbar bleibt, was vereinbart oder gezahlt wurde. Wenn eine neue Einnahmequelle dazukommt, sollte der Verein zuerst den Vorgang einordnen und dann ein passendes Konto festlegen, statt nachträglich Buchungen aus einem Sammelkonto herauszusuchen.
Unterschiede zwischen Deutschland und Österreich
Deutschland und Österreich verwenden nicht einfach dieselbe Vereinsbuchhaltung mit leicht anderem Etikett. In Deutschland stehen bei gemeinnützigen Vereinen die nachvollziehbare Aufzeichnung und die Zuordnung zu den steuerlich relevanten Bereichen im Vordergrund. Der SKR 42 kann dafür eine passende Branchenstruktur bieten, ist aber kein allgemein vorgeschriebener Kontenrahmen.
Für österreichische Vereine legt § 21 Vereinsgesetz 2002 fest, dass die Finanzlage rechtzeitig und ausreichend erkennbar sein muss. Einnahmen und Ausgaben sind laufend aufzuzeichnen. Innerhalb von fünf Monaten nach Ende des Rechnungsjahres erstellt das Leitungsorgan eine Einnahmen- und Ausgabenrechnung samt Vermögensübersicht. Das Rechnungsjahr darf höchstens zwölf Monate dauern und muss nicht dem Kalenderjahr entsprechen. Die Rechnungsprüfer haben ab Erstellung der Rechnung vier Monate Zeit für ihre Prüfung.
Für viele kleinere österreichische Vereine kann eine überschaubare Einnahmen-Ausgaben-Rechnung mit klar benannten Kategorien sinnvoll sein. Dazu können Beiträge, Spenden, Veranstaltungen, Mieten und Vereinsmaterial gehören. Das macht die Prüfung der Finanzgebarung und der statutengemäßen Mittelverwendung nachvollziehbarer.
Bei größerem Umfang gelten in Österreich weitergehende Anforderungen. Liegen gewöhnliche Einnahmen oder gewöhnliche Ausgaben in zwei aufeinanderfolgenden Rechnungsjahren jeweils über 1 Million Euro, beginnt ab dem folgenden Rechnungsjahr die Pflicht zum Jahresabschluss mit Bilanz sowie Gewinn- und Verlustrechnung. Bei jeweils mehr als 3 Millionen Euro in zwei aufeinanderfolgenden Jahren gelten erweiterte Anforderungen, einschließlich eines Anhangs und einer Abschlussprüfung. Ein öffentlich gesammeltes Spendenaufkommen von jeweils mehr als 1 Million Euro in diesem Zeitraum kann ebenfalls die erweiterten Anforderungen auslösen.
Für deutsche Sportvereine ist zusätzlich eine besondere Regel relevant. Nach § 67a AO gelten sportliche Veranstaltungen grundsätzlich als Zweckbetrieb, wenn die Einnahmen einschließlich Umsatzsteuer insgesamt nicht mehr als 50.000 Euro im Jahr betragen. Speisen- und Getränkeverkauf sowie Werbung zählen dabei nicht automatisch zu den sportlichen Veranstaltungen. Der Kontenplan sollte solche Vorgänge deshalb getrennt abbilden.
Schritt-für-Schritt zum eigenen Kontenplan
Ein Kontenplan entsteht am besten aus dem Vereinsalltag, nicht aus dem ersten Suchtreffer für eine Kontenliste. Ein überschaubarer Ablauf hilft, Konten nicht doppelt anzulegen und neue Angebote später sauber einzubauen.
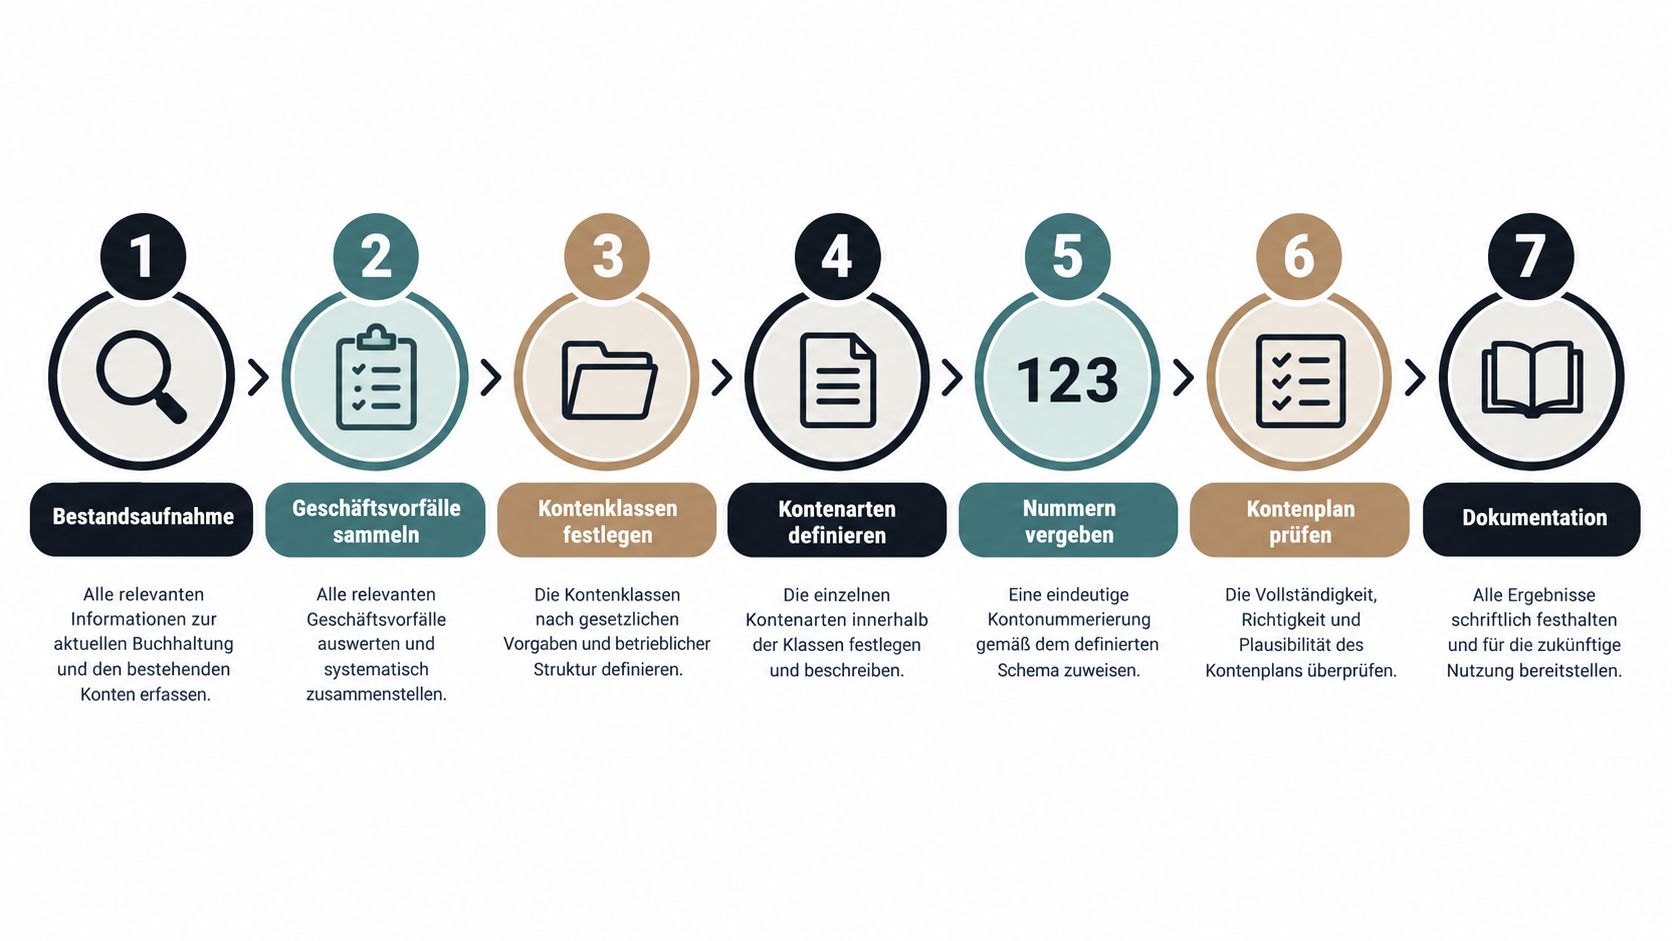
Bestandsaufnahme: Sammelt vorhandene Konten, Belege, Bankbewegungen und Kassenunterlagen.
Geschäftsvorfälle erfassen: Notiert, was regelmäßig vorkommt, etwa Beiträge, Spenden, Kursgebühren, Veranstaltungen, Miete und Versicherungen.
Tätigkeitsbereiche festlegen: Für deutsche gemeinnützige Vereine wird jeder Vorgang einem steuerlich relevanten Bereich zugeordnet.
Konten auswählen: Übernehmt nur Konten, die eure Einnahmen und Ausgaben sinnvoll voneinander trennen.
Namen verständlich machen: Wählt eindeutige Bezeichnungen, damit neue Ehrenamtliche eine Buchung ohne Rätselraten einordnen können.
Buchungsangaben vereinbaren: Erfasst mindestens Konto, Betrag, Datum, Beleg, Zahlungsweg und Tätigkeitsbereich. Ergänzt bei Bedarf Steuerangaben.
Dokumentieren und prüfen: Haltet fest, wie die Konten zu verwenden sind, und stimmt Änderungen mit der Kassenprüfung oder der Steuerberatung ab.
Legt außerdem fest, wie Belege abgelegt und nummeriert werden. Bank- und Kassenbewegungen müssen mit den dazugehörigen Unterlagen zusammenpassen; Anfangsbestände gehören bei einem Systemwechsel dokumentiert. Im monatlichen Mini-Abschluss gleicht der Kassenwart offene Belege, Kassenbestand und Bankkonto ab und prüft auffällige Buchungen.
Bei einer neuen Einnahmequelle, einem Systemwechsel oder Unsicherheit über die steuerliche Einordnung ist fachliche Rücksprache sinnvoll. Ein Kontenplan darf mit dem Verein wachsen, sollte aber nicht bei jeder neuen Idee ein neues Konto bekommen, nur weil irgendwo noch Platz auf der Liste ist. Zur praktischen Einordnung der Buchhaltung eines Vereins und der Vereinskasse gehört deshalb auch eine verständliche Dokumentation für die nächste Person im Ehrenamt.
Typische Fehler beim Kontenaufbau und wie ihr sie vermeidet
Der häufigste Denkfehler lautet: „Das Konto hat den richtigen Namen, also stimmt die Buchung.“ Der Name hilft, entscheidet aber nicht allein über die steuerliche Einordnung. Ein Sponsoringbetrag kann beispielsweise eine vereinbarte Werbeleistung enthalten. Wird er einfach unter „Spende“ abgelegt, passt die Bezeichnung womöglich nicht zum tatsächlichen Vorgang.
Auch diese Stolperfallen tauchen im Vereinsalltag auf:
Beiträge und Spenden vermischen: Führt sie getrennt, damit Zahlungsgrund und Nachweis erkennbar bleiben.
Veranstaltungserlöse zusammenwerfen: Trennt etwa Eintritt, Bewirtung und Werbung, wenn die Vorgänge unterschiedlich einzuordnen sind.
Bank und Kasse als ein Konto behandeln: Erfasst Zahlungswege so, dass Kontoauszug und Bargeldbestand getrennt abstimmbar bleiben.
Sammelkonto „Sonstiges“ überstrapazieren: Prüft regelmäßig, ob wiederkehrende Vorgänge ein eigenes, verständlich benanntes Konto brauchen.
Neue Konten nie stilllegen: Dokumentiert Änderungen und haltet fest, welche Konten nicht mehr verwendet werden. Sonst entsteht ein Kontenfriedhof, in dem auch geübte Kassenwarte irgendwann nach dem Lichtschalter suchen.
Eine Vereinssoftware kann die Buchungsroutine durch Pflichtfelder, Belegablage, Rollenrechte und exportierbare Auswertungen unterstützen. Sie kann aber nicht zuverlässig für jeden Einzelfall die steuerliche Bewertung übernehmen. Vorstand und Kassenprüfung sollten stichprobenartig kontrollieren, ob Beleg, Buchung, Konto und Tätigkeitsbereich zusammenpassen.
Wie eine Vereinssoftware wie chapster den Kontenrahmen ergänzt
Ein Kontenrahmen ordnet Buchungen. Eine Vereinssoftware wie chapster kann die dazugehörigen Belege, Zahlungen und Verantwortlichkeiten an einem nachvollziehbaren Ort zusammenführen. Für kleine Vereine ist besonders wichtig, dass die Buchhaltung nicht als isolierter Ausgabentracker endet: Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss gehören als zusammenhängende Aufgaben betrachtet.
Fazit
Ein Kontenrahmen für Vereine ist eine Ordnungshilfe, der individuelle Kontenplan bildet eure tatsächlichen Einnahmen und Ausgaben ab. Für gemeinnützige Vereine in Deutschland ist die Zuordnung zu den steuerlich relevanten Tätigkeitsbereichen zentral. Der SKR 42 ist bei DATEV seit dem Wirtschaftsjahr 2025 der maßgebliche Branchenkontenrahmen, aber kein allgemein gesetzlich vorgeschriebener Rahmen. Beim Wechsel von SKR 49 sollten Konten und Buchungslogik geprüft werden, statt nur Nummern auszutauschen. Österreichische Vereine müssen ihre eigenen Rechnungslegungs- und Prüfungsfristen beachten. Ein schlanker, dokumentierter Kontenplan hilft dem Kassenwart, dem Vorstand und der Kassenprüfung, dieselben Zahlen gleich zu verstehen.
FAQ: häufige Fragen zum Kontenrahmen für Vereine
Braucht ein kleiner Verein überhaupt einen Kontenrahmen?
Ein bestimmter Kontenrahmen ist in Deutschland nicht vorgeschrieben. Eine klare Kontenstruktur ist dennoch hilfreich, damit Einnahmen und Ausgaben geordnet erfasst und ausgewertet werden können. Der Kontenplan kann klein bleiben, wenn er zu den tatsächlichen Vorgängen passt.
Was bedeutet der Wechsel von SKR 49 zu SKR 42 für den laufenden Betrieb?
Prüft den Inhalt jedes bisherigen Kontos, wiederkehrende Buchungen und die Zuordnung zu den Tätigkeitsbereichen. Erstellt ein Mapping und dokumentiert Anfangsbestände sowie Änderungen. Ob die Umstellung im laufenden Jahr oder zu einem Jahreswechsel sinnvoll ist, sollte mit Blick auf Abschluss und Vergleichbarkeit entschieden werden.
Reicht in Österreich eine einfache Einnahmen-Ausgaben-Rechnung?
Für viele kleinere Vereine ist eine übersichtliche Einnahmen- und Ausgabenrechnung passend. Das Vereinsgesetz verlangt außerdem eine Vermögensübersicht sowie die Einhaltung der vorgesehenen Erstellungs- und Prüfungsfristen. Bei größerem Finanzumfang können zusätzliche Abschlussanforderungen greifen.
Welche Angaben gehören zu einer Buchung?
Haltet mindestens Buchung, Betrag, Datum, Beleg, Zahlungsweg, Konto und Tätigkeitsbereich fest. Bei umsatzsteuerlich relevanten Vorgängen kommen die erforderlichen Steuerangaben hinzu.
Woran erkennt die Kassenprüfung einen sauberen Kontenplan?
Die Prüfer sollten nachvollziehen können, wie ein Beleg zur Buchung, zum Konto und zum Tätigkeitsbereich passt. Hilfreich sind eindeutige Kontennamen, vollständige Belege, abgestimmte Bank- und Kassenbestände sowie dokumentierte Änderungen am Kontenplan.