Buchhaltung eines Vereins: Schritt für Schritt erklärt
Buchhaltung eines Vereins einfach erklärt: Grundlagen, Buchen, Jahresabschluss und typische Fehler für kleine Vereine in Deutschland und Österreich.

Aktualisiert am
Wenn du die Buchhaltung eines Vereins gerade aus einem Ordner, einer Kiste oder einem alten Mailpostfach zusammenziehen musst, bist du in guter Gesellschaft. Das Ehrenamt startet oft nicht mit einem sauberen System, sondern mit Kassenbuch, Kontoauszügen und dem Satz: „Das hat bisher auch so funktioniert.“ Leider ist genau das der Moment, in dem aus gutem Willen unnötige Arbeit wird.
Eine ordentliche Vereinsbuchhaltung schafft nicht nur Ruhe vor Prüfungen, sondern auch Klarheit für Vorstand, Mitglieder und Kassenwart. In Deutschland und Österreich gelten dabei unterschiedliche Regeln, und gerade die Trennung nach Bereichen entscheidet oft darüber, ob Zahlen nachvollziehbar bleiben oder später mühsam rekonstruiert werden müssen. Wer hier früh sauber arbeitet, spart sich später Diskussionen, Bauchschmerzen und den legendären Satz „Wer hat das eigentlich gebucht?“.
Das Wichtigste in Kürze
Vereinsbuchhaltung heißt nicht nur Belege sammeln, sondern Einnahmen und Ausgaben klar zuordnen.
In Deutschland ist die Trennung nach ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb zentral.
In Österreich zählen laufende Aufzeichnung, Fristen für den Jahresabschluss und klare Schwellenwerte.
Ein Monatsabschluss braucht mehr als einen Kontostand, nämlich Belege, Zuordnung und Abgleich.
Digitale Software kann helfen, ersetzt aber nicht die steuerliche Verantwortung des Vereins.
Für kleine Vereine ist eine einfache, gut strukturierte Routine oft wichtiger als große Theorie.
Wenn der Kassenwart den Schuhkarton öffnet
Der typische Einstieg in die Buchhaltung eines Vereins ist selten elegant. Da liegt ein Schuhkarton mit Quittungen, ein halber Ordner mit Kontoauszügen und irgendwo dazwischen der letzte Beschluss zur Mitgliederversammlung. Genau an diesem Punkt entscheidet sich, ob ihr einfach nur Geld verwaltet oder ob ihr eure Vereinsfinanzen wirklich im Griff habt.
Vereinsbuchhaltung ist im Kern nichts anderes als saubere Zuordnung. Jeder Betrag braucht einen nachvollziehbaren Ursprung, einen Zweck und einen Platz im richtigen Tätigkeitsbereich. Für kleinere Vereine ist das besonders wichtig, weil oft dieselben Menschen zahlen, buchen, organisieren und am Ende noch erklären sollen, warum die Kasse nicht nur „etwa passen“ muss.
Praktische Regel: Wenn du später nicht mehr erkennst, warum eine Zahlung da ist, ist sie für die Buchhaltung schon zu spät angekommen.
Was du vor dem ersten Buchen brauchst
Bevor du loslegst, sollten drei Dinge klar sein. Erstens, welche Konten und Kassen es gibt. Zweitens, wer Zugriff hat. Drittens, welche Unterlagen vollständig vorliegen. Ohne das wird aus Buchhaltung schnell Rätselraten mit Belegcharakter.
Mitglieder erwarten zu Recht Transparenz. Sie wollen wissen, ob Beiträge korrekt verwendet wurden, ob Veranstaltungen sauber abgerechnet sind und ob Rücklagen nachvollziehbar gebildet wurden. Wer das nicht liefern kann, diskutiert am Vereinsabend nicht über Zahlen, sondern über Vertrauen.
Für den schnellen Einstieg hilft ein fester Ablauf, und genau dabei kann auch der passende Ratgeber nützlich sein, etwa zu den Kassenwart Pflichten im Verein. Das ersetzt keine Kassenprüfung, aber es hilft, das Amt nicht wie eine spontane Mutprobe wirken zu lassen.
Die vier Bereiche deines Vereins verstehen
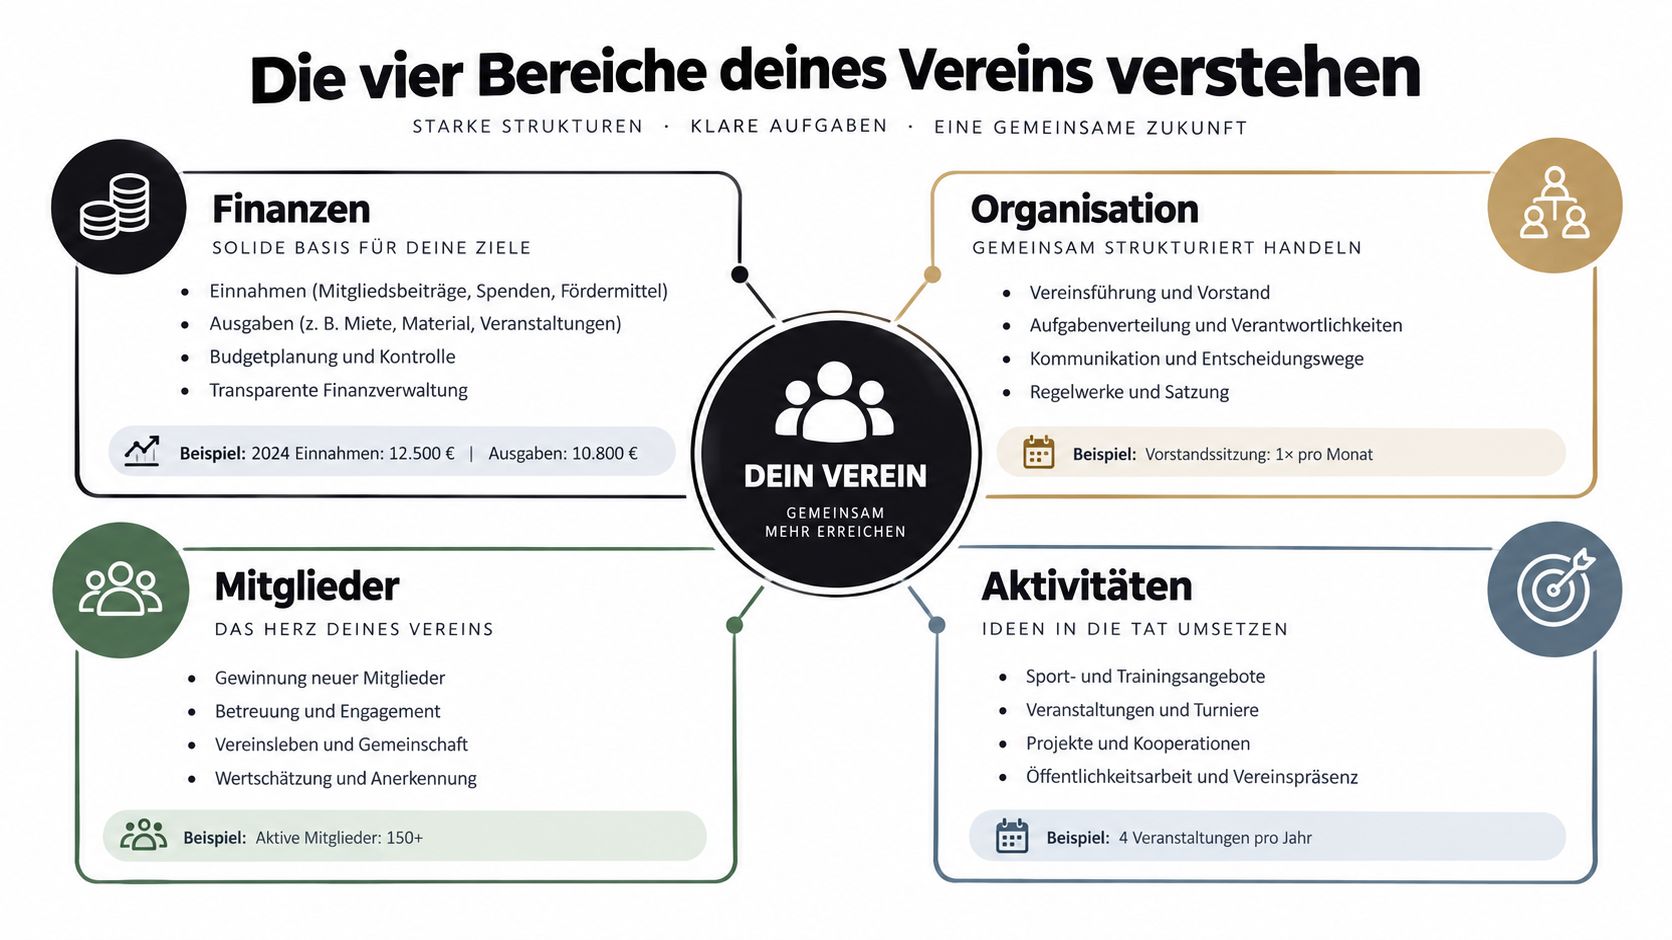
Ein Verein bucht sauberer, wenn jede Zahlung sofort einen Platz bekommt. In der Buchhaltung eines Vereins heißt die entscheidende Frage deshalb: Welchem Tätigkeitsbereich gehört dieser Betrag an? Genau daran hängt, ob eine Einnahme in Deutschland oder in Österreich später richtig behandelt wird. Wer das am Anfang trennt, erspart sich am Ende das Sortieren wie nach einem Flohmarkt, nur ohne Kuchen.
Die vier Bereiche in einfacher Sprache
Der ideelle Bereich umfasst alles, was direkt dem Vereinszweck dient, ohne dass daraus ein steuerpflichtiger Geschäftsbetrieb wird. Mitgliedsbeiträge und viele Spenden landen hier. Die Rechnung ist einfach, auch wenn der Alltag sie gern verwischt: Was dem Vereinsleben dient, bleibt nicht automatisch ein Geschäft.
Die Vermögensverwaltung betrifft Einnahmen aus vorhandenen Vermögenswerten, etwa Mieten oder Zinserträge. Der Zweckbetrieb ist der Bereich, in dem der Verein seinen satzungsmäßigen Zweck erfüllt, zum Beispiel ein vereinsnahes Kursangebot oder eine sportliche Veranstaltung. Der wirtschaftliche Geschäftsbetrieb umfasst Tätigkeiten, die wie ein normaler Marktauftritt wirken, etwa ein Vereinsfest mit Getränkeverkauf oder Werbung.
Ein Sportverein trennt Startgelder für eine Veranstaltung vom Verkauf von Bratwurst und Getränken am Rand des Festes. Ein Chor ordnet Konzerttickets anders zu als die Raummiete für Proben. Ein Förderverein hält Spenden getrennt von Einnahmen aus einem Basar oder Kuchenverkauf.
| Bereich | Typische Buchung | Umsatzsteuer |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeitrag, Spende | meist nicht steuerbar |
| Vermögensverwaltung | Miete, Zinsen | abhängig vom Einzelfall |
| Zweckbetrieb | vereinsnaher Kurs, sportliche Veranstaltung | je nach Ausgestaltung |
| Wirtschaftlicher Geschäftsbetrieb | Vereinsfest, Werbung, Getränkeverkauf | regelmäßig steuerpflichtig |
Warum dieselbe Zahlung anders wirken kann
Ein Eintrittsgeld für eine sportliche Veranstaltung ist nicht dasselbe wie der Verkauf von Speisen oder Werbung auf dem Vereinsfest. Das eine gehört in den Veranstaltungsrahmen, das andere ist ein eigener steuerpflichtiger Posten. Wer beides zusammenwirft, macht aus einem Abend an der Theke schnell ein Thema für den Steuerbescheid.
Nicht jede Einnahme braucht dieselbe Rechnung, aber jede Einnahme braucht eine nachvollziehbare Zuordnung.
Für die interne Struktur hilft eine klare Systematik. Wer diese Trennung von Anfang an konsequent durchhält, hat beim Jahresabschluss nur noch zu kontrollieren, nicht zu rekonstruieren.
Vom Beleg zum Monatsabschluss
Die beste Vereinsbuchhaltung lebt von Routine, nicht von Heldentaten. Einmal im Monat sauber arbeiten ist für kleine Vereine meist realistischer als jeden Tag zu hoffen, dass „später schon noch Zeit“ sein wird. Der Monatsabschluss ist dabei kein Prestigeprojekt, sondern die einfache Prüfung, ob alles vollständig und plausibel ist.
So läuft der Ablauf in der Praxis
Zuerst sammelst du alle Belege. Dann ordnest du sie dem richtigen Tätigkeitsbereich zu. Danach vergleichst du Zahlung und Buchung, und am Schluss prüfst du, ob offene Posten noch existieren, etwa unbezahlte Mitgliedsbeiträge oder noch nicht verbuchte Ausgaben.
Wichtig ist, dass jede Buchung mindestens mit Beleg, Buchungsdatum, Betrag, Verwendungszweck und Zuordnung zum Bereich nachvollziehbar ist. Genau dort scheitern viele kleine Vereine, weil ein Beleg vorhanden ist, aber der Zusammenhang fehlt. Ein Beleg ohne Erklärung ist in der Praxis nur ein Stück Papier mit Hoffnung.
Ein Fußballverein könnte das so machen. Mitgliedsbeiträge laufen in den ideellen Bereich, das Trainingslager wird als eigener Vorgang mit Kosten und Einnahmen erfasst, der Getränkeverkauf am Spieltag landet getrennt im wirtschaftlichen Geschäftsbetrieb, und eine Spende bleibt sauber als Spende dokumentiert. Klingt banal, erspart aber später die mühsame Detektivarbeit vor dem Jahresabschluss.
Eine kleine Monatsroutine, die funktioniert
Belege sofort sammeln: Rechnung, Kassenbon oder digitale Kopie direkt ablegen.
Bereich auswählen: ideell, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb.
Zahlung prüfen: Bank oder Barkasse mit dem Beleg abgleichen.
Offene Posten markieren: Was noch fehlt, kommt auf eine Liste.
Monat abschließen: Nur das übernehmen, was vollständig dokumentiert ist.
Für Vereine, die ihre Barkasse oder ihr Kassenbuch klar führen wollen, ist der Beitrag zur Vereinskasse rechtssicher führen eine nützliche Ergänzung. Der Monatsabschluss wird damit nicht glamourös, aber endlich verlässlich.
Deutschland und Österreich Seite an Seite
Deutschland und Österreich ähneln sich in der Vereinsbuchhaltung, aber die Regeln greifen nicht im gleichen Takt. Wer Vereine beiderseits der Grenze betreut, sollte die Systeme getrennt denken. Sonst landet am Ende der Kassenwart mit der deutschen Akte in Wien und wundert sich, warum dort andere Fristen und Prüfpflichten gelten.
Deutschland in der Praxis
In Deutschland steht die Trennung der Tätigkeitsbereiche im Mittelpunkt. Nach § 64 AO wird ein steuerbegünstigter Verein bei einem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb nur für diesen Teil besteuert, deshalb müssen Einnahmen und Ausgaben sauber zugeordnet werden. Ein Freundschaftsspiel mit Bratwurststand ist kein ideeller Bereich, nur weil es im Vereinsheim stattfindet. Für sportliche Veranstaltungen gilt außerdem die 45.000-Euro-Schwelle jährlicher Einnahmen einschließlich Umsatzsteuer, wenn sie als Zweckbetrieb behandelt werden sollen. § 147 AO verlangt je nach Unterlage unterschiedliche Aufbewahrungsfristen, also bitte nicht löschen, nur weil der Ordner schon federt. § 64 AO beim Bundesrecht und § 147 AO zur Aufbewahrung nennen dafür die maßgeblichen Regeln.
Österreich in der Praxis
In Österreich schreibt § 21 Vereinsgesetz 2002 eine laufende Aufzeichnung der Einnahmen und Ausgaben vor. Zum Ende jedes Rechnungsjahres muss das Leitungsorgan innerhalb von fünf Monaten eine Einnahmen- und Ausgabenrechnung samt Vermögensübersicht erstellen. Das Rechnungsjahr darf höchstens zwölf Monate dauern, muss aber nicht dem Kalenderjahr entsprechen. Die Rechnungsprüfer prüfen die Finanzgebarung innerhalb von vier Monaten ab Erstellung der Rechnung. § 21 Vereinsgesetz 2002 ist dafür die zentrale Grundlage.
Wann es größer wird
Österreich kennt auch Schwellenwerte für den Jahresabschluss. Überschreiten die gewöhnlichen Einnahmen oder Ausgaben in zwei aufeinanderfolgenden Jahren jeweils 1 Million Euro, wird ab dem folgenden Rechnungsjahr eine Bilanz samt Gewinn- und Verlustrechnung erforderlich. Bei mehr als 3 Millionen Euro in zwei Jahren kommen ein erweiterter Jahresabschluss und eine Abschlussprüfung hinzu. Die Regelung steht in § 22 Vereinsgesetz 2002.
Jahresabschluss ohne Stress
Der Jahresabschluss wirkt oft größer, als er ist. Das Problem ist selten die Rechenarbeit, sondern die Unordnung davor. Wer laufend sauber bucht, macht am Ende keine große Aktion, sondern eine vernünftige Zusammenstellung.
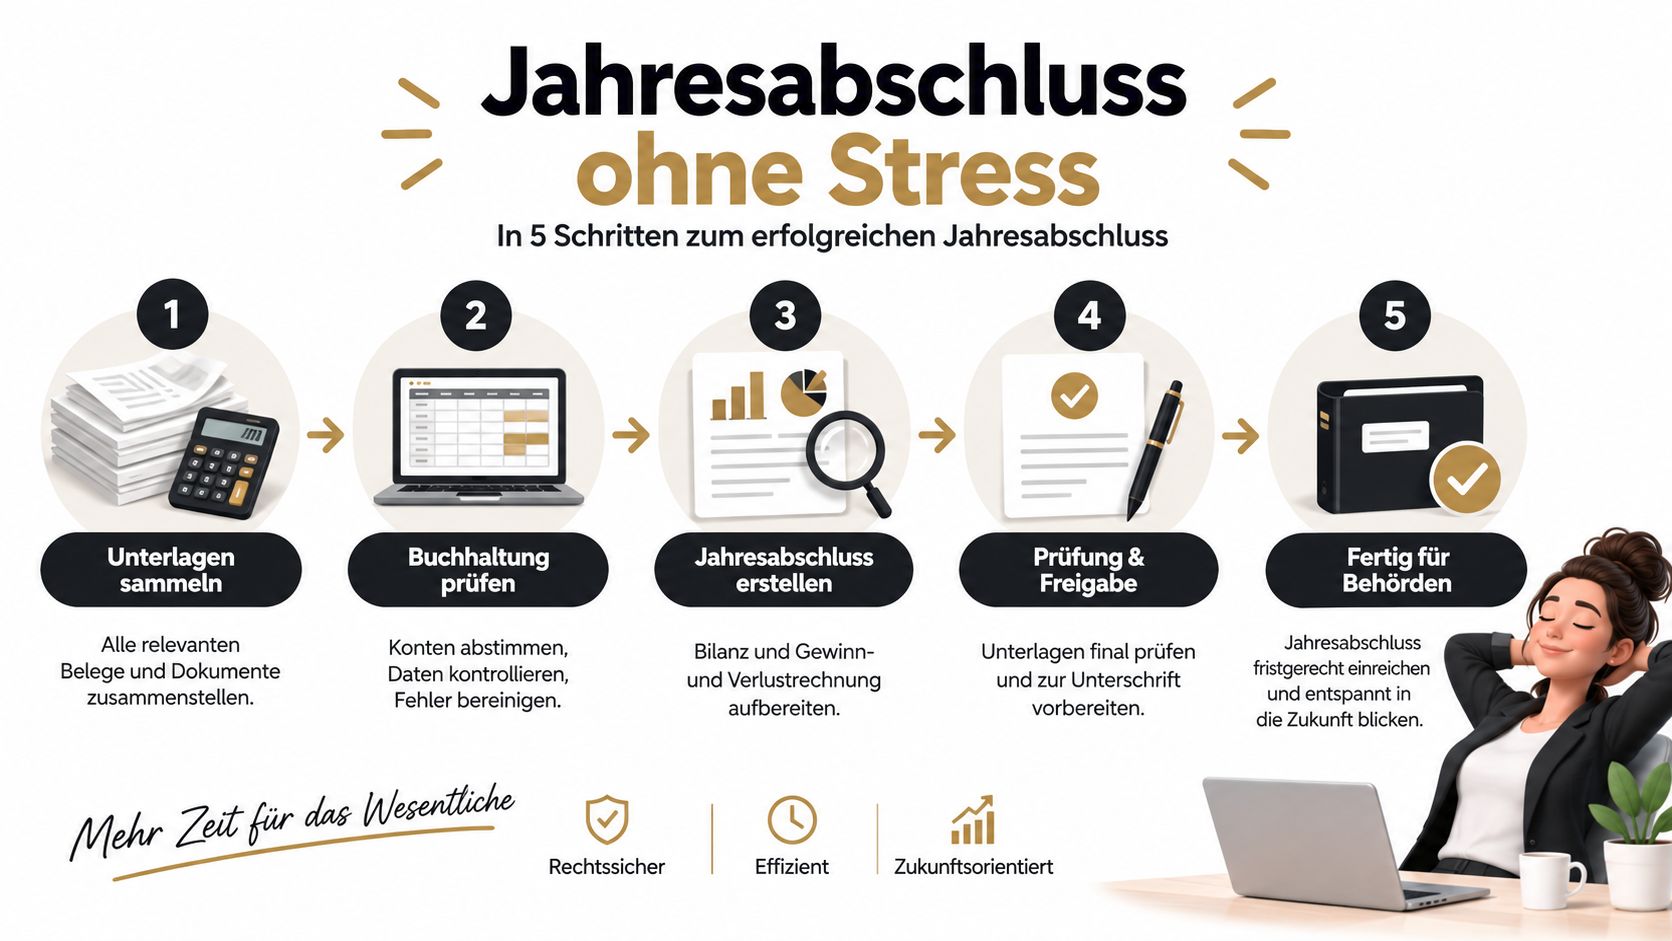
Ein sinnvoller Ablauf in sieben Schritten
Unterlagen sammeln: Alle Belege, Kontoauszüge und Kassenunterlagen zusammenziehen.
Konten abstimmen: Bank und Barkasse mit der Buchungsliste vergleichen.
Offene Posten prüfen: Fehlende Beiträge, unbezahlte Rechnungen und ausstehende Rückzahlungen klären.
Bereiche kontrollieren: Prüfen, ob ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb sauber getrennt sind.
Auswertung erstellen: Einnahmen, Ausgaben und Ergebnis übersichtlich darstellen.
Unterlagen für die Mitgliederversammlung vorbereiten: So, dass auch Nicht-Buchhalter folgen können.
Prüfung einplanen: In Österreich zusätzlich die Fristen der Rechnungsprüfer beachten.
Ein Punkt wird oft unterschätzt. Die Unterlagen für die Kassenprüfung sollten nicht erst kurz vor der Sitzung aus dem digitalen Chaos geholt werden. Wer einen nachvollziehbaren Zwischenstand hat, verhindert hektische Nachbesserungen und spart sich peinliche Sätze wie „Das war doch sicher im E-Mail-Postfach“. Genau dafür ist ein strukturierter Kassenbericht für die Kassenprüfung hilfreich.
Was du vor der Versammlung bereit haben solltest
Klare Zahlen: Ergebnis des Jahres, Kassenbestand und Bankstand.
Saubere Unterlagen: Belege, Auswertungen und Zuordnung nach Bereichen.
Offene Fragen: Alles, was nicht eindeutig ist, wird vor der Sitzung geklärt.
Nachvollziehbare Erklärung: Nicht nur Zahlen, sondern auch die kurze Geschichte dahinter.
Österreichische Vereine brauchen zusätzlich im Blick, wann die Rechnungsprüfung startet und wann die Rechnung fertig sein muss. In Deutschland ist der Fokus eher auf der sauberen steuerlichen Einordnung und der Aufbewahrung. Das klingt nach Unterschied in der Theorie, ist in der Praxis aber vor allem eine Frage des richtigen Kalenders.
Die häufigsten Fehler und Mythen
Der gefährlichste Satz in der Vereinsbuchhaltung lautet: „Wir sind gemeinnützig, also ist das schon irgendwie steuerfrei.“ Gemeinnützigkeit ist wichtig, sie macht aber nicht jede Einnahme automatisch unproblematisch. Wer das verwechselt, kippt Mitgliedsbeiträge, Spenden, Eintritt, Werbung und Verkauf gern in einen einzigen Geldtopf. Genau dort entstehen die Fehler, die später mit viel Mühe wieder auseinandergepflückt werden müssen.
Ein paar typische Stolperfallen tauchen immer wieder auf:
Belege nur im Mailpostfach: Ein E-Mail-Anhang ist kein Archiv, wenn später niemand mehr die Zuordnung findet.
Gemischte Buchungen: Eintritt, Getränke und Werbung landen zusammen auf einem Konto, obwohl sie unterschiedlich zu behandeln sind.
Unklare Bereichstrennung: Der Zweckbetrieb wird mit dem wirtschaftlichen Geschäftsbetrieb vermischt, weil es „fürs Fest“ war.
Keine laufende Pflege: Alles wird auf den Jahreswechsel geschoben, als hätte das Jahr keine Monate.
Zu viel Vertrauen in einfache Tabellen: Excel kann helfen, aber ohne Ordnung, Sicherung und Versionierung wird es schnell wacklig.
Ein weiterer Irrtum betrifft das Aufbewahren. Wer Belege zu früh löscht, verliert nicht nur Papier, sondern im Zweifel den Nachweis für die ganze Buchung. Die Frist beginnt in Deutschland grundsätzlich mit dem Jahresende, nicht mit dem Moment, in dem ein Ordner alt aussieht. Die rechtliche Grundlage dafür ist § 147 AO, der die Aufbewahrungsfristen je nach Unterlagenart festlegt.
Österreichische Vereine schauen an dieser Stelle vor allem auf die Rechnungsprüfung und die dazugehörigen Fristen. Das läuft organisatorisch anders als in Deutschland, aber das Grundproblem ist dasselbe: Wer den Ordner zu spät oder falsch sortiert, hat in der Prüfung kein Glück, sondern nur mehr Arbeit.
Woran du gute Praxis erkennst
Gute Vereinsbuchhaltung ist unspektakulär. Sie ist vollständig, zeitnah und nachvollziehbar. Jede Zahlung bekommt Beleg, Zweck und Bereich. Dann muss später weniger rekonstruiert werden, und niemand muss das Chaos erklären, sondern nur die Ordnung.
Belege sind nicht dafür da, hübsch zu wirken. Sie sind dafür da, später noch lesbar zu sein.
Bei kleinen Vereinen liegt der größte Fehler oft nicht in der großen falschen Zahl, sondern im fehlenden System. Darum geht es weniger um Excel oder ein Online-Tool als um Abläufe, die auch nach dem nächsten Vorstandwechsel noch funktionieren.
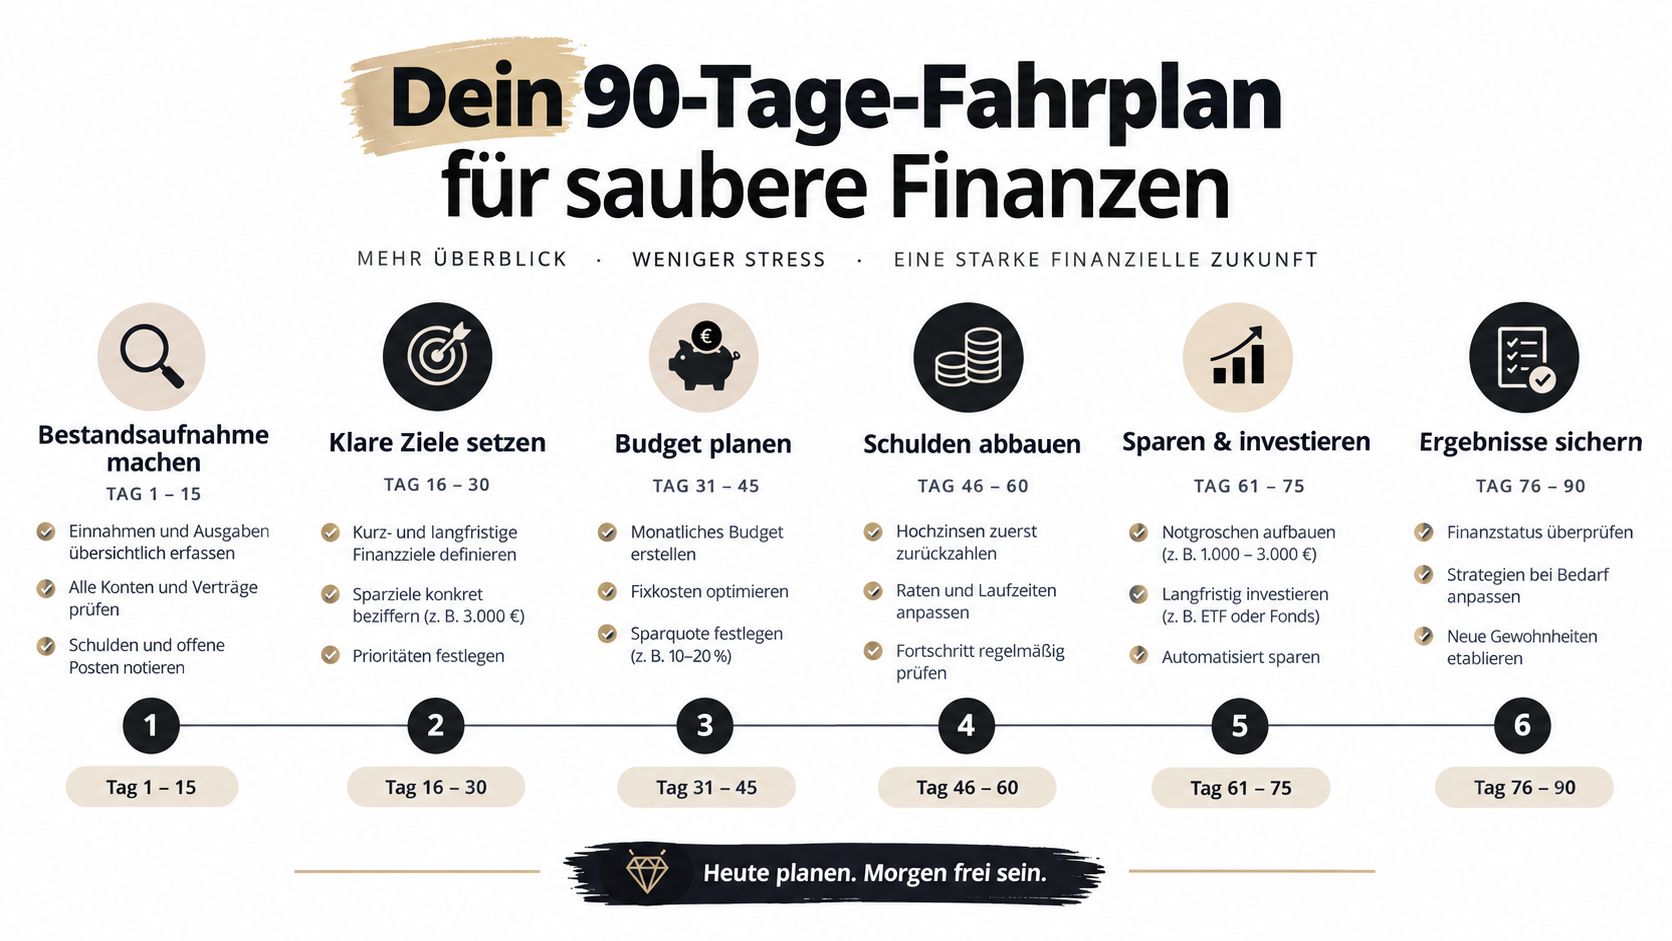
Dein 90-Tage-Fahrplan für saubere Finanzen
In den ersten 30 Tagen geht es nicht um Perfektion, sondern um Überblick. Zähle vorhandene Konten, Kassen und Zugänge zusammen, sammle alle Belege an einem Ort und markiere, was fehlt. Wer die Altlasten nicht sieht, baut auf Sand, nur mit freundlicherem Layout.
In den nächsten 30 Tagen wird daraus eine Routine. Jeder Beleg bekommt sofort seinen Bereich, jede Zahlung wird abgeglichen, und der Monatsabschluss läuft nach demselben Muster. Das Ziel ist nicht ein glänzender Ordner, sondern ein System, das auch an einem Dienstagabend nach dem Training noch funktioniert.
Die letzten 30 Tage gehören dem Abschluss. Dann prüfst du Bank, Kasse, offene Beiträge und die Unterlagen für die Mitgliederversammlung. Danach sollte klar sein, welche Zahlen belastbar sind und wo noch Fragen offen bleiben.
Drei Prioritäten, die fast immer helfen
Erst sortieren, dann buchen: Ohne Ordnung wird jeder spätere Schritt teurer an Zeit.
Eine feste Monatsroutine einführen: Lieber regelmäßig kurz als selten chaotisch.
Zugriffe dokumentieren: Wer was ändern darf, sollte klar feststehen.
Für kleine Vereine ist das oft schon der halbe Weg. Wer diese drei Punkte sauber hält, merkt schnell, dass die Buchhaltung nicht weniger Arbeit macht, aber deutlich weniger Drama.
Buchhaltung im Verein mit chapster
chapster ist als Vereinssoftware für kleine, ehrenamtlich geführte Vereine in Deutschland und Österreich gedacht und wurde für iPhone und Android entwickelt, ergänzt um eine Browser-Version. Für die Buchhaltung eines Vereins sind im vorgesehenen Funktionsumfang Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss enthalten. Wer Mitgliedsbeiträge, Belege und Auswertungen an einem Ort bündeln möchte, findet dazu die Seite für Vereinsfinanzen mit chapster.
Die Idee dahinter ist schlicht. Mitglieder und Verantwortliche arbeiten in derselben App, aber mit Rollen und Rechten, damit nicht jeder alles sieht oder ändern kann. Genau das hilft kleinen Vorständen, wenn Kassenwart, Trainer und Vorstand nicht alle dieselbe Zeit und denselben Blick auf die Unterlagen haben. Hinter chapster steht campai.
Fazit
Die Buchhaltung eines Vereins wird dann beherrschbar, wenn ihr konsequent trennt, sauber belegt und monatlich nachfasst. Deutschland und Österreich setzen dabei unterschiedliche Schwerpunkte, aber in beiden Fällen gilt, dass Nachvollziehbarkeit wichtiger ist als Improvisation. Wer die Bereiche sauber führt und den Jahresabschluss nicht aufschiebt, schafft Ruhe für Vorstand, Kasse und Mitglieder.
FAQ
Was gehört zur Buchhaltung eines Vereins?
Zur Buchhaltung gehören das Erfassen von Einnahmen und Ausgaben, das Zuordnen zu den richtigen Tätigkeitsbereichen, das Sammeln von Belegen und die Vorbereitung von Monats- und Jahresabschluss. Wichtig ist, dass alles nachvollziehbar bleibt.
Warum muss ein Verein Einnahmen und Ausgaben trennen?
Weil unterschiedliche Tätigkeiten steuerlich anders behandelt werden. In Deutschland ist die Trennung nach ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb besonders wichtig.
Welche Unterlagen braucht der Kassenwart?
Belege, Kontoauszüge, Kassenaufzeichnungen, Mitgliederlisten, offene Posten und die Unterlagen für den Jahresabschluss. Ohne diese Basis wird jede Prüfung unnötig mühsam.
Wie lange müssen Vereinsunterlagen aufbewahrt werden?
In Deutschland gelten nach § 147 AO je nach Unterlage unterschiedliche Fristen, teils zehn oder acht Jahre, für manche Unterlagen sechs Jahre. Die Frist beginnt grundsätzlich mit dem Schluss des Kalenderjahres.
Was ist der Unterschied zwischen deutscher und österreichischer Vereinsbuchhaltung?
Deutschland betont vor allem die steuerliche Zuordnung der Tätigkeitsbereiche und die Aufbewahrung. Österreich regelt zusätzlich Fristen für die laufende Rechnungslegung und hat klare Schwellen für erweiterte Abschlüsse.