Kassenwart im Verein Aufgaben
Kassenwart im Verein Aufgaben im Überblick
Kassenwart im Verein Aufgaben verständlich erklärt: Pflichten, Praxis-Schritte und Tools für eine saubere Vereinsfinanz in kleinen Vereinen.
Freitagabend im Vereinsheim: Das Telefon klingelt, weil eine Rechnung offen ist. Gleichzeitig wartet der Kassenprüfer auf Belege, und am Montag soll der Beitragseinzug laufen. Währenddessen sitzt der Kassenwart eigentlich noch im Feierabend und versucht herauszufinden, ob die letzte Überweisung freigegeben wurde oder nur als Entwurf im Online-Banking liegt.
In kleinen Vereinen ist der Kassenwart deshalb oft mehr als eine Person, die Geld verwaltet. Er führt Buchungen aus, beantwortet Fragen des Vorstands, bereitet die Mitgliederversammlung vor und behält nebenbei den eigenen Beruf und das Vereinsleben im Blick. Die zentrale Frage lautet: Welche Kassenwart-Aufgaben gehören wirklich zum Amt, welche sind freiwillige Zusatzarbeit und wo beginnt die Verantwortung des gesamten Vorstands?
Wenn der Kassenwart plötzlich zwischen Kasse und Kassenprüfung steht
Ein Kassenwart ist die Person, die im Verein die laufenden Finanzaufgaben organisiert. Je nach Satzung heißt das Amt auch Schatzmeister, Kassierer oder Finanzvorstand. Die Bezeichnungen klingen unterschiedlich, rechtlich entscheidend sind aber nicht die Wörter, sondern die Satzung, die Geschäftsordnung und die Beschlüsse des Vereins.
Der Kassenwart verwaltet typischerweise das Vereins- und Bankkonto, zieht Mitgliedsbeiträge ein, prüft Belege, erstellt den Kassenbericht und bereitet den Jahresabschluss vor. Auch Spendenbescheinigungen, Förderanträge und der Kontakt zum Finanzamt können dazugehören. Das Bürgerliche Gesetzbuch schreibt allerdings keinen eigenständigen Kassenwart zwingend vor. Welche Aufgaben und Befugnisse das Amt umfasst, muss der Verein daher sauber festlegen. Eine praktische Übersicht zur Vereinsverwaltung kann dabei helfen, Zuständigkeiten nicht nur mündlich weiterzugeben.
Der Kassenwart ist nicht automatisch der Finanzchef für alles
Im Alltag verschwimmen die Grenzen schnell. Der Kassenwart kann Zahlungen vorbereiten, aber der Vorstand muss möglicherweise eine Ausgabe erst beschließen. Er kann den Finanzstand berichten, aber die Mitgliederversammlung entscheidet je nach Satzung über größere Vorhaben oder die Entlastung des Vorstands. Entlastung bedeutet, dass die Mitgliederversammlung die Geschäftsführung für einen geprüften Zeitraum anerkennt. Sie ersetzt keine sorgfältige laufende Arbeit und ist kein Freifahrtschein für fehlende Belege.
Die Rolle ist in kleinen Vereinen besonders wichtig, weil die Vereinslandschaft stark von freiwilligem Engagement getragen wird. Für Deutschland werden für 2022 insgesamt 615.759 eingetragene Vereine ausgewiesen. Im selben Jahr engagierten sich laut Zeitverwendungserhebung rund 37 Prozent der Bevölkerung ab zehn Jahren ehrenamtlich oder freiwillig. 2024 waren 48,5 Prozent aller Engagierten in Vereinen aktiv, wie die Daten zur Zivilgesellschaft in Deutschland zusammenfassen.
Praktische Regel: Der Kassenwart muss nicht jede Finanzentscheidung allein tragen. Er muss dafür sorgen, dass Geldflüsse nachvollziehbar sind und der Vorstand auf einer verlässlichen Grundlage entscheidet.
Diese Aufgaben gehören wirklich zum Kassenwart
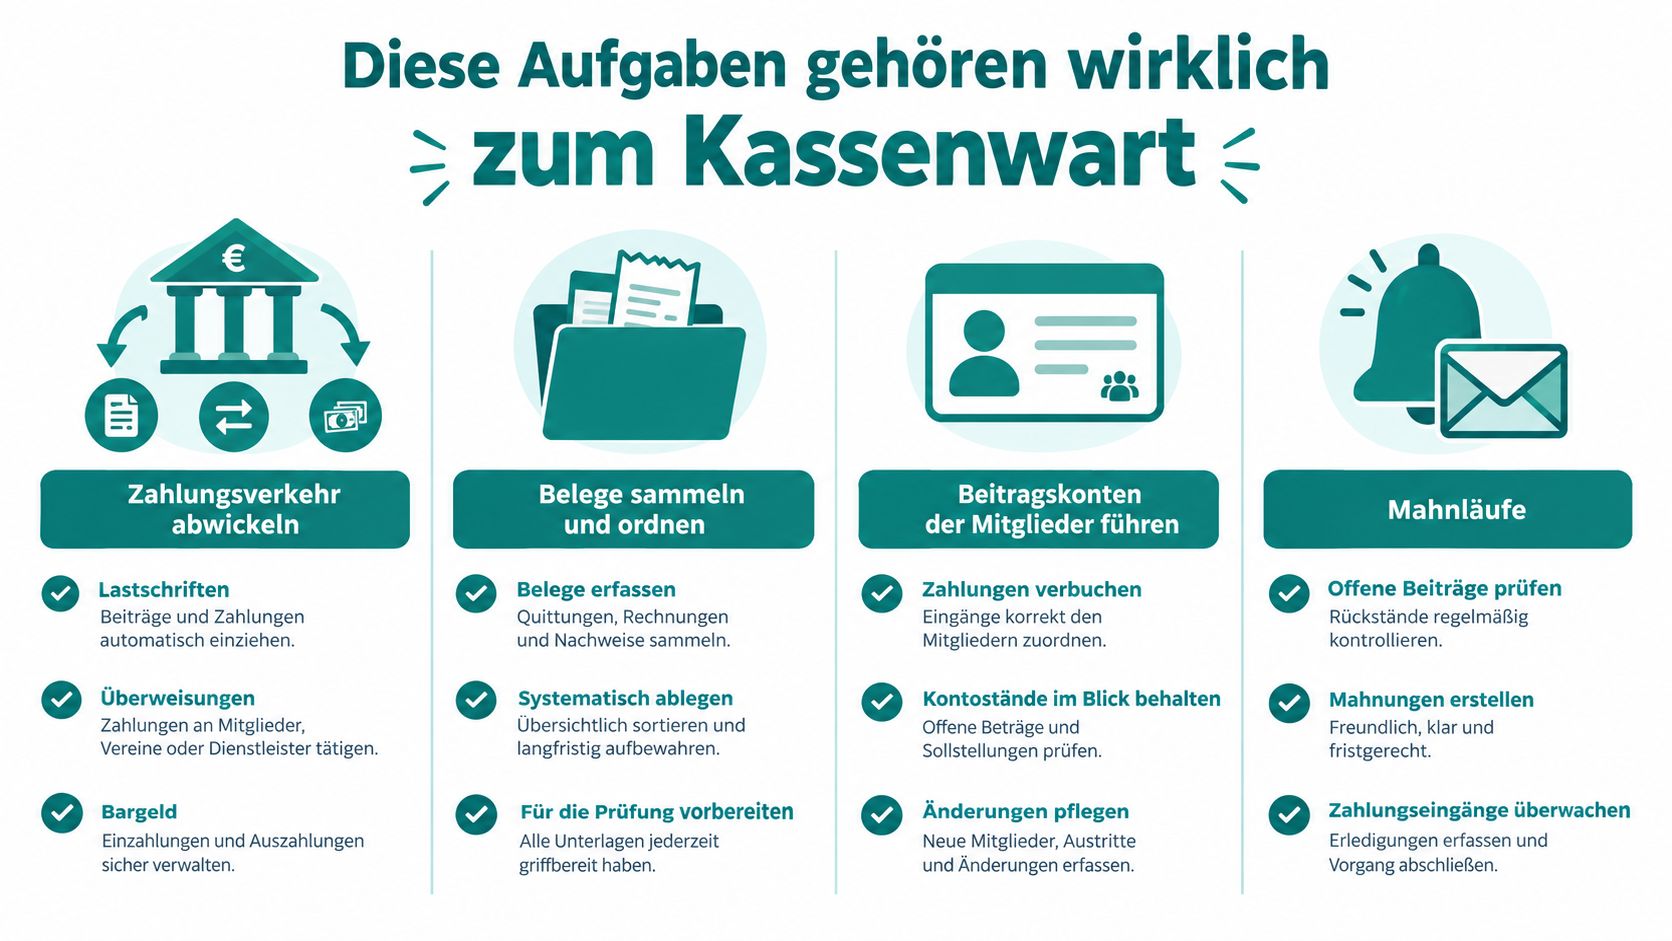
Die Aufgaben lassen sich am besten entlang des Geldflusses ordnen. Geld kommt herein, wird aufbewahrt oder überwiesen, mit Belegen dokumentiert und schließlich in einem Bericht verständlich zusammengefasst.
Zahlungsverkehr und Beiträge
Zum Zahlungsverkehr gehören Überweisungen, Lastschriften und Bargeldbewegungen. Die Barkasse ist der tatsächlich vorhandene Bargeldbestand des Vereins. Der Kassenwart prüft Zahlungseingänge, bezahlt freigegebene Rechnungen und gleicht Kontoauszüge mit den Buchungen ab.
Beim Beitragseinzug werden die Mitgliedsbeiträge nach den Regeln der Satzung eingezogen. Zahlungseingänge werden den richtigen Mitgliedern zugeordnet. Bleiben Beiträge offen, stößt der Kassenwart Erinnerungen oder Mahnläufe an. Eine OPOS-Liste, kurz für „offene Posten“, zeigt, welche Forderungen noch nicht bezahlt sind.
Belege und Buchungen
Ein Beleg ist der Nachweis für eine Einnahme oder Ausgabe, etwa eine Rechnung, Quittung oder digital unveränderte Rechnung. Jede Buchung sollte mit Betrag, Datum, Zahlungspartner, Zweck und Beleg verbunden sein. Eine reine Kontoübersicht genügt dafür regelmäßig nicht, weil sie den Anlass einer Zahlung nicht erklärt.
Für die Rechenschaft über die Vermögensverwaltung ist § 259 BGB relevant. Die gesetzliche Grundlage zur Rechenschaftspflicht macht deutlich, warum Einnahmen und Ausgaben geordnet, vollständig und prüfbar zusammengestellt werden müssen. Eine fortlaufende Buchungsnummer, eindeutige Kategorien und ein regelmäßiger Abgleich mit Bankkonto oder Kassenbestand halten die Belegkette zusammen.
Bericht und Planung
Der Kassenbericht erklärt Vorstand und Mitgliederversammlung, wie sich Einnahmen, Ausgaben, Vermögen und Verbindlichkeiten entwickelt haben. Der Kassenwart bereitet außerdem häufig den Haushaltsplan vor. Das ist eine Vorschau auf geplante Einnahmen und Ausgaben. Der Vorstand oder die Mitgliederversammlung entscheidet, welche Vorhaben tatsächlich umgesetzt werden.
Bei gemeinnützigen Vereinen müssen Spenden getrennt und zweckbezogen dokumentiert werden. Die amtlichen Einkommensteuer-Hinweise zu Zuwendungen verlangen unter anderem nachvollziehbare Zahlungsnachweise und die Aufbewahrung eines Doppels der Zuwendungsbestätigung. Spenden, Mitgliedsbeiträge, Zuschüsse und sonstige Einnahmen gehören deshalb nicht gedankenlos in einen einzigen Sammelkorb.
Pflicht ist, was sich aus Gesetz, Satzung und wirksamen Beschlüssen ergibt. Kür sind zusätzliche Auswertungen, automatische Erinnerungen oder besonders bequeme digitale Ablagen. Sie sind nicht immer zwingend, können aber verhindern, dass der Kassenwart kurz vor der Kassenprüfung zum menschlichen Aktenordner wird.
Wo die Verantwortung des Kassenwarts endet und der Vorstand übernimmt
Der Kassenwart führt die laufenden Finanzprozesse, aber er besitzt nicht automatisch die alleinige Budgethoheit. Budgethoheit bedeutet, über die finanzielle Planung und die Verwendung größerer Mittel entscheiden zu dürfen. Diese Entscheidung liegt je nach Satzung beim Vorstand oder bei der Mitgliederversammlung.
Der Kassenwart kann also eine Rechnung prüfen und zur Zahlung vorbereiten. Ob der Verein die neue Ausstattung, die Reise oder die Veranstaltung überhaupt finanzieren will, muss das zuständige Organ entscheiden. Ein Vorstandsbeschluss sollte festhalten, wer welche Ausgabe freigibt, welche Betragsgrenzen gelten und wer den Verein nach außen vertreten darf.
Zuständigkeiten im direkten Vergleich
| Aufgabenbereich | Kassenwart | Vorstand |
|---|---|---|
| Laufende Buchungen | Erfasst Einnahmen und Ausgaben, ordnet Belege zu | Sorgt für geeignete Regeln und Kontrolle |
| Zahlungsverkehr | Bereitet Überweisungen und Lastschriften vor oder führt sie nach Freigabe aus | Legt Zeichnungs- und Freigaberegeln fest |
| Haushaltsplanung | Bereitet Zahlen und Vorschläge vor | Beschließt den Haushaltsrahmen oder legt ihn der Mitgliederversammlung vor |
| Größere Ausgaben | Prüft Rechnung und Zahlungsfähigkeit | Entscheidet nach Satzung, Geschäftsordnung oder Beschlusslage |
| Jahresbericht | Erstellt den Finanzbericht | Verantwortet die ordnungsgemäße Vereinsführung insgesamt |
| Kassenprüfung | Stellt Unterlagen bereit und beantwortet Fragen | Nimmt die Prüfungsergebnisse auf und handelt bei Abweichungen |
Das Vier-Augen-Prinzip bedeutet, dass eine zweite berechtigte Person eine Zahlung oder einen Beleg prüft. Es schützt nicht nur vor Missbrauch, sondern auch vor peinlichen Zahlendrehern. Eine saubere Übergabe mit Kassenbestand, offenen Forderungen, laufenden Daueraufträgen, Zugangsdaten und einem Übergabeprotokoll entlastet den bisherigen und den neuen Kassenwart.
In Österreich muss das Leitungsorgan dafür sorgen, dass die Finanzlage jederzeit rechtzeitig und ausreichend erkennbar ist. Einnahmen und Ausgaben sind laufend aufzuzeichnen, und spätestens fünf Monate nach Ende des Rechnungsjahres muss eine Einnahmen- und Ausgabenrechnung samt Vermögensübersicht vorliegen. Das Rechnungsjahr darf vom Kalenderjahr abweichen, aber höchstens zwölf Monate dauern. Die österreichische Vereinsgesetzgebung richtet diese Pflicht an das Leitungsorgan insgesamt. Die konkrete Arbeitsteilung kann der Verein in Statuten oder Vorstandsbeschlüssen regeln.
So sieht ein sauberer Jahresablauf für die Vereinskasse aus
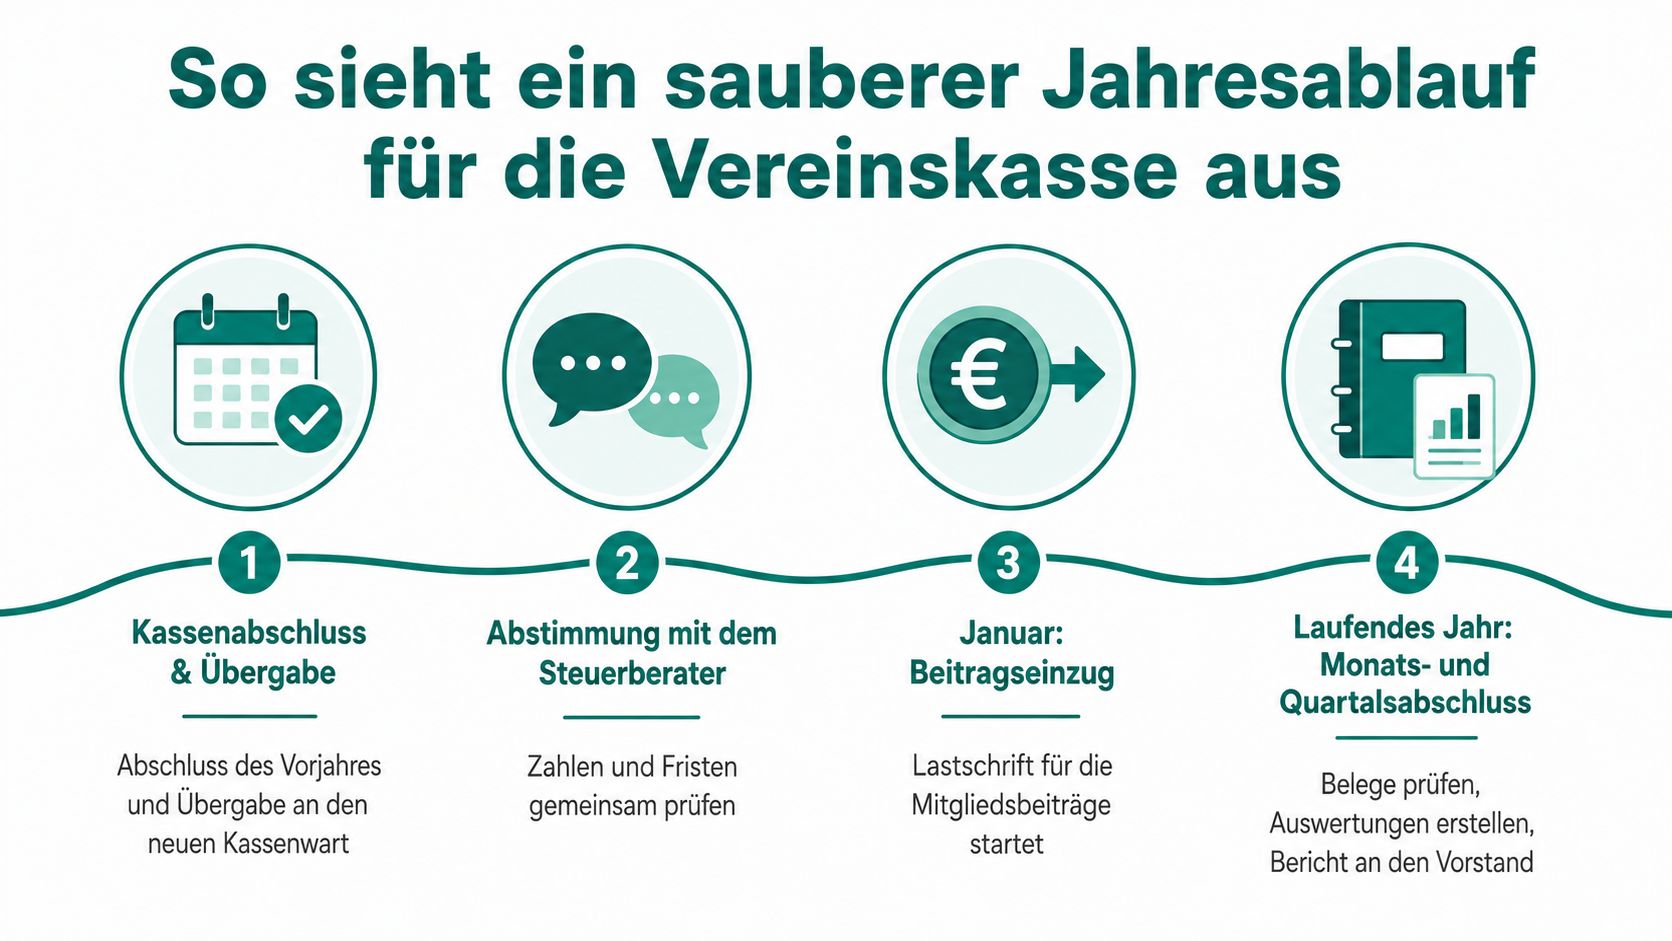
Eine Vereinskasse funktioniert besser mit festen Routinen als mit heldenhaften Aufholaktionen kurz vor der Mitgliederversammlung. Der Jahresablauf beginnt mit dem Abschluss des Vorjahres und einer geordneten Übergabe. Dabei werden Kontostände, Barkasse, offene Forderungen, laufende Verträge und noch nicht gebuchte Belege gemeinsam geprüft.
Feste Routinen statt Finanzakrobatik
Zu Jahresbeginn gleicht der Kassenwart die Mitgliederdatei mit den Beitragskonten ab und startet den Beitragseinzug nach den Vereinsregeln. Änderungen bei Mitgliedschaften, Bankverbindungen und Beitragshöhen sollten vor dem Lauf geprüft werden. Der Vorjahresabschluss liefert dabei die Ausgangslage für die neue Buchungsperiode.
Im laufenden Jahr gehören regelmäßige Buchungen, Kontoabstimmungen und ein Blick auf Rücklagen zur Routine. Eine Rücklage ist Geld, das der Verein für absehbare oder unerwartete Ausgaben zurücklegt. Bei gemeinnützigen Vereinen werden Einnahmen außerdem den passenden Tätigkeitsbereichen zugeordnet, etwa dem ideellen Bereich, dem Zweckbetrieb oder einer Veranstaltung.
Eine einfache Monatsroutine kann so aussehen:
- Belege erfassen: Rechnungen und Quittungen zeitnah digital ablegen.
- Konten abstimmen: Kontoauszüge, Buchungen und Barkasse miteinander vergleichen.
- Offene Posten prüfen: Unbezahlte Mitgliedsbeiträge und Rechnungen sichtbar halten.
- Vorstand informieren: Auffällige Abweichungen und absehbare Engpässe kurz melden.
Im weiteren Jahresverlauf werden Spendenbescheinigungen, Förderunterlagen und Veranstaltungsabrechnungen ergänzt. Vor der Mitgliederversammlung sollte der Jahresabschluss fertig sein, damit Kassenprüfer ausreichend Zeit für Fragen und Stichproben haben. Für österreichische Vereine ist zusätzlich die genannte Frist nach Ende des Rechnungsjahres ein fester Orientierungspunkt.
Eine strukturierte digitale Dokumentenablage für Vereinsunterlagen kann Belege, Beschlüsse und Berichte nach Vereinsjahr auffindbar halten. Entscheidend bleibt aber die Gewohnheit: Ein Beleg, der sofort abgelegt wird, verursacht später keinen Suchtrupp.
Zwei Beispiele aus Sportverein und Chor
Die folgenden Szenarien sind frei erfunden, orientieren sich aber an typischen Problemen kleiner Vereine.
Der Sportverein mit ungeklärten Beitragsrückständen
In einem Sportverein übernimmt ein neuer Kassenwart das Amt. Die Mitgliederliste liegt in einer Datei, die Lastschriftdatei in einer anderen, und niemand weiß genau, welche Änderungen seit dem letzten Einzug eingetragen wurden. Mehrere Beiträge sind offen, doch die bisherigen Erinnerungen lassen sich nicht lückenlos nachvollziehen.
Der Vorstand setzt deshalb einen Übergabetermin an. Der bisherige Kassenwart zeigt Konten, Mitgliederdatei, offene Forderungen und laufende Zahlungen. Anschließend wird ein gemeinsamer Kassensturz durchgeführt, also die tatsächliche Kasse gezählt und mit der Buchführung verglichen.
Für offene Beiträge legt der Verein einen klaren Ablauf fest:
- Zahlungseingang prüfen und Mitgliedskonto aktualisieren.
- Freundliche Erinnerung mit Frist versenden.
- Bei weiterem Ausbleiben eine formelle Mahnung nach den Vereinsregeln schicken.
Die Lösung besteht nicht in einer besonders strengen Nachricht, sondern in einer nachvollziehbaren Zuständigkeit. Der neue Kassenwart weiß, was offen ist, der Vorstand kennt die Regel und der Schriftführer liefert Änderungen aus der Mitgliederverwaltung rechtzeitig.
Der Chor mit einer Barspende
Ein Chor veranstaltet eine Benefizaktion. Mehrere Personen nehmen Bargeld entgegen, doch zunächst werden nur lose Zettel gesammelt. Am Ende stimmt der Kassenbestand zwar ungefähr, aber die Zählliste, die Spenderangaben und die spätere Spendenbescheinigung sind nicht sauber verbunden.
Der Chor führt daraufhin eine sofortige Zählung durch. Zwei Personen zählen gemeinsam, unterschreiben die Zählliste und dokumentieren Datum, Anlass und Betrag. Das Geld wird zeitnah eingezahlt und mit dem passenden Beleg in der Buchführung verknüpft.
Aus zwei kleinen Unklarheiten wird schnell eine große Frage: Wer hat gezählt, wer hat freigegeben und welcher Beleg gehört zu welchem Geldfluss?
Beide Beispiele zeigen, warum Übergabeordner, Protokolle und klare Freigaben keine Bürokratie um ihrer selbst willen sind. Sie verhindern, dass eine einzelne ehrenamtliche Person Monate später erklären soll, was damals vermutlich gemeint war.
Excel, Buchhaltungssoftware oder Vereinsapp im Vergleich
Excel ist für einen kleinen Verein oft der naheliegende Einstieg. Die Datei kostet keine zusätzliche Softwareeinführung, lässt sich anpassen und ist vielen Menschen vertraut. Dafür müssen Formeln, Sicherungskopien, Zugriffsrechte und Dateiversionen konsequent gepflegt werden. Eine Tabelle kann viel, aber sie erinnert nicht zuverlässig daran, dass ein Beleg fehlt.
Klassische Buchhaltungsprogramme wie Lexware, sevDesk oder WISO bieten umfangreiche Auswertungen und führen stärker durch buchhalterische Abläufe. Für einen kleinen Verein kann das passend sein, wenn bereits besondere steuerliche oder kaufmännische Anforderungen bestehen. Für reine Vereinsfinanzen wirkt ein solches System aber manchmal wie ein Lastenrad für einen Briefumschlag.
Vereinsspezifische Lösungen wie Vereinsflieger oder EasyVerein verbinden Mitgliederverwaltung, Beiträge und Finanzprozesse. Der entscheidende Prüfpunkt ist nicht der längste Funktionskatalog, sondern die Frage, ob Kassenwart, Vorstand und Kassenprüfer mit klaren Rollen auf dieselben verlässlichen Unterlagen zugreifen können. Für die Bewertung von Automatisierungsideen kann außerdem der Beitrag Formeln für Automatisierungsprojekte nützlich sein, besonders wenn ein Verein den Aufwand vor und nach einer Umstellung vergleichen möchte.
| Kriterium | Excel | Buchhaltungssoftware | Vereinsapp |
|---|---|---|---|
| Einstieg | Vertraut und flexibel | Einarbeitung in Fachlogik nötig | Auf Vereinsabläufe ausgerichtet |
| Kosten | Oft ohne zusätzliche Lizenz möglich | Je nach Umfang laufende Kosten | Je nach Anbieter und Funktionsumfang |
| Zusammenarbeit | Abhängigkeit von Dateiversionen | Gute Auswertungen, aber nicht immer vereinsnah | Rollen und gemeinsame Datenbasis möglich |
| Beiträge | Manuelle Pflege oder Zusatzlösungen | Meist nicht der Schwerpunkt | Beitragseinzug und Mitgliederbezug im Mittelpunkt |
| Kassenprüfung | Gute Ordnung muss selbst gebaut werden | Berichte und Buchungen strukturiert | Belege, Rollen und Berichte können verbunden sein |
| Wachstum | Wird bei vielen Vorgängen schnell unübersichtlich | Leistungsfähig, aber möglicherweise überdimensioniert | Skalierbar, wenn Prozesse zum Verein passen |
Eine einfache Excel-Lösung reicht, wenn wenige Vorgänge anfallen und eine Person die Datei zuverlässig pflegt. Bei mehreren Verantwortlichen, regelmäßigen Beitragsläufen oder häufigen Übergaben wird eine Vereinssoftware interessanter. Entscheidend sind Belegablage, Änderungsprotokoll, Rollenrechte, Kontoabstimmung und verständliche Berichte. Eine mobile Vereinsverwaltung wie digitale Vereinsfinanzen sollte außerdem nicht nur Ausgaben zählen, sondern Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss als zusammenhängenden Prozess betrachten.
Digitale Werkzeuge die dem Kassenwart den Alltag erleichtern
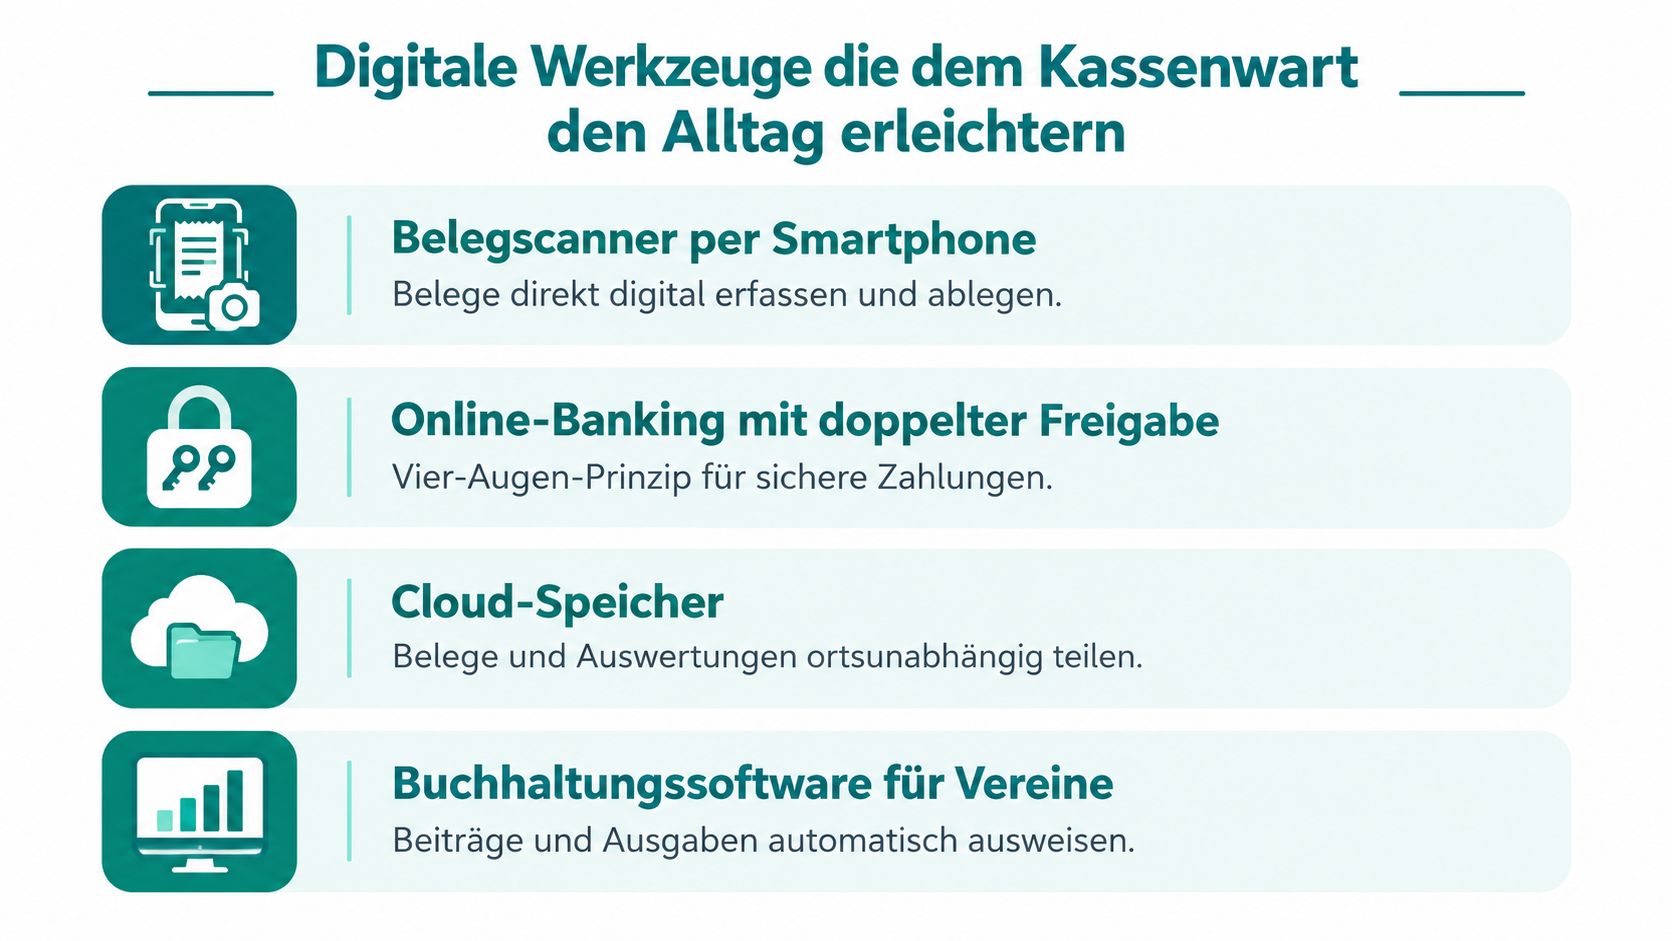
Digitale Werkzeuge entlasten den Kassenwart dort, wo sich gleiche Handgriffe wiederholen. Sie ersetzen aber keine Entscheidung darüber, ob eine Ausgabe dem Vereinszweck entspricht oder ob ein Beleg plausibel ist. Technik kann einen fehlenden Beleg markieren. Sie kann nicht erklären, warum die Trikots plötzlich an eine Privatadresse geliefert wurden.
Kleine Helfer mit konkreter Wirkung
Ein Belegscanner auf dem Smartphone erfasst Rechnungen direkt nach dem Einkauf. Der Beleg wird mit Datum, Kategorie und Anlass abgelegt, statt später in einer Jackentasche zu überwintern. Bei Papierbelegen sollte der Verein trotzdem festlegen, wie die Originale behandelt und aufbewahrt werden.
Online-Banking mit doppelter Freigabe bildet das Vier-Augen-Prinzip technisch ab. Eine Person erfasst die Zahlung, eine zweite prüft Empfänger, Betrag und Anlass. Das verringert das Risiko von Fehlüberweisungen und macht sichtbar, wer eine Zahlung freigegeben hat.
Ein geschützter Cloud-Speicher kann Vereinsunterlagen ortsunabhängig verfügbar machen. Dafür braucht der Verein ein Berechtigungskonzept. Der Trainer muss nicht automatisch alle Bankbelege sehen, und ein ehemaliges Vorstandsmitglied sollte nicht dauerhaft Zugriff auf sensible Mitgliederdaten behalten.
Rollenbasierte Vereinssoftware verbindet Mitgliederliste, Beitragseinzug, Dokumente und Finanzdaten. Rollenbasiert bedeutet, dass Personen nur die Funktionen und Informationen erhalten, die sie für ihre Aufgabe benötigen. Das unterstützt Übergaben und verhindert, dass ein gemeinsamer Zugang zum digitalen Generalschlüssel wird.
chapster wird als mobile Vereinsverwaltung für iPhone und Android mit ergänzender Browser-Version entwickelt. Mitglieder und Verantwortliche sollen dieselbe App mit rollenabhängigen Berechtigungen nutzen können. Der geplante Umfang umfasst unter anderem Mitgliederverwaltung, Termine, Kommunikation, Dokumente, Beiträge, Rechnungen, Spenden, Buchhaltung und Jahresabschluss. Niemand muss dafür eine App installieren, weil Web und E-Mail Teil des Ansatzes bleiben. Der bestätigte Preis liegt bei 99,00 EUR pro Verein und Jahr, inklusive aller Funktionen sowie unbegrenzt vieler Mitglieder und Nutzer. Der aktuelle Entwicklungsstand und Preis sollten vor einer Entscheidung auf der offiziellen Seite geprüft werden.
Was menschliche Kontrolle bleibt
Der Kassenwart muss Belege auf Plausibilität prüfen, ungewöhnliche Zahlungen ansprechen und bei Beitragsrückständen angemessen kommunizieren. Auch die Freigabe größerer Ausgaben, die Prüfung von Spendenzwecken und die Vorbereitung des Vorstandsberichts bleiben organisatorische Aufgaben.
Digitalisierung schenkt Zeit, aber sie ersetzt weder Satzung noch Kassenprüfung. Gute Software macht Zuständigkeiten sichtbar. Der Verein muss sie trotzdem beschließen und leben.
Zum Schluss deine Checkliste für den Start als Kassenwart
Ein neuer Kassenwart muss nicht am ersten Tag jedes Detail beherrschen. Wichtig ist, dass die Ausgangslage vollständig sichtbar wird und keine offenen Fragen in privaten Notizen verschwinden.
Beim Start
- Übergabe sichern: Kassenbestand zählen, Bankkonten prüfen und alle laufenden Zahlungen aufnehmen.
- Zugänge ordnen: Bank, Buchhaltung, Mitgliederverwaltung und Dokumentablage auf die zuständigen Personen übertragen.
- Satzung lesen: Aufgaben, Freigaben und Vertretungsregeln markieren.
- Offene Vorgänge sammeln: Unbezahlte Beiträge, Rechnungen, Förderanträge und anstehende Fristen in einer Liste festhalten.
- Kassenprüfer einbinden: Früh klären, welche Unterlagen für die nächste Prüfung erwartet werden.
Monatlich
- Belege ablegen: Rechnungen und Quittungen zeitnah erfassen.
- Konten abstimmen: Bankbewegungen, Buchungen und Barkasse vergleichen.
- Beiträge prüfen: Zahlungseingänge zuordnen und offene Posten bearbeiten.
- Vorstand informieren: Auffällige Abweichungen und absehbare Liquiditätsengpässe melden.
Im weiteren Jahresverlauf
- Zwischenbericht erstellen: Einnahmen, Ausgaben und Kontostände verständlich zusammenfassen.
- Spenden dokumentieren: Zweck, Zahlungsnachweis und Zuwendungsbestätigung verbinden.
- Jahresabschluss vorbereiten: Belegkette schließen und Fragen der Kassenprüfer früh sammeln.
- Übergabe dokumentieren: Ablage, Fristen, Ansprechpartner und Arbeitsabläufe für die nächste Person festhalten.
In Österreich müssen Buchhaltungsunterlagen und Aufzeichnungen steuerlich grundsätzlich sieben Jahre aufbewahrt werden. Die amtlichen Hinweise zur Aufbewahrungspflicht in Österreich nennen darunter unter anderem Konten, Belege, Jahresabschlüsse sowie Einnahmen- und Ausgabenaufstellungen. Für deutsche Vereine gelten andere steuerliche und rechtliche Rahmenbedingungen, deshalb sollten Vereine nicht einfach österreichische und deutsche Fristen vermischen.
Die Bürokratiebelastung wird von ehrenamtlichen Leitungspersonen häufig als hoch erlebt. In einer DSEE-Umfrage unter 901 Ehrenamtlichen bewerteten über 77 Prozent die Belastung als hoch oder sehr hoch. 30,4 Prozent wünschten sich einfachere Vorschriften, 12,2 Prozent sahen Digitalisierung und Automatisierung als Entlastungsansatz, wie die DSEE-Auswertung zur Bürokratie im Ehrenamt zeigt.
Saubere Vereinsfinanzen sind kein Selbstzweck. Sie schaffen Vertrauen bei Mitgliedern, Spendern, Vorstand, Kassenprüfern und Finanzamt. Ein neuer Kassenwart darf Fragen stellen, bevor die erste Zahlung freigegeben wird. Das ist keine Unsicherheit, sondern vernünftige Vereinsführung.
chapster bündelt geplante Funktionen für Mitgliederverwaltung, Beiträge, Rechnungen, Spenden, Dokumente und Vereinsfinanzen in einer mobilen Anwendung mit ergänzender Browser-Version. Wer die Kassenwart-Aufgaben klarer organisieren und Übergaben für alle Generationen leichter machen möchte, kann chapster besuchen und den aktuellen Entwicklungsstand prüfen.
Authored using the Outrank tool