Protokoll Kassenprüfung Verein, Muster und Tipps 2026
Protokoll Kassenprüfung Verein: Muster, Inhalte, Formulierungen und Tipps für 2026. So dokumentieren Vereine die Prüfung korrekt und verständlich.

Aktualisiert am
In Deutschland ist ein Protokoll der Kassenprüfung nicht automatisch gesetzlich vorgeschrieben, sondern hängt vor allem von eurer Vereinssatzung ab. Ein gutes Protokoll Kassenprüfung Verein dokumentiert nachvollziehbar, welche Unterlagen geprüft wurden, welche Feststellungen es gab und ob die Kassenprüfer die Entlastung des Vorstands empfehlen. Es sollte mindestens die Namen der Kassenprüfer, den geprüften Zeitraum, den Prüfungsumfang, das Ergebnis der Stichproben und eine klare Empfehlung enthalten.
Das Wichtigste in Kürze
Ein Protokoll Kassenprüfung Verein ist meist nicht gesetzlich vorgeschrieben, aber oft praktisch unverzichtbar.
Maßgeblich ist in Deutschland vor allem die Vereinssatzung.
Das Protokoll sollte Prüfungszeitraum, Unterlagen, Methode, Feststellungen und Empfehlung enthalten.
Kassenprüfer dokumentieren ihre Prüfung, die Mitgliederversammlung entscheidet über die Entlastung.
Fehlende Belege, eingeschränkte Prüfungen oder offene Punkte müssen klar im Bericht stehen.
In Österreich gelten für Rechnungsprüfer konkretere gesetzliche Vorgaben als in Deutschland.
Am Ende sollten Vereine Protokoll, Anlagen und Nachweise geordnet archivieren.
Unterschiede bei der Kassenprüfung in Deutschland und Österreich
Protokoll Kassenprüfung Verein, Inhalte und Musterformulierungen
Warum ein Protokoll Kassenprüfung Verein wichtig ist
Ein Kassenprüfungsprotokoll ist keine Gesprächsnotiz und auch kein freundlicher Einzeiler mit „alles in Ordnung“. Es dokumentiert den Prüfungsumfang, die verwendeten Unterlagen, die Feststellungen der Prüfer und deren Empfehlung an die Mitgliederversammlung. Dadurch wird aus einem kurzen Blick auf den Kontostand eine nachvollziehbare Prüfung.
Die Kassenprüfung ist im deutschen Vereinsrecht keine automatisch vorgeschriebene Standardprüfung. Das Vereinsrecht zur Kassenprüfung enthält keine allgemeine Regel, nach der jeder Verein zwingend Kassenprüfer einsetzen muss. Entscheidend ist eure Satzung. Sie sollte regeln, wie viele Prüfer gewählt werden, wie lange sie im Amt bleiben, ob Ersatzprüfer vorgesehen sind und welchen Umfang die Prüfung hat.
Was ohne Protokoll fehlt
Nehmen wir ein klar als Beispiel gekennzeichnetes Szenario: In einem kleinen Sportverein prüft ein Kassenprüfer die Unterlagen. Er findet keine offensichtliche Differenz und sagt in der Mitgliederversammlung, die Kasse sei „okay“. Ein schriftlicher Bericht entsteht nicht.
Bei der Abstimmung über die Entlastung fehlen den Mitgliedern dann wichtige Informationen. Sie wissen nicht, welche Konten einbezogen wurden, ob Barvorgänge geprüft wurden, ob Stichproben stattfanden oder ob Unterlagen fehlten. Der Prüfbericht bildet regelmäßig die Grundlage für die Entscheidung über die Entlastung des Vorstands. Ohne nachvollziehbare Prüfung fehlt der Versammlung eine wesentliche Entscheidungsgrundlage.
Praktische Regel: Ein Protokoll muss nicht lang sein. Es muss zeigen, was die Prüfer tatsächlich gesehen, verglichen und festgestellt haben.
Schutz für Vorstand und Prüfer
Kassenprüfer tragen eine eigene Verantwortung. Bei einer fehlerhaften Prüfung können sie dem Verein gegenüber schadensersatzpflichtig werden. Für ehrenamtlich tätige Vereinsmitglieder gilt grundsätzlich die Haftungserleichterung nach § 31a BGB, wie der Leitfaden zur Kassenprüfung im Verein erläutert.
Ein sauberer Bericht schützt deshalb mehrere Seiten. Der Vorstand kann zeigen, welche Unterlagen übergeben wurden. Die Prüfer können ihre Grenzen und Stichproben festhalten. Die Mitglieder erhalten eine sachliche Basis für die Entlastung. Gerade bei wechselnden Ehrenamtlichen ist das wertvoll, weil Wissen nicht mit einer Person aus dem Verein verschwindet.
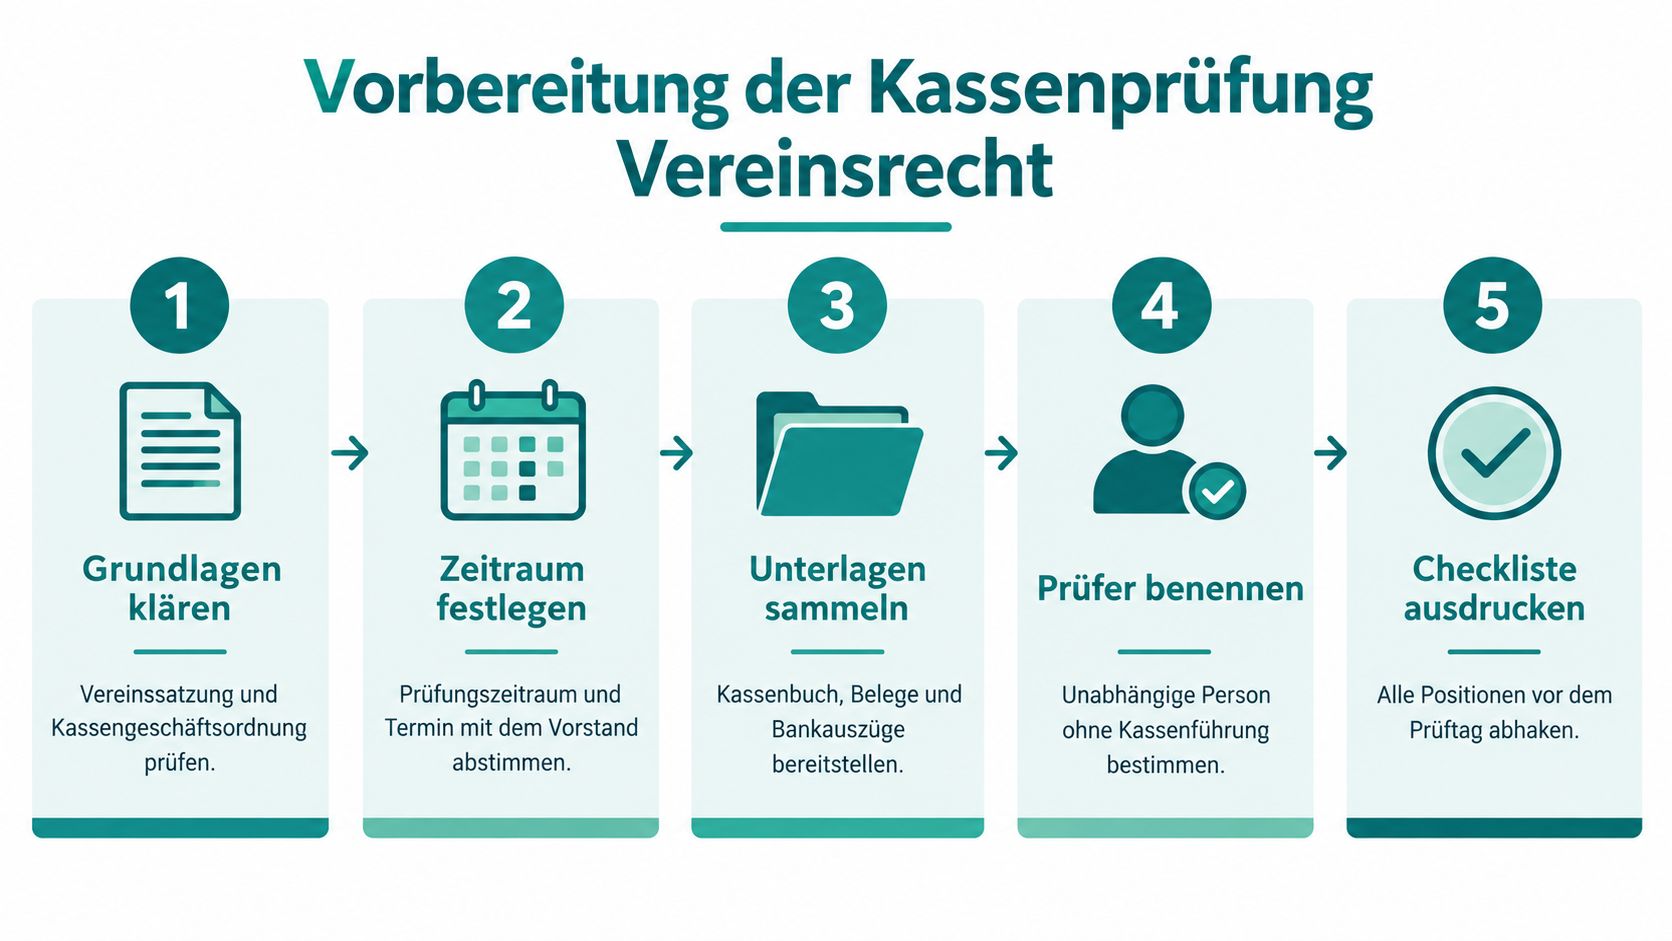
Vorbereitung der Kassenprüfung im Vereinsrecht
Vor dem Prüftermin steht die Satzung. Nicht die Geldkassette, nicht der Taschenrechner und auch nicht der Ordner mit der Aufschrift „wichtig“. In Deutschland entscheidet die Satzung maßgeblich darüber, ob, wie oft und in welchem Umfang geprüft wird. Wer diesen Schritt überspringt, arbeitet möglicherweise gründlich, aber am vorgesehenen Verfahren vorbei.
Zuerst werden die Rollen geklärt. Kassenprüfer sollten weder dem Vorstand angehören noch beim Verein angestellt sein. So lassen sich Interessenkonflikte vermeiden. Danach werden Prüfungszeitraum und Termin festgelegt. Der Vorstand sollte die Unterlagen rechtzeitig vollständig bereitstellen, statt sie am Abend vor der Versammlung aus einzelnen E Mail Postfächern zusammenzusuchen.
Unterlagen vollständig zusammentragen
Für eine belastbare Prüfung gehören typischerweise alle Konten, Barkassen, Spar und Festgeldkonten, Kassenbücher, Journale, Belege und Kontoauszüge auf den Tisch. Auch Mitglieder und Beitragslisten, Spendenunterlagen sowie der Vorjahresabschluss dürfen nicht fehlen, wenn sie für die Einnahmen und Ausgaben relevant sind.
Die Aufgaben des Kassenwarts im Verein helfen dabei, die Übergabe zwischen Kassenwart, Vorstand und Prüfern sauber zu ordnen. Für den Prüftag eignet sich diese kurze Vorbereitungsliste:
Satzung prüfen: Vorgaben zu Prüfern, Amtszeit, Termin und Umfang markieren.
Konten erfassen: Bankkonten, Barkasse und weitere Geldbestände vollständig auflisten.
Belege sortieren: Belege chronologisch oder nach Buchungsnummer ordnen.
Vorjahreswerte bereitlegen: Anfangsbestände müssen zu den Endbeständen des Vorjahres passen.
Sonderfälle kennzeichnen: Spenden, Zuschüsse, Veranstaltungen, private Auslagen und Zahlungen an Vorstandsmitglieder sichtbar machen.
Offene Punkte sammeln: Fehlende Belege oder ungeklärte Differenzen nicht verstecken, sondern vorab notieren.
Anschließend gleichen die Prüfer die Anfangsbestände mit den Vorjahres Endbeständen ab. Sie prüfen Buchungen gegen Kontoauszüge und Originalbelege, zählen den tatsächlichen Kassenbestand und wählen Stichproben risikoorientiert aus. Hohe Beträge, ungewöhnliche Buchungen, Barvorgänge, Veranstaltungsabrechnungen und Zahlungen an Vorstandsmitglieder verdienen besondere Aufmerksamkeit.
Bei einem Sportverein können etwa Startgelder, Trikotkäufe und Hallenmieten getrennt betrachtet werden. Ein Chor prüft vielleicht Konzertkasse, Notenkäufe und Saalmiete. Entscheidend ist nicht, dass jede Prüfung gleich aussieht. Entscheidend ist, dass jede Stichprobe von der Buchung über den Beleg und den Vereinszweck bis zum Abschluss nachvollziehbar bleibt.
Unterschiede bei der Kassenprüfung in Deutschland und Österreich
Ein Verein in Deutschland und ein Verein in Österreich können dieselbe praktische Checkliste nutzen. Rechtlich dürfen sie die Ergebnisse aber nicht einfach gleich behandeln. Deutschland überlässt die interne Kassenprüfung grundsätzlich der Satzung. Österreich kennt für Rechnungsprüfer eine konkretere gesetzliche Vorgabe.
In Österreich müssen die Rechnungsprüfer die Finanzgebarung innerhalb von vier Monaten ab Erstellung der Einnahmen und Ausgabenrechnung prüfen. Der Prüfmaßstab umfasst die Ordnungsmäßigkeit der Rechnungslegung und die statutengemäße Verwendung der Vereinsmittel.
| Aspekt | Deutschland | Österreich |
|---|---|---|
| Grundlage | Vor allem die Vereinssatzung. Das BGB schreibt eine interne Kassenprüfung nicht allgemein für jeden Verein vor. | Vereinsgesetz 2002 mit konkreten Aufgaben für Rechnungsprüfer. |
| Zeitpunkt | Nach Satzung und Vereinsablauf festlegen. | Innerhalb von vier Monaten ab Erstellung der Einnahmen und Ausgabenrechnung. |
| Prüfmaßstab | Umfang aus Satzung, Finanzordnung und Prüfauftrag ableiten. | Ordnungsmäßigkeit der Rechnungslegung und statutengemäße Mittelverwendung. |
| Protokoll | Prüfungszeitraum, Unterlagen, Methode, Feststellungen und Empfehlung dokumentieren. | Zusätzlich ausdrücklich festhalten, ob Rechnungslegung ordnungsgemäß und Mittel statutengemäß verwendet wurden. |
| Entlastung | Die Mitgliederversammlung entscheidet, nicht der Kassenprüfer. | Auch hier sollte das Protokoll Prüfung und Versammlungsbeschluss getrennt ausweisen. |
Für deutsche Vereine bedeutet das: Zuerst die Satzung lesen und den dort vorgesehenen Ablauf einhalten. Für österreichische Vereine kommt die Frist als eigener Termin in den Vereinskalender. Sie läuft nicht automatisch ab dem Ende des Kalenderjahres, sondern ab der Erstellung der Einnahmen und Ausgabenrechnung.
Was Vereine mit grenzüberschreitender Arbeit beachten
Ein deutscher Kulturverein mit Partnern in Österreich sollte keine gemeinsame Formulierung ungeprüft übernehmen. Im deutschen Bericht kann die Satzung den Umfang bestimmen. Im österreichischen Bericht müssen die beiden gesetzlichen Prüfbereiche erkennbar sein.
Nicht vermischen: Der Prüfbericht enthält die Feststellungen der Rechnungsprüfer. Die Entlastung ist anschließend eine Entscheidung der Mitgliederversammlung.
Protokoll Kassenprüfung Verein, Inhalte und Musterformulierungen
Ein brauchbares Protokoll beginnt mit den Rahmendaten. Dazu gehören Vereinsname, Prüfungszeitraum, Prüfdatum und Prüfungsort, Namen der anwesenden Prüfer sowie die vorgelegten Unterlagen. Danach wird beschrieben, wie geprüft wurde. Der Satz „Kasse geprüft“ ist ungefähr so hilfreich wie „Training war gut“. Er klingt beruhigend, sagt aber fast nichts.
Beispiel für eine unauffällige Prüfung
Als klar gekennzeichnetes Beispielszenario prüft ein Sportverein Kassenbuch, Bankkonto, Belege, Beitragsliste und Jahresabschluss. Die Prüfer vergleichen Anfangs und Endbestände, prüfen ausgewählte Buchungen und zählen die Barkasse. Eine passende Formulierung lautet:
„Die Kassenprüfer haben am [Datum] die Finanzunterlagen des Vereins für den Zeitraum [Zeitraum] geprüft. Vorgelegt wurden [Unterlagen]. Die Anfangsbestände stimmen mit den Vorjahres Endbeständen überein. Die geprüften Buchungen waren durch Belege nachvollziehbar. Der Kassenbestand und die Kontostände stimmen mit der Buchführung überein. Die Kassenprüfer empfehlen der Mitgliederversammlung die Entlastung des Vorstands.“
Die konkrete Stichprobenlogik sollte nicht verschwinden. Möglich ist etwa der Hinweis, dass Buchungen aus verschiedenen Monaten sowie besondere Ausgaben geprüft wurden. Die Formulierung muss nicht behaupten, jeder einzelne Beleg sei gesehen worden, wenn tatsächlich nur Stichproben stattfanden.
Beispiel für fehlende Belege
Bei einem fiktiven Chor fehlt ein Beleg für eine Ausgabe im Zusammenhang mit einem Konzert. Dann gehört die Abweichung mit Betrag, Buchung, Ursache und Nachfrist ins Protokoll. Der Bericht kann so lauten:
„Für die Buchung vom [Datum] mit dem Verwendungszweck [Zweck] lag zum Prüfzeitpunkt kein vollständiger Beleg vor. Der Vorstand wird gebeten, den fehlenden Nachweis bis zum [Frist] nachzureichen und die Erledigung den Kassenprüfern vorzulegen. Eine abschließende Empfehlung zur Entlastung wird bis zur Klärung zurückgestellt.“
Die Mitgliederversammlung entscheidet anschließend selbst. Kassenprüfer empfehlen nur. Sie entlasten den Vorstand nicht und sind an die spätere Entscheidung nicht gebunden.
Verspätete oder eingeschränkte Prüfung
Wurde die Prüfung verspätet durchgeführt, wird das offen dokumentiert. Wenn nur ein Konto oder ein Teil der Belege zugänglich war, darf der Bericht keine vollständige Prüfung suggerieren:
„Die Prüfung konnte am [Datum] nur teilweise durchgeführt werden. Die Unterlagen zu [Bereich] lagen nicht vor. Die Feststellungen beziehen sich daher ausschließlich auf die eingesehenen Unterlagen. Eine uneingeschränkte Empfehlung zur Entlastung wird nicht ausgesprochen.“
Diese klare Sprache ist besser als eine pauschale Beanstandung und besser als Schweigen. Für die rechtliche Bewertung bleibt aber der konkrete Vereinsfall entscheidend.
Aufbewahrung und Archivierung des Protokolls
Nach der Unterschrift beginnt der Teil, den viele Vereine gern vergessen: die Archivierung. Das fertige Protokoll gehört zusammen mit dem Jahresabschluss und den relevanten Anlagen an einen festgelegten Ablageort. Papierunterlagen sollten trocken, geschützt und eindeutig beschriftet aufbewahrt werden. Digitale Dateien brauchen nachvollziehbare Dateinamen, Zugriffsregeln und eine Sicherung.
Eine pauschale Aufbewahrungsfrist für jedes Kassenprüfungsprotokoll lässt sich ohne Blick auf Satzung, steuerliche Unterlagen, Buchführungsanforderungen und konkrete Dokumente nicht seriös nennen. Der Vorstand sollte deshalb die geltenden steuerlichen und rechtlichen Vorgaben für den jeweiligen Verein prüfen und sensible Mitgliederdaten nur so weit speichern, wie es für den Zweck erforderlich ist.
Bewährter Ablageablauf
Bericht ablegen: Protokoll, Anlagen und Jahresabschluss gemeinsam speichern.
Unterschriften sichern: Die unterschriebene Fassung als maßgebliche Version kennzeichnen.
Zugriff begrenzen: Vorstand, Kassenprüfer und die nach Satzung zuständigen Personen einbeziehen.
Übergabe dokumentieren: Beim Wechsel von Kassenwart oder Vorstand den Ablageort und offene Punkte übergeben.
Offene Nachweise ergänzen: Nachgereichte Belege mit Datum und Bezug zum ursprünglichen Bericht ablegen.
Die Mitgliederversammlung sollte im Protokoll ihrer Sitzung klar zwischen Prüfbericht, Empfehlung und Entlastungsbeschluss unterscheiden. So bleibt später erkennbar, was die Kassenprüfer festgestellt haben und welche Entscheidung die Mitglieder getroffen haben.
Digitale Dokumentation mit chapster
chapster befindet sich derzeit in Entwicklung. Die geplante Lösung wird von Anfang an für iPhone und Android entwickelt und soll durch eine Browser Version ergänzt werden. Mitglieder und Verantwortliche sollen dieselbe App mit rollenabhängigen Berechtigungen nutzen können. Niemand muss die App installieren, denn Web und E Mail bleiben Teil des Ansatzes.
Für die Kassenprüfung ist vor allem die geplante Verbindung von Vereinsfinanzen und Dokumentation interessant. Vorgesehen sind unter anderem Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss. Damit könnte ein Verein Prüfungsunterlagen strukturierter bereitstellen, statt Belege, Kontostände und Notizen in getrennten Systemen zu suchen.
Das ersetzt keine Prüfung. Ein digitales System entscheidet nicht, ob eine Ausgabe dem Vereinszweck entspricht, und es nimmt dem Vorstand keine Verantwortung ab. Es kann aber Prüfpfade, Rollenwechsel und Nachweise übersichtlicher machen.
Die geplante Vereinsverwaltung soll auch Mitglieder, Termine, Kommunikation und Dokumente abdecken. Für kleine Vereine ist das praktisch, wenn der Kassenwart nicht zusätzlich ein separates System für jede Aufgabe lernen soll.
Fazit zum Protokoll der Kassenprüfung im Verein
Ein gutes Protokoll der Kassenprüfung schafft Klarheit, schützt Prüfer und Vorstand und gibt der Mitgliederversammlung eine verlässliche Grundlage für ihre Entscheidung. Entscheidend ist nicht die Länge des Dokuments, sondern dass Prüfungsumfang, Unterlagen, Feststellungen und offene Punkte sauber festgehalten werden. Wer zusätzlich auf eine geordnete Ablage und klare Zuständigkeiten achtet, macht die Kassenprüfung im Verein deutlich einfacher und nachvollziehbarer.
FAQ zum Protokoll Kassenprüfung Verein
Ist ein Protokoll der Kassenprüfung im Verein gesetzlich vorgeschrieben?
Nicht automatisch. In Deutschland kommt es vor allem auf die Satzung des Vereins an. Unabhängig davon ist ein schriftliches Protokoll sehr sinnvoll, weil es den Ablauf und das Ergebnis der Prüfung nachvollziehbar dokumentiert.
Was muss in ein Protokoll Kassenprüfung Verein hinein?
Wichtig sind Vereinsname, Prüfungszeitraum, Prüfdatum, Namen der Prüfer, vorgelegte Unterlagen, Art der Prüfung, Feststellungen und die Empfehlung an die Mitgliederversammlung. Auch Einschränkungen oder fehlende Belege sollten ausdrücklich genannt werden.
Wer entscheidet über die Entlastung des Vorstands?
Nicht die Kassenprüfer, sondern die Mitgliederversammlung. Die Prüfer sprechen lediglich eine Empfehlung aus, auf deren Grundlage die Mitglieder entscheiden können.
Was passiert, wenn Belege bei der Kassenprüfung fehlen?
Fehlende Belege sollten mit Datum, Betrag und Sachverhalt im Protokoll vermerkt werden. Zusätzlich kann eine Frist zur Nachreichung gesetzt werden. Je nach Schwere des Falls kann die Empfehlung zur Entlastung eingeschränkt oder zurückgestellt werden.
Wie lange sollte ein Kassenprüfungsprotokoll aufbewahrt werden?
Das lässt sich nicht pauschal für jeden Verein beantworten. Maßgeblich sind Satzung, steuerliche Vorgaben, Buchführungsunterlagen und der konkrete Einzelfall. Deshalb sollte der Verein die für ihn geltenden Anforderungen gesondert prüfen.