Kassenwart im Verein: Aufgaben, Pflichten, Checkliste
Aufgaben des Kassenwarts im Verein: Checkliste 2026 zu Buchführung, Beiträgen, Kassenbericht, Jahresabschluss, Haftung und Übergabe.

Aktualisiert am
Der Kassenwart führt die laufende Buchführung, kontrolliert Einnahmen und Ausgaben, verwaltet Bank- und Kassenbestände, bewahrt Belege auf, zieht Mitgliedsbeiträge ein, erstellt den Kassenbericht und bereitet den Jahresabschluss vor. In Deutschland ist das Amt normalerweise kein eigenständiges gesetzliches Vereinsorgan, sondern wird durch Satzung, Geschäftsordnung und Vorstandsbeschluss festgelegt.
Der Abend vor der Mitgliederversammlung sieht in vielen kleinen Vereinen ähnlich aus: Auf dem Schreibtisch liegen Kontoauszüge, eine Rechnung für die Sporthalle, Quittungen vom Sommerfest und eine Liste mit offenen Beiträgen. Der bisherige Kassenwart ist verhindert, der neue kennt das Online-Banking noch nicht und jemand fragt, ob der Schuhkarton mit Belegen als Buchhaltung durchgeht. Er tut es nicht. Stabil vielleicht, prüfbar eher nicht.
Das Wichtigste in Kürze
Die Aufgaben des Kassenwarts im Verein reichen von Buchführung und Beitragsverwaltung bis zu Kassenbericht und Jahresabschluss.
Der Kassenwart muss Einnahmen, Ausgaben, Belege, Bankkonten und Bargeldbestände laufend prüfen und nachvollziehbar dokumentieren.
Bei gemeinnützigen Vereinen ist die steuerliche Trennung von ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb besonders wichtig.
Klare Freigaben, geordnete Belege und regelmäßige Kontrollen senken das Fehlerrisiko im Ehrenamt deutlich.
Eine strukturierte Übergabe und passende digitale Tools erleichtern den Wechsel im Amt und verbessern die Prüfbarkeit.
Die Aufgaben des Kassenwarts im Verein verstehen
Der Kassenwart steuert die Vereinsfinanzen. Dazu zählen laufende Buchführung, Einnahmen- und Ausgabenkontrolle, Bank- und Kassenbestände, Belege, Mitgliedsbeiträge, Kassenbericht und Jahresabschluss.
Was im Alltag des Kassenwarts tatsächlich dazugehört
Ein Sportverein erhält Mitgliedsbeiträge und verkauft beim Turnier Eintrittskarten. Beide Einnahmen fließen zwar auf das Vereinskonto, müssen aber in der Buchführung getrennt behandelt werden. Der Kassenwart achtet außerdem darauf, ob die Hallenmiete freigegeben wurde und die Trainerabrechnung zu einem Vorstandsbeschluss passt. In einem Chor können Konzertkarten, Fahrtkosten und Zuschüsse hinzukommen. Ein Kulturverein hält Veranstaltungseinnahmen und Fördermittel sauber auseinander.
Die Arbeitsgrundlage lautet: Keine Buchung ohne Beleg. Der Beleg beantwortet jedoch nicht jede Frage. Der Kassenwart prüft auch, ob die Ausgabe vom Vereinszweck gedeckt ist, ein Vorstandsbeschluss vorliegt und die zuständige Person die Zahlung freigeben durfte.
Praktische Regel: Der Kassenwart verbucht nicht nur einen Vorgang. Er schafft die Erklärung, die später bei Prüfung, Rückfragen oder einer Mitgliederversammlung gebraucht wird.
Warum Buchführung nur ein Teil der Verantwortung ist
Zur Aufgabe gehört auch, die Zahlungsfähigkeit des Vereins im Blick zu behalten, offene Forderungen zu erkennen und Rechnungen fristgerecht bezahlen zu lassen. Gegenüber Vorstand und Mitgliederversammlung erklärt der Kassenwart die finanzielle Lage verständlich. Eine gute Darstellung beantwortet: Welche Einnahmen sind eingegangen? Welche Ausgaben stehen noch an? Welche Mittel sind gebunden? Gibt es Auffälligkeiten?
Digitale Kontoauszüge, Belegablage und gemeinsame Freigaben können die Arbeit erleichtern, ersetzen aber keine Prüfung. Die konkrete Zuständigkeit ergibt sich aus Satzung, Geschäftsordnung und Vorstandsbeschlüssen. Der Vorstand bleibt als Vertretungs- und Geschäftsführungsorgan rechtlich verantwortlich. Nach § 26 und § 27 BGB sollte deshalb dokumentiert sein, wer Zahlungen vorbereitet, freigibt, verbucht und kontrolliert.
Kassenwart im Verein: Buchführung und steuerliche Sorgfalt
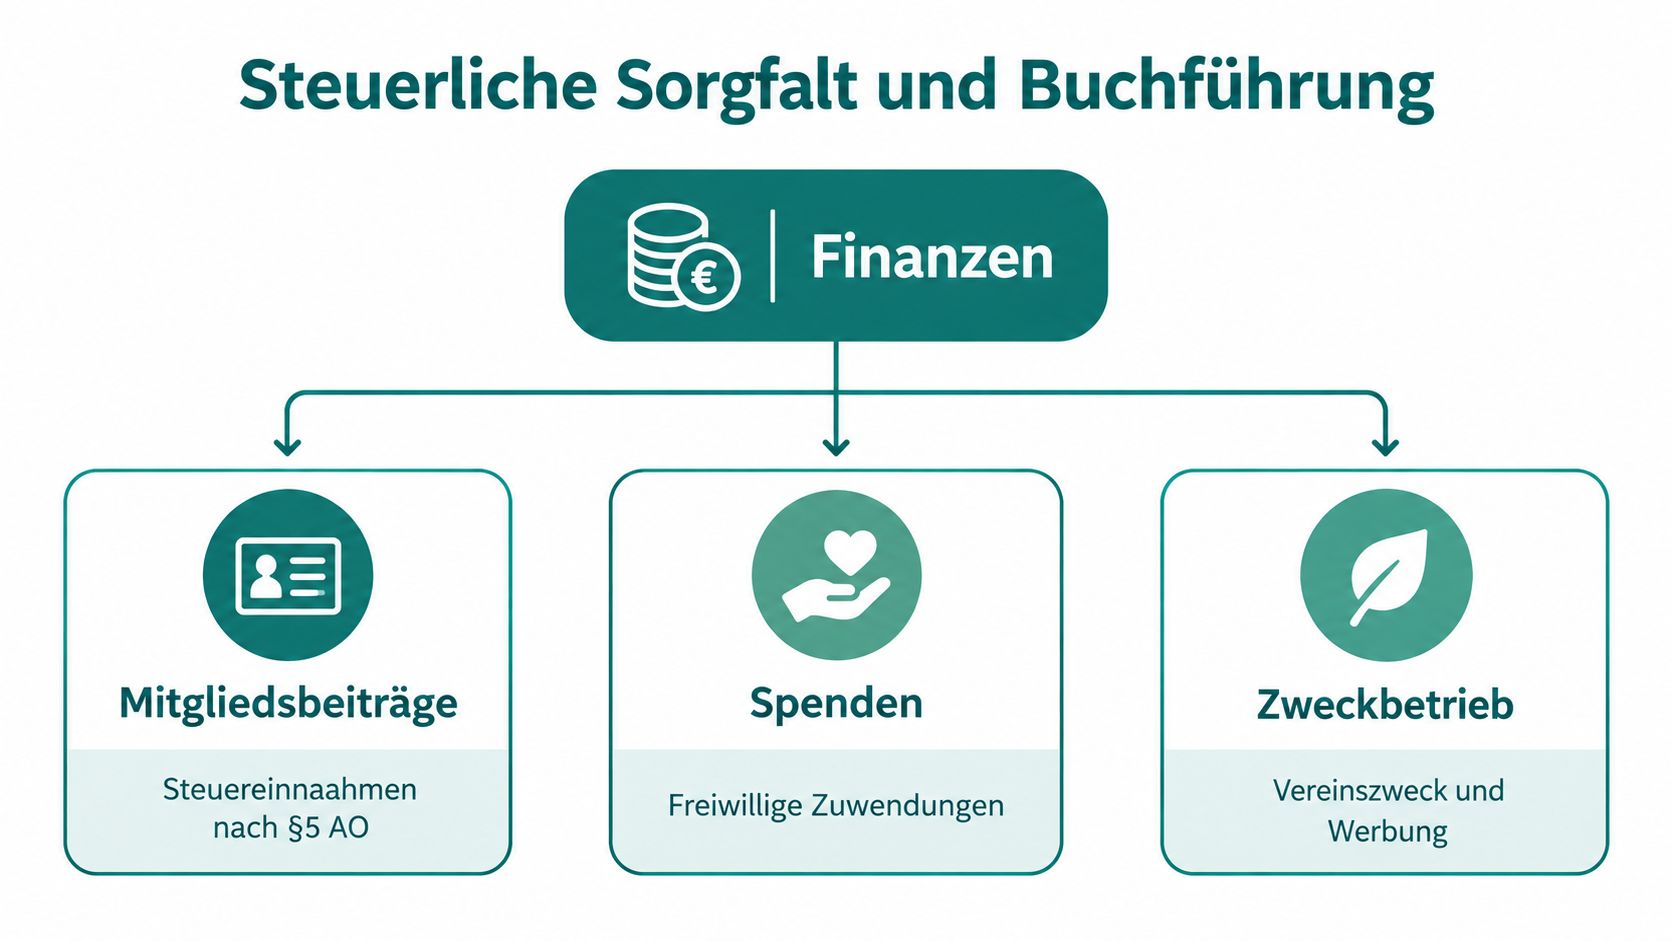
Bei einem gemeinnützigen Verein reicht es nicht, jeden Zahlungseingang und jede Rechnung rechnerisch richtig zu erfassen. Der Kassenwart muss zusätzlich prüfen, welchem steuerlichen Bereich ein Vorgang zuzuordnen ist. Mitgliedsbeiträge, Spenden, Kursgebühren, Eintrittsgelder und Sponsoring sind nicht automatisch gleich zu behandeln.
Vier Bereiche statt einer Sammelkasse
Für die Praxis empfiehlt sich eine Kontierung nach mindestens vier Bereichen:
Ideeller Bereich: Mitgliedsbeiträge, Spenden und Zuschüsse gehören typischerweise hierhin.
Vermögensverwaltung: Zinsen, Mieten oder Pachten werden getrennt betrachtet.
Zweckbetrieb: Einnahmen aus Tätigkeiten, die unmittelbar dem Vereinszweck dienen, brauchen eine passende Zuordnung.
Wirtschaftlicher Geschäftsbetrieb: Einnahmen aus wirtschaftlichen Aktivitäten werden gesondert aufgezeichnet.
Die Abgabenordnung und ihre Anwendung zu § 64 verlangt, dass gemeinnützige Mittel ausschließlich für die satzungsmäßigen Zwecke eingesetzt werden. Einnahmen und Ausgaben eines wirtschaftlichen Geschäftsbetriebs müssen getrennt aufgezeichnet werden, wenn davon steuerliche Gewinn- oder Pauschalermittlungen abhängen.
Jede Buchung braucht einen verständlichen Zusammenhang
Ein Beispiel macht die Abgrenzung greifbar: Die Mitgliedsbeiträge eines Fußballvereins finanzieren nicht automatisch jede beliebige Ausgabe. Die Platzpflege kann zum Vereinsbetrieb gehören, während eine werbliche Gegenleistung für ein Unternehmen anders einzuordnen ist. Der Kassenwart sollte deshalb nicht nur „Material“ in die Buchung schreiben, sondern Zweck, Empfänger, Zahlungsweg, Beleg und gegebenenfalls den zugrunde liegenden Beschluss dokumentieren.
Eine Vereinssoftware kann Kategorien, Belege und Berichte bündeln. Die Verantwortung für Vollständigkeit und sachliche Richtigkeit bleibt beim Kassenwart. Einen passenden Überblick über den vorgesehenen Finanzumfang bietet Finanzen für Vereine.
Haftung und Kontrolle beim Kassenwart im Verein
Vor dem Vereinsfest reicht ein Vorstandsmitglied die Erstattung für Einkäufe ein, der Beleg fehlt. Der Kassenwart muss dann weder sofort zahlen noch den Vorgang pauschal zurückweisen. Er klärt den Zweck, fragt nach einem Ersatznachweis und dokumentiert die Entscheidung. So wird aus einer kleinen Unklarheit kein dauerhaftes Loch in der Vereinsakte.
Kleine Buchungsfehler kommen im Ehrenamt vor. Entscheidend ist, ob der Kassenwart sie kennt und korrigiert, oder ob grobe Fahrlässigkeit beziehungsweise Vorsatz vorliegt. Zuständigkeiten, Kontrollwege und die Satzung bilden dabei den Rahmen. Die laufende Erfassung darf an eine Buchhaltungsstelle gehen, eine Steuererklärung kann ein Steuerberater vorbereiten. Der Kassenwart bleibt dafür verantwortlich, die übergebenen Unterlagen, Fristen und Ergebnisse zu überblicken.
Ein Kontrollsystem, das im kleinen Verein funktioniert
Ein kleiner Verein braucht kein Konzernhandbuch. Wenige Regeln genügen, wenn alle Beteiligten sie kennen und auch bei Veranstaltungen anwenden:
Ausgaben dem Vereinszweck zuordnen: Bei einer Erstattung stehen Anlass, Betrag und Empfänger verständlich dabei.
Fehlende Belege klären: Nach einem Vereinsfest hält der Kassenwart fest, warum ein Beleg fehlt, welche Ersatzunterlage vorliegt und wer die Ausgabe bestätigt.
Freigaben trennen: Wer einkauft, sollte die Erstattung nicht allein freigeben und verbuchen.
Kasse und Konto abgleichen: Bargeld, Kontoauszüge und Buchungen müssen regelmäßig zusammenpassen.
Auffälligkeiten dokumentieren: Ungewöhnliche Zahlungen erhalten eine kurze Erklärung, gegebenenfalls mit dem zugehörigen Vorstandsbeschluss.
Kassenprüfung vorbereiten: Belege, Buchungen, Auszüge und Bestände liegen geordnet bereit.
Die Kassenprüfer kontrollieren vor allem Belege, Buchführung sowie Anfangs- und Endbestände von Kasse und Bankkonten. Größere Posten sollten vollständig nachvollziehbar sein, während die übrigen Buchungen auch stichprobenartig geprüft werden können. Die Prüfung ersetzt keine Entscheidung des Vorstands über jede einzelne Ausgabe.
Unterschiede für Kassenwarte in Deutschland und Österreich
Wer in Deutschland und Österreich als Kassenwart tätig wird, steht vor unterschiedlichen rechtlichen Vorgaben, vor allem bei Fristen für Rechnungslegung und Prüfung. Die reine Buchführung bildet dabei nur einen Teil der Verantwortung. Entscheidend ist auch, dass Satzung, Vereinsbeschlüsse und gesetzliche Anforderungen zusammenpassen.
Nach § 21 Vereinsgesetz 2002 muss ein österreichischer Verein ein passendes Rechnungswesen einrichten sowie Einnahmen und Ausgaben fortlaufend aufzeichnen. Innerhalb von fünf Monaten nach Ende des Rechnungsjahres sind eine Einnahmen- und Ausgabenrechnung und eine Vermögensübersicht zu erstellen. Die Rechnungsprüfer prüfen danach innerhalb von vier Monaten, ob die Aufzeichnungen ordnungsgemäß sind und die Mittel statutengemäß verwendet wurden. Die österreichische Behördeninformation zur Rechnungsprüfung im Verein erläutert diese Fristen ebenfalls.
| Aspekt | Deutschland | Österreich |
|---|---|---|
| Zuständigkeit des Kassenwarts | Ergibt sich regelmäßig aus Satzung, Geschäftsordnung und Vorstandsbeschluss | Ist in die Pflichten des Leitungsorgans eingebunden |
| Laufende Aufzeichnung | Einnahmen und Ausgaben sollten vollständig, zeitnah und prüfbar erfasst werden | Einnahmen und Ausgaben sind fortlaufend aufzuzeichnen |
| Jahresunterlagen | Kassenbericht und Jahresabschluss werden nach Vereinsorganisation vorbereitet | Einnahmen- und Ausgabenrechnung samt Vermögensübersicht innerhalb von fünf Monaten |
| Prüfung | Konkrete Ausgestaltung hängt regelmäßig von Satzung und Vereinsorganisation ab | Rechnungsprüfer prüfen innerhalb von vier Monaten ab Erstellung |
| Steuerliche Trennung | Bei Gemeinnützigkeit sind die relevanten Tätigkeitsbereiche getrennt zu betrachten | Aufzeichnungen müssen Vereinsgebarung und statutengemäße Mittelverwendung nachvollziehbar machen |
Für österreichische Vereine gilt die Einzelaufzeichnungspflicht. Eine einzige Monatssumme wie „Einnahmen 800 Euro“ zeigt nicht, welche Verkäufe oder Zahlungen dahinterstehen. Erforderlich sind einzelne Vorgänge mit Datum, Betrag, Zahlungspartner, Zweck, Zahlungsweg und Belegnummer. Das Bundesministerium für Finanzen weist darauf hin, dass eine bloße Monatssumme die Vorgänge nicht ausreichend nachvollziehbar macht.
Delegation und Übergabe beim Kassenwart strukturieren
Strukturierte Delegation und eine klare Übergabe entlasten den Kassenwart, ohne die Vereinsverantwortung aus der Hand zu geben. Die Aufgabenverteilung braucht dafür einen festen Ablauf, verständliche Vorlagen und einen Termin, an dem beide Seiten die Übergabe bestätigen.
Eine Übergabe in fünf Schritten
Übergabetermin festlegen: Amt, Zeitraum und beteiligte Personen im Vorstandsbeschluss oder Protokoll festhalten.
Checkliste vorbereiten: Aufgaben, Ansprechpartner, Zugänge und wiederkehrende Abläufe übersichtlich eintragen.
Vorlagen übergeben: Für Erstattungen, Rechnungsfreigaben, Spendenbescheinigungen und Berichte jeweils die gültige Vorlage benennen.
Offene Vorgänge markieren: Ungeklärte Fragen, fehlende Informationen und laufende Aufträge mit zuständiger Person und nächstem Schritt erfassen.
Übergabe bestätigen: Beide Seiten prüfen die Liste gemeinsam, vermerken Ergänzungen und unterschreiben das Protokoll.
Ein Übergabeprotokoll ist dabei eher eine Landkarte als ein Archiv. Es zeigt, wo ein Vorgang steht und wer ihn weiterführt. Fehlt eine Rechnung, wartet ein Zuschuss oder ist der Zweck einer Zahlung unklar, gehört dieser Punkt mit Termin und Ansprechpartner in die Liste. So bleibt erkennbar, welche Themen bereits vor dem Amtswechsel bestanden. Die zivilrechtliche Verantwortung beginnt grundsätzlich mit der Amtsübernahme.
Für gemeinsame Vorlagen und geordnete Vereinsunterlagen kann eine Lösung wie Dokumente für Vereine hilfreich sein. Legen Sie Dateinamen, Speicherort und Version bereits bei der Übergabe fest.
Digitale Tools für die Aufgaben des Kassenwarts im Verein
Wenn mehrere Personen Belege bearbeiten oder ein Vorstandswechsel ansteht, nimmt digitale Vereinsbuchhaltung dem Kassenwart wiederkehrende Arbeit ab. Die Verantwortung für Buchungen, Zweckzuordnung und Freigaben bleibt beim Ehrenamtlichen. Belege lassen sich schneller zuordnen, offene Beiträge bleiben sichtbar, und Vorstand sowie Kassenprüfer erhalten nachvollziehbaren Zugriff auf relevante Unterlagen.
Was eine passende Lösung leisten sollte
Für einen kleinen Sportverein reicht ein einfacher Ausgabentracker selten aus. Die Software sollte Mitgliedsbeiträge, Rechnungen, Zahlungen, Spenden, Buchungen und den Jahresabschluss in einem zusammenhängenden Ablauf unterstützen. Rollen und Berechtigungen verhindern, dass Trainer, Vorstandsmitglieder oder Kassenprüfer automatisch alles sehen oder ändern können.
Digitalisierung mit Augenmaß
Eine Vereinssoftware nimmt dem Kassenwart keine Prüfung ab. Buchungen, Belege, Zweckzuordnung und Freigaben müssen weiterhin kontrolliert werden. Datenübernahmen hängen von unterstützten Exporten ab, während der Verein Zugriffsrechte selbst sauber einrichten muss.
Eine Entscheidungshilfe zur Auswahl passender Buchhaltungssoftware für Vereine kann die Suche ordnen. Für kleine Budgets zählt weniger die längste Funktionsliste als ein verständlicher Ablauf, den auch der nächste ehrenamtliche Kassenwart sicher bedienen kann.
chapster für Vereinsfinanzen und Zusammenarbeit
chapster wird derzeit als mobile-first Vereinsplattform für iPhone, Android und Browser entwickelt. Geplant ist eine gemeinsame App für Mitglieder und Verantwortliche mit rollenabhängigen Berechtigungen. Der geplante Release soll Mitgliederverwaltung, Termine, Kommunikation, Dokumente und Vereinsfinanzen umfassen. chapster befindet sich derzeit in der Entwicklung. Niemand muss die App installieren, Web und E-Mail bleiben Teil des Ansatzes. Angaben zu Funktionsumfang und Veröffentlichung sollten Sie vor einer Entscheidung prüfen.
Für Vereine, die ihre Abläufe rund um Beiträge, Dokumente und Finanzprozesse zentral organisieren möchten, kann das hilfreich sein. Gerade bei der Zusammenarbeit zwischen Vorstand, Kassenwart und weiteren Verantwortlichen sind klare Rollen, ein gemeinsamer Dokumentenzugriff und nachvollziehbare Freigaben im Alltag besonders wertvoll.
Fazit: Aufgaben des Kassenwarts im Verein sicher organisieren
Die Aufgaben des Kassenwarts im Verein sind vielfältig und gehen weit über das reine Erfassen von Einnahmen und Ausgaben hinaus. Wer Belege sauber ablegt, Zuständigkeiten klar regelt, steuerliche Bereiche trennt und Übergaben strukturiert vorbereitet, schafft die Grundlage für eine belastbare Vereinsfinanzierung. Digitale Werkzeuge können dabei helfen, ersetzen aber nicht die sorgfältige Prüfung durch den Kassenwart und den Vorstand.
FAQ zum Kassenwart im Verein
Welche Aufgaben hat ein Kassenwart im Verein?
Ein Kassenwart kümmert sich in der Regel um Buchführung, Beitragsverwaltung, Belege, Zahlungsverkehr, Kassenbericht und die Vorbereitung des Jahresabschlusses. Je nach Satzung kommen weitere Aufgaben hinzu, etwa die Unterstützung bei Fördermitteln oder die Vorbereitung der Kassenprüfung.
Ist der Kassenwart im Verein gesetzlich vorgeschrieben?
In Deutschland ist der Kassenwart normalerweise kein eigenes gesetzliches Vereinsorgan. Die konkrete Rolle ergibt sich meist aus Satzung, Geschäftsordnung oder Vorstandsbeschlüssen. Rechtlich verantwortlich bleibt der Vorstand im Rahmen der Vereinsorganisation.
Wofür haftet ein Kassenwart im Verein?
Ein Kassenwart haftet nicht für jeden kleinen Fehler automatisch. Relevant wird es vor allem bei grober Fahrlässigkeit, Vorsatz oder bei Pflichtverletzungen im eigenen Zuständigkeitsbereich. Deshalb sind dokumentierte Freigaben, geordnete Belege und klare Abläufe so wichtig.
Wie oft sollte der Kassenwart die Buchführung aktualisieren?
Die Buchführung sollte laufend und zeitnah erfolgen. In der Praxis ist es sinnvoll, Kontoauszüge, Belege und offene Forderungen mindestens wöchentlich oder in festen kurzen Abständen zu prüfen, damit Rückfragen, Beitragsrückstände und fehlende Unterlagen früh auffallen.
Was gehört in die Übergabe an einen neuen Kassenwart?
Zur Übergabe gehören Konten, Kassenbestände, offene Forderungen, laufende Zahlungen, Verträge, Steuertermine, Fördermittel, Zugänge, Vorlagen und ungeklärte Belege. Ein schriftliches Übergabeprotokoll hilft, den aktuellen Stand nachvollziehbar zu dokumentieren.