Kassenbücher für Vereine rechtssicher führen
Kassenbücher für Vereine: Vorlagen, Pflichten, Beispiele und digitale Tools für eine einfache, rechtssichere Buchführung im Verein.

Aktualisiert am
Ein Vereinsabend läuft oft erst mal harmlos: zwei neue Quittungen vom Hallenboden, ein Online-Überweisungsbeleg, der noch nicht sauber zugeordnet ist, und nebenbei fragt der Vorstand, wer nach dem Wechsel im Amt eigentlich die Kasse weiterführt. Genau an dieser Stelle zeigt sich, ob ein Kassenbuch nur irgendwie mitläuft oder ob es dem Verein wirklich den Rücken freihält. Wer Kassenbücher für Vereine sauber führt, macht nicht Bürokratie um der Bürokratie willen, sondern schafft Ordnung für Prüfung, Übergabe und Jahresabschluss.
Gerade in Deutschland ist das kein Randthema. Im April 2022 waren 615.759 Vereine im Vereinsregister eingetragen, also eine sehr große und organisatorisch vielfältige Landschaft, und die Zahl stieg laut Bundeszentrale für politische Bildung von rund 86.000 im Jahr 1960 auf rund 616.000 im Jahr 2022, also etwa auf das Siebenfache. Kleine Vereine mit wenigen Helfern, Sportgruppen mit Barkasse, Chöre mit Eintrittsgeldern und Fördervereine mit Spenden laufen zwar unterschiedlich, brauchen aber denselben roten Faden: nachvollziehbare, vollständige und prüfbare Finanzaufzeichnungen.
Das Wichtigste in Kürze
Kassenbücher für Vereine dokumentieren Bargeldbewegungen chronologisch, nachvollziehbar und prüfbar.
Wichtige Pflichtangaben sind Datum, Belegnummer, Buchungstext, Betrag, Kategorie und Kassenbestand.
Bar- und Bankvorgänge sollten im Verein immer getrennt erfasst werden.
Papier, Tabellen und digitale Tools haben jeweils eigene Vor- und Nachteile.
Ein monatlicher Kassenabschluss hilft, Fehler früh zu erkennen und sauber zu korrigieren.
Belege und Aufzeichnungen müssen in der Regel zehn Jahre aufbewahrt werden.
Für Übergaben, Kassenprüfung und Jahresabschluss ist ein ordentlich geführtes Kassenbuch besonders wichtig.
Warum Kassenbücher für Vereine so wichtig sind
Wenn der Schatzmeister im Sportverein nach drei Jahren aufhört und die Nachfolgerin nur einen Schuhkarton mit Belegen bekommt, ist das kein Einzelfall, sondern Vereinsalltag mit leichtem Nervenzusammenbruch. Genau hier trennt sich ein brauchbares Kassenbuch von einer Zettelwirtschaft mit guten Vorsätzen. Das Kassenbuch hält nicht nur Einnahmen und Ausgaben fest, sondern macht sichtbar, was wann passiert ist und warum der Bestand am Ende noch stimmt.
Was das Kassenbuch im Vereinsalltag leisten muss
Ein Kassenbuch ist die chronologische Spur eurer Bargeschäfte. Es stützt die Kassenprüfung, hilft bei der Entlastung des Vorstands und ist die Basis für den Jahresabschluss. Gerade bei ehrenamtlich geführten Vereinen ist das wichtig, weil Zuständigkeiten wechseln und Wissen sonst gern in privaten Notizen verschwindet, zusammen mit dem Kugelschreiber.
Praktisch gedacht: Ein gutes Kassenbuch beantwortet drei Fragen sofort, Wer hat was wann bezahlt, womit ist es belegt, und stimmt der Bestand noch?
Warum saubere Kassenführung im Verein keine Kür ist
Die Vereinslandschaft ist groß, aber das Geld im einzelnen Verein bleibt überschaubar und trotzdem empfindlich. Mitgliedsbeiträge, Spenden, Zuschüsse, Veranstaltungseinnahmen und laufende Ausgaben müssen über das Jahr hinweg ordentlich dokumentiert werden. Wer das konsequent macht, erspart sich spätere Diskussionen über vergessene Einnahmen, doppelte Erfassungen oder das war doch nur bar und klein.
Für den Alltag heißt das, dass ein Kassenbuch nicht nur für große Vereine mit Verwaltungskraft sinnvoll ist. Auch ein Chor mit wenigen Konzerten oder ein Förderverein mit ein paar Aktionen im Jahr braucht eine verlässliche Linie. Die Form kann schlicht sein, Papier, Tabelle oder digital. Entscheidend ist, dass jede Buchung nachvollziehbar bleibt.
Pflichtangaben im Kassenbuch für Vereine
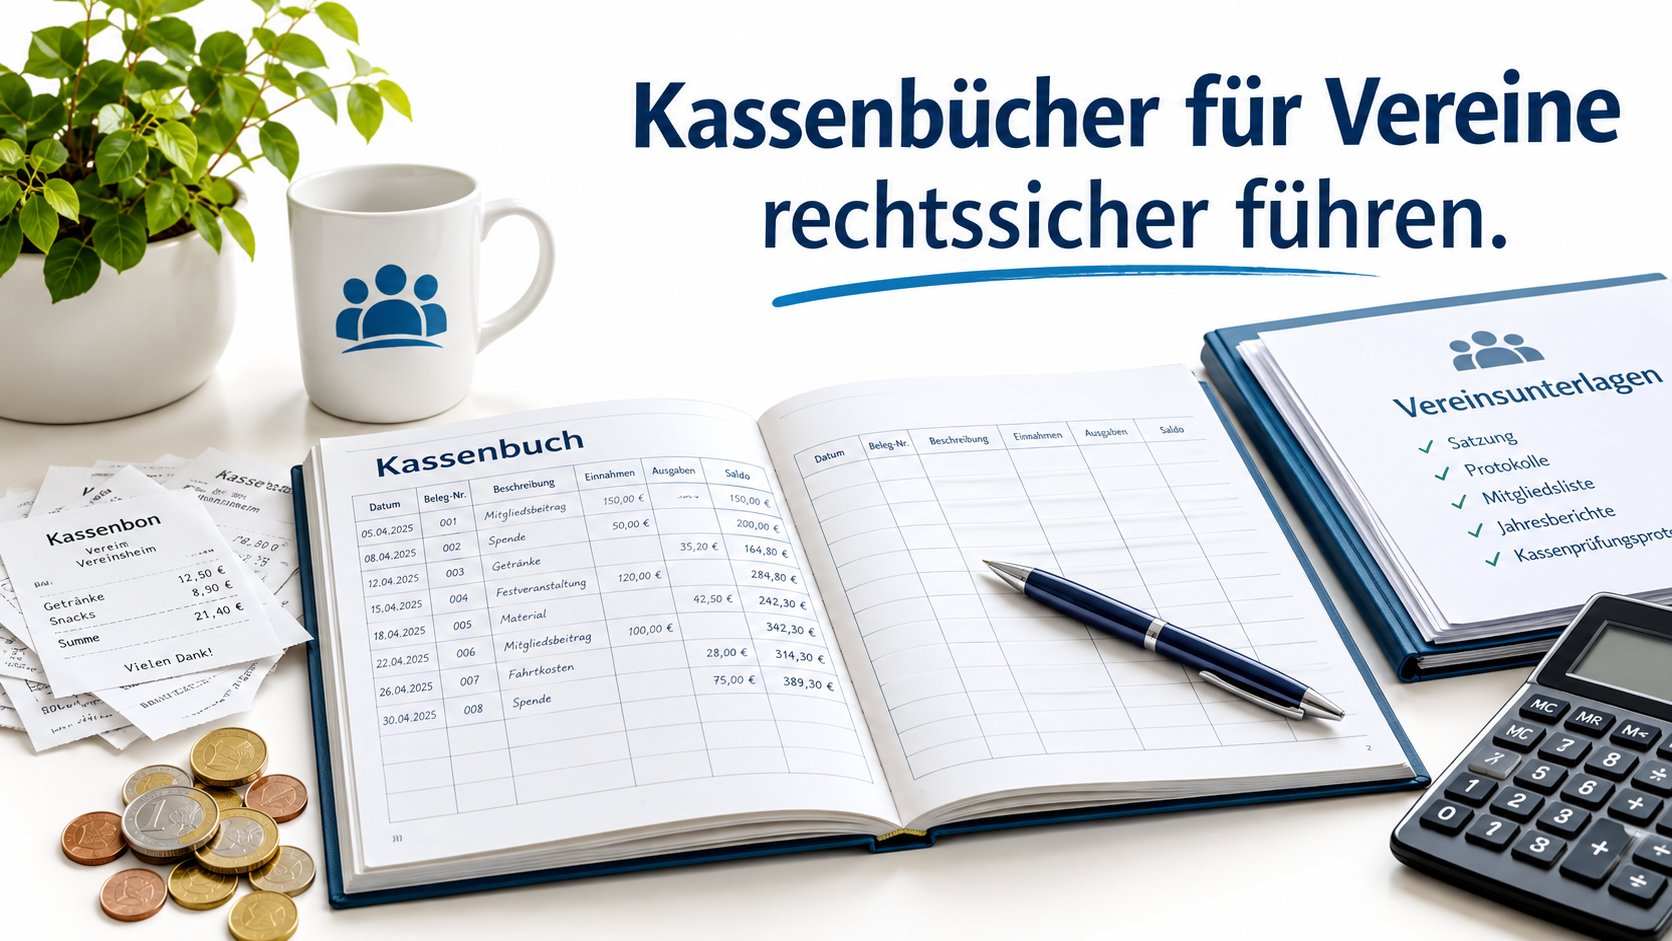
Ein Eintrag im Kassenbuch muss knapp sein und trotzdem alles hergeben, was später geprüft werden kann. Nach § 146 AO sind Kasseneinnahmen und Kassenausgaben grundsätzlich täglich festzuhalten, zeitlich geordnet und inhaltlich nachvollziehbar. In der Praxis gehören dazu mindestens Datum, Belegbezug, Buchungstext, Betrag, Kategorie und der daraus entstehende Kassenbestand.
Diese Angaben muss ein Kassenbuch-Eintrag enthalten
Ein Eintrag ohne Datum oder ohne Belegbezug ist später kaum prüfbar, deshalb hilft eine feste Reihenfolge. Ein Kassenwart im Förderverein notiert eine Spende nicht nur als Einnahme, sondern mit Datum, Spendenzweck und Belegnummer. Im Chor reicht bei einer Konzertkasse nicht Kasse Abend, sondern besser Eintritt Konzert Frühjahr, Beleg 14.
Datum: Damit klar bleibt, wann der Vorgang passiert ist.
Belegbezug: Damit Rechnung, Quittung oder Eigenbeleg später gefunden wird.
Buchungstext: Kurz, aber aussagekräftig, nicht nur divers.
Betrag: Mit klarem Vorzeichen für Einnahme oder Ausgabe.
Kategorie: Etwa Mitgliedsbeitrag, Veranstaltung, Material, Spende.
Kassenbestand: Damit der rechnerische Stand jederzeit sichtbar bleibt.
Welche Zusatzangaben den Vereinsalltag erleichtern
Eine fortlaufende Belegnummer spart Diskussionen bei der Prüfung. Sinnvoll ist auch die Trennung von Bar- und Bankvorgängen, damit der Bargeldbestand nicht mit Kontobewegungen vermischt wird. Eigenbelege sind nur dann sinnvoll, wenn wirklich kein Originalbeleg beschafft werden kann, etwa bei einem kleinen Barkauf auf dem Flohmarktstand. Ein Kontoauszug ersetzt keine Barkassenbuchung, sondern gehört als Nachweis zum Bankvorgang.
Merksatz: Wenn ein anderer Mensch den Eintrag in drei Monaten noch versteht, ist er wahrscheinlich brauchbar.
Kassenbuch für Vereine, Papier, Tabelle oder App
Die Form entscheidet nicht über Rechtssicherheit, aber sehr wohl darüber, wie viel Reibung ihr im Alltag habt. Papier wirkt harmlos, bis jemand korrigieren will. Tabellen sind flexibel, bis drei Leute parallel daran arbeiten. Eine App nimmt nicht jede Arbeit ab, kann aber Übergaben, Belege und Zugriffe deutlich sauberer abbilden.
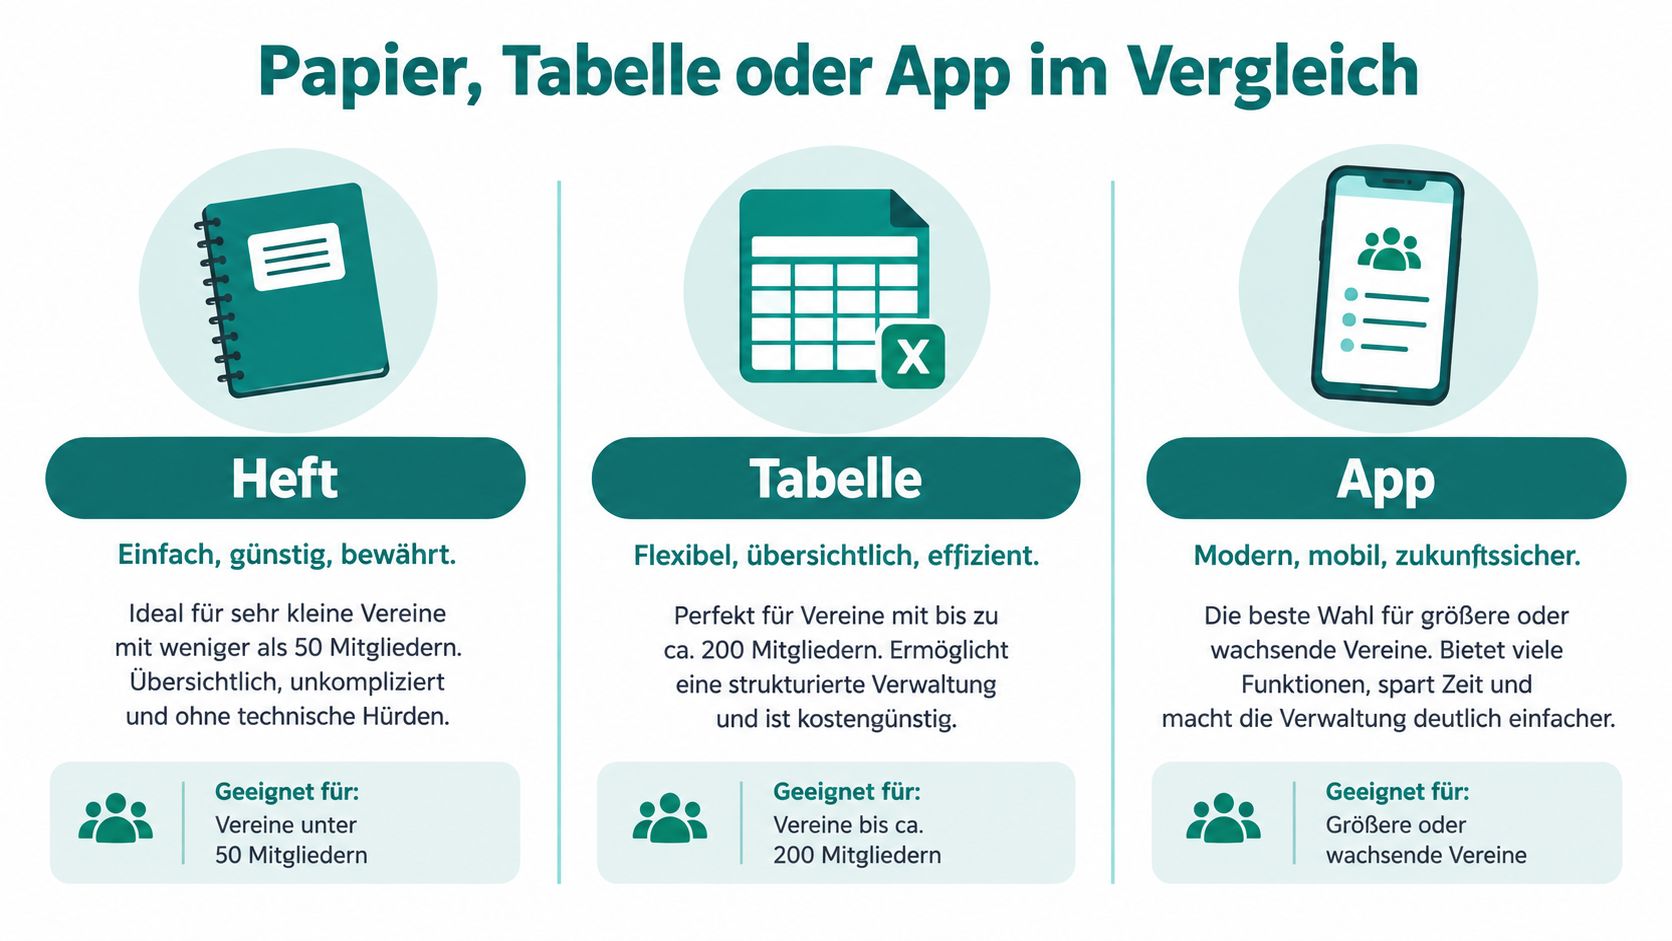
Wann ein Kassenbuch auf Papier noch funktioniert
Ein Heft reicht oft für sehr kleine Vereine, in denen eine Person alles führt und kaum Bargeld bewegt wird. Es ist billig, direkt und überall dabei. Die Schwäche kommt bei Korrekturen, Nachträgen und Übergaben, denn ein durchgestrichener Eintrag sieht schnell nach Improvisation aus, auch wenn er ehrlich gemeint war.
Wo Tabellen praktisch sind und wo Risiken entstehen
Eine Tabelle ist für viele Vereine der erste digitale Schritt. Sie ist schnell aufgebaut und leicht anpassbar. Das Problem liegt eher im Zusammenspiel, wenn mehrere Versionen im Umlauf sind oder aus Versehen eine alte Datei weitergeführt wird. Dann ist am Ende niemand sicher, welche Fassung die gültige ist.
Welche Vorteile digitale Tools für Vereine bieten
Spezialisierte Vereinssoftware bringt Struktur in Belege, Rollen und Auswertungen. Das hilft besonders bei wachsenden Vereinen, mehreren Abteilungen oder häufigen Übergaben. Wer sich mit den Finanzfunktionen im Vereinskontext beschäftigt, findet einen passenden Überblick unter den Finanzfunktionen von chapster.
| Form | Stärken | Schwächen |
|---|---|---|
| Heft | Einfach, günstig, sofort verständlich | Schwer korrigierbar, mühsam bei Übergaben |
| Tabelle | Flexibel, schnell anpassbar | Versionschaos, Abhängigkeit von Pflege |
| App | Rollen, Belege, Zugriff und Verlauf besser trennbar | Muss zum Vereinsalltag passen |
Beispiele für Kassenbuch-Einträge im Verein
Die folgenden Beispiele sind erfundene Praxisszenarien, aber sie zeigen, wie ein Eintrag im Alltag aussehen kann. Der Punkt ist nicht, irgendeine perfekte Buchhaltung zu imitieren, sondern eine Form zu haben, die auch bei Stress noch funktioniert. Einträge bleiben am besten knapp, eindeutig und ohne kreative Ausschmückung.
Sportverein
Ein Jugendteam bezahlt Startgeld und später fällt Hallenmiete an. Der Eintrag könnte so aussehen:
12.03.2025, Beleg 21, Startgeld Turnier Jugend U14, 45,00 EUR, Ausgabe, Kassenbestand 315,00 EUR
15.03.2025, Beleg 22, Hallenmiete März, 80,00 EUR, Ausgabe, Kassenbestand 235,00 EUR
Chor
Beim Chor kommen Eintrittsgelder für ein Konzert rein, danach wird Notenmaterial gekauft.
22.04.2025, Beleg 8, Eintritt Konzertabend, 160,00 EUR, Einnahme, Kassenbestand 460,00 EUR
24.04.2025, Beleg 9, Notenmaterial Frühjahrsprojekt, 38,50 EUR, Ausgabe, Kassenbestand 421,50 EUR
Förderverein
Ein Förderverein bekommt eine Spende und setzt später einen Zuschuss für ein Projekt ein.
03.05.2025, Beleg 5, Spende Förderaktion, 100,00 EUR, Einnahme, Kassenbestand 521,50 EUR
19.05.2025, Beleg 6, Zuschuss Projektmaterial, 60,00 EUR, Ausgabe, Kassenbestand 461,50 EUR
Wird Mehrwertsteuer relevant, gehört sie in die Buchungssystematik des Vereins, nicht in den Bauchgefühl-Ordner. Fehlt ein Beleg, sollte das nicht mit Schweigen überspielt werden, sondern mit einem Eigenbeleg sauber dokumentiert werden.
Monatlicher Kassenabschluss im Verein
Ein Monatsabschluss muss nicht feierlich sein, aber er sollte immer gleich ablaufen. So vermeiden Vereine, dass der Kassenstand erst beim Kassenprüfer auf dem Tisch landet und dort zum Überraschungsei wird. Regelmäßigkeit ist hier wichtiger als Heldentum am letzten Abend vor der Mitgliederversammlung.
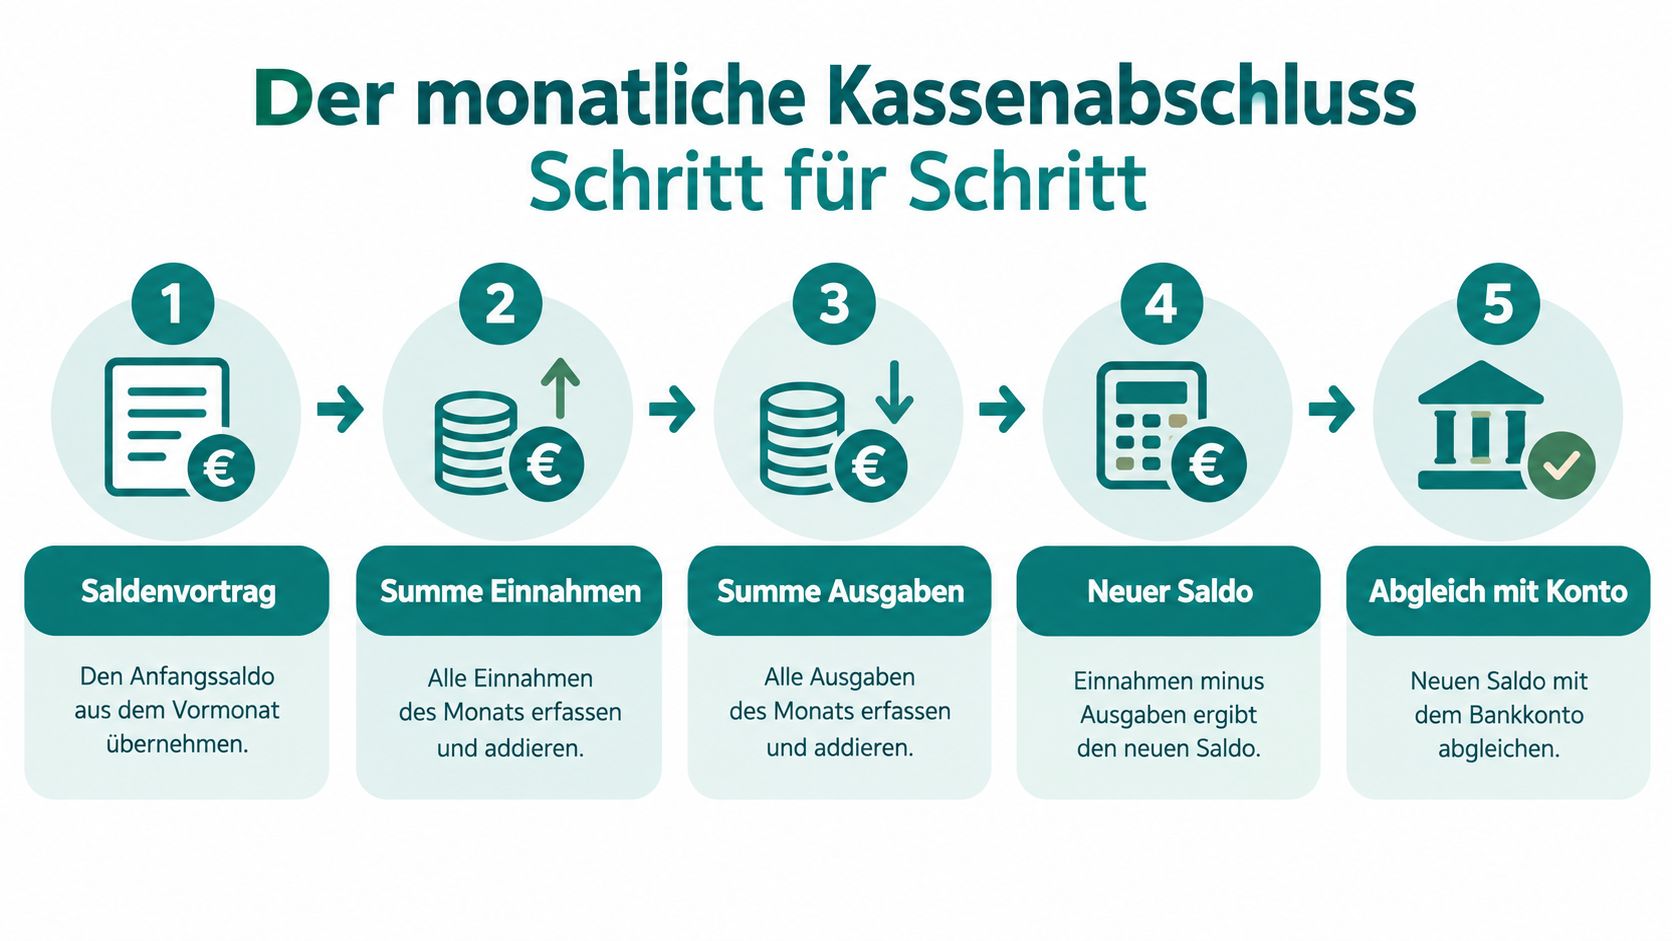
So läuft der Kassenabschluss Schritt für Schritt
Saldenvortrag prüfen. Der alte Stand muss stimmen, sonst ist die ganze Rechnung schief.
Einnahmen summieren. Alle passenden Buchungen des Monats zusammenziehen.
Ausgaben summieren. Auch kleine Beträge nicht später zusammenklauben.
Neuen Saldo berechnen. Einnahmen minus Ausgaben, sauber und sichtbar.
Mit Bargeld und Konto abgleichen. Der rechnerische Bestand muss zum tatsächlichen passen.
Typische Fehler im Kassenabschluss
Typisch sind vergessene Kleinstbeträge, doppelte Buchungen und Zahlendreher beim Übertrag. Auch ein falscher Anfangsbestand zieht den ganzen Monat schief. Deshalb sollte der Abgleich nicht erst am Jahresende passieren, sondern jeden Monat, wenn die Erinnerung noch frisch ist.
Wenn der rechnerische und der tatsächliche Bestand nicht zusammenpassen, gehört zuerst der Vorgang geprüft, nicht die Schuldfrage.
Korrekturen, Stornos und fehlende Belege im Kassenbuch
Ein falscher Betrag steht schneller im Heft, als man später erklären möchte. Dann hilft nur eine saubere Korrektur, und zwar so, dass der ursprüngliche Eintrag nachvollziehbar bleibt. Änderungen oder Löschungen dürfen bei elektronischen Buchungen nicht einfach verschwinden, der Weg der Berichtigung muss erkennbar sein.
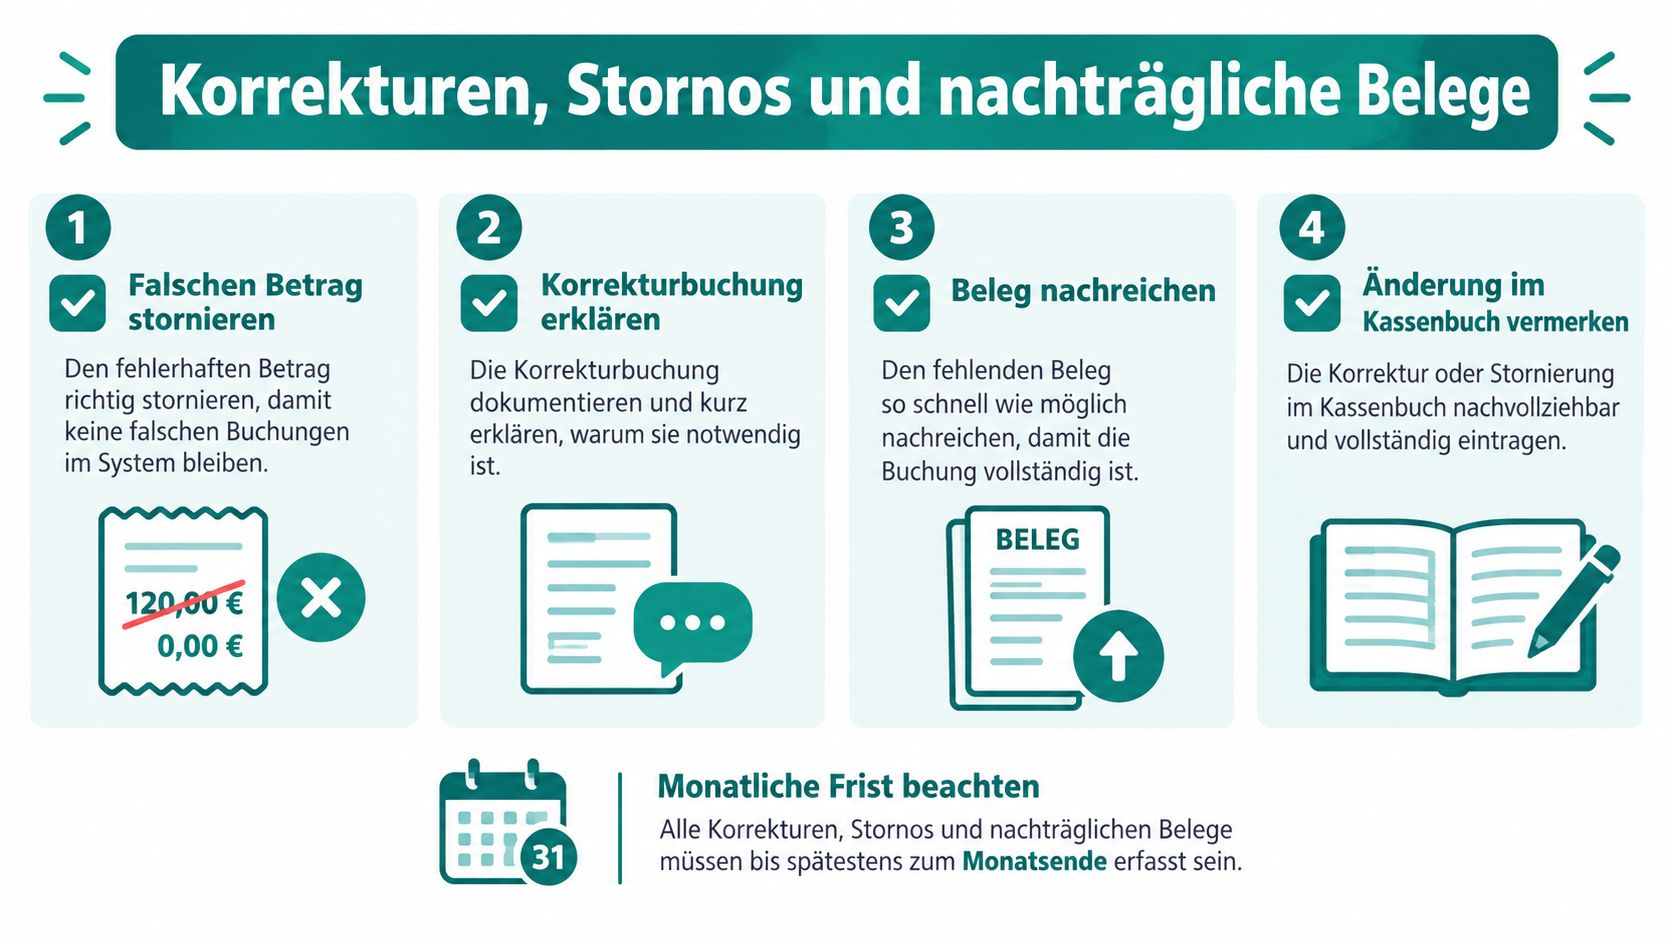
So funktionieren Korrekturen im Vereinsalltag
Falschen Betrag stornieren: Nicht überschreiben, sondern mit einer Gegenbuchung ausgleichen.
Korrekturbuchung erklären: Kurz festhalten, was falsch war und warum.
Beleg nachreichen: Der Originalbeleg bleibt der Maßstab.
Änderung vermerken: Im Kassenbuch muss sichtbar bleiben, was angepasst wurde.
Ein kleines Beispiel aus der Praxis: Bei Beleg 22 wurde versehentlich 80,00 EUR statt 38,50 EUR erfasst. Die Korrektur läuft dann als Gegenbuchung von -41,50 EUR mit dem Hinweis Korrektur zu Beleg 22, Betrag falsch erfasst. So bleibt der Kassenbestand sauber und die Spur zum Ursprungseintrag erhalten.
Was bei nachträglich eingereichten Quittungen hilft
Im Vereinsalltag tauchen Quittungen oft erst später auf, nach einer Veranstaltung oder weil jemand privat etwas vorgestreckt hat. Dann gehört der Geschäftsvorfall mit seinem ursprünglichen Datum in die Buchung, ergänzt um den später eingereichten Beleg und eine klare Zuordnung. Ein fester Sammelpunkt am Monatsende hilft, damit Belege nicht in Taschen, Jacken oder Chatverläufen liegen bleiben.
Aufbewahrung, digitale Ablage und GoBD im Verein
Bücher, Aufzeichnungen und Buchungsbelege müssen grundsätzlich zehn Jahre aufbewahrt werden, und die Frist beginnt mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung gemacht oder der Beleg entstanden ist (§ 147 AO). Ein Kassenbuch aus 2025 bleibt damit regelmäßig bis Ende 2035 aufbewahrungspflichtig, sofern keine steuerliche Sonderregel greift. Für den Verein heißt das, Aufbewahrung ist kein Schlusskapitel, sondern Teil der laufenden Ordnung.
Was digital möglich ist und was nicht ausreicht
Digitale Ablage ist zulässig, wenn die Wiedergabe lesbar bleibt und inhaltlich mit den Originalunterlagen übereinstimmt. Die GoBD verlangen für elektronische Verfahren, dass Daten im Ursprungsformat aufbewahrt werden und die Belege gesichert sowie unverlierbar bleiben. Ein bloßer PDF-Ausdruck reicht deshalb nicht als alleinige Strategie, wenn das eigentliche System mehr Informationen enthält als die abgelegte Datei.
Wie eine praktische Belegablage im Verein aussieht
Monatlich sichern: Nicht erst zum Jahresende alles zusammensuchen.
Belege direkt zuordnen: Jede Buchung braucht ihren Nachweis am selben Ort.
Jahresexport fest ablegen: Ein unveränderbarer Export erleichtert Prüfung und Übergabe.
Klare Ordnerstruktur nutzen: Monat, Bereich, Vorgang. Mehr braucht es oft nicht.
Wer sich tiefer mit digitaler Vereinsbuchhaltung befasst, findet in diesem Überblick zur Buchhaltungssoftware für Vereine einen passenden Einstieg in die Systemfrage.
Kassenprüfung, Verantwortung und Vorstandsübergabe
Kassenprüfung ist mehr als Zahlen abtippen. Sie unterstützt den Vorstand bei der Entlastung und wird im Verein oft erst dann ernst genommen, wenn jemand neu übernimmt oder die Abteilungskasse plötzlich zwei Namen kennt, die sich gegenseitig für zuständig halten. Ein pauschaler Rhythmus passt nicht für jeden Verein, weil Veranstaltungen, Bargeld und Wechsel im Ehrenamt unterschiedlich risikoreich sind.
Warum ein risikobasiertes Prüfmodell sinnvoll ist
Ein brauchbares Modell startet mit einem Kassensturz bei Übergabe. Danach folgt eine Belegprüfung per Stichprobe, der Abgleich von Kassenbuch, Konto und tatsächlichem Bargeld und, falls mehrere Bereiche geführt werden, getrennte Berichte für Hauptverein und Abteilungen. So bleibt die Prüfung überschaubar, ohne blind zu sein.
Wer prüft und was die Satzung regelt
Wer prüfen darf, wer entlastet und wie oft geprüft wird, steht nicht im luftleeren Raum, sondern in der Satzung. Gerade bei jungen Ehrenamtlichen ist eine saubere Rollenverteilung wichtig, damit Verantwortung nicht nur freundlich verteilt, sondern auch nachvollziehbar dokumentiert wird. Eine gute Übergabe hält Wissen im Verein, statt es an einzelne Personen zu binden.
Mehr zur praktischen Rolle im Alltag steht unter den Aufgaben des Kassenwarts im Verein.
Unterschiede zwischen Deutschland und Österreich
Deutschland und Österreich folgen beim Grundgedanken derselben Logik, aber die Details sind nicht identisch. Wer in beiden Ländern aktiv ist, sollte also nicht einfach eine deutsche Vorlage auf österreichische Verhältnisse kleben, auch wenn das in Vereinen manchmal erstaunlich beliebt ist.
Worauf Vereine besonders achten sollten
In Deutschland sind die Anforderungen an zeitnahe, geordnete und nachvollziehbare Aufzeichnungen eng mit AO und GoBD verbunden. Für Österreich gelten eigene steuerliche und vereinsrechtliche Regeln, die im Detail geprüft werden müssen. Das betrifft vor allem Aufbewahrung, Buchführungspflichten und die Frage, wann digitale Ablagen anerkannt werden.
Was das für die Praxis bedeutet
Für grenznahe Vereine heißt das vor allem, Zuständigkeiten und Ablage getrennt zu denken. Ein deutscher Rechnungsordner ersetzt keine österreichische Prüfung, und umgekehrt auch nicht. Wer mit Förderungen, Veranstaltungen oder gemeinsamen Projekten arbeitet, sollte die Unterlagen je Land sauber trennen und die jeweilige Rechtslage gesondert prüfen.
Vorlage für Kassenbücher für Vereine und Schnellstart
Eine gute Vorlage braucht nicht viele Spalten, aber die richtigen. Wer ein neues Kassenbuch anlegt, sollte mit einer klaren Struktur starten, statt später mühsam umzuformatieren. Der erste Eintrag sollte den Anfangsbestand eindeutig zeigen, damit von Anfang an klar ist, womit das Jahr begonnen hat.
Druckfähige Grundstruktur
Datum
Belegnummer
Buchungstext
Kategorie
Einnahme
Ausgabe
Kassenbestand
Bemerkung
Schnellstart für den ersten Monat
Eröffnungsbestand festhalten.
Jede Buchung sofort mit Beleg erfassen.
Bar und Bank getrennt behandeln.
Am Monatsende den Bestand abgleichen.
Belege zusammen mit der Buchung archivieren.
Offene Fragen direkt im Vorstand klären, nicht im nächsten Jahr.
chapster für die digitale Kassenführung im Verein
Wenn ein Verein nicht nur ein Kassenbuch führen, sondern auch Belege, Zuständigkeiten und Übergaben sauber organisieren will, ist eine digitale Lösung oft der nächste sinnvolle Schritt. Gerade dann, wenn mehrere Personen mitarbeiten oder Unterlagen nicht an privaten Geräten und Chatverläufen hängen sollen, spart eine zentrale Struktur Zeit und Rückfragen.
chapster bündelt genau diese Abläufe in einer Vereinsapp. Finanzen, Belege und Rollen lassen sich gemeinsam denken, ohne dass der halbe Vorstand in komplizierte Prozesse gedrängt wird. Wer prüfen möchte, ob das zum eigenen Verein passt, findet weitere Informationen auf chapster.
Fazit zu Kassenbüchern für Vereine
Kassenbücher für Vereine sind weit mehr als eine formale Pflicht. Sie schaffen Transparenz im Alltag, erleichtern die Kassenprüfung, machen Vorstandswechsel sauberer und helfen dabei, Einnahmen und Ausgaben jederzeit nachvollziehbar zu dokumentieren. Wer von Anfang an auf klare Einträge, vollständige Belege, regelmäßige Abschlüsse und eine passende Struktur setzt, spart sich später viel Aufwand und unnötige Diskussionen.
FAQ zu Kassenbüchern für Vereine
Muss ein Verein ein Kassenbuch führen?
Sobald im Verein Bargeldbewegungen anfallen, ist ein sauber geführtes Kassenbuch sinnvoll und in der Praxis oft unverzichtbar. Es dokumentiert Einnahmen und Ausgaben nachvollziehbar und unterstützt Prüfung, Vorstand und Jahresabschluss.
Welche Angaben gehören in ein Kassenbuch für Vereine?
Mindestens enthalten sein sollten Datum, Belegnummer oder Belegbezug, Buchungstext, Betrag, Kategorie und der aktuelle Kassenbestand. Je klarer der Eintrag, desto leichter ist die spätere Prüfung.
Reicht eine Excel-Tabelle als Kassenbuch im Verein aus?
Für kleine Vereine kann eine Tabelle funktionieren, wenn sie konsequent gepflegt wird. Problematisch wird es oft bei Korrekturen, Versionsständen, mehreren Verantwortlichen und einer fehlenden klaren Ablage der Belege.
Wie lange müssen Vereine Kassenbuch und Belege aufbewahren?
Grundsätzlich gilt für Bücher, Aufzeichnungen und Buchungsbelege eine Aufbewahrungsfrist von zehn Jahren. Maßgeblich sind dabei die steuerlichen Vorgaben, etwa nach § 147 AO.
Wie werden Fehler im Kassenbuch richtig korrigiert?
Fehler sollten nicht einfach gelöscht oder überschrieben werden. Besser ist eine nachvollziehbare Korrektur oder Gegenbuchung mit kurzer Erklärung, damit der ursprüngliche Vorgang weiterhin erkennbar bleibt.