Vereinsbuchhaltung für kleine Vereine: der Praxisleitfaden
Vereinsbuchhaltung Schritt für Schritt erklärt: Buchungen, Belege, Beiträge und Jahresabschluss sicher im Ehrenamt meistern.

Aktualisiert am
Du kennst das vielleicht: Der Vorstand sitzt am Küchentisch, der Kassenwart schiebt einen Ordner mit Belegen hin und her, und irgendwer sagt den Satz, den kleine Vereine viel zu oft hören, aber nie gern: „Das machen wir später in Ruhe.“ Später wird dann schnell zu „nach dem Sommerfest“, danach zu „vor der Hauptversammlung“, und am Ende sucht jemand eine Rücklastschrift zwischen Spendenquittungen und Bratwurstbelegen. Genau da fängt eine gute Vereinsbuchhaltung an, nicht bei trockener Theorie, sondern bei einem Ablauf, der euch im Alltag entlastet.
Das Wichtigste in Kürze
Vereinsbuchhaltung wird im Alltag leichter, wenn ihr mit festen Prozessen statt mit Einzelaktionen arbeitet.
Die fünf Grundlagen sind Kontenplan, vollständige Belege, getrennte Tätigkeitsbereiche, Vier-Augen-Prinzip und Jahresabschluss.
Mitgliedsbeiträge, Spenden, Zweckbetrieb und wirtschaftliche Einnahmen sollten sauber getrennt gebucht werden.
Ein monatlicher Kassenprozess verhindert Sucharbeit vor der Kassenprüfung und der Mitgliederversammlung.
Besonders wichtig ist die saubere Unterscheidung zwischen Beitrag, Spende und entgeltlicher Leistung.
Kleine Vereine brauchen meist keine komplizierte Lösung, sondern eine prüfbare, verständliche und konsequent gepflegte Buchhaltung.
Vereinsbuchhaltung und die vier Tätigkeitsbereiche sauber trennen
Vereinsbuchhaltung im Monatsrhythmus, der Kassenprozess in sechs Schritten
Mitgliedsbeitrag oder Spende richtig in der Vereinsbuchhaltung erfassen
Drei Vereine, ein Geschäftsjahr, Beispiele für Vereinsbuchhaltung in der Praxis
Jahresabschluss, Aufbewahrung und nächste Schritte in der Vereinsbuchhaltung
Die fünf Bausteine einer sauberen Vereinsbuchhaltung
Das Herzstück ist simpel, auch wenn es auf den ersten Blick nach mehr aussieht. Eine belastbare Buchhaltung ruht auf fünf Bausteinen: ein klarer Kontenplan, vollständige Belege, die saubere Trennung der Tätigkeitsbereiche, eine zweite prüfende Person und ein nachvollziehbarer Jahresabschluss. Wer diese fünf Dinge im Griff hat, muss weniger improvisieren, weniger erklären und streitet seltener über Beträge, die am Ende doch nur falsch zugeordnet waren.
Praktische Regel: Was nicht belegt ist, ist im Verein fast immer auch schwer zu erklären. Und was erst nachträglich „irgendwie passt“, passt bei der Kassenprüfung meistens gar nicht.
Für kleine Vereine heißt das nicht, dass plötzlich alles kompliziert wird. Ein Sportverein braucht keine Buchhaltungsoper an der Stelle, an der nur Trikots bezahlt und Mitgliedsbeiträge eingezogen werden. Ein Chor profitiert schon davon, wenn Konzertkasse, Spenden und Reisekosten nicht in einem Sammelposten verschwinden. Und ein Förderverein merkt sehr schnell, dass saubere Zuordnung Vertrauen schafft, weil die Mittelverwendung später nicht erst entwirrt werden muss.
| Baustein | Bedeutung | Typische Aufgabe |
|---|---|---|
| Kontenplan | Ordnet Einnahmen und Ausgaben klar zu | Beiträge, Spenden und Veranstaltungsumsätze getrennt erfassen |
| Belege | Machen jede Buchung nachvollziehbar | Rechnung, Quittung oder Eigenbeleg ablegen |
| Tätigkeitsbereiche | Trennen steuerlich unterschiedliche Vorgänge | Ideell, Vermögensverwaltung, Zweckbetrieb, wirtschaftlicher Geschäftsbetrieb |
| Zweite Person | Schafft Kontrolle ohne Drama | Monatskontrolle und Plausibilitätscheck |
| Jahresabschluss | Fasst das Jahr prüfbar zusammen | Buchungsliste, Belegindex und Abschluss vorbereiten |
Wenn ihr die Buchführung im Verein strukturiert aufbauen wollt, hilft auch ein sauberer Leitfaden zum Thema Buchführung im Verein verstehen als fachliche Ergänzung zur internen Organisation.
Vereinsbuchhaltung und die vier Tätigkeitsbereiche sauber trennen
Die Trennung der Tätigkeitsbereiche klingt erstmal nach Paragrafen mit schlechter Laune, ist in der Praxis aber einfach eine Ordnungsfrage. Ein Verein kann parallel unterschiedliche Arten von Einnahmen und Ausgaben haben, und genau deshalb muss die Buchhaltung sichtbar machen, woher Geld kommt und wofür es wieder rausgeht. Die Abgabenordnung verlangt diese Trennung über § 140 AO für aus anderen Gesetzen entstehende Pflichten, und ein Verein kann ideelle Tätigkeiten, Vermögensverwaltung, Zweckbetriebe und wirtschaftliche Geschäftsbetriebe parallel führen.
Was in der Vereinsbuchhaltung wohin gehört
Der ideelle Bereich ist das klassische Vereinsleben ohne wirtschaftlichen Zweck. Dort landen typischerweise Mitgliedsbeiträge und Spenden, also das Geld, mit dem der Verein überhaupt arbeiten kann. Die Vermögensverwaltung betrifft Erträge aus vorhandenem Vereinsvermögen, etwa Zinsen oder Mieten, sofern sie nicht in einen anderen steuerlichen Bereich fallen.
Der Zweckbetrieb ist der Bereich, in dem der Verein seinen eigentlichen Zweck erfüllt und dabei Einnahmen erzielt, etwa bei einer Veranstaltung mit klarer Vereinszweck-Nähe. Der wirtschaftliche Geschäftsbetrieb umfasst Vorgänge mit marktnäherem Charakter, zum Beispiel Verkauf, Bewirtung oder Werbeleistungen. Wer diese vier Bereiche vermischt, produziert keine kreative Vereinskasse, sondern spätere Rückfragen.
Eine gute Faustregel lautet: Wenn ein Zahlungsvorgang ohne Kontext nicht erklärbar ist, war die Trennung vorher schon zu unscharf. Ein Trikotverkauf im Sportverein gehört nicht einfach in denselben Topf wie der Monatsbeitrag. Ein Konzert im Chor ist nicht automatisch „alles Kultur“, wenn zusätzlich Bewirtung und Sponsoring laufen. Und ein Förderverein sollte Fördermittel nicht so buchen, als wären es private Rücklagen aus der Kaffeekasse.
| Bereich | Typische Einnahme | Typische Ausgabe |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, Spenden | Vereinszweck, Verwaltung, Kommunikation |
| Vermögensverwaltung | Zinsen, Mieten | Erhalt und Verwaltung des Vermögens |
| Zweckbetrieb | Eintritt für zweckbezogene Veranstaltungen | Aufwand der Veranstaltung |
| Wirtschaftlicher Geschäftsbetrieb | Verkauf, Bewirtung, Werbung | Wareneinsatz, Personal, Werbung |
Wer die Bereiche nicht trennt, spart nicht Zeit, sondern verschiebt Arbeit nur in die nächste Prüfung.
Vereinsbuchhaltung im Monatsrhythmus, der Kassenprozess in sechs Schritten
Eine gute Vereinsbuchhaltung lebt nicht vom Jahresend-Feuerwehrmodus, sondern von einem Monatsrhythmus, der sich wiederholen lässt. Wer jeden Monat dieselben sechs Schritte sauber durchgeht, spart sich später die Suche nach Belegen zwischen Sporttasche, Notenmappe und Förderantrag. Das Prinzip ist schlicht: Beleg erfassen, Buchung zuordnen, Konto prüfen, offene Posten klären, eine zweite Person drüberschauen lassen, den Abschluss festhalten.
So läuft ein Monat in der Vereinsbuchhaltung wirklich sauber
Der erste Schritt ist die Belegerfassung. Ein Beleg gehört direkt nach Eingang oder Entstehung abgelegt, nicht erst, wenn Zeit übrig ist, denn Zeit ist im Ehrenamt oft genauso selten wie der passende Schlüssel fürs Vereinsheim. Danach folgt die Zuordnung zur richtigen Buchung, mit Datum, Betrag, Zahlungspartner, Zahlungsweg, Zweck und Tätigkeitsbereich.
Der zweite Schritt ist der Kontoabgleich. Hier wird geprüft, ob der Kontoauszug zu den Buchungen passt, damit Rücklastschriften, doppelte Zahlungen oder falsch zugeordnete Mitgliedsbeiträge nicht unbemerkt bleiben. Offene Posten müssen getrennt geführt werden, sonst verschwinden Beitragsrückstände oder noch nicht erstattete Auslagen in einer hübsch unbrauchbaren Gesamtsumme.
Der vierte Schritt ist die Plausibilitätskontrolle durch eine zweite Person. Das ist kein Misstrauensvotum, sondern normale Vereinsvernunft. Wer zu zweit prüft, findet typische Fehler schneller, meist Verwechslungen, Tippfehler oder eine Rechnung, die versehentlich beim falschen Projekt gelandet ist.
Der sechste Schritt ist die Dokumentation des Monatsabschlusses. Dazu gehört eine klare Liste der erledigten Buchungen, eine markierte Liste der Ausnahmen und ein kurzer Blick darauf, ob jede Bewegung belegt oder begründet ist. Genau hier geraten viele kleine Vereine ins Stolpern, weil private Auslagen ohne Erstattungsbeleg, Sammelbuchungen ohne Einzelaufstellung oder nachträgliche Änderungen ohne Protokoll später niemandem Freude machen, auch nicht dem Vorstand.
| Schritt | Wer | Ergebnis |
|---|---|---|
| Beleg erfassen | Kassenwart oder Beauftragte | Beleg liegt chronologisch vor |
| Buchungsdaten zuordnen | Kasse oder Verwaltung | Vorgang ist fachlich eingeordnet |
| Kontoauszug abgleichen | Kassenwart | Zahlung und Buchung stimmen überein |
| Offene Posten führen | Verwaltung oder Beitragsverantwortliche | Rückstände bleiben sichtbar |
| Plausibilität prüfen | Zweite Person | Fehler und Ausnahmen werden erkannt |
| Monatsabschluss dokumentieren | Kassenwart und Vorstand | Prüffähige Monatslage liegt vor |
Mitgliedsbeitrag oder Spende richtig in der Vereinsbuchhaltung erfassen
Hier wird es schnell schräg, weil viele Zahlungen auf dem Papier ähnlich aussehen, aber steuerlich völlig unterschiedlich sind. Entscheidend ist nicht, ob Geld reinkommt, sondern warum es reinkommt. Ein Beitrag ist geschuldet, eine Spende ist freiwillig, und eine entgeltliche Leistung hat eine Gegenleistung. § 10b EStG regelt dabei die steuerliche Behandlung von Zuwendungen und nennt für Zuwendungsbestätigungen auch Haftungsfolgen bei Unrichtigkeit.
Der Entscheidungsweg in kurzer Form
Zuerst fragt die Kasse: Ist die Zahlung satzungsgemäß geschuldet? Wenn ja, ist sie in der Regel ein Beitrag. Wenn nein, folgt die nächste Frage: Gibt es eine Gegenleistung? Wenn eine Person eine Eintrittskarte, Ware, Verpflegung oder eine konkrete Leistung bekommt, spricht das nicht automatisch für eine Spende.
Dann wird geprüft, ob die Zahlung ganz oder teilweise freiwillig zusätzlich geleistet wurde. Eine freiwillige Zusatzspende nach dem Mitgliedsbeitrag kann eine Spende sein, der eigentliche Beitrag bleibt trotzdem Beitrag. Bei Sachspenden gehört außerdem die Bewertungsgrundlage in die Unterlagen, und bei einem Verzicht auf Aufwendungsersatz muss dokumentiert sein, worauf sich der Verzicht bezieht.
Merksatz: Wer den Zahlungszweck nicht sauber trennt, macht aus einer klaren Buchung eine spätere Rateshow. Das hilft niemandem, am wenigsten dem Kassenwart.
| Fall | Einordnung | Beleg | Zuständigkeit |
|---|---|---|---|
| Jahresbeitrag | Beitrag | Mitgliedsrechnung oder Lastschrift | Kasse |
| Beitrag plus freiwillige Extra-Zahlung | Beitrag und Spende | Zwei Buchungszeilen oder klare Aufteilung | Kasse |
| Spende ohne Gegenleistung | Spende | Zuwendungsbestätigung | Vorstand oder Spendenverwaltung |
| Sachspende eines Vereinsfreunds | Spende in Sachform | Wertnachweis und Annahmevermerk | Vorstand |
| Rücklastschrift | Korrektur | Bankbeleg und Stornohinweis | Kasse |
| Eintritt für Konzert mit Zusatzspende | Leistung plus Spende | Getrennte Buchung | Veranstaltung und Kasse |
| Sponsoring mit Werbeleistung | Entgeltliche Leistung | Rechnung | Vorstand oder Werbeverantwortliche |
| Helfer-Erstattung | Aufwandserstattung | Originalbeleg und Genehmigung | Kasse |
| Tombola-Losverkauf | Entgeltlicher Vorgang | Los- oder Sammelbeleg | Eventteam |
| Erstattung ohne Nachweis | kritisch, nicht sauber buchbar | Fehlender Erstattungsbeleg | Nicht freigeben |
Die praktische Konsequenz ist schlicht: Je gemischter ein Zahlungsvorgang ist, desto genauer muss er zerlegt werden. Wer das früh sauber macht, hat später weniger Fragen bei der Kassenprüfung und muss dem Finanzamt keine Bastelanleitung für Belege liefern.
Woran du eine gute Vereinsbuchhaltung erkennst
Eine gute Buchhaltung erkennt man nicht an hübschen Oberflächen, sondern daran, ob sich jede Buchung später sauber erklären lässt. Wenn Beleg, Buchung und Korrektur nicht zusammenpassen, hilft die Software im Alltag wenig. Sie erzeugt dann nur digitale Aktenberge mit Login. Für elektronische Unterlagen gilt, dass sie während der Aufbewahrungsfrist verfügbar und lesbar bleiben müssen, damit Prüfungen nicht an einem defekten Export scheitern.
Deine Auswahl-Checkliste für Vereinsbuchhaltung und Buchführung im Verein
Am Anfang steht ein Kontenplan mit Tätigkeitsbereichen vor dem ersten Buchungstag. Ohne diese Einteilung bucht eine Software zwar fleißig, aber oft am Zweck vorbei. Ein Sportverein braucht andere Auswertungen als ein Chor oder ein Förderverein, doch alle drei brauchen dieselbe Grundlogik. Die zweite Pflicht ist die Trennung der Rollen für Erfassen, Prüfen und Freigeben. Sonst sitzt eine Person am Steuer, auf dem Beifahrersitz und im Rückspiegel zugleich.
Drittens braucht ihr eindeutige Beleg-IDs und einen Änderungsverlauf. Viertens muss der Bankabgleich regelmäßig möglich sein, nicht erst dann, wenn der Jahresabschluss schon nervös auf dem Tisch liegt. Fünftens sollten offene Posten und Beitragsrückstände auswertbar sein. Sechstens sollte sich der Jahresabschluss exportieren lassen, mit Buchungsliste, Belegindex und Prüfprotokoll. Wer im Verein schon einmal nach einer fehlenden Quittung gesucht hat, weiß, wie viel Humor ein Sonntagabend dann noch übrig lässt.
Ein gutes System zeigt außerdem klar, welche Buchungen belegt sind und wo noch Unterlagen fehlen. Vollständig belegte Buchungen, dokumentierte Korrekturen und ein vollständiger Export der Unterlagen machen spätere Prüfungen deutlich leichter. Für kleine Vereine zählt nicht die längste Funktionsliste, sondern die Frage, ob Monats- und Jahresabschluss ohne Detektivarbeit gelingen.
| Kriterium | Pflicht | Komfort |
|---|---|---|
| Kontenplan und Tätigkeitsbereiche | Ja | Vorlagen für typische Vereinsarten |
| Rollen und Freigaben | Ja | Mehrstufige Freigaben |
| Beleg- und Änderungsverlauf | Ja | Automatische Historie |
| Bankabgleich | Ja | Import und Regelabgleich |
| Offene Posten | Ja | Mahnübersicht |
| Export für Jahresabschluss | Ja | PDF, Liste, Prüfprotokoll |
Wer dafür eine passende Lösung sucht, schaut sich oft gezielt den Bereich für Vereinsbuchhaltung und Finanzen an, weil dort Beiträge, Zahlungen, Spenden und Jahresabschluss zusammen gedacht werden.
Drei Vereine, ein Geschäftsjahr, Beispiele für Vereinsbuchhaltung in der Praxis
Die beste Theorie taugt wenig, wenn sie im Vereinsheim an der Realität abprallt. Darum hier drei fiktive, klar erfundene Beispiele, die zeigen, wie ein Jahr in der Praxis aussehen kann, ohne dass irgendwer in der Belegmappe verschwindet. Die Zahlenabschnitte bleiben bewusst allgemein, denn die steuerliche Einordnung hängt immer vom konkreten Vorgang ab, nicht von der Stimmung des Vorstandes.
Der Sportverein mit Fest und Trikots
Im Frühjahr laufen die Mitgliedsbeiträge ein und gehören in den ideellen Bereich. Beim Sommerfest kommen Eintritt, Bewirtung und ein kleiner Verkauf zusammen, und genau da wird getrennt gebucht, statt alles unter „Vereinsfest“ zu verstecken. Der Trikotverkauf läuft als wirtschaftlich geprägter Vorgang, während die Auslagen für Turniermaterial sauber mit Beleg und Zuständigkeit laufen.
Im Herbst prüft die Kasse die offenen Posten und stellt fest, dass ein paar Beiträge noch fehlen. Das ist kein Drama, solange die Rückstände sichtbar bleiben und nicht heimlich in die allgemeine Jahreszahl kippen. Der Jahresabschluss zeigt dann die Buchungen getrennt nach Bereichen, und der Vorstand kann erklären, was für Mitglieder, was für den Zweck und was für den Verkauf gedacht war.
Der Chor mit Konzertreise und Benefizkonzert
Beim Chor liegt der Fokus auf dem Konzertprogramm, doch buchhalterisch trennt der Ablauf mehr als nur Applaus und Einnahmen. Die Konzertkarte gehört nicht automatisch in dieselbe Schublade wie eine freiwillige Zusatzspende am Ausgang. Reiseauslagen, Saalmiete und Notenmaterial werden einzeln dokumentiert, damit der Ablauf später nicht wie eine einzige große Chorprobe mit Quittungen wirkt.
Gerade bei Kulturvereinen lohnt sich Nüchternheit. Die Emotion gehört auf die Bühne, die Buchung in die Kasse.
Der Förderverein mit Spendenlauf und Zuschuss
Der Förderverein lebt von zweckgebundenen Zahlungen, Spenden und manchmal von öffentlichen Zuschüssen. Diese Mittel brauchen eine besonders klare Zuordnung, weil die spätere Mittelverwendung nachvollziehbar bleiben muss. Ein Spendenlauf ist nicht bloß „Einnahme“, sondern eine Veranstaltung mit mehreren Zahlungstypen, und der Zuschuss gehört nicht dahin, wo er bequem passt, sondern dorthin, wo er sachlich hingehört.
Beim Jahresende zeigt sich der Nutzen des Systems am deutlichsten. Buchungsliste, Belegindex und offene Posten lassen sich ohne Suchspiel zusammenstellen, und die Kassenprüfung bekommt kein Nervenrätsel, sondern eine prüfbare Mappe. Wer an dieser Stelle sauber gearbeitet hat, gewinnt kein Feuerwerk, aber etwas viel Besseres, nämlich Ruhe.
Jahresabschluss, Aufbewahrung und nächste Schritte in der Vereinsbuchhaltung
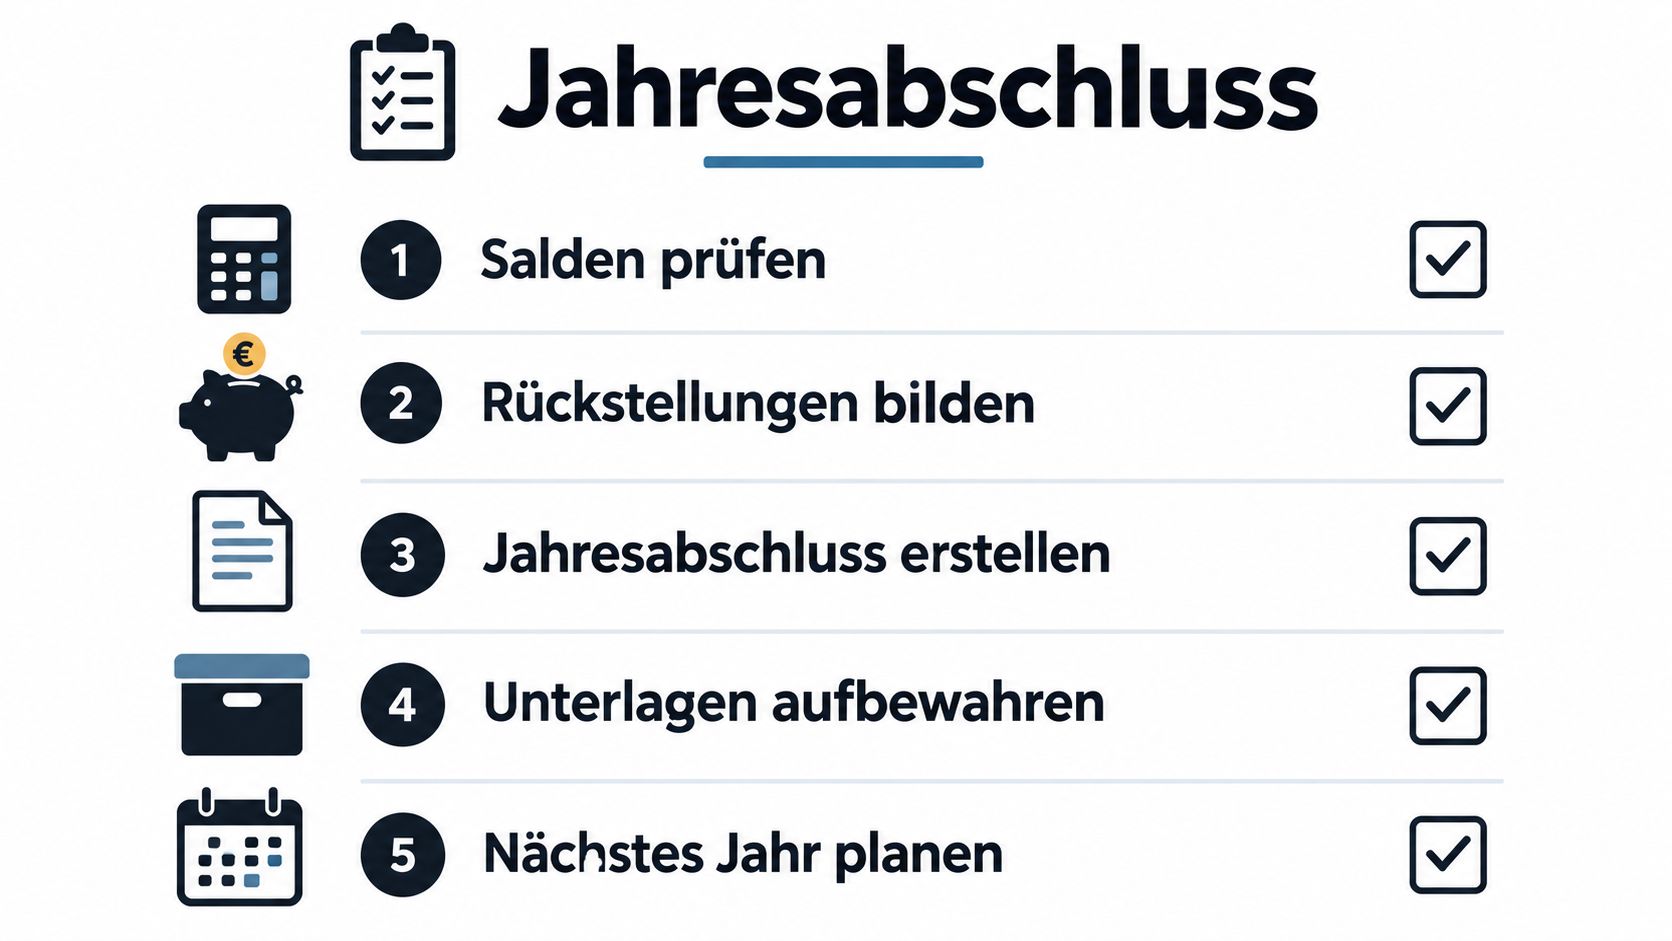
Am Jahresende geht es nicht mehr um neue Buchungen, sondern um Ordnung. Salden prüfen, Buchungsliste exportieren, Belegindex erstellen, Kassenprüfung vorbereiten, alles geordnet ablegen, fertig. Für Spenden und deren zweckentsprechende Verwendung verlangt die deutsche Regelung außerdem eine ordnungsgemäße Aufzeichnung und grundsätzlich ein Doppel der Zuwendungsbestätigung, auch elektronisch ist das möglich.
Die typische Abschlussfalle ist nicht der große Fehler, sondern das kleine Weglassen. Ein fehlender Beleg, eine nachträgliche Änderung ohne Protokoll oder vermischte Tätigkeitsbereiche reichen schon, um aus einem sauberen Jahr eine zähe Rückfrage zu machen. Für Österreich gelten eigene steuerliche und datenschutzbezogene Regeln, für Deutschland sind die jeweils aktuellen amtlichen Quellen maßgeblich, und beides sollte nie durcheinandergeworfen werden.
Für die eigentliche Routine hilft eine einfache Reihenfolge: erst prüfen, dann exportieren, dann archivieren, dann erst abheften oder löschen. Wer zusätzlich die Regeln zur Vereinsbuchhaltung griffbereit hält, hat im Zweifel die richtige Reihenfolge schneller parat als die berühmte Schachtel mit „wichtigen Papieren“.
Vereinsbuchhaltung mit chapster organisieren
Wenn euer Verein den Monats- und Jahresablauf endlich ohne Zettelwirtschaft abbilden will, lohnt sich ein Blick auf chapster. Dort geht es genau um Vereinssoftware für kleine Vereine, mit Finanzen, Beiträgen, Belegen und Rollen für Ehrenamtliche, die nicht jeden Monat neu erfinden wollen, wie Buchhaltung eigentlich funktioniert.
Gerade für kleine Vereine ist das interessant, wenn Beiträge, Zahlungen, Spenden und Belege nicht mehr in einzelnen Listen, Postfächern und Ordnern verteilt sein sollen. Wichtig ist dabei nicht die größte Funktionssammlung, sondern eine Lösung, mit der sich Vereinsbuchhaltung verständlich, prüfbar und alltagstauglich organisieren lässt.
Fazit zur Vereinsbuchhaltung für kleine Vereine
Eine saubere Vereinsbuchhaltung muss für kleine Vereine weder überladen noch kompliziert sein. Entscheidend sind klare Zuständigkeiten, vollständige Belege, getrennte Tätigkeitsbereiche und ein fester Monatsrhythmus. Wenn Beiträge, Spenden, Auslagen und Veranstaltungsumsätze früh richtig zugeordnet werden, spart ihr vor der Kassenprüfung, beim Jahresabschluss und im Vorstand viel Zeit und Diskussion.
FAQ zur Vereinsbuchhaltung
Was gehört in eine ordentliche Vereinsbuchhaltung?
In eine ordentliche Vereinsbuchhaltung gehören alle Einnahmen und Ausgaben mit passendem Beleg, einer klaren Zuordnung zum Tätigkeitsbereich und einer nachvollziehbaren Dokumentation. Dazu zählen auch Kontoabgleich, offene Posten und der Jahresabschluss.
Wie oft sollte ein kleiner Verein seine Buchhaltung aktualisieren?
Am besten monatlich. Ein fester Monatsprozess verhindert, dass Belege verloren gehen, Rücklastschriften übersehen werden oder die Kasse erst kurz vor der Mitgliederversammlung aufgearbeitet werden muss.
Wie unterscheidet man Beitrag und Spende im Verein?
Ein Beitrag ist satzungsgemäß geschuldet, eine Spende ist freiwillig und erfolgt ohne Gegenleistung. Gibt es eine Leistung wie Eintritt, Werbung oder Bewirtung, handelt es sich in der Regel nicht um eine reine Spende.
Warum müssen Vereine Tätigkeitsbereiche getrennt erfassen?
Die Trennung ist wichtig, weil ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb steuerlich unterschiedlich behandelt werden. Ohne diese Unterscheidung entstehen später schnell Rückfragen bei Kassenprüfung oder Finanzamt.
Was ist der häufigste Fehler in der Vereinsbuchhaltung?
Sehr häufig sind es nicht große Rechenfehler, sondern fehlende Belege, unklare Zuordnungen und nachträgliche Änderungen ohne Dokumentation. Genau diese kleinen Lücken machen eine Prüfung später unnötig mühsam.