ClubDesk Alternative: Kassenbericht Schritt für Schritt
Wechsel von ClubDesk? So baust du einen Kassenbericht auf, prüfst Daten vor dem Umzug und findest die passende ClubDesk Alternative für euren Verein.
Die Mitgliederversammlung rückt näher, der Kontoauszug liegt bereit, und ausgerechnet zum Schlüsselersatz fehlt die Erklärung. Gleichzeitig steht die Frage im Raum, ob eine ClubDesk-Alternative die Vereinsverwaltung erleichtern könnte. Der beste Prüfstein dafür ist kein möglichst langer Funktionsvergleich, sondern ein sauberer Kassenbericht mit echten Beständen, nachvollziehbaren Buchungen und passenden Zugriffsrechten.
Eine passende Lösung muss nicht nur Daten aufnehmen. Sie muss ermöglichen, dass Kassenverantwortliche den Abschluss prüfen, Belege wiederfinden und ihre Arbeit ordentlich übergeben können. Eine hübsche Oberfläche ersetzt schließlich keine fehlende Quittung.
Das Wichtigste in Kürze
- Kassenbericht als Praxistest: Anfangsbestand, Zahlungen und Endbestand müssen zusammenpassen.
- Zuordnung prüfen: Kategorien und steuerliche Bereiche sind unterschiedliche Angaben.
- Zugriffe begrenzen: Trainer benötigen andere Informationen als Kassenverantwortliche.
- Wechsel vorbereiten: Export, Feldzuordnung, Testimport und Abnahme gehören zusammen.
- Grenzen einplanen: Passwörter, Mailarchive und Teilnahmehistorien kommen nicht vollständig automatisch mit.
Was ein Kassenbericht enthalten muss
| Bestandteil | Was hinein gehört |
|---|---|
| Anfangsbestand | Kassenstand und Kontostände zum Beginn des Zeitraums |
| Einnahmen | Jede Zahlung mit Datum, Betrag und Kategorie |
| Ausgaben | Jede Zahlung mit Datum, Betrag, Beleg und Kategorie |
| Belegnummer | Fortlaufende Nummer, die auf den Beleg verweist |
| Bereichszuordnung | Ideeller Bereich, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb |
| Endbestand | Anfangsbestand plus Einnahmen minus Ausgaben, abgeglichen mit Kasse oder Konto |
| Erläuterung | Kurze Notiz zu ungewöhnlichen Posten |
Ein Kassenbericht zeigt, welcher Bestand am Anfang und am Ende eines Zeitraums vorlag und welche Bewegungen dazwischen lagen. Die Tabelle beschreibt eine praktische Mindeststruktur, keine für sämtliche Vereine in Deutschland und Österreich identische gesetzliche Formvorgabe.
Der Anfangsbestand ist der Ausgangspunkt der Rechnung. Er stammt aus dem abgeschlossenen Vorjahresbericht beziehungsweise dem vorherigen Berichtszeitraum und sollte getrennt nach Bargeld und Bankkonten nachvollziehbar sein.
Bei Einnahmen und Ausgaben reicht eine Jahressumme allein nicht. Hinter jeder Zahlung müssen Datum, Betrag, Kategorie und ein nachvollziehbarer Nachweis stehen. Auch eine eingegangene Barspende braucht eine Dokumentation.
Vom Beleg zum abgestimmten Bestand
Die Belegnummer verbindet die Buchung mit dem Papierbeleg oder der digitalen Datei. Eine eindeutige Nummer im Buchungssatz und im Dateinamen erspart später die Suche nach jener Rechnung, die angeblich irgendwo im E-Mail-Postfach liegt.
Die Bereichszuordnung ergänzt die sachliche Kategorie. Notenmaterial beschreibt etwa den Verwendungszweck einer Ausgabe, aber noch nicht deren steuerliche Einordnung.
Rechenprobe: Anfangsbestand plus Einnahmen minus Ausgaben ergibt den Endbestand. Erst der Vergleich mit Bargeld und Kontoauszügen macht daraus einen abgestimmten Bericht.
Fiktives Beispiel: Ein Gesangverein beginnt mit 1.250,00 EUR, erhält 2.480,00 EUR Mitgliedsbeiträge und bezahlt 1.910,00 EUR für Noten und Probenraum. Daraus ergibt sich ein Endbestand von 1.820,00 EUR. Sämtliche Beträge sind frei erfunden.
Eine kurze Erläuterung ergänzt ungewöhnliche Vorgänge: Wer hat den Ersatzschlüssel bestellt? Warum wurde eine Rechnung bar bezahlt? Welchem Anlass ist eine nicht regelmäßig eingehende Spende zuzuordnen?
Als erste Bestandsaufnahme eignet sich der letzte abgeschlossene Bericht. Kassenverantwortliche können jede Tabellenzeile abhaken und fehlende Nachweise auf einer offenen Prüfliste sammeln.
Kassenbericht Schritt für Schritt erstellen
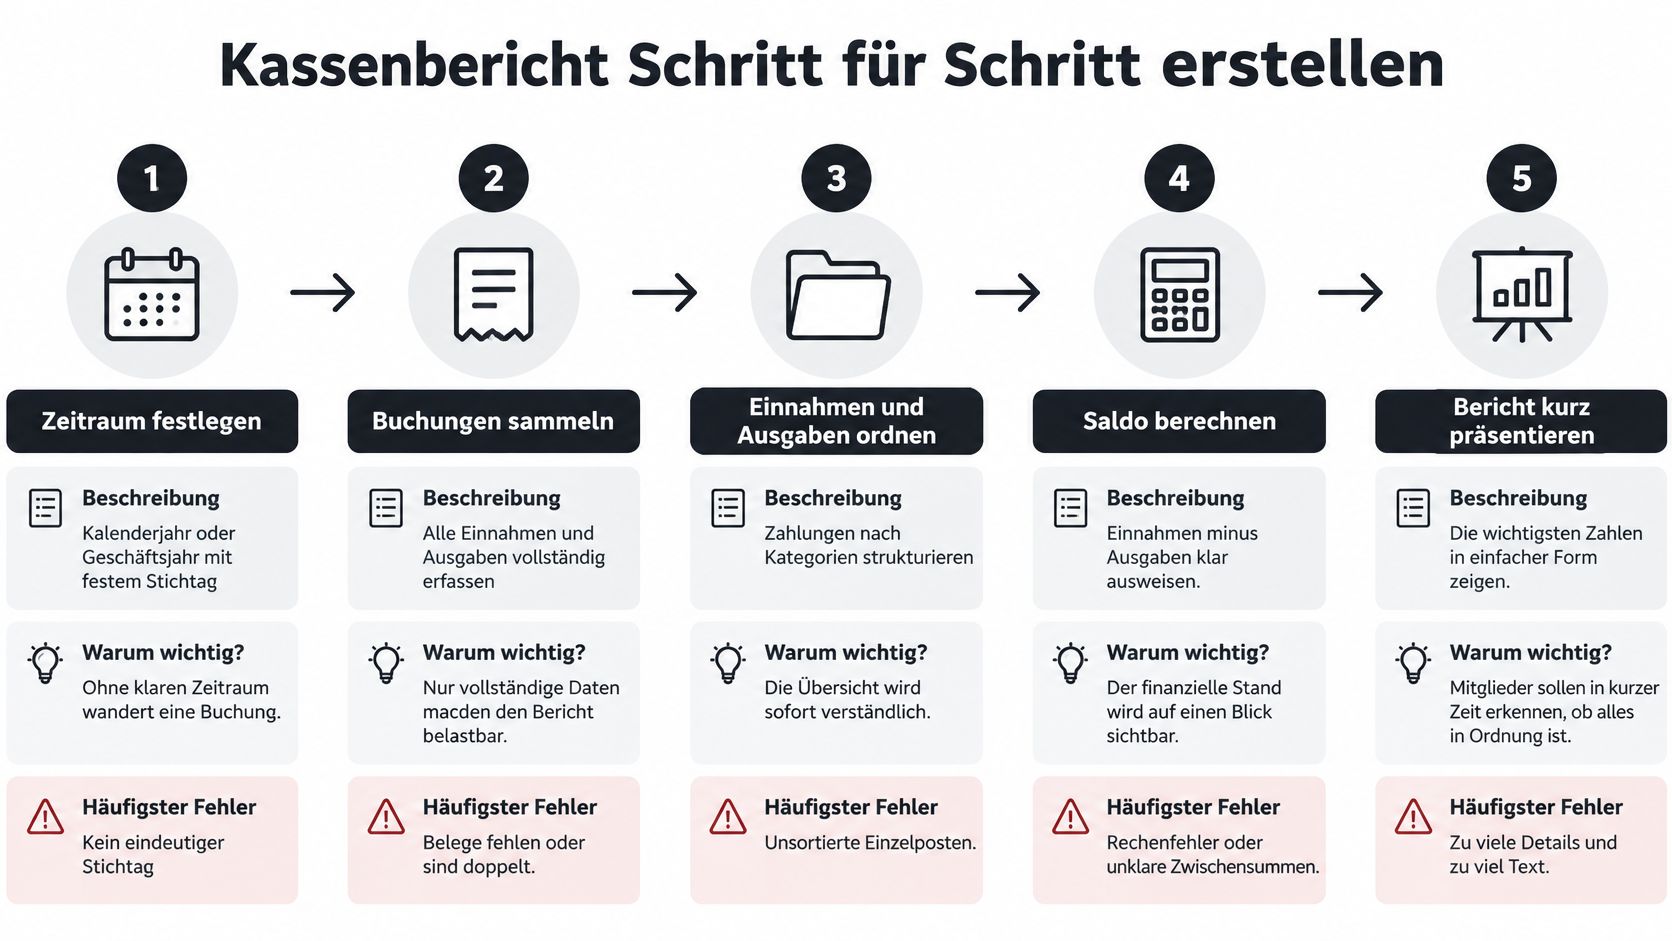
Zeitraum festlegen. Kalenderjahr oder abweichendes Geschäftsjahr brauchen einen eindeutigen Beginn und Abschlussstichtag. Ohne diese Grenze landet eine Zahlung schnell im falschen Bericht.
Anfangsbestand übernehmen. Bargeld und Bankbestände werden aus dem vorherigen Abschluss übernommen und mit den zugehörigen Nachweisen verglichen. Ein häufiger Fehler ist, nur das Hauptkonto zu berücksichtigen und die Barkasse zu vergessen.
Belege sammeln und nummerieren. Jeder Nachweis erhält eine eindeutige, fortlaufende Nummer. Fehlt ein Beleg, gehört ein Vermerk mit Datum und Grund auf die Klärungsliste, statt eine Quittung gedanklich bis Dezember im Sportbeutel zu parken.
Buchungen zuordnen. Jede Zahlung erhält eine Kategorie und den passenden Bereich. Beim Bankimport muss besonders auf Doppelbuchungen geachtet werden, wenn derselbe Vorgang bereits manuell erfasst wurde.
Summen bilden. Zunächst werden die Kategorien addiert, anschließend wird der Endbestand berechnet. Umbuchungen zwischen eigenen Konten dürfen die Gesamteinnahmen und Gesamtausgaben nicht künstlich erhöhen.
Gegenprobe durchführen. Bargeld wird gezählt, Bankbestände werden mit den Kontoauszügen abgeglichen. Abweichungen gehören dokumentiert und geklärt, nicht durch eine erfundene Ausgleichsbuchung unsichtbar gemacht.
Erläuterungen ergänzen und abschließen. Auffällige Posten erhalten eine verständliche Erklärung; Datum und vorgesehene Unterschriften dokumentieren den Abschluss. Eine fehlende Rechnung bleibt ausdrücklich offen, auch wenn der Bericht bereits ordentlich formatiert aussieht.
Die folgende Übersicht verdichtet den Ablauf für die praktische Vorbereitung:
Ein Bericht braucht mehr als richtige Summen
Ein rechnerisch richtiger Abschluss kann trotzdem unbrauchbar sein, wenn Belege fehlen oder Sammelposten keine Erklärung haben. Für die Übergabe an die Kassenprüfung sollten deshalb Buchungsliste, Belegablage und Kontonachweise denselben Zeitraum abdecken.
- Abgestimmt: Tatsächliche Bestände stimmen mit den ausgewiesenen Beständen überein.
- Nachvollziehbar: Jede Buchung lässt sich bis zum Nachweis verfolgen.
- Geklärt: Offene Punkte sind erledigt oder ausdrücklich mit Zuständigkeit dokumentiert.
Einnahmen und Ausgaben richtig zuordnen
| Bereich | Typische Buchungen | Beispiel (fiktiv) |
|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, Spenden und Zuschüsse für die satzungsgemäße Arbeit | Jahresbeitrag von 60,00 EUR |
| Vermögensverwaltung | Zinsen auf Vereinskonten und Mieteinnahmen aus Vereinsvermögen | Zinsgutschrift auf dem Vereinskonto |
| Zweckbetrieb | Entgelte für Leistungen im Rahmen des Satzungszwecks, Anerkennung im Einzelfall prüfen | Kursgebühr für einen Sportkurs |
| Wirtschaftlicher Geschäftsbetrieb | Entgeltliche Tätigkeiten außerhalb des Zweckbetriebs, steuerlich genau prüfen | Getränkeverkauf beim Sommerfest |
Diese Übersicht betrifft Deutschland und dient der Orientierung. Laut Finanzverwaltung Nordrhein-Westfalen zu Vereinen und Steuern müssen Einnahmen und Ausgaben den jeweiligen Bereichen eindeutig zugeordnet werden; für kleine Vereine genügt zur Gewinnermittlung im Allgemeinen eine Überschussermittlung ohne Bilanz.
Die amtliche Information nennt außerdem für Bruttoeinnahmen aus steuerpflichtigen wirtschaftlichen Geschäftsbetrieben eine Grenze von 50.000 Euro, bei deren Überschreiten grundsätzlich die Anlage EÜR einzureichen ist; für die Jahre 2020 bis 2025 galt eine Grenze von 45.000 Euro. Diese Grenze ist keine allgemeine Befreiung von Aufzeichnungen oder anderen steuerlichen Pflichten.
Kategorie und Bereich getrennt erfassen
Kategorie beantwortet die Frage, wofür Geld einging oder ausgegeben wurde. Bereich beschreibt die steuerliche Zuordnung der Tätigkeit. Deshalb sollte eine Buchung beide Angaben erhalten können.
Ein öffentlicher Getränkeverkauf wird nicht allein deshalb zum Zweckbetrieb, weil der Erlös später der Jugendarbeit zugutekommt. Ebenso entscheidet die Bezeichnung Kursgebühr noch nicht abschließend über die Einordnung einer Veranstaltung.
- Direkt zuordenbare Kosten: Möglichst unmittelbar der zugehörigen Tätigkeit zuweisen.
- Gemeinsam genutzte Leistungen: Einen nachvollziehbaren Aufteilungsschlüssel dokumentieren.
- Unklare Fälle: Steuerlich prüfen lassen, statt sämtliche Posten in eine Sammelkategorie zu verschieben.
Für Österreich gelten eigene steuerliche Regeln. Deutsche Bereichsbezeichnungen und Schwellenwerte dürfen daher nicht ungeprüft übernommen werden; maßgeblich sind die österreichischen Vorgaben und die zuständige steuerliche Beratung.
Die Vereinsbuchhaltung mit chapster umfasst Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung. Welche Form geeignet ist, richtet sich nach dem Verein und seinen Anforderungen, nicht nach der längsten Auswahlliste.
Kassenbericht bei der Mitgliederversammlung präsentieren
Fiktives Szenario: Die neue Kassenwartin des Turnvereins Beispielbach steht erstmals vor der Mitgliederversammlung. Statt sämtliche Einzelbuchungen vorzulesen, legt sie eine kompakte Zusammenfassung vor: Anfangsbestand, Einnahmen, Ausgaben und Endbestand.
Daneben steht ein Vorjahresvergleich. Bei der Hallenmiete zeigt ein schlichtes Balkendiagramm den Unterschied; die Erklärung lautet, dass zusätzliche Trainingszeiten gebucht wurden. Damit lässt sich eine Veränderung verstehen, ohne zuerst eine Tabellenkalkulation studieren zu müssen.
Eine übersichtliche Darstellung unterstützt das Gespräch über die Vereinsfinanzen:
Details bereithalten, nicht vorlesen
Für dieses Beispiel genügen als Übersicht Mitgliedsbeiträge, Spenden, Veranstaltungen, Räume und Material. Die vollständige Buchungsliste bleibt für konkrete Rückfragen verfügbar.
Vor der Versammlung sehen im fiktiven Verein zwei dafür bestellte Prüfende Belege stichprobenartig durch und halten Auffälligkeiten schriftlich fest. Zahl, Bestellung und Aufgaben der Prüfenden müssen zum jeweiligen Verein passen.
- Fragen vorbereiten: Auffällige Veränderungen und offene Punkte vorab notieren.
- Begriffe übersetzen: Statt nur Saldo zu sagen, den verbleibenden Bestand benennen.
- Unterlagen rechtzeitig versenden: Etwa zwei Tage vorher, sofern die Satzung diesen Ablauf vorsieht und keine längere Frist verlangt.
- Verfahren trennen: Bericht, Prüfungsbericht, Aussprache und mögliche Entlastungsabstimmung nach den geltenden Vereinsregeln behandeln.
Eine verständliche Präsentation ersetzt die Kassenprüfung nicht. Sie macht deren Ergebnis für die Mitglieder besprechbar.
Als fiktiver Ablauf für einen kurzen Vortrag eignen sich drei Minuten: zuerst die Bestandsentwicklung, anschließend die wesentlichen Abweichungen und zuletzt offene Fragen. Entlastung und Abstimmung folgen nicht automatisch aus einem positiven Kontostand; dafür gelten die jeweiligen rechtlichen und satzungsmäßigen Voraussetzungen.
Rollen und Zugriffe für den Kassenbericht festlegen
| Rolle | Darf sehen | Darf nicht sehen |
|---|---|---|
| Kassenwart | Buchungen, Belege, Kontostände | Mitgliederkommunikation im Detail |
| Kassenprüfer | Buchungen und Belege, nur lesend | Schreibrechte auf Buchungen |
| Mitgliederverwaltung | Mitglieder- und Beitragsdaten | Kontoverbindungen und Buchungen |
| Trainer | Teilnehmerlisten der eigenen Gruppe | Kontodaten und Finanzbuchungen |
| Vorstand | Berichte und Freigaben | Kontoverbindungen von Mitgliedern, sofern nicht nötig |
Diese beispielhafte Rollenmatrix ist eine Abnahmevorlage, keine starre Vorgabe. Übernimmt eine Person zusätzlich den Beitragseinzug, können weitere Rechte nötig sein. Entscheidend ist die konkrete Aufgabe, nicht allein die Amtsbezeichnung.
Der Grundsatz Need-to-know bedeutet: Jede Person erhält nur die Informationen, die sie für ihre Tätigkeit benötigt. Trainer brauchen Teilnehmerlisten, aber nicht automatisch die Bankverbindungen der Eltern.
Persönliche Konten statt gemeinsamem Passwort
Individuelle Zugänge lassen sich gezielt sperren und an veränderte Aufgaben anpassen. Ein gemeinsames Vorstandspasswort erschwert dagegen die Zuordnung von Änderungen und den Entzug einzelner Zugriffe.
Die Datenschutzinformation des Bundesbeauftragten für den Datenschutz und die Informationsfreiheit erläutert die Anforderungen aus Artikel 24 und 25 DSGVO an geeignete, nachweisbare Maßnahmen sowie datenschutzfreundliche Gestaltung. Für deutsche Vereine ist das ein Prüfrahmen, kein pauschales Gütesiegel für eine App.
In Österreich sind neben der DSGVO die nationalen Datenschutzvorgaben zu berücksichtigen. Österreichische Vereine sollten ergänzend die Hinweise ihrer Datenschutzbehörde prüfen.
Bei chapster für Kassenverantwortliche bestimmen Rollen und Berechtigungen, wer Daten sehen, bearbeiten oder Änderungen freigeben darf.
Abnahmetest: Mindestens die fünf dargestellten Rollen werden mit getrennten Testkonten geprüft. Für Mitglieder-, Kommunikations-, Dokumenten- und Finanzdaten wird jeweils festgehalten: erwarteter Zugriff, tatsächlicher Zugriff, notwendige Korrektur und verantwortliche Person.
Daten für eine ClubDesk-Alternative zum Stichtag übernehmen
Der Stichtag ist der festgelegte Tag, ab dem neue Buchungen ausschließlich im neuen System erfasst werden. Zum Übergang wird der Altbestand abgeschlossen und gesichert.
| Datenart | Übernahme | Prüfung nach dem Import |
|---|---|---|
| Mitgliederkontakte | Über geplante geführte Importe bestimmter Exporte mit Feldzuordnung und Vorschau | Stichprobe von 20 Datensätzen und Dublettenliste |
| Gruppen und Mitgliedsstatus | Über unterstützte Exporte, sofern die Felder vorhanden sind | Anzahl je Gruppe mit dem Altbestand vergleichen |
| Beitragsstatus | Über Export, offene Beträge nach dem Import neu prüfen | Summe offener Beiträge gegen die Liste im Altsystem |
| Buchungshistorie | Nicht pauschal, Umfang vorab klären | Kassenbericht zum Stichtag mit dem Altsystem abgleichen |
| Passwörter | Nicht automatisch übertragbar | Neue Zugänge für alle Rollen einrichten |
| Mailarchiv | Nicht Teil der automatischen Übernahme | Wichtige Mails als Dokument sichern |
| Teilnahmehistorie | Nicht vollautomatisch übernehmbar | Historie als Export sichern und ablegen |
Die Tabelle beschreibt einen bedingten Übernahmeplan, keine Zusage für sämtliche vorhandenen Daten. Exportinhalt, unterstütztes Format und tatsächliche Feldstruktur entscheiden über den Umfang.
Den Umzug kontrolliert freigeben
Eine Untersuchung der Deutschen Stiftung für Engagement und Ehrenamt zur Digitalisierung im Sport zeigt, dass 57,44 Prozent der befragten Sportvereine ihre Vereinsverwaltung als stark oder eher stark digital geprägt einschätzen. Daraus lässt sich keine Erfolgsquote für Datenmigrationen ableiten.
Praktisch bewährt sich folgende Arbeitsfolge:
- Export sichern: Unveränderte Originaldateien mit Exportdatum ablegen.
- Felder abbilden: Eine Zuordnungstabelle mit altem Feld, neuem Feld, Datentyp, Pflichtstatus, Berechtigung und Prüfmethode erstellen.
- Probe durchführen: Testimport prüfen und Dubletten bereinigen.
- Abnahme dokumentieren: Kontoverbindungen, SEPA-Angaben, Beitragsstatus und Vorstandsrollen gesondert kontrollieren.
- Umstellen: Altbestand gegen unbeabsichtigte Änderungen schützen und Aufbewahrungspflichten beachten.
Fiktives Beispiel: Ein Kulturverein plant zwei Wochen für parallele Vergleiche ein und prüft 20 zufällig ausgewählte Kontakte sowie die Summe offener Beiträge. Parallel prüfen heißt dabei nicht, dieselben Zahlungen dauerhaft doppelt zu buchen.
Der Ablauf zum unterstützte ClubDesk-Exporte übernehmen sieht geführte Schritte vor. Kontakte können mit Feldzuordnung und Vorschau importiert sowie bei Bedarf als CSV oder Excel exportiert werden; die spezifischen Übernahmegrenzen bleiben vorab zu klären.
Der Endbestand des abgeschlossenen Altberichts wird mit Datum und Belegverweis als Anfangsbestand übernommen. Historische Buchungen dürfen diesen Übertrag nicht zusätzlich verdoppeln.
Wann sich eine ClubDesk-Alternative für eure Kasse lohnt
Ein Wechsel lohnt sich, wenn er konkrete Nacharbeiten beseitigt und die verbleibenden Aufgaben klar verteilt. Ein neues Symbol auf dem Handy genügt dafür nicht.
Für die Entscheidung eignen sich diese Prüffragen:
- Berichtsfähigkeit: Lässt sich mit den vorhandenen Daten ein vollständiger Kassenbericht innerhalb eines Arbeitstags erstellen?
- Nacharbeit: Welche Aufgaben wiederholen sich in jedem Quartal, und welcher Zeitaufwand wird dafür tatsächlich notiert?
- Belegzugriff: Finden berechtigte Prüfende die Nachweise ohne persönliche Rückfrage?
- Übergabe: Kann eine andere Person den Abschluss anhand der Dokumentation nachvollziehen?
- Unabhängigkeit: Lassen sich benötigte Daten in brauchbaren Formaten exportieren?
Die Zeitvorgabe ist ein selbst gewähltes Entscheidungskriterium, kein allgemeiner Leistungsmaßstab. Bei einem Verein mit wenigen Bewegungen kann schon eine sauberere Ablage genügen; bei mehreren Abteilungen können Berechtigungen und getrennte Auswertungen den Ausschlag geben.
chapster für gemeinsame Vereinsverwaltung
chapster ist für kleine Vereine in Deutschland und Österreich verfügbar und verbindet Mitgliederverwaltung, Termine, Kommunikation, Dokumente und Vereinsfinanzen bis zum Jahresabschluss. Hinter dem Angebot steht campai. Mitglieder und Verantwortliche nutzen dieselbe, von Anfang an für iPhone und Android gedachte App mit rollenabhängigen Möglichkeiten; eine Browser-Version ergänzt den Ansatz.
99,00 EUR pro Verein und Jahr umfassen alle Funktionen einschließlich Buchhaltung, ohne Mitglieder- oder Nutzerlimit und ohne kostenpflichtige Zusatzpakete. Das Angebot ist nicht kostenlos. Eine aktuelle Kostenübersicht bietet die Preisseite, die vorgesehenen Übernahmeschritte beschreibt die Produktvorschau zum geführten Umzug.
Ziel ist ein leichterer Einstieg ins Ehrenamt, auch für jüngere Mitglieder, ohne andere Generationen auszuschließen. Niemand muss die App installieren; Browser und E-Mail bleiben Teil des Ansatzes.
Fazit
Ein Kassenbericht eignet sich als nüchterner Prüfstein für einen Softwarewechsel. Stimmen Bestände, Zuordnungen und Zugriffe nach dem Testimport, lässt sich der Übergang verantwortbar freigeben. Bleiben Differenzen offen, sollte zuerst geklärt werden, ob Daten, Einstellungen oder Arbeitsabläufe fehlen.
FAQ
Muss beim Wechsel die gesamte Buchungshistorie übernommen werden?
Nicht zwingend. Ein dokumentierter Anfangsbestand kann den Neustart ermöglichen, sofern die erforderlichen Altunterlagen vollständig zugänglich bleiben und Aufbewahrungspflichten berücksichtigt werden.
Können mehrere Personen die Kasse bearbeiten?
Ja, sofern Aufgaben und Rechte eindeutig verteilt sind. Sinnvoll ist eine Trennung zwischen Erfassen, Freigeben und Prüfen, soweit die personellen Möglichkeiten des Vereins das erlauben.
Was passiert mit fehlenden Belegen?
Der Vorgang gehört auf eine Klärungsliste. Ein interner Vermerk dokumentiert die Suche und den Sachverhalt, ersetzt aber nicht automatisch einen steuerlich erforderlichen Nachweis.
Sollte der Wechsel unmittelbar vor der Mitgliederversammlung erfolgen?
Ein knapper Termin erhöht den Druck auf Prüfung und Korrekturen. Zweckmäßiger ist ein ausreichend vorbereiteter Stichtag, an dem Verantwortliche Zeit für Rückfragen haben.
Reicht eine mobile App für den Jahresabschluss?
Entscheidend sind Auswertungen, Belegzugriff und nachvollziehbare Daten, nicht das Endgerät. Für umfangreiche Kontrollarbeiten kann ein Browser am größeren Bildschirm angenehmer sein.
chapster verbindet gemeinsame Vereinsverwaltung mit Finanzen und rollenabhängigen Zugriffen. Für einen geplanten Wechsel lohnt sich ein Blick auf die Produktdarstellung von chapster: Dort lassen sich die vorgesehenen Arbeitsabläufe mit den Anforderungen des eigenen Kassenberichts abgleichen.