Jahresabschluss eines Vereins: Anleitung für Kassenwarte
Jahresabschluss eines Vereins in Deutschland und Österreich: Kassensturz, EÜR, Kassenprüfung und Fristen. Schritt für Schritt.
Das Geschäftsjahr ist vorbei, die Barkasse steht im Schrank und irgendwo liegt noch eine Quittung vom Sommerfest. Spätestens jetzt geht es um den Jahresabschluss eines Vereins, also um eine geordnete Übersicht über Einnahmen, Ausgaben und Vermögen. Für Deutschland gilt laut Bürgerlichem Gesetzbuch keine einheitliche Pflicht für jeden Verein, einen Jahresabschluss wie eine Kapitalgesellschaft zu veröffentlichen. Maßgeblich sind eure Satzung, eure tatsächliche Tätigkeit und steuerliche Pflichten. Trotzdem braucht ihr jedes Jahr eine nachvollziehbare Rechnung, damit Mitglieder den Vorstand entlasten können und Finanzamt oder Fördermittelgeber die Mittelverwendung verstehen.
- Abschlussart klären: Für viele kleine Vereine reicht eine Einnahmen-Überschuss-Rechnung, kurz EÜR.
- Bestände abstimmen: Bank, Barkasse und weitere Zahlungswege müssen zum Stichtag stimmen.
- Prüfen lassen: Kassenprüfer kontrollieren Belege und Buchungen, nicht der Kassenwart sich selbst.
- Beschließen und archivieren: Mitgliederversammlung, Protokoll und geordnetes Archiv schließen die Kette.
Welcher Jahresabschluss für euren Verein passt
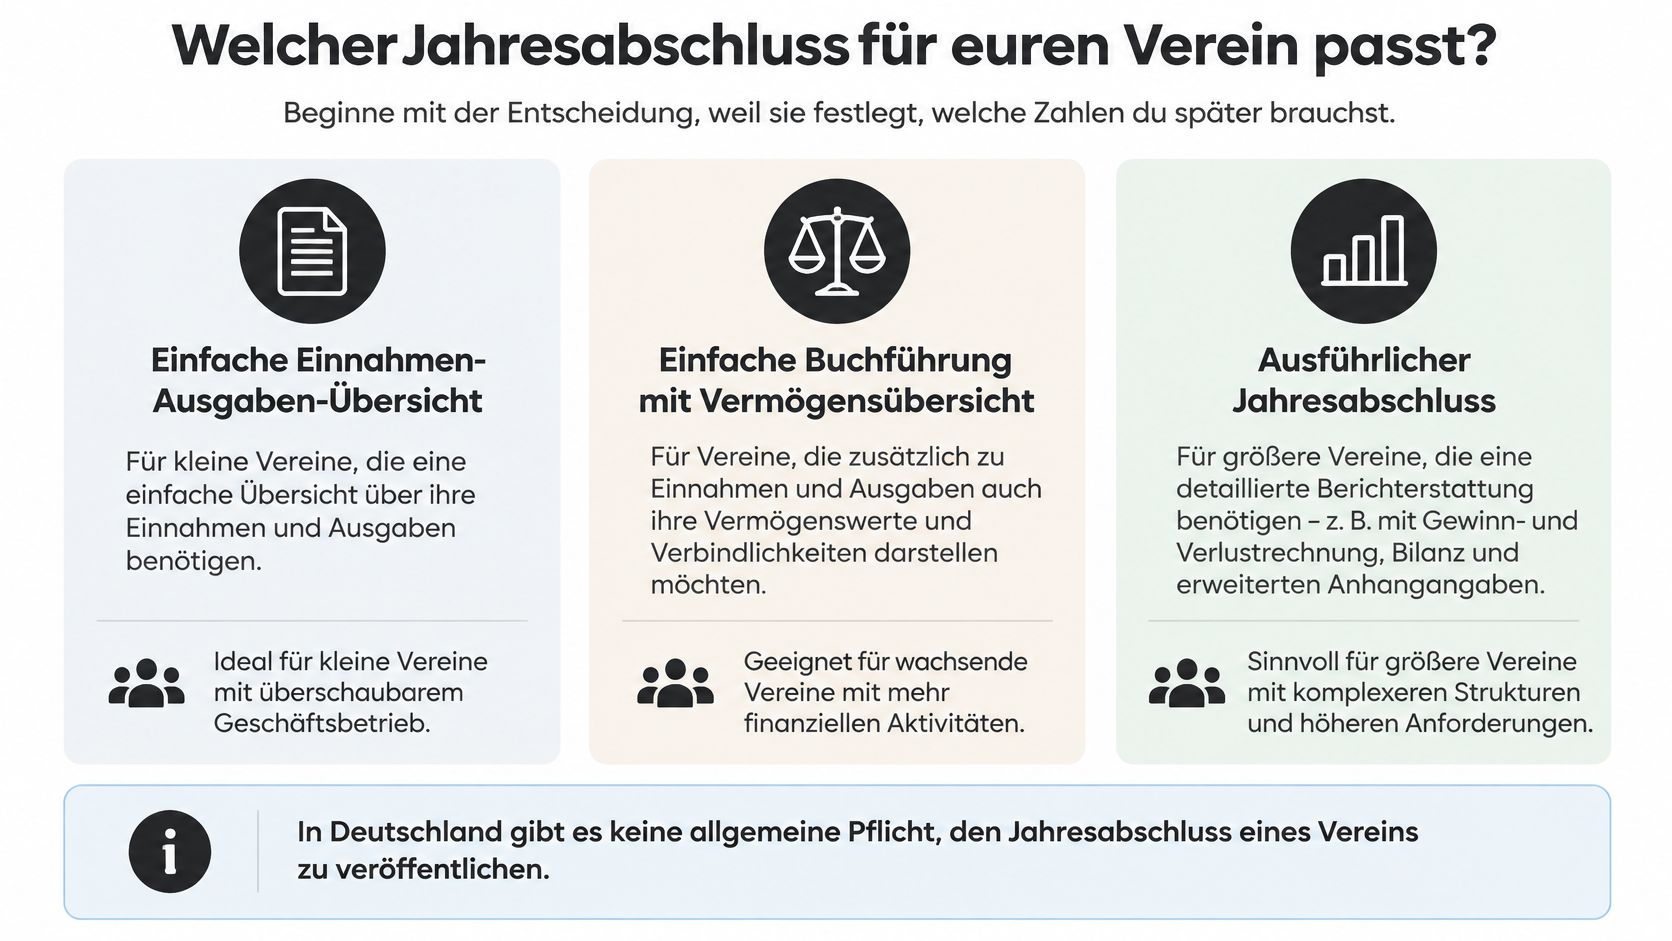
Die erste Entscheidung der Kontrollkette fällt, bevor irgendjemand die erste Buchung prüft: Welche Art von Abschluss braucht euer Verein überhaupt? Viele Ratgeber setzen Jahresabschluss automatisch mit Bilanz und Gewinn- und Verlustrechnung gleich. Für kleine Vereine ist das meist zu kompliziert gedacht.
Nach den Informationen auf der Seite Vereine und Steuern der Finanzverwaltung Nordrhein-Westfalen erfolgt die Gewinnermittlung im Allgemeinen durch die Gegenüberstellung der Betriebseinnahmen und Betriebsausgaben. Das ist der Kern der EÜR. Eine Bilanzierung wird insbesondere relevant, wenn die steuerpflichtigen wirtschaftlichen Geschäftsbetriebe zusammen mehr als 80.000 Euro Gewinn oder mehr als 800.000 Euro Umsatz erreichen und das Finanzamt zur Bilanzierung auffordert.
Die vier Tätigkeitsbereiche trennen
Entscheidend ist nicht nur, wie viel Geld geflossen ist. Entscheidend ist, wofür und in welchem Bereich. Deshalb trennt ihr Einnahmen und Ausgaben nach ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb.
Der ideelle Bereich umfasst zum Beispiel Mitgliedsbeiträge und Spenden für den Vereinszweck. Ein Zweckbetrieb hängt eng mit dem Satzungszweck zusammen. Ein wirtschaftlicher Geschäftsbetrieb ist dagegen eine selbstständige, nachhaltige Einnahmetätigkeit, die nicht schon Zweckbetrieb oder Vermögensverwaltung ist. Die genaue Einordnung kann knifflig sein, besonders bei Veranstaltungen, Verkauf oder Gastronomie.
Ob ihr zusätzlich nach einzelnen wirtschaftlichen Tätigkeiten aufteilen müsst, hängt von der Höhe der Einnahmen aus diesen Bereichen ab. Klärt diese Frage vor der Auswertung mit eurer Steuerberatung oder dem Finanzamt, statt eine Regel aus einem älteren Ratgeber zu übernehmen. Die Aufteilung ist eine Frage der Einnahmenhöhe, nicht des guten Willens.
Eine einfache EÜR ist kein Freibrief für einen Sammeltopf. Auch kleine Vereine müssen zeigen, woher Geld kam und wofür es verwendet wurde.
EÜR oder Bilanz im Vergleich
| Kriterium | Einnahmen-Überschuss-Rechnung (EÜR) | Bilanz mit Gewinn- und Verlustrechnung |
|---|---|---|
| Gewinnermittlung | Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben | Bestandsvergleich und Gewinn- und Verlustrechnung |
| Typischer Einsatz | kleine Vereine mit überschaubaren wirtschaftlichen Geschäftsbetrieben | Vereine, die das Finanzamt zur Bilanzierung auffordert |
| Grenze für die Bilanzierung | nicht festgelegt, solange keine Aufforderung erfolgt | mehr als 80.000 Euro Gewinn oder 800.000 Euro Umsatz im wirtschaftlichen Geschäftsbetrieb |
| Vermögensübersicht | Anfangs- und Endbestände von Bank und Kasse, Forderungen, Verbindlichkeiten, zweckgebundene Mittel | Bilanz mit Aktiva und Passiva |
| Aufwand für Erstellung | gering, mit Kassenbuch und Belegmappe machbar | höher, Buchungen nach doppelter Buchführung |
| Aufteilung nach Tätigkeitsbereichen | Sammeltopf unzulässig, Zuordnung muss nachvollziehbar bleiben | Tätigkeitsbereiche getrennt auswerten |
| Österreich | Einnahmen-Ausgaben-Rechnung samt Vermögensübersicht nach § 21 VerG | deutsche Bilanzschwellen nicht übernehmen, Vereinsgesetz maßgeblich |
Ein Beispiel, konstruiert, aber typisch: Ein Förderverein ohne Verkauf und ohne Gastronomie sammelt Beiträge und Spenden und bezahlt Projekte. Für ihn genügt in der Regel eine saubere EÜR mit Vermögensübersicht. Ein Sportverein mit Vereinskneipe, Turnierverkauf und Sponsoring muss den wirtschaftlichen Geschäftsbetrieb deutlich genauer ansehen.
Wer unsicher ist, klärt zuerst Satzung, bisherige Bescheide und die Größe des wirtschaftlichen Geschäftsbetriebs. Die Grundlagen für die Buchhaltung kleiner Vereine helfen bei der Einordnung der laufenden Buchführung. Steuerberatung ist sinnvoll, wenn Grenzen nahe rücken, mehrere Betriebe bestehen oder das Finanzamt bereits Rückfragen gestellt hat.
Und dann bleibt es nicht bei der Entscheidung. Aus ihr folgt, welche Konten und Belege ihr zum Stichtag tatsächlich braucht. Wer die Abschlussart erst im Februar klärt, sammelt Zahlen, die niemand braucht, und rekonstruiert andere mühsam aus Kontoauszügen. Wer sie im Januar festlegt, weiß beim Kassensturz bereits, welche Auswertung am Ende auf dem Tisch der Kassenprüfer liegt.
Der Zeitplan für den Jahresabschluss im Überblick
Plant den Jahresabschluss eines Vereins rückwärts. Die Mitgliederversammlung braucht einen geprüften Bericht, die Kassenprüfer brauchen vorher Zeit und der Kassenwart braucht davor vollständige Belege. Wer erst mit der Einladung zur Versammlung anfängt, hat den Zeitplan schon verloren.
Für Deutschland nennt § 149 Abgabenordnung im amtlichen Handbuch des Bundesfinanzministeriums als Grundregel, dass Steuererklärungen für ein Kalenderjahr grundsätzlich spätestens sieben Monate nach Ablauf des Kalenderjahres abzugeben sind. Für das Steuerjahr 2023 war der reguläre Termin der 2. September 2024, weil der 31. August auf ein Wochenende fiel. Mit steuerlicher Beratung verlängerte sich die Frist für 2023 bis zum 2. Juni 2025.
Diese Steuerfrist ist nicht euer interner Starttermin. Sie ist eher die äußerste Linie. Der Kassenabschluss sollte unmittelbar nach dem Geschäftsjahresende beginnen, solange Erinnerungen frisch und Belege noch auffindbar sind.
Zeitplan vom Jahresende bis zur Entlastung
| Phase | Zeitraum | Verantwortlich | Ergebnis |
|---|---|---|---|
| Kassensturz und Kontenabgleich | Woche 1 bis 2 (Richtwert) | Kassenwart | abgestimmte Bank- und Barkassenbestände |
| Buchungen und Belege prüfen | Woche 2 bis 4 (Richtwert) | Kassenwart mit Vorstand | vollständige Belegmappe |
| Abschluss erstellen (EÜR oder Bilanz) | Woche 4 bis 6 (Richtwert) | Kassenwart | Einnahmen-Ausgaben-Rechnung und Vermögensübersicht |
| Kassenprüfung | Woche 6 bis 8 (Richtwert) | Kassenprüfer | schriftlicher Prüfbericht |
| Mitgliederversammlung | ca. 2 bis 4 Monate nach Jahresende (Richtwert) | Vorstand | Bericht und Beschluss über Entlastung |
| Steuererklärung Deutschland | spätestens 7 Monate nach Ende des Kalenderjahres (§ 149 AO), bei Beratung verlängert | Vorstand oder Steuerberatung | Abgabe beim Finanzamt |
| Rechnungslegung Österreich | 5 Monate nach Ende des Rechnungsjahres (§ 21 VerG) | Leitungsorgan | Einnahmen-Ausgaben-Rechnung samt Vermögensübersicht |
| Rechnungsprüfung Österreich | 4 Monate ab Erstellung der Rechnung | Rechnungsprüfer | Prüfung der Finanzgebarung |
Richtwerte richtig lesen
Richtwert bedeutet Praxisplanung, keine gesetzliche Pflicht. Ein kleiner Chor mit einem Konto und wenigen Barvorgängen kann schneller fertig sein. Ein Sportverein mit Abteilungen, Turnieren und Fördermitteln braucht mehr Vorlauf.
Verantwortlich heißt in der Tabelle, wer den Schritt erledigt oder organisiert. Daraus folgt nicht automatisch, wer rechtlich haftet. Der Vorstand bleibt für die ordnungsgemäße Rechnungslegung gegenüber dem Verein verantwortlich, auch wenn der Kassenwart die Zahlen zusammenstellt und eine Steuerberatung die Erklärung erstellt.
Planungsregel: Tragt zuerst Versammlung und Steuerfrist ein und rechnet dann Kassenprüfung, Abschluss und Kassensturz nach vorne zurück.
Prüft zusätzlich eure Satzung. Sie kann Fristen für Einladung, Mitgliederversammlung, Kassenprüfung oder Vorlage des Berichts enthalten. Auch Fördermittelgeber setzen oft eigene Abgabetermine. Diese Termine gehören in denselben Kalender, nicht in getrennte Zettelwirtschaft.
Ein realistischer Plan enthält Puffer für Rückfragen. Fehlende Kontoauszüge, offene Beiträge oder eine zweckgebundene Spende ohne klaren Verwendungsstand kosten selten nur fünf Minuten. Legt deshalb fest, bis wann Abteilungen Belege abgeben und ab welchem Datum keine Buchungen für das alte Jahr mehr ohne Vermerk verändert werden.
Für Österreich stehen in der Tabelle bewusst nur die Eckwerte. Dort gelten eigene Fristen und Begriffe, die weiter unten getrennt erklärt werden. Deutsche Steuertermine lassen sich nicht einfach übertragen.
Kassensturz und Buchungsprüfung Schritt für Schritt
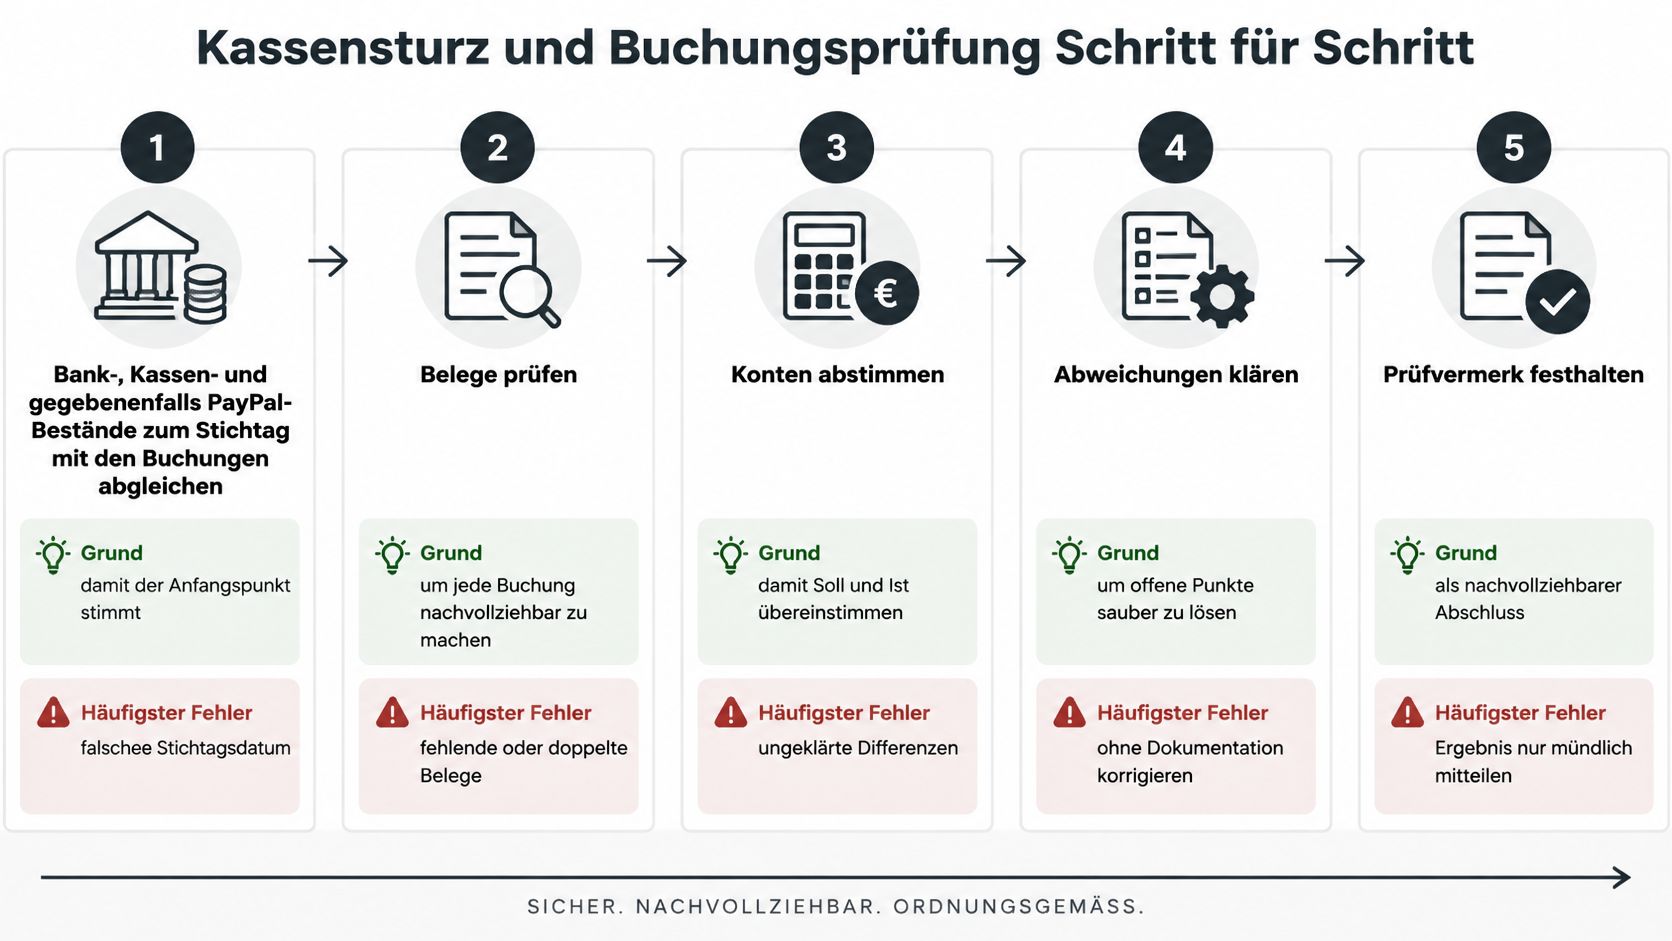
Zählen kommt vor rechnen. Ein Abschluss, der mit einer sauber formatierten Tabelle beginnt und den Bargeldbestand erst drei Wochen später prüft, produziert Zahlen ohne Deckung. Der Kassensturz steht am Anfang der Kontrollkette, weil jede spätere Auswertung auf ihm aufbaut.
Für die Rechenschaft gegenüber den Mitgliedern verlangt § 259 BGB eine geordnete Zusammenstellung der Einnahmen und Ausgaben sowie die Vorlage der vorhandenen Belege. Für die laufende Buchführung gilt das im Kleinen: Einnahmen und Ausgaben sollten zeitnah und einzeln festgehalten werden, damit Bestände später nachvollziehbar bleiben. Wer Barvorgänge wochenlang sammelt und am Monatsende aus dem Kopf nachträgt, macht aus einer Prüfung ein Ratespiel.
Schritt 1 Bestände zum Stichtag abgleichen
Bank, Kasse und Zahlungsdienste prüfen: Gleicht Bank-, Kassen- und gegebenenfalls PayPal-Bestände zum Bilanzstichtag mit den Buchungen ab. Notiert jede Differenz sichtbar, statt sie still auszugleichen.
Ohne stimmigen Anfangs- und Endbestand stimmt keine spätere Zahl. Der Klassiker ist ein Kontostand aus dem Gedächtnis oder ein Auszug vom falschen Datum. Bargeld zählt man zu zweit und unterschreibt das Zählprotokoll, das ist keine Bürokratie, sondern der einzige Nachweis, dass der gezählte Betrag tatsächlich in der Kasse lag.
Tätigkeitsbereich zuordnen: Ordnet jede Einnahme und Ausgabe dem ideellen Bereich, der Vermögensverwaltung, einem Zweckbetrieb oder dem wirtschaftlichen Geschäftsbetrieb zu. Von dieser Zuordnung hängt die steuerliche Behandlung ab.
Der Sammeltopf Verein ist der häufigste Fehler. Gerade bei Festen können Eintritt, Verkauf, Spenden und Werbung unterschiedlich zu behandeln sein. Markiert Zweifel direkt an der Buchung, damit sie vor der Kassenprüfung geklärt werden und nicht erst in der Versammlung.
Schritt 2 Offene Punkte und Vermögen festhalten
Offene Posten dokumentieren: Haltet offene Mitgliedsbeiträge, unbezahlte Rechnungen, Rückstellungen, Anlagegüter und zweckgebundene Mittel fest. Sportgeräte, Instrumente oder Chorausstattung gehören in eine nachvollziehbare Übersicht.
Eine Zweckspende, die wie freies Geld behandelt wird, fällt spätestens bei der Prüfung auf. Schreibt Zweck, erhaltenen Betrag, bereits verwendete Mittel und Restbestand getrennt auf. So erkennt die Versammlung, welches Geld wirklich frei verfügbar ist.
Fehlende Belege ersetzen: Fehlt ein Fremdbeleg, erstellt einen Eigenbeleg mit Datum, Betrag, Zweck, Empfänger und Unterschrift. Ein Eigenbeleg ist eine Notlösung, kein bequemer Ersatz für ein Dutzend verlorener Rechnungen.
Beispiel, erfunden: Ein Chor zahlt die Probenraummiete bar und erhält keine Quittung. Der Kassenwart erstellt sofort einen Eigenbeleg und legt ihn zum Kassenbuch. Monate später aus der Erinnerung geschrieben, wäre derselbe Zettel deutlich schwächer.
Schritt 3 Barkasse und Buchungen kontrollieren
Kassenführung prüfen: Kontrolliert, ob Barkassenvorgänge zeitnah und einzeln erfasst wurden. Nachträgliche Sammelbuchungen ohne Kassenbericht oder Eigenbeleg fallen bei jeder ernsthaften Prüfung auf.
Prüft stichprobenartig Beiträge, Barzahlungen, Erstattungen und größere Anschaffungen. Stimmen Betrag, Beleg, Zahlungskonto und Tätigkeitsbereich überein? Abweichungen werden erklärt und dokumentiert, nicht durch eine neue Buchung verdeckt.
Jede Buchung braucht einen auffindbaren Beleg, einen Tätigkeitsbereich und ein nachvollziehbares Zahlungskonto.
Software sortiert, verknüpft und wertet aus. Die sachliche Prüfung durch Vorstand und Kassenprüfer ersetzt sie nicht. Ein grünes Häkchen im Programm sagt nichts darüber, ob eine Ausgabe satzungsgemäß war oder ob der Beleg zum Vorgang gehört.
Am Ende steht die Abschlusskontrolle. Bestände stimmen, Differenzen sind erklärt, jede Buchung hat einen Beleg und einen Tätigkeitsbereich, offene Posten sind gelistet. Erst dann ist der Abschluss bereit für die unabhängige Prüfung.
Kassenprüfung, Mitgliederversammlung und Entlastung
Der Abschluss wird erst durch die Kontrollkette belastbar. Belege und Konten abschließen, Bestände abgleichen, Vermögensübersicht erstellen, Kassenprüfung ermöglichen, Bericht vorlegen und dann über Entlastung entscheiden. Jeder Schritt hat eine andere Rolle.
Die Hinweise zur Rechnungslegung und Buchführung im Verein betonen diese Verbindung aus Jahresabschluss, Kassenprüfung, Mitgliederversammlung und Vorstandsentlastung. Entscheidend sind Nachvollziehbarkeit, Vier-Augen-Prinzip und ein verständlicher Bericht für die Mitglieder.
Was Kassenprüfer erhalten
Gebt den Kassenprüfern nicht nur eine Summenliste. Sie brauchen Zugang zu Kassenbuch, Kontoauszügen, Belegmappe, Vermögensübersicht und dem fertigen Abschluss. Dazu kommen Protokolle zu größeren Anschaffungen und Unterlagen zu Fördermitteln oder Zweckspenden.
- Kassenwart bereitet vor: Buchungen, Belege, Bestände und offene Posten werden geordnet übergeben.
- Kassenprüfer kontrollieren: Stichproben zu Beiträgen, Barzahlungen, Erstattungen und größeren Anschaffungen werden geprüft.
- Vorstand legt vor: Der Bericht erklärt Entwicklung, Rücklagen und besondere Vorgänge in verständlicher Sprache.
- Mitgliederversammlung entscheidet: Sie nimmt den Bericht zur Kenntnis und beschließt über die Entlastung.
Wer kassiert, prüft nicht. Das ist der Kern des Vier-Augen-Prinzips. Kassenprüfer sollten deshalb nicht gleichzeitig die Kasse führen oder Zahlungen freigeben, die sie später kontrollieren.
Der Prüfbericht trennt drei Dinge. Erstens Abweichungen und ungeklärte Differenzen. Zweitens fehlende oder unklare Belege. Drittens die Empfehlung zur Entlastung. Diese Trennung verhindert, dass ein kleiner Mangel entweder dramatisiert oder unter den Tisch geredet wird.
Beispiel, erfunden: Bei einem Musikverein fehlt der Beleg für eine Notenanschaffung. Der Kassenprüfer vermerkt den fehlenden Beleg getrennt und empfiehlt trotzdem die Entlastung, weil Zahlung und Lieferung anderweitig belegt sind. Die Mitgliederversammlung entscheidet auf dieser Grundlage selbst.
Bericht und Beschluss verständlich machen
Steuerpflicht und vereinsinterne Rechenschaft sind zwei Paar Schuhe. Das Finanzamt braucht steuerliche Nachweise. Die Mitglieder müssen verstehen, ob Mittel satzungsgemäß verwendet wurden, welche Rücklagen bestehen und welche Beträge zweckgebunden sind.
Die Checkliste für die Kassenprüfung im Verein hilft, Unterlagen und Prüfpunkte vor dem Termin zusammenzustellen. Legt den Bericht so vor, dass auch Mitglieder ohne Buchhaltungskenntnisse die großen Positionen nachvollziehen können.
Als Muster, ausdrücklich nur als Formulierungsbeispiel, kann im Protokoll stehen: „Die Mitgliederversammlung nimmt den Jahresabschluss für das Geschäftsjahr 2025 zur Kenntnis und beschließt die Entlastung des Vorstands.“ Passt Wortlaut, Mehrheit und Verfahren an eure Satzung an.
Ein formal einfacher Abschluss ist nicht automatisch ein guter Abschluss. Gut ist er, wenn Mitglieder Fragen stellen können und Antworten in Belegen, Konten und Vermögensübersicht finden.
Was in Österreich anders läuft
Für Vereine mit Sitz in Österreich gilt eine eigene Systematik, und sie hängt an zwei Uhren statt an einer. Nach § 21 Vereinsgesetz 2002 im Rechtsinformationssystem des Bundes muss das Leitungsorgan zum Ende des Rechnungsjahrs innerhalb von fünf Monaten eine Einnahmen- und Ausgabenrechnung samt Vermögensübersicht erstellen.
Das Rechnungsjahr darf höchstens zwölf Monate dauern. Es muss nicht dem Kalenderjahr entsprechen. Beispiel, erfunden: Ein Sportverein rechnet vom 1. Juli bis 30. Juni ab. Seine Frist für die Rechnung läuft dann bis zum 30. November. Wer am Kalenderjahr festhält, landet mit der Frist im Mai und sortiert die Belege über den Jahreswechsel hinweg.
Danach beginnt die zweite Frist. Die Rechnungsprüfer prüfen die Finanzgebarung innerhalb von vier Monaten ab Erstellung der Rechnung. Geprüft werden insbesondere die Ordnungsmäßigkeit der Rechnungslegung und die statutengemäße Verwendung der Vereinsmittel. Statutengemäß heißt: Die Mittel wurden so eingesetzt, wie es eure Statuten vorsehen. Achtet darauf, dass diese vier Monate ab Erstellung laufen und nicht ab Rechnungsjahresende. Wer spät erstellt, verschiebt die Prüfung nach hinten und bringt die Mitgliederversammlung unter Zeitdruck.
Vermögensübersicht nicht vergessen
Die Vermögensübersicht ist in Österreich ausdrücklich Teil der Rechnungslegung, kein Anhang für besonders gründliche Vereine. Erfasst dort nachvollziehbar Bankguthaben, Kassenbestand, Sportgeräte, Vereinsfahrzeuge, Darlehen und offene Verbindlichkeiten. Auch offene Mitgliedsbeiträge und Förderabrechnungen sollten auffindbar sein.
Das Leitungsorgan muss den Rechnungsprüfern die erforderlichen Unterlagen vorlegen und Auskünfte erteilen. Praktisch heißt das, Belege, Kontoauszüge, Inventar und Förderunterlagen laufend zu sammeln. Wer erst kurz vor der Mitgliederversammlung beginnt, baut sich unnötigen Druck.
Deutsche Schwellen, Steuerfristen und Begriffe gehören nicht ungeprüft in einen österreichischen Abschluss.
Übertragt deshalb weder die deutschen Bilanzgrenzen noch die deutsche Steuererklärungsfrist auf Österreich. Auch die Einordnung einzelner Tätigkeitsbereiche und ihrer steuerlichen Folgen kann anders ausfallen. Nutzt die Fristenübersicht nur als Orientierung und prüft bei Zweifeln Gesetz, Statuten und die zuständige Stelle.
Für österreichische Aufbewahrungsfristen gelten eigene Vorschriften, die ihr vor einer Vernichtung von Unterlagen bei der zuständigen Stelle oder einer Steuerberatung klären solltet. Eine falsche, aber selbstbewusst genannte Frist hilft niemandem.
Belege aufbewahren und Fristen im Archiv beachten
Nach der Versammlung ist der Abschluss noch nicht erledigt. Jetzt muss das Archiv so geordnet werden, dass ein späterer Dritter Entstehung, Genehmigung und Zahlung wesentlicher Vorgänge nachvollziehen kann. Das gilt auch nach einem Vorstandswechsel.
Nach § 147 Abgabenordnung gehören unter anderem Bücher und Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte sowie Organisationsunterlagen zu den geordnet aufzubewahrenden Unterlagen. Für bestimmte Unterlagen gilt grundsätzlich eine zehnjährige Aufbewahrungsfrist, andere Unterlagen unterliegen acht- oder sechsjährigen Fristen. Die Frist beginnt regelmäßig mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung vorgenommen, der Jahresabschluss aufgestellt oder der Beleg entstanden ist.
Aufbewahrungsfristen für Vereinsunterlagen in Deutschland
| Unterlage | Frist (Deutschland) | Fristbeginn |
|---|---|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte | 10 Jahre | Schluss des Kalenderjahres der letzten Eintragung oder Aufstellung |
| Buchungsbelege | 8 Jahre | Schluss des Kalenderjahres, in dem der Beleg entstanden ist |
| Übrige Unterlagen nach § 147 AO | 6 Jahre | Schluss des Kalenderjahres der Entstehung |
Der Fristbeginn hängt also nicht einfach am Datum auf dem Beleg. Ein Jahresabschluss für 2025, der 2026 aufgestellt wird, ist nicht automatisch schon 2036 zu vernichten. Entscheidend ist die jeweilige Unterlagenart und das Jahr der Aufstellung, letzten Eintragung oder Entstehung.
Archiv in vier Schritten schließen
- Jahresordner sperren: Nach Beschluss und Prüfung werden Buchungen des abgeschlossenen Jahres nicht mehr still verändert. Korrekturen erhalten Datum, Grund und Verantwortliche.
- Belege strukturieren: Sortiert nach Geschäftsjahr und Tätigkeitsbereich. Einheitliche Dateinamen mit Datum, Betrag und Zweck sparen später Suchzeit.
- Exportkopie sichern: Erstellt eine unveränderbare Exportkopie von Buchungen und Belegverknüpfungen. Elektronische Daten müssen während der gesamten Frist verfügbar, lesbar und maschinell auswertbar bleiben.
- Stichproben prüfen: Kontrolliert, ob jeder Buchung genau ein lesbarer Nachweis zugeordnet ist. Prüft auch, ob die Wiedergabe mit dem Original übereinstimmt.
Typische Risiken sind gelöschte digitale Belege nach dem Upload, uneinheitliche Dateinamen, fehlende Originalformate und vermischte private sowie Vereinszahlungen. Besonders private Auslagen brauchen eine klare Erstattungsstrecke. Sonst weiß später niemand, ob ein Betrag gespendet, vorgestreckt oder doppelt bezahlt wurde.
Die Orientierung zur Archivierung für Vereinsvorstände hilft bei der praktischen Sortierung. Für Österreich gelten eigene Vorschriften, die vor einer Vernichtung aktuell geprüft werden müssen. Deutsche Fristen sind dort keine Abkürzung.
Archivmaßstab: Ein neuer Kassenwart muss ohne Anruf beim Vorgänger finden, was beschlossen, gekauft und bezahlt wurde.
Legt zum Jahresabschluss auch Prüfbericht, Protokoll der Mitgliederversammlung, Inventarliste und Fördermittelunterlagen. Erst diese Verbindung macht aus einer Belegablage ein brauchbares Vereinsarchiv.
Wie chapster beim Jahresabschluss helfen kann
chapster führt Finanzen als Teil des Vereinsalltags, nicht als separaten Bereich, den im Januar niemand mehr öffnet. Zum geplanten Umfang gehören Beiträge, Rechnungen, Spenden und die Buchhaltung bis zum Jahresabschluss. Beiträge und Rechnungen lassen sich für einzelne Kontakte oder ganze Gruppen vorbereiten, mit Vorschau und einer Übersicht der offenen Beträge. SEPA-Lastschriftdateien werden dort vorbereitet und bei der eigenen Bank eingereicht. Offene Posten, die sonst aus drei Tabellen zusammengesucht werden, stehen dann in einer Liste.
Mitglieder, Vorstand und Kasse nutzen dieselbe App auf iPhone und Android, ergänzt um eine Browser-Version. Die Möglichkeiten richten sich nach der Rolle: gemeinsame Dokumente, Rollen und Zugriffsrechte sorgen dafür, dass Belege, Prüfberichte und Protokolle an einem Ort liegen und nicht jede Person alles sieht. In der Mitgliederverwaltung kommen Kontakte, Gruppen sowie Import und Export zusammen, und Mitglieder pflegen freigegebene Angaben selbst oder reichen Änderungen zur Prüfung ein.
chapster ist in Entwicklung. Der angekündigte Preis liegt bei 99,00 EUR pro Jahr für den ganzen Verein, ohne Mitglieder- oder Nutzerlimit, ohne kostenpflichtige Zusatzpakete; die Webversion ist darin enthalten. Hinter chapster steht campai, das Team einer Vereinssoftware für größere Vereine, Verbände und Organisationen. Die Übersicht zu Vereinsfinanzen und Buchhaltung bei chapster zeigt den passenden Produktbereich, die Preisseite den aktuellen Stand.
Software nimmt euch die Prüfung nicht ab. Ob eure Satzung eine Kassenprüfung durch zwei Personen verlangt, ob eine Position als Spende oder als Darlehen zu behandeln ist, bleibt eine Entscheidung vor Ort. chapster sortiert die Unterlagen, die zu dieser Entscheidung führen, und hält fest, wer was eingereicht hat. Mein Rat: Tragt den Kassensturz als Termin ein, sobald das Geschäftsjahr endet, und führt die Belegmappe laufend statt erst im Januar.
Wenn Beiträge, Belege, Dokumente und Buchhaltung bei euch noch an mehreren Orten liegen, seht euch an, wie chapster Finanzen und Vereinsorganisation für kleine Vereine in Deutschland und Österreich zusammenführt: chapster.