Kassenprüfung im Verein Checkliste 2026: 8 Prüfschritte
Kassenprüfung im Verein Checkliste: Prüfpunkte, Formulierungen und typische Fehler für Prüfer und Kassenwarte. Mit Ablauf und Beispielen aus Vereinen.
Der Ordner liegt auf dem Tisch, die Prüfer haben einen Kugelschreiber in der Hand, und beim Kassenwart wartet noch ein letzter Beleg im E-Mail-Postfach. Wo anfangen? Eine Kassenprüfung im Verein braucht eine Checkliste, aber vor allem eine klare Reihenfolge und Unterlagen, die sich ohne Ratespiel zuordnen lassen.
Geprüft wird, ob Einnahmen und Ausgaben nachvollziehbar erfasst sind, Buchungen zu Belegen passen und die ausgewiesenen Bestände stimmen. Dazu kommen Beiträge, finanzielle Beschlüsse und offene Fragen. Eine Prüfung ist keine Bewertung der Person, die nach Feierabend die Buchhaltung erledigt. Auch ein fehlender Beleg ist zunächst ein ungeklärter Vorgang, kein Charakterzeugnis.
Kassenwart und Prüfer haben unterschiedliche Aufgaben: Der Kassenwart bereitet vor und erklärt, die Prüfer kontrollieren und dokumentieren. Niemand sollte währenddessen still Buchungen ändern, bis das Ergebnis hübsch aussieht. Eine nachvollziehbare Korrektur hilft mehr als eine makellose Zahl ohne Erklärung.
Für Deutschland und Österreich gelten unterschiedliche rechtliche Vorgaben. Die folgende Arbeitshilfe beschreibt den praktischen Ablauf für kleine Vereine; gesetzliche Prüfpflichten, Zuständigkeiten und steuerliche Fragen müssen jeweils nach dem Vereinsland beurteilt werden. Deutsche Regelungen lassen sich nicht einfach auf einen österreichischen Musikverein übertragen, auch wenn dessen Belegordner genauso aussieht.
Das Wichtigste in Kürze
- Auftrag klären: Satzung beziehungsweise Statuten, Prüfzeitraum und Zuständigkeiten vor der Belegkontrolle lesen.
- Gemeinsam vorbereiten: Der Kassenwart stellt Unterlagen bereit, die Prüfer halten fehlende Nachweise fest.
- Bestände getrennt prüfen: Bargeld, Bankkonten und weitere Vermögenswerte jeweils nachvollziehbar abstimmen.
- Gezielt nachfragen: Ungewöhnliche Zahlungen, Eigenbelege und Bestandsdifferenzen vollständig klären.
- Sachlich berichten: Prüfungsumfang, Feststellungen und Empfehlungen sauber voneinander trennen.
- Länder unterscheiden: Rechts- und Steuerfragen für Deutschland und Österreich gesondert prüfen.
1. Schritt 1 Unterlagen vollständig bereitstellen
Die Prüfung beginnt mit dem Prüfauftrag, nicht mit der ersten Quittung. Aus Satzung beziehungsweise Statuten und den maßgeblichen Beschlüssen muss hervorgehen, wer prüft, welchen Zeitraum die Prüfung umfasst und welche Berichterstattung vorgesehen ist. Unklare Zuständigkeiten gehören vor dem Termin geklärt.
Der Kassenwart bereitet vor: Kassenbuch, Buchungsübersicht, vollständige Kontoauszüge, Rechnungen, Quittungen, finanzwirksame Verträge und die Beitragsübersicht. Hinzu kommen Jahresabschluss oder Einnahmen-Ausgaben-Rechnung, relevante Beschlüsse, Haushaltsplan und gegebenenfalls Unterlagen zu Spenden, Zuschüssen oder Beschäftigten.
Die Prüfer kontrollieren: Sind die Unterlagen vollständig und für denselben Zeitraum zusammengestellt? Stimmen die Anfangsbestände mit dem Abschluss des vorherigen Zeitraums überein? Lassen sich Buchungen über Belegnummern oder eindeutige Dateinamen zurückverfolgen?
Eine Übergabeliste spart Sucharbeit
- Vorhanden: Unterlagen mit Zeitraum und Ablageort auflisten.
- Fehlend: Fehlende Auszüge, Verträge oder Nachweise ausdrücklich benennen.
- Nachzureichen: Zuständige Person und vereinbarten Termin festhalten.
- Digital zugänglich: Dateien vorab öffnen und prüfen, ob sie ohne privaten Benutzerzugang lesbar sind.
Beispiel, erfunden: Der Kassenwart eines Fußballvereins übergibt einen geordneten Jahresordner und ein digitales Belegverzeichnis. Ein Mietvertrag fehlt noch; statt die gesamte Prüfung zu verschieben, wird er als offener Punkt aufgenommen.
Häufiger Fehler: Die Prüfer erhalten nur eine selbst erstellte Jahressumme. Ohne die zugrunde liegenden Buchungen und Nachweise lässt sich deren Richtigkeit nicht beurteilen.
Rechtliche Einordnung: In Deutschland sind Rechenschaftspflichten des Vorstands und der konkrete Auftrag der Kassenprüfer auseinanderzuhalten. In Österreich müssen zusätzlich die dort geltenden Anforderungen an Rechnungslegung und Rechnungsprüfung berücksichtigt werden; die Statuten ersetzen keine gesetzlichen Vorgaben.
2. Schritt 2 Kassenbestand zählen und mit dem Kassenbuch abgleichen
In die Barkasse gehört Vereinsgeld. Private Scheine, noch nicht abgerechnete Vorschüsse und ein Zettel mit dem Vermerk „kommt später“ machen aus dem Zählen eine kleine Ermittlungsarbeit. Solche Vorgänge sollten getrennt dokumentiert werden.
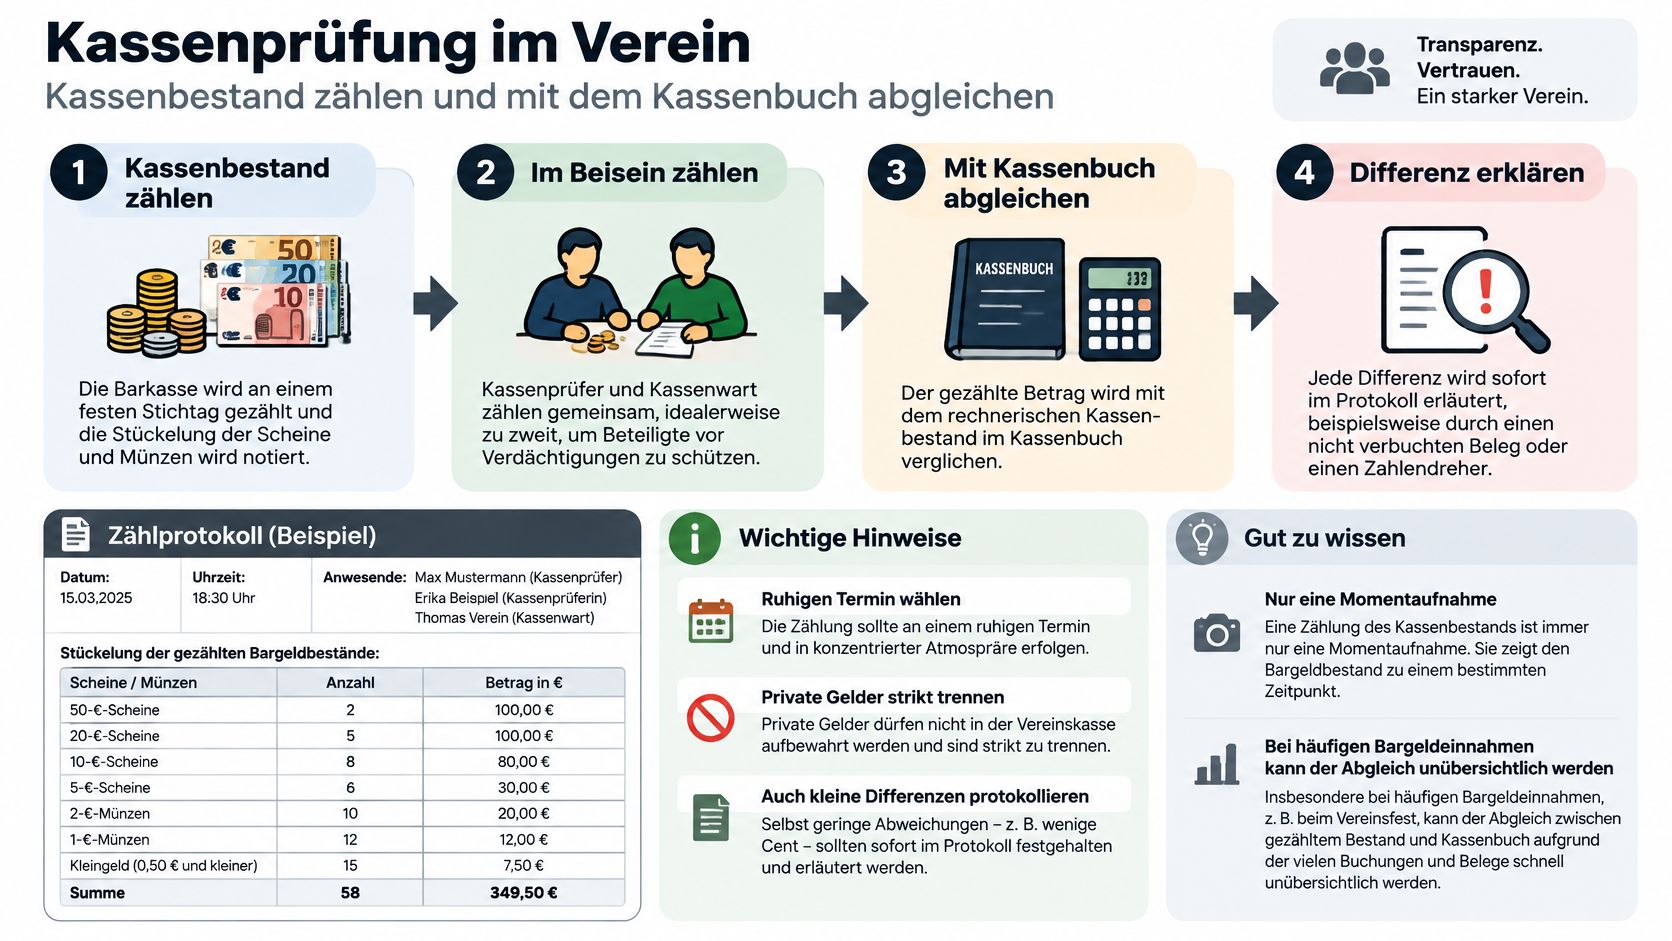
Der Kassenwart legt das abgeschlossene Kassenbuch und die vorhandene Barkasse zum vereinbarten Zählzeitpunkt bereit. Prüfer und Kassenwart zählen möglichst gemeinsam und halten Stückelung, Gesamtsumme, Datum sowie Beteiligte im Zählprotokoll fest.
Die Prüfer vergleichen den tatsächlichen Betrag mit dem rechnerischen Bestand. Liegt der Zähltermin nach dem Abschlussstichtag, müssen zwischenzeitliche Einnahmen und Ausgaben berücksichtigt werden. Ein heute passender Kassenbestand beweist noch nicht, dass auch der Jahresendbestand richtig war.
Differenzen erklären statt passend rechnen
- Bargeld fehlt: Nicht erfasste Ausgaben, falsches Wechselgeld oder eine fehlerhafte Auszahlung untersuchen.
- Bargeld ist zusätzlich vorhanden: Nicht gebuchte Einnahmen, etwa eine Barspende, prüfen.
- Buchung ist falsch: Die Korrektur mit Bezug zur ursprünglichen Buchung nachvollziehbar festhalten.
Beispiel, erfunden: Bei einem Chor liegt weniger Geld in der Kasse als im Kassenbuch ausgewiesen. Eine bereits bezahlte Ausgabe für Notenkopien wurde noch nicht gebucht; der vorhandene Beleg erklärt die Differenz.
Ein ungeklärter Fehlbetrag bleibt ein offener Punkt. Eine pauschale Ausgleichsbuchung erklärt nicht, was passiert ist.
Häufiger Fehler: Die Vereinskasse wird mit privatem Geld aufgefüllt, bevor jemand die Ursache untersucht. Damit verschwindet die Differenz aus der Schachtel, aber nicht aus dem Vorgang.
Weitere Hinweise bietet der Ratgeber Kassenbücher im Verein rechtssicher führen. Für Deutschland und Österreich müssen dabei jeweils die landesspezifischen Aufzeichnungsanforderungen zugrunde gelegt werden.
3. Schritt 3 Bankkonto mit Kontoauszügen abgleichen
Eine Kontobewegung muss zur Bankbuchung passen, eine Barzahlung zur Barkasse. Nicht jede Buchung gehört auf einen Kontoauszug: Gerade bei gemischter Kassen- und Bankführung entstehen sonst unnötige Doppelbuchungen.
Der Kassenwart stellt die vollständigen Auszüge aller Vereinskonten bereit, einschließlich wenig genutzter Spar- oder Rücklagenkonten. Die Prüfer gleichen Anfangsbestand, Kontobewegungen und Endbestand mit der Buchhaltung ab. Dabei funktioniert die Kontrolle in beide Richtungen: vom Auszug zur Buchung und von der Buchung zum Auszug.
Sammelzahlungen brauchen eine Aufschlüsselung
Beispiel, erfunden: Auf dem Konto eines Sportvereins erscheint ein zusammengefasster Beitragseinzug. Erst die zugehörige Einzugsliste zeigt, welche Mitglieder enthalten sind; Rücklastschriften werden anschließend gesondert zugeordnet.
Bei laufenden Buchungen helfen Markierungen im Export oder auf einer Arbeitskopie. Unklare Positionen kommen auf eine separate Fragenliste, damit derselbe Vorgang nicht immer wieder neu untersucht wird.
- Daueraufträge: Empfänger, Zweck und fortbestehende Vertragsgrundlage prüfen.
- Rücklastschriften: Rückbuchung und gegebenenfalls entstandene Gebühren nachvollziehen.
- Zahlungen an Verantwortliche: Abrechnung, Freigabe und Zahlungsgrund zusammen betrachten.
- Umbuchungen: Überträge zwischen Vereinskonto und Barkasse ohne doppelte Einnahmen- oder Ausgabenerfassung abstimmen.
Häufiger Fehler: Ein Kontoexport wird als vollständig angesehen, obwohl der Filter einzelne Monate oder Konten ausschließt. Deshalb gehören Exportzeitraum und Kontenumfang ins Prüfprotokoll.
Rechtliche Einordnung: Welche Rechnungslegung der Verein benötigt, ist landesspezifisch zu beurteilen. Für die praktische Prüfung in Deutschland wie Österreich bleibt entscheidend, dass die vorgelegten Bankbewegungen vollständig und nachvollziehbar mit den Aufzeichnungen verbunden sind.
4. Schritt 4 Belege stichprobenartig auf Richtigkeit prüfen
Eine Stichprobe spart Zeit, kann aber Lücken übersehen. Sie ist deshalb nur passend, wenn der Prüfauftrag sie zulässt und die Auswahl nicht ausschließlich aus den ordentlichsten Belegen besteht. Bei Unstimmigkeiten wird die Prüfung auf die betroffenen Vorgänge ausgeweitet.
Der Kassenwart ordnet jedem Vorgang einen eindeutigen Nachweis zu. Bei digitalen Belegen sollten Originaldatei, Buchungsbezug und gegebenenfalls Freigabe zusammen auffindbar sein; ein verschwommener Screenshot ersetzt keine lesbare Rechnung.
Die Prüfer verbinden eine zufällige Auswahl laufender Vorgänge mit einer gezielten Kontrolle ungewöhnlicher oder bedeutender Zahlungen. Die Auswahl wird dokumentiert, damit später erkennbar bleibt, was tatsächlich geprüft wurde.
Diese Angaben gehören zusammen
- Datum und Betrag: Rechnung, Buchung und Zahlung müssen zueinander passen.
- Empfänger und Zweck: Der Bezug zur Vereinstätigkeit muss verständlich sein.
- Freigabe: Die nach Vereinsregel erforderliche Zustimmung muss nachvollziehbar vorliegen.
- Zuordnung: Projekt, Veranstaltung oder Kostenbereich müssen plausibel sein.
- Korrekturen: Stornos und Änderungen dürfen den ursprünglichen Vorgang nicht unkenntlich machen.
Beispiel, erfunden: Bei einem Kulturverein fehlt die vorgeschriebene zusätzliche Freigabe für eine Bühnenrechnung. Der Vorstand klärt den Vorgang und dokumentiert das Ergebnis mit dem tatsächlichen Datum; eine rückdatierte Unterschrift wäre keine saubere Lösung.
Prüfpraxis: Eine Freigabelücke ist zunächst ein festgestellter Mangel. Ob daraus ein finanzieller Schaden entstanden ist, muss getrennt beurteilt werden.
Häufiger Fehler: Fehlende Fremdbelege werden kommentarlos durch Eigenbelege ersetzt. Zunächst sollte ein Rechnungsduplikat beschafft werden; bleibt nur eine interne Dokumentation, muss der Ausnahmefall erkennbar sein.
Rechtliche Einordnung: Beleganforderungen und steuerliche Anerkennung sind in Deutschland und Österreich gesondert zu prüfen. Ein intern akzeptierter Eigenbeleg beantwortet nicht automatisch alle steuerlichen Fragen.
5. Schritt 5 Beitragseinnahmen mit der Mitgliederliste abstimmen
Die Mitgliederliste zeigt, wer zum Verein gehört. Sie erklärt aber noch nicht, welcher Beitrag geschuldet wird und ob er bezahlt wurde. Dafür braucht es eine Beitragsübersicht mit nachvollziehbaren Sollbeträgen, Zahlungseingängen und offenen Resten.
Der Kassenwart bereitet vor: Einen Mitgliederstand zum Prüfungsstichtag, die gültigen Beitragssätze und dokumentierte Ausnahmen. Eintritte, Austritte, Familienregelungen und ruhende Mitgliedschaften müssen mit ihrem jeweiligen Wirksamkeitszeitpunkt berücksichtigt sein.
Die Prüfer kontrollieren: Stimmen Beitragssatz und Mitgliedsstatus überein? Sind Ermäßigungen durch die zuständige Stelle genehmigt? Lassen sich Zahlungen eindeutig zuordnen und Rückstände erklären?
Rückstände sind nicht automatisch Zahlungsausfälle
- Offener Beitrag: Die Zahlung steht noch aus; Bearbeitungsstand festhalten.
- Ungeklärte Zahlung: Geld ist eingegangen, aber noch keinem Mitglied zugeordnet.
- Genehmigte Ermäßigung: Den niedrigeren Sollbetrag mit der Entscheidungsgrundlage verbinden.
- Beendete Mitgliedschaft: Prüfen, welche Beiträge bis zum wirksamen Ende entstanden sind.
Beispiel, erfunden: Ein Musikverein findet offene Beiträge bei weiterhin aktiven Mitgliedern. Ein Teil der Zahlungserinnerungen ging an veraltete Adressen; ein weiterer Vorgang betrifft eine nicht zugeordnete Familienzahlung.
Häufiger Fehler: Für die Prüfung wird ausschließlich die aktuelle Mitgliederliste verwendet. Ein späterer Austritt oder eine inzwischen geänderte Beitragsgruppe kann den Stand des geprüften Jahres verfälschen.
Rechtliche Einordnung: Die konkrete Beitragspflicht ist anhand der maßgeblichen Vereinsregelungen zu beurteilen. In Deutschland stehen dabei Satzung und Beitragsregelungen im Mittelpunkt; in Österreich sind Statuten und die darauf beruhenden wirksamen Beschlüsse heranzuziehen. Deutsche Annahmen zu Fälligkeit oder Austritt sollten nicht ungeprüft übernommen werden.
6. Schritt 6 Ausgaben auf Beschluss und Zweck prüfen
Eine Rechnung beweist, dass jemand Geld verlangt hat. Sie beweist nicht automatisch, dass der Verein diese Ausgabe beschließen durfte oder dass die Zahlung zum vorgesehenen Zweck passt.
Der Kassenwart legt bei erklärungsbedürftigen Ausgaben Rechnung, Freigabe, Vertragsgrundlage und gegebenenfalls Beschluss zusammen ab. Die Prüfer kontrollieren, ob die zuständige Person oder das zuständige Gremium gehandelt hat und ob ein beschlossener Budgetrahmen eingehalten wurde.
Auslagenersatz und Vergütung auseinanderhalten
Beim Auslagenersatz erhält jemand tatsächlich für den Verein ausgegebenes Geld zurück. Eine Vergütung bezahlt dagegen eine Tätigkeit; dafür können andere vereinsrechtliche und steuerliche Voraussetzungen gelten.
Besonders aufmerksam sollten Zahlungen an Vorstandsmitglieder, Trainer und andere Verantwortliche geprüft werden. Das ist keine Verdächtigung, sondern verhindert, dass dieselbe Person eine eigene Forderung ungeprüft freigibt.
- Anschaffung: Bedarf, Zuständigkeit und Budget nachvollziehen.
- Erstattung: Originalvorgang und tatsächliche Verauslagung prüfen.
- Vergütung: Vereinbarung und erforderliche Freigabe gesondert ansehen.
- Zweckgebundene Mittel: Ausgaben mit Spendenzweck oder Förderbedingungen abgleichen.
Beispiel, erfunden: Ein Chor erstattet einem Vorstandsmitglied privat bezahlte Noten. Kaufbeleg, Vereinsbezug und Freigabe machen die Erstattung nachvollziehbar; ein Beschluss allein würde einen fehlenden Kaufnachweis nicht ersetzen.
Häufiger Fehler: Die Prüfer bewerten jede Anschaffung danach, ob sie selbst günstiger eingekauft hätten. Eine vollständige Zweckmäßigkeitsprüfung gehört nicht automatisch zur Kassenprüfung.
Rechtliche Einordnung: Bei gemeinnützigen Vereinen müssen Mittelverwendung und Vergütungen nach dem jeweiligen deutschen oder österreichischen Steuerrecht beurteilt werden. Unklare Fälle gehören in die Fachberatung, nicht in eine spontane Abstimmung am Kassentisch.
Der Buchhaltungsleitfaden für ehrenamtliche Kassenwarte hilft bei der organisatorischen Trennung von Buchung, Nachweis und Verwendungszweck.
7. Schritt 7 Offene Posten, Rücklagen und Vermögen prüfen
Ein gut gefülltes Bankkonto bedeutet nicht, dass das gesamte Geld frei verfügbar ist. Unbezahlte Rechnungen, zugesagte Projektmittel und zweckgebundene Gelder können den finanziellen Spielraum erheblich einschränken.
Der Kassenwart stellt deshalb neben den Geldbeständen auch offene Forderungen und Verbindlichkeiten zusammen. Forderungen sind Beträge, die dem Verein noch zustehen; Verbindlichkeiten sind Beträge, die der Verein noch zahlen muss. Darlehen, Rücklagen und wesentliche Vermögensgegenstände kommen hinzu, soweit sie für den Prüfauftrag relevant sind.
Inventar mit Augenmaß kontrollieren
Beispiel, erfunden: Eine Theatergruppe führt ihre Lautsprecher weiterhin vollständig in der Inventarliste. Bei der Prüfung bleibt der Standort eines Geräts unklar; künftig werden Ausleihen mit verantwortlicher Person und Rückgabetermin dokumentiert.
Eine Zustandskontrolle wichtiger Geräte kann sinnvoll sein, ersetzt aber keine technische Sicherheitsprüfung. Für kleine Vereine genügt organisatorisch oft eine verständliche Liste mit Gegenstand, Standort, verantwortlicher Person und Ausleihstatus.
- Forderungen: Alter, Klärungsstand und erwartbaren Zahlungseingang beurteilen.
- Verbindlichkeiten: Noch unbezahlte Rechnungen und bekannte Verpflichtungen erfassen.
- Rücklagen: Zweck, Beschluss und nachvollziehbare Herleitung dokumentieren.
- Inventar: Wesentliche Gegenstände und auffällige Abgänge prüfen.
- Darlehen: Vertragsunterlagen, Restbetrag und Rückzahlungsbedingungen abgleichen.
Eine auf dem Konto gedanklich reservierte Summe ist noch keine steuerlich geklärte Rücklage.
Häufiger Fehler: Offene Posten werden zusätzlich als Einnahme oder Ausgabe gebucht, obwohl sie bereits erfasst wurden. Die Darstellung muss zur verwendeten Buchführungsform passen.
Rechtliche Einordnung: Rücklagen, Bewertung und Mittelbindung unterscheiden sich nach Vereinsland und steuerlichem Status. Deutsche Rücklagenregeln dürfen nicht als österreichische Vorgabe behandelt werden; bei Unsicherheit ist eine landeskundige Steuerberatung sinnvoll.
8. Schritt 8 Prüfbericht schreiben und Entlastung vorbereiten
Der Prüfbericht beantwortet nicht nur, ob die Zahlen stimmen. Er muss erkennen lassen, was geprüft wurde, welche Einschränkungen bestanden und welche Fragen offenbleiben. Der Kassenbericht des Kassenwarts und der Prüfbericht der Prüfer sind dabei unterschiedliche Dokumente.
Die Prüfer verantworten ihre Feststellungen selbst. Der Kassenwart erhält Gelegenheit, Sachverhalte zu erklären und Nachweise nachzureichen, schreibt aber nicht das Prüfergebnis vor.
Geprüft, festgestellt und empfohlen
- Geprüft: Zeitraum, Beteiligte, Unterlagen, Konten, Bestände und Stichprobenauswahl nennen.
- Festgestellt: Beanstandungen mit Vorgang, Betrag und sachlicher Beschreibung dokumentieren.
- Empfohlen: Abhilfe, Zuständigkeit, Termin und begründete Entlastungsempfehlung festhalten.
Beispiel, erfunden: In einem Förderverein fehlt noch eine Lieferantenrechnung, während die Zahlung auf dem Konto nachgewiesen ist. Der Bericht benennt genau diesen offenen Vorgang und den vereinbarten Nachreichtermin, statt pauschal die gesamte Kassenführung zu beanstanden.
Eine sachliche Feststellung kann lauten: Die Zahlung ist nachvollziehbar erfasst; der zugehörige Rechnungsnachweis lag zum Prüfungszeitpunkt nicht vor. Eine Empfehlung beschreibt anschließend, welcher Nachweis beschafft werden soll und wer dafür zuständig ist.
Häufiger Fehler: Der Bericht behauptet eine vollständige Prüfung, obwohl nur ausgewählte Belege kontrolliert wurden. Ebenso wenig sollte eine uneingeschränkte Ordnungsmäßigkeit bestätigt werden, solange wesentliche Differenzen ungeklärt sind.
Rechtliche Einordnung: Der Prüfbericht bewirkt nicht selbst die Entlastung. Zuständigkeit, Beschlussverfahren und rechtliche Folgen müssen für Deutschland beziehungsweise Österreich gesondert beurteilt werden; eine Entlastung ist auch keine Abwahl des Vorstands.
Passende Formulierungen für das Kassenprüfungsprotokoll unterstützen einen knappen Bericht, ohne den tatsächlich geprüften Umfang größer darzustellen.
Die 8 Prüfschritte im Überblick
| Schritt | Wichtigster Prüfpunkt | Typische Schwierigkeit | Rechtsgrundlage |
|---|---|---|---|
| Schritt 1: Unterlagen vollständig bereitstellen | Vollständigkeit und Nachvollziehbarkeit aller Prüfunterlagen | Verstreute oder fehlende Belege | §§ 27, 666 BGB; weitere Vorgaben in der Satzung |
| Schritt 2: Kassenbestand zählen und mit dem Kassenbuch abgleichen | Gezählten Bargeldbestand mit dem Buchbestand abgleichen | Differenzen erklären; häufige Bargeldeinnahmen erschweren den Überblick | Aufzeichnungspflichten nach AO |
| Schritt 3: Bankkonto mit Kontoauszügen abgleichen | Jede Kontobewegung einer Buchung zuordnen | Viele Buchungen oder unklare Verwendungszwecke | Keine konkrete Rechtsnorm genannt; Buchführung und Vereinsregeln |
| Schritt 4: Belege stichprobenartig auf Richtigkeit prüfen | Datum, Betrag, Empfänger, Zweck, Freigabe und Zuordnung | Stichproben erfassen nicht jeden Fehler | Aufbewahrungs- und Buchungspflichten nach AO |
| Schritt 5: Beitragseinnahmen mit der Mitgliederliste abstimmen | Beitragseingänge, Beitragssätze und offene Forderungen prüfen | Gemischte Zahlungswege und unvollständige Mitgliederdaten | Beitragsordnung und Satzung |
| Schritt 6: Ausgaben auf Beschluss und Zweck prüfen | Ausgaben mit Beschlüssen, Budget und Vereinszweck abgleichen | Fehlende Beschlüsse und unklare Abgrenzung von Vergütung und Auslagenersatz | § 3 Nr. 26 und 26a EStG; Satzung und Beschlüsse |
| Schritt 7: Offene Posten, Rücklagen und Vermögen prüfen | Vollständigkeit und realistische Bewertung von Beständen und Vermögen | Nicht aktualisiertes Inventar und schwierige Bewertung | § 58 AO zu Rücklagen |
| Schritt 8: Prüfbericht schreiben und Entlastung vorbereiten | Prüfungsergebnisse, Mängel und Empfehlungen dokumentieren | Unsachliche oder zu ausführliche Formulierungen | BGB und Satzung; Entlastung durch Mitgliederbeschluss |
chapster für vorbereitete Prüfunterlagen
chapster unterstützt Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung sowie gemeinsame Dokumente und rollenabhängige Zugriffsrechte. Das hilft bei der organisatorischen Vorbereitung einer Kassenprüfung: Kasse und Prüfer benötigen nachvollziehbare Unterlagen und passende Einsichtsmöglichkeiten, aber nicht zwangsläufig dieselben Bearbeitungsrechte. Die fachliche Prüfung und die Bewertung offener Fragen bleiben Aufgabe der verantwortlichen Menschen.
Fazit Nachvollziehbar prüfen, fair entlasten
Eine gute Kassenprüfung lebt von nachvollziehbaren Unterlagen, nicht von Misstrauen. Der Kassenwart bereitet Buchungen, Belege und Bestände vor; die Prüfer gleichen sie ab, stellen Fragen und dokumentieren ihre Feststellungen. Beide Seiten profitieren davon, wenn der Termin nicht zur Suche nach längst verschollenen E-Mail-Anhängen wird.
Entscheidend ist die Verbindung zwischen Vorgang, Nachweis und Bestand. Eine Rechnung muss zur Buchung passen, eine Buchung zum Zahlungsweg und der ausgewiesene Endbestand zu den tatsächlichen Verhältnissen. Wo diese Verbindung fehlt, wird nachgefragt, nicht vorschnell bewertet.
Ein verlässlicher Ablauf für das nächste Vereinsjahr
- Laufend ablegen: Belege unmittelbar mit dem jeweiligen Vorgang verbinden.
- Regelmäßig abstimmen: Bank, Barkasse und Beitragsübersicht nicht erst vor der Versammlung vergleichen.
- Zuständigkeiten festhalten: Erfassen, Freigeben und Prüfen organisatorisch trennen.
- Offene Fragen verfolgen: Verantwortliche und Klärungstermine dokumentieren.
- Übergaben vorbereiten: Ablage und Arbeitsweise so beschreiben, dass auch eine Nachfolge damit zurechtkommt.
Nicht jeder Fehler rechtfertigt dieselbe Reaktion. Ein falsch zugeordnetes Porto ist anders einzuordnen als eine ungeklärte Zahlung an eine verantwortliche Person. Der Bericht sollte diese Unterschiede sichtbar machen, ohne kleinere Mängel zu verschweigen oder größere Probleme sprachlich weichzuzeichnen.
Auch die Grenzen der Prüfung gehören ausdrücklich dazu. Eine Kassenprüfung ersetzt weder eine umfassende Steuerberatung noch eine technische Prüfung des Vereinsinventars. Sie kann aber Hinweise liefern, wann zusätzliche Fachkenntnis nötig ist, etwa bei Vergütungen, zweckgebundenen Zuschüssen oder unklaren Rücklagen.
Für Vereine in Deutschland und Österreich bleibt die rechtliche Trennung wesentlich. Satzung beziehungsweise Statuten, Rechnungslegung, Prüfpflichten und steuerliche Anforderungen müssen zum jeweiligen Land passen. Fehlt dafür eine belastbare Grundlage, ist eine gezielte Rückfrage günstiger als eine selbst erfundene Regel, die später alle Beteiligten beschäftigt.
Am Ende braucht die Mitgliederversammlung eine verständliche Entscheidungsgrundlage. Ein ehrlicher Bericht mit klar benannten Einschränkungen ist dafür hilfreicher als ein pauschales „alles in Ordnung“. So wird fair geprüft, ohne das Ehrenamt unnötig schwer zu machen.
FAQ zur Kassenprüfung im Verein
Was passiert, wenn Unterlagen am Prüfungstermin fehlen?
Die Prüfer halten fest, welche Nachweise fehlen und welche Teile trotzdem geprüft werden konnten. Fehlende Unterlagen erhalten einen Verantwortlichen und einen Nachreichtermin; wesentliche Einschränkungen gehören ausdrücklich in den Bericht.
Dürfen Prüfer fehlerhafte Buchungen selbst korrigieren?
Praktisch sollten sie die Korrektur nicht selbst durchführen, sondern den Fehler dokumentieren. Der Kassenwart berichtigt die Buchung nachvollziehbar, anschließend kontrollieren die Prüfer die Änderung.
Reicht ein digitaler Ordner für die Kassenprüfung?
Ein digitaler Ordner kann eine geeignete Arbeitsgrundlage sein, wenn Dateien vollständig, lesbar und eindeutig zugeordnet sind. Zusätzlich müssen Zugriffe, Änderungen und die landesspezifischen Aufbewahrungsanforderungen berücksichtigt werden; die Ordnerstruktur allein beantwortet diese Fragen nicht.
Können vertrauliche Mitgliederdaten im Prüfbericht stehen?
Der Bericht sollte nur Angaben enthalten, die für die Feststellung und Entscheidung erforderlich sind. Persönliche Zahlungsprobleme gehören nicht unnötig in einen breit verteilten Bericht; die zugrunde liegenden Prüfunterlagen sind gesondert zu behandeln.
Was hilft bei Streit über eine Feststellung?
Beobachtung und Bewertung sollten getrennt werden: Welcher Beleg fehlt, welche Buchung ist betroffen und welche Erklärung liegt vor? Bleibt die Frage wesentlich und ungeklärt, wird sie im Bericht benannt und bei Bedarf fachlich beurteilt.
Meta-Titel: Kassenprüfung im Verein Checkliste für klare Abläufe
Meta-Description: Kassenprüfung im Verein Checkliste für Kassenwarte und Prüfer: Unterlagen, Bestände, Belege und Prüfbericht nachvollziehbar vorbereiten.
Tags: kategorie:steuern-finanzen, Kassenprüfung, Kassenwart, Vereinsbuchhaltung, Prüfbericht
chapster verbindet Mitgliederverwaltung, Vereinsfinanzen und gemeinsame Dokumente mit passenden Rollen für Mitglieder, Vorstand und Kasse. Für die Vorbereitung der Kassenprüfung lassen sich damit zusammengehörige Verwaltungsaufgaben an einem Ort organisieren. Auf chapster gibt es einen Überblick über die Funktionen für den Vereinsalltag.