So prüfst du ideeller bereich verein einnahmen richtig
ideeller bereich verein einnahmen klar erklärt. So trennst du Beiträge, Spenden und Zuschüsse von Gebühren in DE und AT.
Meta Titel: Ideeller Bereich Verein Einnahmen richtig prüfen Meta Description: Ideeller Bereich Verein Einnahmen: Beiträge, Spenden, Zuschüsse richtig einordnen, dokumentieren und Grenzfälle sicher trennen. Tags: kategorie:steuern-finanzen
Zum Ideellen Bereich eines Vereins zählen in der Praxis vor allem echte Mitgliedsbeiträge, Spenden und echte Zuschüsse. Also genau das Geld, das euren Satzungszweck möglich macht – ohne dass ihr dafür eine einzelne Leistung zurückgeben müsst. Entscheidend ist deshalb nicht, wer überweist, sondern wofür das Geld gedacht ist.
Das Wichtigste in Kürze
- Typisch ideell sind echte Beiträge, Spenden und Zuschüsse ohne konkrete Gegenleistung.
- Gesondert prüfen solltest du Kursgebühren, Eintrittsgelder, Verkäufe und Zahlungen für vereinbarte Werbung.
- Je Zahlung festhalten solltest du Betrag, Datum, Zahler, Zweck und den vorerst gewählten Bereich.
- Länder getrennt betrachten heißt: deutsche Regeln nicht einfach auf Österreich übertragen.
- Grenzfälle markieren spart später viel Sucharbeit. Dieser Text hilft zur Orientierung und ersetzt keine Steuerberatung.
Für dich als Vorstand oder Kassenwart zählt diese Einordnung mehr als der Betreff auf dem Kontoauszug. „Unterstützung“ klingt nett, sagt aber noch gar nichts aus.
Dahinter kann eine echte Spende stecken. Oder eine vereinbarte Werbeleistung.
Die entscheidende Frage lautet nicht „Hilft das Geld dem Verein?“, sondern „Was bekommt die zahlende Person konkret dafür?“
Welche Einnahmen gehören zum ideellen Bereich?
Stellt euch eure Vereinskasse wie eine gemeinsame Haushaltskasse vor. Alle geben etwas dazu, damit das gemeinsame Vorhaben läuft. Niemand erwartet dafür eine exakt abgerechnete Gegenleistung.
Genau so funktioniert der ideelle Bereich. Ihr finanziert euren Vereinszweck zusammen. Sobald ihr aber Leistungen an andere verkauft, sieht die Sache anders aus. Auch wenn das Geld danach ebenfalls in eure Vereinsarbeit fließt.
Nicht jeder Euro hat dieselbe Aufgabe, selbst wenn alle Beträge auf demselben Konto landen.
Für diese gemeinsame Finanzierung gibt es drei typische Einnahmearten:
- Echte Mitgliedsbeiträge tragen die Arbeit mit, ohne dass dafür eine einzelne Leistung abgerechnet wird.
- Spenden unterstützen euren Zweck freiwillig und ohne Gegenleistung.
- Echte Zuschüsse fördern eure Arbeit, ohne dass ihr dem Geldgeber dafür etwas verkauft.
Erfundenes Beispiel: Ein kleiner Kulturverein sammelt Beiträge für seine gemeinsame Arbeit. Das fühlt sich eher an wie eine Haushaltskasse für gemeinsame Ausgaben. Und nicht wie eine Ladenkasse, bei der an jeder Aktivität ein Preisschild hängt.
Schnelle Orientierung zu Vereinseinnahmen im ideellen Bereich
Die folgende Übersicht zeigt typische Richtungen für Deutschland. Sie ist keine feste Entscheidung für jeden Einzelfall. Für einen österreichischen Verein prüfst du die dortigen Vorgaben extra.
| Einnahme | Erste Prüffrage | Häufige Richtung |
|---|---|---|
| Echter Mitgliedsbeitrag | Finanziert er die gemeinsame Vereinsarbeit? | Ideeller Bereich |
| Spende | Erfolgt sie ohne Gegenleistung? | Ideeller Bereich |
| Echter Zuschuss | Fehlt eine konkrete Gegenleistung? | Ideeller Bereich |
| Kursgebühr | Bezahlt jemand einen bestimmten Kurs? | Gesondert prüfen |
| Werbezahlung | Ist Werbung vertraglich vereinbart? | Nicht pauschal ideell |
Erfundenes Beispiel: Ein Chor bekommt den Jahresbeitrag und zusätzlich Geld für eine Eintrittskarte. Beides landet auf demselben Konto, gehört aber in unterschiedliche Schubladen. Das Konto kennt ja keine Steuerlogik.
Nimm dir am besten gleich den nächsten Zahlungseingang vor. Notiere den echten Anlass, lege den passenden Beleg dazu und markiere offene Fragen sofort.
Wie setzen sich Einnahmen im Verein zusammen?
Wie wichtig Beiträge wirklich sind, zeigt der Blick auf den Durchschnitt. Laut ZiviZ-Survey stammen bei Vereinen im Schnitt 46 Prozent aus Mitgliedsbeiträgen, 19 Prozent aus Spenden, 17 Prozent aus selbst erwirtschafteten Mitteln und 11 Prozent aus öffentlichen Mitteln. Beiträge sind damit die größte dieser Einnahmequellen, wie die Ergebnisse zur Finanzierung deutscher Vereine zeigen.
Nehmen wir einen erfundenen Verein mit 20.000 Euro Jahreseinnahmen. Übertragen wir darauf diese Anteile, sieht die Rechnung so aus. Nur ein Rechenbeispiel, keine Empfehlung für eure Finanzierung.
| Einnahmequelle | Rechnung | Jahresbetrag |
|---|---|---|
| Mitgliedsbeiträge | 20.000 × 0,46 | 9.200 Euro |
| Spenden | 20.000 × 0,19 | 3.800 Euro |
| Selbst erwirtschaftete Mittel | 20.000 × 0,17 | 3.400 Euro |
| Öffentliche Mittel | 20.000 × 0,11 | 2.200 Euro |
Zusammen ergeben diese Anteile 93 Prozent, also 18.600 Euro. Die restlichen 1.400 Euro werden durch diese vier Positionen nicht abgedeckt.
Wichtig dabei: Die Erhebung beschreibt die gesamten Vereinseinnahmen, nicht nur den ideellen Bereich. Selbst erwirtschaftete Mittel gehören deshalb nicht automatisch dorthin. Auch öffentliche Mittel musst du dir immer im Einzelfall anschauen.
Warum eure eigene Einnahmenstruktur wichtiger bleibt
Ein Sportverein lebt vielleicht stark von Beiträgen, ein Förderverein eher von Spenden. Bei einem Chor können wiederum Einnahmen aus Veranstaltungen ordentlich zu Buche schlagen. Das sind mögliche Unterschiede, keine festen Muster.
Ein Durchschnitt ist kein Sollwert für eure Kasse. Ihr müsst keine Spenden einwerben, nur um eine Quote zu erfüllen. Und ihr müsst passende Beiträge nicht senken, damit eine Tabelle hübscher aussieht.
Für Österreich gelten eigene steuerliche Regeln. Die deutschen Erhebungswerte beschreiben zudem deutsche Vereine und lassen sich nicht als österreichische Vergleichswerte übernehmen.
Für euren Alltag hilft eher ein einfacher Ablauf:
- Herkunft erkennen: Halte fest, wofür die Zahlung eigentlich eingegangen ist.
- Unterlagen zuordnen: Lege den Eingang zur Beitragsgrundlage, zu den Spendenunterlagen oder zum Förderbescheid.
- Fragen festhalten: Markiere unklare Gegenleistungen, statt voreilig einen Bereich anzukreuzen.
Wie prüfst du Beiträge, Spenden und Zuschüsse?
Frag dich bei jedem Geldeingang erst mal ganz ehrlich: Wofür kommt das Geld rein, und bekommt jemand dafür eine klar abgrenzbare Leistung zurück? Der Betreff auf der Überweisung ist dabei nur ein erster Anhaltspunkt, mehr nicht.
In Deutschland gilt als Faustregel: Echte Mitgliedsbeiträge, Spenden und echte Zuschüsse stützen ohne direkte Gegenleistung den Vereinszweck. Sie landen daher im ideellen Bereich. Anders sieht es bei nutzungsabhängigen Zahlungen aus, die können schnell in Richtung Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb rutschen.
Schau dir immer die Vereinbarung hinter der Zahlung an, nicht nur den Namen.
Ein einheitlicher Jahresbeitrag ist typischerweise ein echter Mitgliedsbeitrag. Das gilt auch für sachlich gestaffelte Beiträge, zum Beispiel nach Alter, solange damit keine einzelne, separat abgerechnete Leistung bezahlt wird.
- Gemeinsame Finanzierung: Der Beitrag trägt die Vereinsarbeit, egal wie oft jemand wirklich dabei ist.
- Gebuchte Einzelleistung: Eine extra Kursgebühr, ein Ticket oder eine Nutzungsgebühr musst du immer gesondert prüfen.
Erfundenes Beispiel aus der Praxis: Ein Sportverein nimmt einen Jahresbeitrag plus extra Geld für einen Ferienkurs. Nur weil an dem Kurs ausschließlich Mitglieder teilnehmen dürfen, wird die Kursgebühr noch lange nicht zum Mitgliedsbeitrag.
Spenden von vereinbarter Werbung unterscheiden
Bei einer Spende geht es um freiwillige Unterstützung ohne Gegenleistung. Sobald ihr dafür Anzeigen, Banner oder andere konkrete Werbeleistungen versprecht, braucht die Zahlung einen genaueren steuerlichen Blick.
Ein einfacher Dank für die Unterstützung ist aber noch kein Werbepaket. Entscheidend ist, was wirklich vereinbart und umgesetzt wurde, nicht ob irgendwo das Wort „Sponsor“ steht.
Lege am besten Zusagen und Vereinbarungen direkt zum Beleg, damit deine Nachfolge nicht in alten Chats nach Werbeversprechen suchen muss.
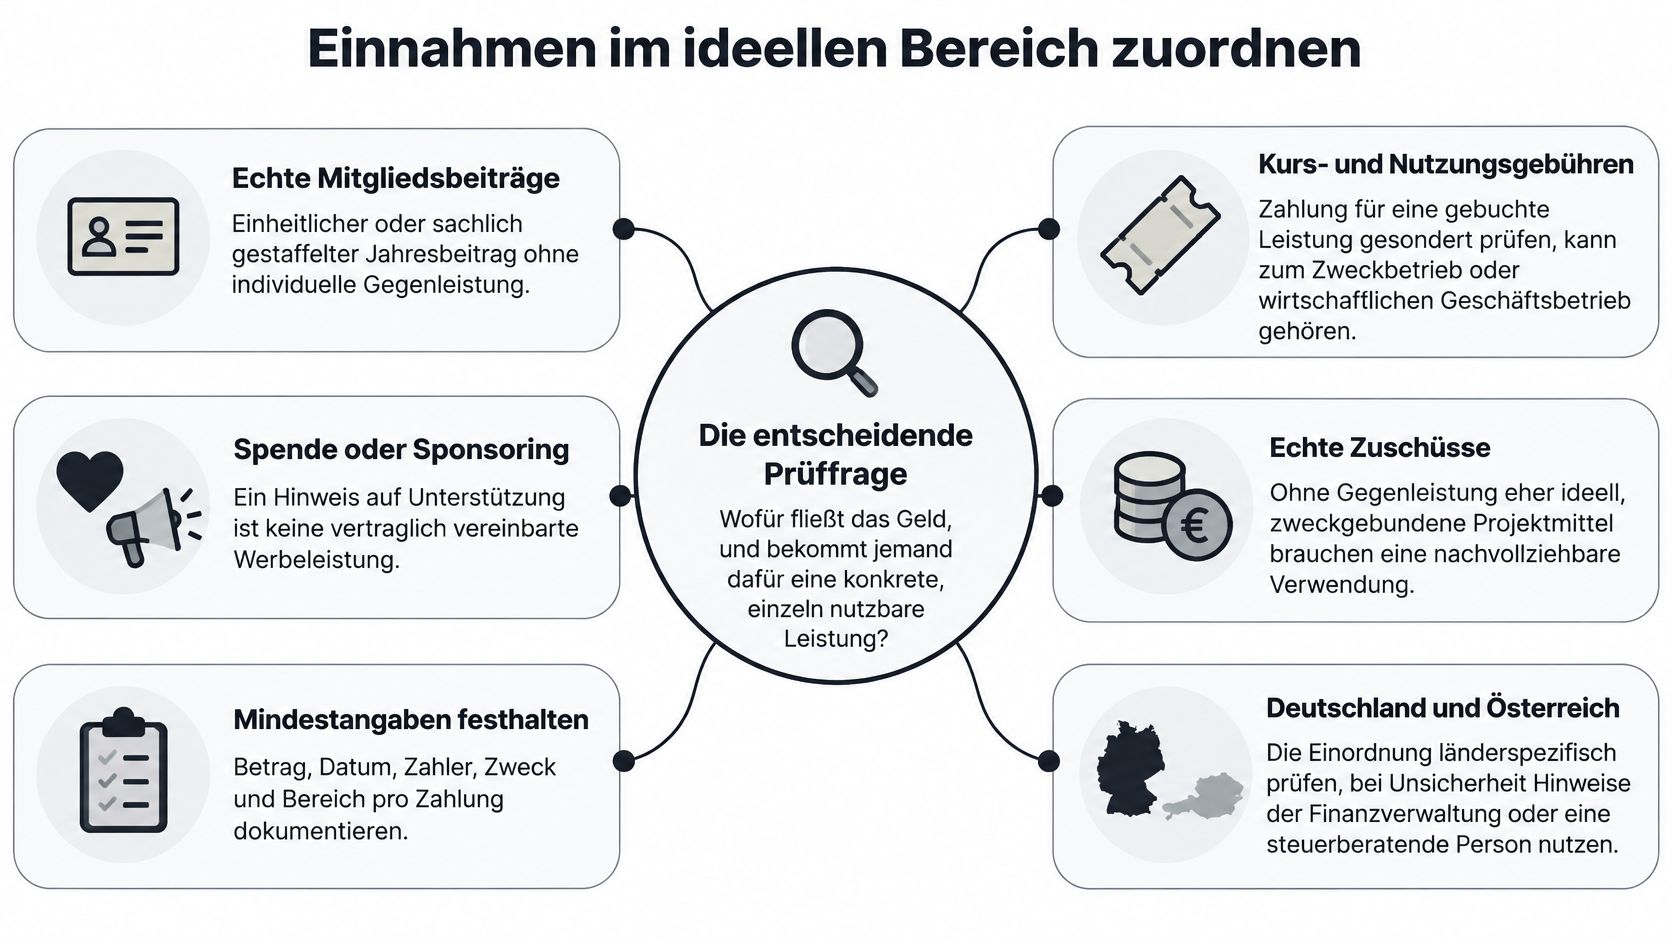
Der gemeinsame Nenner bleibt die Gegenleistung. Herkunft und Bezeichnung allein entscheiden nicht über die Zuordnung.
Gerade bei Zuschüssen lohnt sich deshalb ein Blick in den Förderbescheid. Eine Zweckbindung sagt erst mal nur, wofür ihr das Geld nutzen dürft. Das ist noch kein Leistungskauf durch den Geldgeber.
Zuschüsse nachvollziehbar dokumentieren und Länder trennen
Echte Zuschüsse ohne Gegenleistung sprechen für den ideellen Bereich. Bei zweckgebundenen Projektmitteln haltet ihr zusätzlich fest, welche Ausgaben zum geförderten Vorhaben gehören und welche Nachweise der Förderer sehen will.
Für eine schnelle Entscheidung reichen im Alltag diese vier Schritte:
- Betrag und Datum mit dem Zahlungseingang abgleichen.
- Zahler und Zweck kurz und verständlich erfassen.
- Bereich erst mal vorläufig zuordnen und Unsicherheiten markieren.
- Beleg und Vereinbarung zusammen ablegen.
| Zusatzfrage | Passende Unterlage |
|---|---|
| Was wurde zugesagt? | Vertrag oder Korrespondenz |
| Wofür darf Geld eingesetzt werden? | Förderbescheid |
| Was wurde tatsächlich bezahlt? | Rechnung oder Ausgabenbeleg |
Deutschland: Gemeinnützige Vereine müssen ihre Mittel grundsätzlich für die satzungsgemäßen Zwecke einsetzen. Die bereitgestellte Einordnung zur satzungsgemäßen Mittelverwendung erklärt gut, warum Erleichterungen bei Fristen an dieser Bindung nichts ändern.
Österreich: Übernehmt die deutsche Sphärenlogik nicht einfach eins zu eins. Maßgeblich sind hier die österreichischen Vorgaben und eure tatsächliche Tätigkeit.
Nimm bei offenen Fällen die aktuellen Hinweise der zuständigen Finanzverwaltung dazu oder frag eine steuerberatende Person. Und vermerk die offene Frage direkt am Beleg, statt eine scheinbar sichere Zuordnung zu erzwingen.
Welche Beispiele helfen bei der Einordnung?
Die folgenden erfundenen Beispiele helfen euch dabei, ein Gefühl dafür zu bekommen, was wirklich in den ideellen Bereich gehört – und was eben nicht. Seht sie bitte nicht als fertiges Steuerurteil, sondern eher als kleine Denkanstoß-Geschichten.
Sportverein: Alle zahlen denselben Jahresbeitrag, egal wie oft sie zum Training kommen. Zusätzlich vermietet der Verein seinen Platz einmalig für ein Turnier an einen externen Veranstalter.
Der Beitrag ist ziemlich klar der ideellen Finanzierung zuzuordnen. Die separate Platzmiete schaut ihr euch dagegen ganz in Ruhe für sich an, ohne sie sofort in eine Schublade zu stecken. Was euch für die Kasse noch fehlt? Vor allem Mietvertrag, Nutzungsdauer und die Info, ob ihr Personal oder Material dazugebt.
Chor: Proben und Noten werden über Beiträge und eine freiwillige Spende finanziert. Beim Konzert verkauft das Team obendrauf noch Getränke.
- Ideelle Richtung: Beiträge und Spende ohne vereinbarte Gegenleistung.
- Getrennte Betrachtung: Getränkeeinnahmen inklusive aller Einkaufsbelege.
- Offene Kassenfrage: Schenkt der Chor selbst aus oder macht das ein externer Veranstalter?
Nur weil der Getränkeerlös später in neue Noten fließt, wird aus dem Verkauf noch lange keine Spende.
Kulturförderung und Basargebühren auseinanderhalten
Kulturverein: Ein echter Zuschuss unterstützt das Jahresprogramm, ohne dass der Förderer dafür eine konkrete Leistung einkauft. Daneben zahlen Gäste, die keine Mitglieder sind, Eintritt für eine Ausstellung.
Unter dieser Annahme spricht der Zuschuss für den ideellen Bereich. Das Eintrittsgeld braucht eine eigene Prüfung, bei der vor allem Veranstaltungsinhalt und Satzungszweck zählen. Für die Kasse solltet ihr noch Förderbescheid, Eintrittsabrechnung und eventuelle Vereinbarungen mit dem Geldgeber ablegen.
Förderverein: Eltern spenden freiwillig für die Schule. Gleichzeitig verlangt der Verein Teilnahmegebühren von den Leuten, die beim Basar einen Stand betreiben.
Die Spenden bleiben in diesem Beispiel ohne Gegenleistung. Die Standgebühren bezahlen dagegen eine ganz konkrete Nutzung und werden extra betrachtet. Dafür braucht ihr die Standvereinbarungen und eine Liste, was drin ist, also zum Beispiel Tischmiete oder Strom.
Ein gemeinsames Konto ist keine gemeinsame steuerliche Schublade. Entscheidend bleibt immer der Anlass jeder einzelnen Zahlung.
Grenzfälle mit einer kompakten Übersicht festhalten
| Verein | Zahlung | Erste Richtung | Getrennt prüfen |
|---|---|---|---|
| Sportverein | Jahresbeitrag | Ideell | Platzmiete |
| Chor | Beitrag und Spende | Ideell | Getränkeverkauf |
| Kulturverein | Echter Zuschuss | Ideell | Eintrittsgeld |
| Förderverein | Freiwillige Spende | Ideell | Standgebühren |
Öffentliche Mittel sind nicht automatisch Spenden. Beim erfundenen Kulturverein zählt deshalb der Förderbescheid mehr als der Name auf der Überweisung.
So haltet ihr die offenen Punkte ganz praktisch fest:
- Zahlungen aufteilen, statt den gesamten Veranstaltungserlös in einen Topf zu werfen.
- Fehlende Unterlagen benennen, etwa Mietvertrag, Förderbescheid oder Standvereinbarung.
- Unsicherheiten markieren und vor der endgültigen Zuordnung fachlich klären lassen.
Für Deutschland ist die Übersicht eine erste Orientierung innerhalb der dortigen Tätigkeitsbereiche. In Österreich müsst ihr dieselben Fälle noch einmal nach den österreichischen Vorgaben beurteilen.
Schnappt euch doch mal einen vergleichbaren Beleg aus eurer eigenen Kasse und ergänzt, was noch fehlt.
Wie hilft chapster bei der Kassenarbeit?
Bis hierhin war vieles echte Handarbeit. Und jetzt die gute Nachricht: Das Einordnen bleibt bei euch, aber das Festhalten der Zahlen darf gern einfacher werden.
chapster ist als Unterstützung für den Vereinsalltag gedacht, nicht als Steuerprogramm. Die App nimmt euch also keine Entscheidung über die Sphären ab und ersetzt auch keine rechtliche Prüfung. Ihr entscheidet, wie ihr was einordnet. Dein Verein. In deiner Hosentasche.
Zuerst legt ihr euren Verein an und wählt das Landesprofil für Deutschland oder Österreich. Mitglieder, Vorstand und Kasse nutzen dieselbe App mit rollenabhängigen Berechtigungen. Niemand muss die App installieren, Web und E-Mail bleiben Teil des Ansatzes.
Rund um Beiträge und Rechnungen könnt ihr Beträge vorbereiten, offene Posten im Blick behalten und SEPA-Dateien für eure Bank vorbereiten. Mehr dazu findest du bei der Vereinsbuchhaltung und Beitragsverwaltung.
chapster sortiert eure Zahlen, nicht eure Steuerfragen. Grenzfälle markiert ihr also weiter selbst und klärt sie fachlich.
Der Preis liegt bei 99,00 EUR pro Verein und Jahr, mit allen Funktionen und ohne Mitglieder- oder Nutzerlimit. Alle Details findest du in der Preisübersicht für chapster. Hinter chapster steht campai.
Wenn du schauen willst, wie eine Vereinssoftware mit App für kleine Vereine zu eurem Kassenalltag passt, sieh dir in Ruhe die Funktionen an.
Fazit: Einnahmen im ideellen Bereich sauber trennen
Einnahmen im ideellen Bereich eures Vereins erkennt ihr nicht am Absender. Entscheidend ist, was das Geld ermöglichen soll.
Es trägt den gemeinsamen Zweck, ohne dass ihr dafür eine einzelne Leistung abrechnet. Klassiker dafür sind echte Mitgliedsbeiträge, Spenden und echte Zuschüsse.
Steht hinter der Zahlung aber eine Kursgebühr, ein Eintritt, ein Verkauf oder vereinbarte Werbung, müsst ihr genauer hinschauen. Dass der Erlös später eurer Vereinsarbeit zugutekommt, reicht für die Einordnung allein nicht aus.
Zählt also immer: Wofür kommt das Geld rein und was habt ihr dafür versprochen?
Dabei müsst ihr Deutschland und Österreich getrennt betrachten. Eine erste Orientierung hilft beim Sortieren, bei kniffligen Fällen ersetzt sie aber keine fachkundige Klärung.
Für euren Alltag gilt: Betrag, Datum, Zahler, Zweck und Bereich notieren, Beleg dazu legen und offene Fragen markieren. So versteht auch deine Nachfolge in zwei Jahren noch, warum ihr so entschieden habt.
FAQ
Gehört jede Zahlung eines Mitglieds automatisch zum ideellen Bereich?
Nein, allein die Mitgliedschaft sagt darüber nichts aus. Wichtig ist nur, wofür das Geld fließt: Finanziert es eure gemeinsame Vereinsarbeit, oder bezahlt ihr damit eine ganz konkrete Leistung?
Halte wenigstens Betrag, Datum, Zahler, Zweck und gewählten Bereich fest. Schreib den echten Zahlungsanlass auf, statt nur „Mitglied“ zu notieren.
Ist eine Spendenquittung das Gleiche wie die Zuordnung zum ideellen Bereich?
Nein, das sind zwei getrennte Fragen. Die Zuordnung klärt lediglich, wohin eine Einnahme in eurer Buchhaltung gehört. Bei der Spendenquittung geht es darum, ob ihr überhaupt eine steuerlich wirksame Bestätigung ausstellen dürft.
Deutschland und Österreich musst du hier unbedingt getrennt betrachten.
Kann ein Zuschuss trotz Nachweispflicht ideell sein?
Ja, ein Nachweis allein macht aus einer Förderung noch keinen Leistungskauf. Ausschlaggebend bleibt, ob der Geldgeber eine echte Gegenleistung bekommt.
Lies den Förderbescheid, trenne Gegenleistung und Zweckbindung und lege die Verwendungsbelege passend ab.
Gelten die deutschen Durchschnittswerte auch für Österreich?
Nein. Die genannten Anteile kommen aus einer deutschen Erhebung und sind weder österreichische Vergleichswerte noch eine Zielvorgabe für euren Verein.
Richte eure Planung an den eigenen Einnahmen und Förderbedingungen aus.