Kassenführung für Vereine: Schritt für Schritt
Kassenführung für Vereine einfach erklärt: Kassenbuch, Belege, Beitragseinzug, Spendenbelege und Aufbewahrung. Mit Vorlage und Checkliste für Kassenwarte.
Ein Schuhkarton mit Tankbelegen, eine Spendendose vom Sommerfest und ein Kontoauszug, bei dem niemand mehr weiß, wer die Getränke vorgelegt hat. So sieht Kassenführung für Vereine im Ehrenamt oft aus, bis die Mitgliederversammlung naht. Mit einem einfachen Kassenbuch, festen Belegnummern und einem kurzen Monatsabschluss wird daraus eine prüfbare Routine, die auch bei knappem Budget und wenig Zeit funktioniert.
Kassenführung für Vereine im Kassenbuch umsetzen
Das Wichtigste in Kürze
- Jede Buchung hat einen Beleg: Datum, Betrag, Zweck, Zahlungsweg und Belegnummer gehören zusammen.
- Bargeld und Bank getrennt prüfen: Der gezählte Kassenbestand muss zum Buchbestand passen.
- Bereich immer mitführen: So bleibt erkennbar, ob ein Vorgang zum ideellen Bereich, zur Vermögensverwaltung, zum Zweckbetrieb oder zum wirtschaftlichen Geschäftsbetrieb gehört.
- Monatlich abschließen: Kleine Differenzen findet ihr im Monat, nicht erst im Dezember.
Das einfachste Kassenbuch, mit dem ihr heute starten könnt, braucht acht Spalten. Die laufende Nummer hält die Reihenfolge fest. Datum und Buchungstext erklären, wann etwas passiert ist und wofür. Die Belegnummer verbindet die Zeile mit Rechnung, Quittung oder Eigenbeleg. Einnahme und Ausgabe stehen getrennt, damit ihr nicht mit Plus und Minus jonglieren müsst. Der Zahlungsweg zeigt, ob Bargeld oder Bank betroffen ist und ob sich beides abstimmen lässt. Der Bereich ordnet den Vorgang einem Teil des Vereins zu.
Die folgende Tabelle ist ein erfundenes Beispiel des fiktiven TSV Beispielstadt für März 2026.
| Lfd. Nr. | Datum | Beleg-Nr. | Buchungstext | Einnahme (EUR) | Ausgabe (EUR) | Zahlungsweg | Bereich |
|---|---|---|---|---|---|---|---|
| 1 | 03.03.2026 | B-001 | Mitgliedsbeiträge Februar, Lastschrift-Sammellauf | 1.240,00 | Bank | ideeller Bereich | |
| 2 | 05.03.2026 | B-002 | Hallenmiete Sporthalle März | 180,00 | Bank | ideeller Bereich | |
| 3 | 08.03.2026 | B-003 | Startgelder Frühjahrslauf | 320,00 | Kasse | ideeller Bereich | |
| 4 | 12.03.2026 | B-004 | Trikots Jugendmannschaft | 460,00 | Bank | ideeller Bereich | |
| 5 | 15.03.2026 | B-005 | Getränkeverkauf Vereinsheim | 95,50 | Kasse | wirtschaftlicher Geschäftsbetrieb | |
| 6 | 20.03.2026 | B-006 | Spende für Jugendabteilung, Zweck vermerkt | 250,00 | Bank | ideeller Bereich | |
| 7 | 24.03.2026 | B-007 | Auslagenersatz Trainer, Eigenbeleg E-001 | 42,90 | Kasse | ideeller Bereich |
Der laufende Bestand folgt einer simplen Rechnung. Anfangsbestand plus Einnahmen minus Ausgaben ergibt den Buchbestand. Zählt ihr danach das Bargeld, müssen beide Werte übereinstimmen. Tut sie es nicht, sucht ihr den Fehler sofort, solange sich noch jemand an den Einkauf erinnert.
Diese Disziplin hat in Deutschland einen rechtlichen Grund. Nach § 63 Abs. 3 der Abgabenordnung muss ein gemeinnütziger Verein durch ordnungsmäßige Aufzeichnungen über Einnahmen und Ausgaben nachweisen, dass seine tatsächliche Geschäftsführung auf die satzungsmäßigen, steuerbegünstigten Zwecke ausgerichtet ist. Zu einer Buchung gehören deshalb mindestens Datum, Betrag, Zahlungsweg, Geschäftspartner, Verwendungszweck und Beleg.
Ein Chor trägt zum Beispiel Noten und Gagen als Ausgaben ein und Konzertkarten als Einnahmen, jede Zeile mit eigener Belegnummer. Ob ihr dafür eine Tabellenkalkulation, ein gedrucktes Buch oder eine saubere Liste nutzt, ist zweitrangig. Entscheidend ist, dass ihr vollständig, nummeriert und zeitnah bucht und dieselbe Form das ganze Jahr durchhaltet.
Belege sammeln und den Kassenabschluss monatlich machen
Belege verschwinden selten böswillig. Sie landen in Jackentaschen, Autoablagen und E-Mail-Postfächern. Ein fester Monatsrhythmus verhindert, dass aus diesen Kleinigkeiten am Jahresende Detektivarbeit wird.
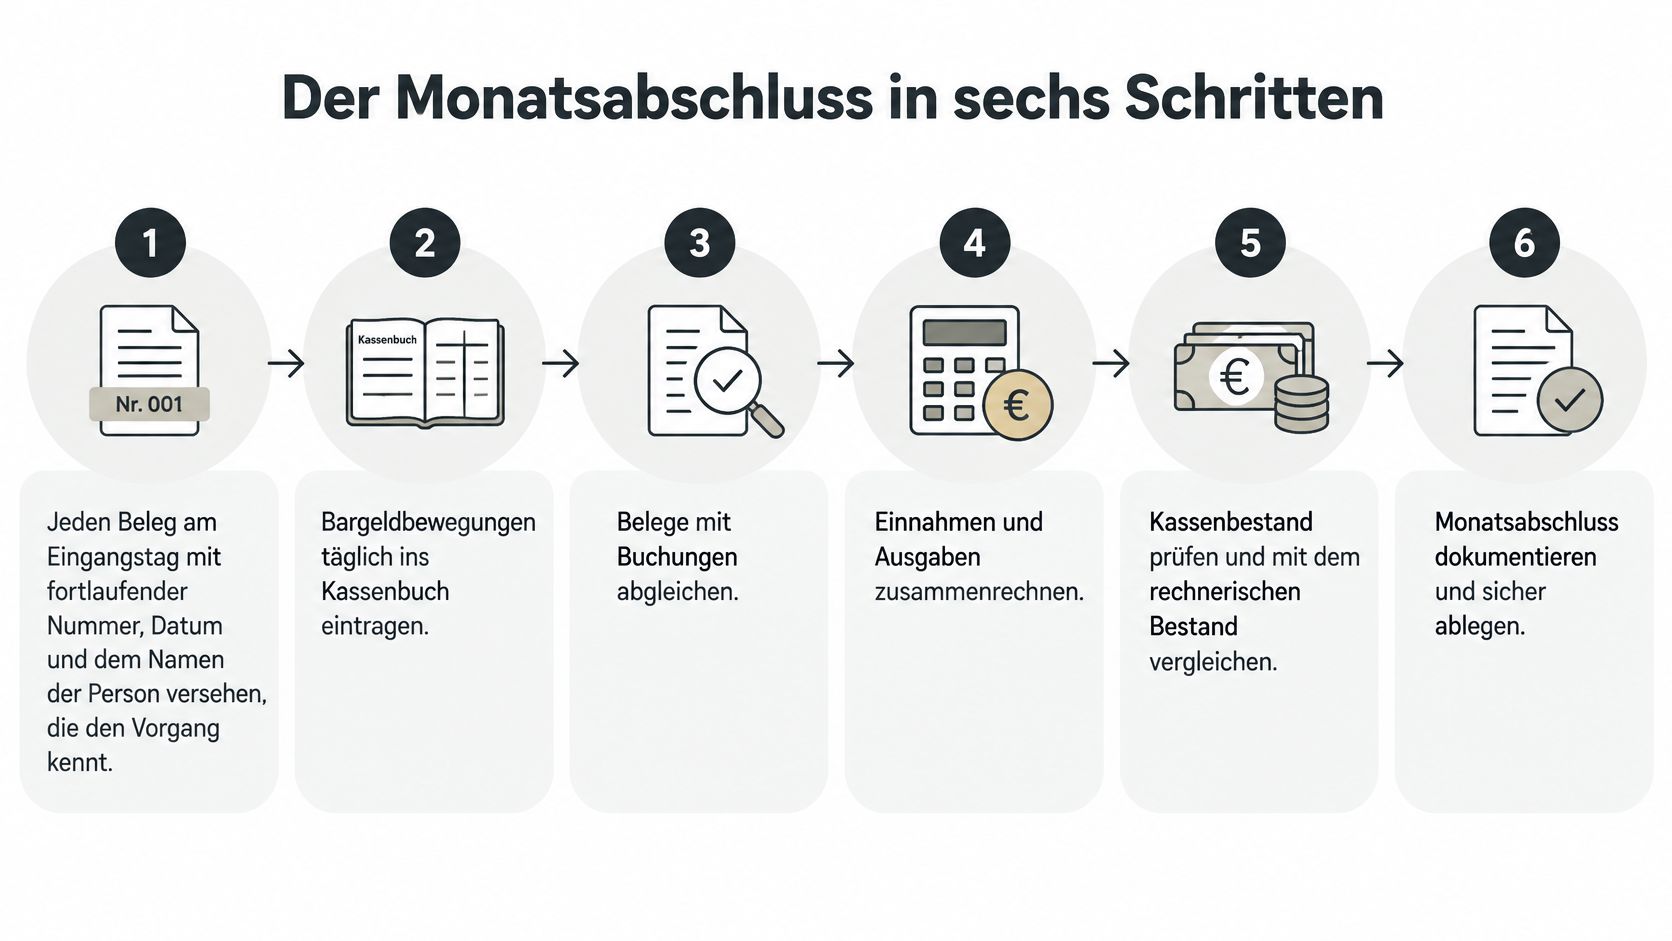
Der Monatsabschluss in sechs Schritten
- Beleg am Eingangstag nummerieren: Fortlaufende Nummer, Datum und Name der Person, die den Vorgang kennt, kommen sofort auf den Beleg. So lässt sich später klären, warum 30 Euro für Kabelbinder sinnvoll waren.
- Zeitnah eintragen: Bargeldbewegungen kommen täglich ins Kassenbuch, Bankbelege spätestens innerhalb einer Woche. PayPal und zweckgebundene Spenden erhalten eigene Zeilen mit klar benanntem Zahlungsweg, statt in einer Sammelbuchung unterzugehen.
- Bank abgleichen: Der Kontoauszug wird Zeile für Zeile mit dem Kassenbuch verglichen. Jede Differenz bekommt eine Erklärung oder eine Korrekturbuchung, keinen Vermerk wie „später klären“.
- Kassensturz machen: Bargeld zählen, Summe mit dem Buchbestand vergleichen und das Ergebnis kurz protokollieren. Das dauert fünf Minuten und erspart lange Diskussionen.
- Vier Augen einsetzen: Zahlungen über eurer internen Grenze, zum Beispiel 200 Euro, und ungewöhnliche Vorgänge gibt eine zweite Person frei. Das schützt die Kassenwartin oder den Kassenwart genauso wie den Verein.
- Monatspaket ablegen: Belegliste, Kontoauszug, Zählprotokoll und Kurzbericht kommen in einen Ordner für diesen Monat. Fertig ist der Monat, wenn jede Buchung eine Nummer und jede Nummer einen Beleg hat.
Dieser Ablauf folgt einem einheitlichen Belegprozess: Das Bundesfinanzministerium zu elektronischen Buchungsunterlagen nennt für elektronische Verarbeitung unter anderem maschinelle Auswertbarkeit und die inhaltliche beziehungsweise bildliche Übereinstimmung gespeicherter Unterlagen. Buchungsdaten sollen grundsätzlich im Ursprungsformat erhalten bleiben. Ein Foto im Chatverlauf ersetzt diese Ablage nicht.
Wenn ein Beleg fehlt
Dann erstellt ihr einen Eigenbeleg mit Datum, Betrag, Zweck, Name der zahlenden Person, Grund für das Fehlen und einer Freigabe-Unterschrift. Das ist eine Notlösung, kein System. Drei Eigenbelege im Jahr sind erklärbar, dreißig sind ein Ablaufproblem.
Ein fehlender Beleg wird mit Eigenbeleg dokumentiert, nicht aus dem Gedächtnis ergänzt, wenn die Prüfung schon vor der Tür steht.
Typische Fehler sind private und Vereinszahlungen auf demselben Konto, nachträgliche Änderungen ohne Vermerk und Barausgaben ganz ohne Papier. Auch ein Vorschuss an eine Trainerin braucht eine eigene Buchung und wird erst mit den Originalbelegen abgerechnet. Wer private Auslagen erstattet bekommt, reicht Beleg und kurzen Antrag ein, statt sich den Betrag formlos aus der Barkasse zu nehmen.
Beiträge, Spenden und Sponsoring richtig belegen
Mitgliedsbeiträge sind keine Spenden. Das ist die wichtigste Unterscheidung in diesem Bereich, weil sie bestimmt, welcher Nachweis passt. Für Beiträge genügen in der Praxis Beitragsliste und Kontoauszug. Eine Zuwendungsbestätigung stellt ihr dafür nicht aus, auch wenn ein Mitglied freundlich danach fragt.
Bei Spenden gilt in Deutschland eine vereinfachte Möglichkeit für kleinere Beträge. Nach § 50 der Einkommensteuer-Durchführungsverordnung reicht bei Spenden bis höchstens 300 Euro je Zuwendung grundsätzlich ein Beleg des Vereins zusammen mit einem Zahlungsnachweis wie dem Kontoauszug der spendenden Person. Auf dem Vereinsbeleg stehen unter anderem der steuerbegünstigte Zweck, die Freistellung von der Körperschaftsteuer und die Angabe, ob es sich um Spende oder Mitgliedsbeitrag handelt. Über 300 Euro ist regelmäßig eine amtliche Zuwendungsbestätigung nötig, von der ihr ein Doppel aufbewahrt.
Ein erfundenes Beispiel: Eine Unterstützerin überweist 250 Euro für die Jugendabteilung eines fiktiven Fußballvereins. Enthält der Vereinsbeleg die vorgeschriebenen Angaben und liegt der Zahlungsnachweis vor, kann der vereinfachte Nachweis genutzt werden. Der Zweck „Jugendabteilung“ gehört in die Buchung, damit das Geld nicht versehentlich für den Vereinsheimanstrich verwendet wird.
| Einnahmeart | Passender Beleg | Typischer Fehler |
|---|---|---|
| Mitgliedsbeitrag per Lastschrift | Beitragsliste und Kontoauszug | Beitrag wird als Spende verbucht |
| Geldspende bis 300 Euro | Vereinsbeleg mit Zweck und Freistellung plus Kontoauszug des Spenders | Spende und Beitrag nicht unterschieden |
| Geldspende über 300 Euro | Amtliche Zuwendungsbestätigung, Doppel aufbewahren | Kein Doppel im Archiv |
| Sachspende | Zuwendungsbestätigung mit Gegenstand, Zustand, Alter und ermitteltem Wert | Wunschwert ohne Begründung |
| Sammelbüchse bei Veranstaltungen | Zählprotokoll mit zwei Unterschriften | Bargeld ohne Protokoll ins Kassenbuch |
| Verzicht auf Auslagenersatz | Schriftliche Verzichtserklärung und Zuwendungsbestätigung | Verzicht nur mündlich vereinbart |
| Sponsoring mit Gegenleistung | Rechnung mit Leistungsbeschreibung | Als Spende behandelt |
Sachspenden und Sammelbüchsen
Bei einer Sachspende beschreibt ihr Gegenstand, Alter und Zustand genau und macht nachvollziehbar, wie der Wert ermittelt wurde. Ein gebrauchter Laptop bekommt keinen Wunschwert, nur weil er neu einmal teuer war. Hilfreich sind Kaufbeleg, vergleichbare Angebote oder eine kurze schriftliche Einschätzung.
Sammelbüchsen zählt ihr immer zu zweit. Das Zählprotokoll enthält Datum, Veranstaltung, Stückelung der Scheine und Münzen, Summe und zwei Unterschriften. Erst danach wandert der Betrag in die Kasse. So muss niemand allein erklären, warum in der Dose angeblich mehr war.
Verzichtet ein Vorstandsmitglied schriftlich auf Auslagenersatz, handelt es sich um eine Spende, die ihr entsprechend bestätigt. Sponsoring mit Gegenleistung, etwa eine Anzeige im Vereinsheft, ist dagegen keine Spende und braucht eine Rechnung. Für Zuwendungsbestätigungen gelten die amtlichen Muster. Eigene, hübsch gestaltete Formulare ersetzen sie nicht. Bei unklaren Fällen fragt ihr vor dem Ausstellen beim Finanzamt oder einer steuerlichen Beratung nach.
Fristen in Deutschland und Österreich
Ein Beleg aus dem Jahr 2025 darf nicht schon im Jahr 2030 weg. In Deutschland beginnt die Aufbewahrungsfrist mit dem Schluss des Kalenderjahres, in dem die letzte Eintragung vorgenommen, der Jahresabschluss aufgestellt oder der Buchungsbeleg entstanden ist. Die Rechnung läuft also kalenderjahresbezogen, nicht ab Erstellungstag. Und sie endet nicht automatisch: Solange Unterlagen für Steuern von Bedeutung sind und die Festsetzungsfrist noch läuft, bleiben sie im Archiv.
Nach § 147 der Abgabenordnung sind Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Eröffnungsbilanzen und bestimmte Organisationsunterlagen grundsätzlich zehn Jahre aufzubewahren. Für Handels- und Geschäftsbriefe gilt eine kürzere Frist von sechs Jahren.
| Unterlage | Deutschland (§ 147 AO) |
|---|---|
| Kassenbücher und Aufzeichnungen | 10 Jahre |
| Jahresabschluss und Inventare | 10 Jahre |
| Buchungsbelege, Rechnungen und Kontoauszüge | 10 Jahre |
| Handels- und Geschäftsbriefe | 6 Jahre |
Österreich folgt der Bundesabgabenordnung mit eigenen Fristen. Die Werte unterscheiden sich von Deutschland. Prüft sie deshalb anhand der aktuellen BAO, bevor ihr Belege vernichtet oder Archive ausmistet. Jeder Verein richtet sich nach dem Recht seines Landes, auch wenn er nahe an der Grenze arbeitet oder Mitglieder aus beiden Staaten hat. Eine vertiefende Übersicht bietet der Beitrag, in dem chapster erklärt Aufbewahrungsfristen für Vereine.
Digital ablegen, aber lesbar halten
Elektronische Belege müssen während der gesamten Frist verfügbar, lesbar und maschinell auswertbar bleiben. Ein PDF allein reicht nicht, wenn das Ursprungsformat verloren geht. Praktisch helfen Jahresordner, fortlaufende Belegnummern, Rollenrechte, regelmäßige Datensicherung und eine einseitige Verfahrensbeschreibung. Darin steht, wer erfasst, freigibt, abgleicht und prüft.
Die größten Risiken sind zu früh gelöschte digitale Rechnungen, Dateizugriffe nur auf dem Privatlaptop der Kassenwartin und unklare Zuständigkeit bei der Übergabe. Ein Archiv, das nur eine Person öffnen kann, ist ein Engpass mit Passwort, kein Vereinsarchiv.
Kassenführung für Vereine am Jahresende prüfen
Das Jahresende wird entspannt, wenn die Monate sauber abgeschlossen sind. Dann bleiben nur Punkte, die erst zum Stichtag anfallen. Die folgende Liste ergänzt die Monatsroutine, statt sie zu wiederholen.
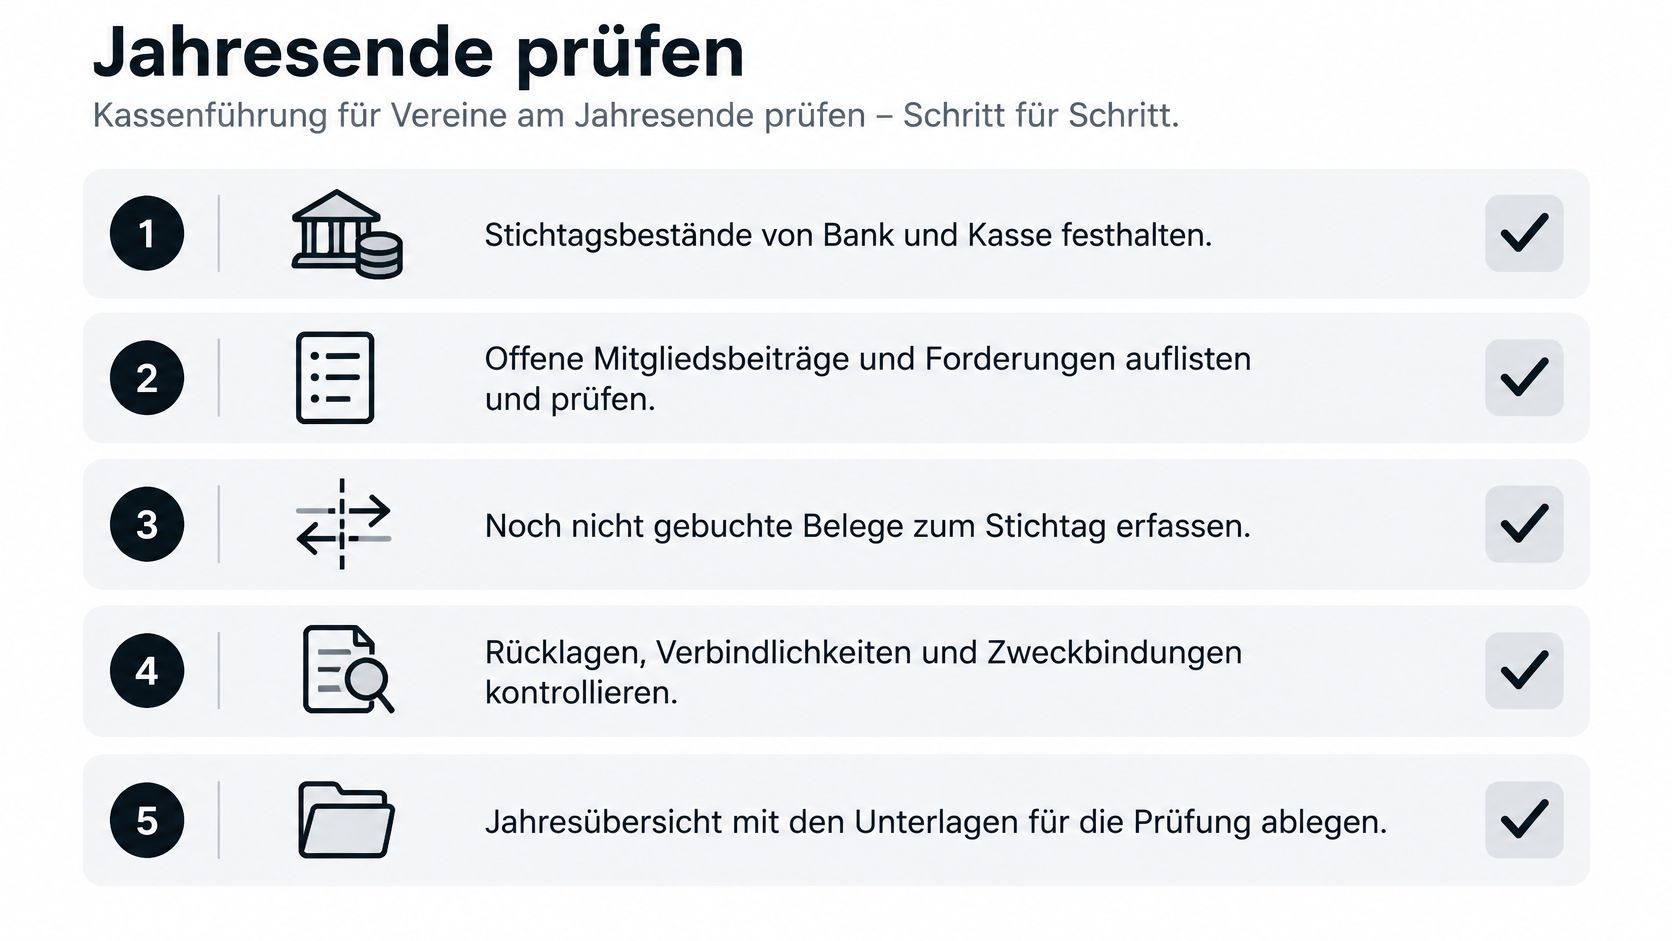
- Stichtagsbestände festhalten: Bank- und Kassenbestand am letzten Tag des Geschäftsjahres zählen beziehungsweise per Auszug belegen und unterschreiben.
- Offene Beiträge auflisten: Ausstehende Mitgliedsbeiträge und Forderungen aufführen, Mahnungen vermerken und uneinbringliche Beträge als solche kenntlich machen.
- Nach Bereich zusammenfassen: Einnahmen und Ausgaben für ideellen Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichen Geschäftsbetrieb gegenüberstellen. Diese Übersicht ist die Grundlage des Jahresabschlusses.
- Belege zum Stichtag erfassen: Noch nicht gebuchte Belege, Rücklagen, Verbindlichkeiten und Zweckbindungen prüfen, damit keine Dezemberrechnung im Januar auftaucht und das Bild verändert.
- Zuwendungsbestätigungen kontrollieren: Alle Bestätigungen des Jahres mit den Buchungen abgleichen und prüfen, ob jedes Doppel im Archiv liegt.
- Satzung lesen: Manche Satzungen regeln Prüfungsfristen, Berichtspflichten oder Freigaben genauer als das Gesetz. Diese Vorgaben gelten für euren Verein zusätzlich.
- Jahresbericht schreiben: Zu jeder ungewöhnlichen Buchung gehört ein kurzer Satz, etwa warum eine Reparatur teurer wurde oder eine Veranstaltung ausfiel.
- Prüfung protokollieren: Die Kassenprüfer halten Ergebnis und offene Punkte schriftlich fest. Danach entscheidet die Mitgliederversammlung über die Entlastung des Vorstands.
Rechtlich stützt sich diese Ordnung in Deutschland darauf, dass der Vorstand den Verein vertritt und über Einnahmen und Ausgaben geordnet Rechenschaft ablegen können muss. Ein Endsaldo ohne nachvollziehbare Zusammenstellung und Belege reicht dafür nicht. Die passende Vertiefung liefert die Anleitung zum Jahresabschluss bei chapster.
Grundsatz für Differenzen: Eine Differenz wird erklärt oder protokolliert, niemals still korrigiert.
Ein erfundenes Beispiel: Die Kassenprüferin eines fiktiven Kulturvereins findet eine Differenz von 40 Euro. Die Lösung ist ein gefundener Beleg, eine Korrekturbuchung mit Begründung oder ein Vermerk im Prüfprotokoll. Still eine Zeile zu ändern, macht aus einem kleinen Fehler ein Vertrauensproblem. Ein kleiner Verein braucht kein System wie ein Großunternehmen, aber dieselbe Nachvollziehbarkeit in schlanker Form.
Eine Kassenordnung festlegen, bevor der Kassenwart wechselt
Eine Kassenordnung ist eine Seite, die der Vorstand einmal beschließt und alle Beteiligten lesen können. Sie regelt, wer Belege erfasst, Zahlungen freigibt, Bankbewegungen abgleicht und den Abschluss prüft. Dazu gehören eure Freigabegrenze für das Vier-Augen-Prinzip, ein Höchstbestand und sicherer Ort für Bargeld sowie die Regel, dass Auslagen nur mit Beleg und schriftlichem Antrag erstattet werden.
Festhalten solltet ihr außerdem Ablageort, Zugriffsrechte und den Umgang mit Korrekturen. Buchungen werden nicht überschrieben. Sie werden mit Korrekturvermerk ergänzt, damit die ursprüngliche Eintragung erkennbar bleibt.
Beim Wechsel der Kassenwartin oder des Kassenwarts hilft ein kurzes Übergabeprotokoll. Darin stehen Anfangsbestände von Bank und Kasse, die letzte verwendete Belegnummer, offene Posten, Ablageorte und die Frage, welche Zugriffsrechte an wen gehen. Passwörter gehören nicht in dieses Dokument. Sie werden über die vorgesehenen Konten und Rollen neu vergeben.
Drei Schritte für nächste Woche genügen für den Start:
- Satzung prüfen: Lest nach, welche Prüfungs- und Berichtsregeln für euren Verein gelten.
- Kassenbuch anlegen: Übernehmt die Spalten aus dem ersten Abschnitt und legt die erste Belegnummer fest.
- Termin blocken: Tragt den Monatsabschluss als festen Kalendereintrag ein, idealerweise immer am selben Wochentag.
Digitale Unterstützung kann diese Trennung erleichtern, ersetzt sie aber nicht. Bei chapster lassen sich Mitgliedsbeiträge und Rechnungen für einzelne Kontakte oder ganze Gruppen vorbereiten, mit Vorschau und Übersicht offener Beträge. Die Buchhaltung unterstützt Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung. Rollen und Berechtigungen bestimmen, wer Daten sehen, bearbeiten oder Änderungen freigeben darf. Wer sich das ansehen möchte, findet die Funktionen auf der chapster-Finanzseite, ohne Registrierung.
Wenn ihr Kassenbuch, Beiträge, Rechnungen und Spenden an einem Ort führen wollt, statt Belege zwischen Ordner, Tabellen und E-Mail zu suchen, schaut euch chapster an. Die Vereinssoftware ist für kleine Vereine in Deutschland und Österreich gebaut und verbindet Mitglieder, Vorstand und Kasse über App und Browser, passend zu eurer neuen Kassenordnung.