Wirtschaftlicher Geschäftsbetrieb Verein: was 2026 gilt
Wirtschaftlicher Geschäftsbetrieb Verein: Einnahmen einordnen, 50.000-Euro-Grenze 2026 verstehen und ideelle Tätigkeit sauber abgrenzen.
Nach § 14 der Abgabenordnung liegt ein wirtschaftlicher Geschäftsbetrieb vor, wenn ihr selbstständig und nachhaltig Einnahmen oder andere wirtschaftliche Vorteile erzielt und die Tätigkeit über reine Vermögensverwaltung hinausgeht. Eine Gewinnerzielungsabsicht ist dafür nicht nötig.
Nach dem Vereinsfest stehen Kuchenverkauf, Startgelder und Sponsorenzahlung nebeneinander auf dem Abrechnungszettel. Bevor du Beträge addierst, ordne jede Einnahme ihrem Bereich zu. Für die Freigrenze zählt anschließend die Bruttosumme aller steuerpflichtigen wirtschaftlichen Geschäftsbetriebe zusammen. Die Umsatzsteuer prüft ihr getrennt. Deutschland und Österreich haben unterschiedliche Regeln.
Wirtschaftlicher Geschäftsbetrieb im Verein einfach erklärt
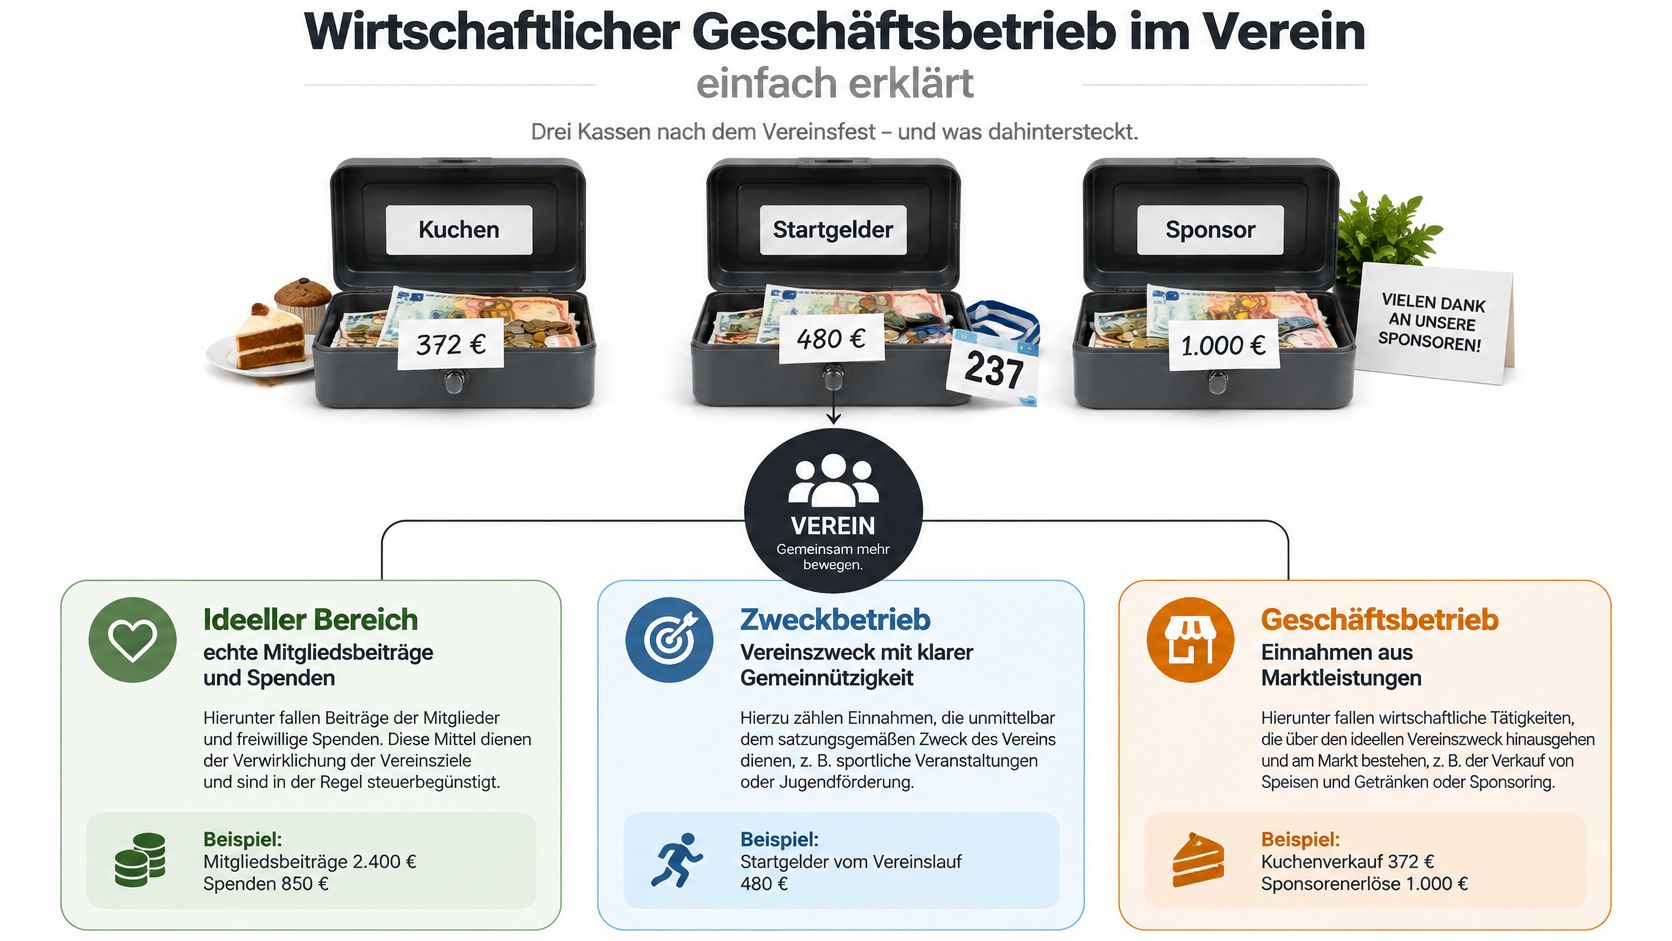
Fiktives Szenario: Nach einem Vereinsfest stehen drei Geldkassetten auf dem Tisch. Auf einer steht Kuchen, auf der nächsten Startgelder, auf der dritten Sponsor. Alle gehören demselben Verein, steuerlich können ihre Inhalte aber unterschiedlich behandelt werden.
Nach § 14 der Abgabenordnung kommt es auf eine selbstständige, nachhaltige Tätigkeit an, mit der ihr Einnahmen oder wirtschaftliche Vorteile erzielt und die über Vermögensverwaltung hinausgeht; eine Gewinnerzielungsabsicht ist nicht erforderlich. Die tatsächliche Tätigkeit entscheidet, nicht die Überschrift auf dem Kassenblatt.
Wirtschaftlich heißt nicht automatisch profitabel
Nachhaltig bedeutet im Alltag vor allem: Die Tätigkeit ist auf Wiederholung angelegt. Selbstständig bedeutet, dass ihr sie als Verein eigenständig organisiert. Typische Auslöser sind Verkaufsstände, entgeltliche Dienstleistungen, Werbung und ein Vereinsheim mit Bewirtung.
Auch eine schlecht kalkulierte Theke kann dazugehören. Wenn nach Einkauf, Kühlung und Becherkosten ein Verlust bleibt, wird aus dem Getränkeverkauf keine ideelle Tätigkeit. Der Taschenrechner kennt leider kein Ehrenamtsmitleid.
Merksatz für die Kasse: Erst die Leistung benennen, dann den steuerlichen Bereich festlegen. Ob am Ende Geld übrig bleibt, ist eine andere Frage.
Nicht jede Einnahme ist ein Marktverkauf
Echte Mitgliedsbeiträge und Spenden gehören grundsätzlich zum ideellen Bereich, also zur nichtwirtschaftlichen Vereinsarbeit. Bei einer Spende erhält der Zahlende keine vereinbarte Gegenleistung.
Daneben gibt es Vermögensverwaltung, beispielsweise die verzinsliche Anlage von Kapital. Und es gibt Zweckbetriebe: wirtschaftliche Tätigkeiten, die unter den gesetzlichen Voraussetzungen steuerbegünstigt bleiben, weil sie unmittelbar den gemeinnützigen Vereinszweck verwirklichen.
Für Vorstand und Kasse heißt das: Benennt jede Einnahmequelle so konkret, dass auch jemand ohne Kenntnis des Festes die Leistung versteht. Getränkeverkauf, Startgebühr und Werbefläche sind brauchbare Beschreibungen. Sonstige Einnahmen ist dagegen eher eine Einladung zur späteren Detektivarbeit.
Ordnet auch unmittelbar zugehörige Ausgaben zu. Der Getränkeeinkauf gehört zum Ausschank, die Kosten einer sportlichen Veranstaltung zu dieser Veranstaltung. Mehrere steuerpflichtige Geschäftsbetriebe werden für die Besteuerung später gemeinsam betrachtet, bleiben für eure interne Abrechnung aber unterscheidbar.
Das Wichtigste in Kürze
- Gewinn ist keine Voraussetzung. Auch eine kostendeckende Tätigkeit oder ein Verlustgeschäft kann wirtschaftlicher Geschäftsbetrieb sein.
- Die Bereiche bleiben getrennt. Ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und steuerpflichtiger wirtschaftlicher Geschäftsbetrieb erfüllen unterschiedliche Aufgaben in der Buchhaltung.
- Die deutsche Freigrenze gilt gemeinsam. Nach den Informationen des Finanzamts NRW zu den Tätigkeitsbereichen eines Vereins liegt sie seit 2026 bei 50.000 Euro Jahresbruttoeinnahmen aller steuerpflichtigen wirtschaftlichen Geschäftsbetriebe zusammen; von 2020 bis 2025 galten 45.000 Euro.
- Unter der Grenze bleibt Arbeit übrig. Die Tätigkeit wird nicht automatisch ideell, und Umsatzsteuer sowie Erklärungspflichten müssen separat geprüft werden.
- Sport und Österreich brauchen eigene Prüfungen. Sportliche Veranstaltungen können unter besonderen Voraussetzungen Zweckbetrieb sein. Speisen, Getränke und Werbung gehören nicht automatisch dazu; österreichische Vereine dürfen deutsche Grenzen nicht übernehmen.
Vier Bereiche und die 50.000-Euro-Summe
Die folgende Übersicht ist ein Arbeitsblatt für gemeinnützige Vereine in Deutschland. Die Zuordnung betrifft zunächst die Ertragsteuern, also Körperschaft- und Gewerbesteuer, und beantwortet nicht automatisch die Umsatzsteuerfrage.
| Bereich | Beispiele | Zählt in die 50.000-Euro-Summe | Mindestens notieren |
|---|---|---|---|
| Ideeller Bereich | Mitgliedsbeiträge, Spenden, echte Zuschüsse | Nein | Zahler, Zweck, Beleg |
| Vermögensverwaltung | Zinsen, Vermietung von Vereinsvermögen | Nein | Vertrag, Zeitraum, Einnahme |
| Zweckbetrieb | Sportliche Veranstaltung innerhalb der eigenen Grenze, andere gesetzliche Zweckbetriebe | Nein | Veranstaltung, Bruttoeinnahme, direkte Kosten |
| Steuerpflichtiger wirtschaftlicher Geschäftsbetrieb | Bewirtung, Werbung, Merchandising, entgeltliche Dienste außerhalb des Zwecks | Ja, alle solchen Betriebe zusammen | Brutto inklusive Umsatzsteuer und direkte Kosten |
Die Beispiele sind keine automatische Freigabe. Ein Zuschuss mit vereinbarter Gegenleistung kann anders einzuordnen sein als eine echte Förderung. Auch eine Vermietung sollte genauer geprüft werden, wenn ihr daneben einen aktiven Betrieb mit zusätzlichen Leistungen organisiert.
Eine Übersicht, zwei unterschiedliche Fragen
Für die Freigrenze betrachtet ihr die Einnahmen einschließlich Umsatzsteuer. Für das Ergebnis des jeweiligen Betriebs betrachtet ihr außerdem seine zugeordneten Kosten. Wer beides in einer einzigen Zahl zusammenfasst, verliert die Übersicht.
Eine brauchbare Kassenübersicht zeigt daher getrennt, was hereingekommen ist und was ausgegeben wurde. Erst die Bereichsspalte macht daraus eine steuerlich hilfreiche Aufzeichnung. Eine schön formatierte Gesamtsumme allein reicht dafür nicht.
Ideelle Tätigkeit Zweckbetrieb und Geschäftsbetrieb trennen
Die Zuordnung lässt sich mit einer festen Fragenfolge vorbereiten. Sie ersetzt bei schwierigen Fällen keine Beratung, verhindert aber, dass jedes neue Angebot unter Sonstiges landet.
Prüfe die Einnahme anhand ihrer tatsächlichen Grundlage
- Geld ohne verkaufte Gegenleistung? Ein echter Mitgliedsbeitrag oder eine Spende gehört grundsätzlich zum ideellen Bereich. Prüfe dafür, was Satzung, Beitragsordnung oder Vereinbarung tatsächlich vorsehen.
- Nutzt ihr nur vorhandenes Vermögen? Zinsen und die bloße Vermietung von Vereinsvermögen sind grundsätzlich Vermögensverwaltung. Zusätzliche Dienstleistungen oder ein aktiv organisierter Betrieb können eine andere Bewertung erfordern.
- Verwirklicht die entgeltliche Tätigkeit unmittelbar den Satzungszweck? Dann prüft ihr die gesetzlichen Zweckbetriebsregeln. Die Nähe zum Vereinszweck allein genügt nicht.
- Verkauft ihr eine wirtschaftliche Leistung außerhalb dieser Begünstigung? Bewirtung, aktive Werbung, Fanartikel oder Dienstleistungen außerhalb des Satzungszwecks gehören typischerweise zum steuerpflichtigen wirtschaftlichen Geschäftsbetrieb.
Zweckbetrieb bedeutet nicht: Der Erlös wird später für etwas Gutes verwendet. Die Tätigkeit selbst muss unmittelbar den steuerbegünstigten Zweck verwirklichen und die einschlägigen Voraussetzungen erfüllen.
Deshalb ist die Regel Verkauf gleich steuerpflichtiger Geschäftsbetrieb zu grob. Eine entgeltliche kulturelle oder sportliche Leistung kann anders einzuordnen sein als ein Verkaufsstand daneben. Umgekehrt wird ein gewöhnlicher Warenverkauf nicht dadurch zum Zweckbetrieb, dass ihr den Überschuss für den Verein verwendet.
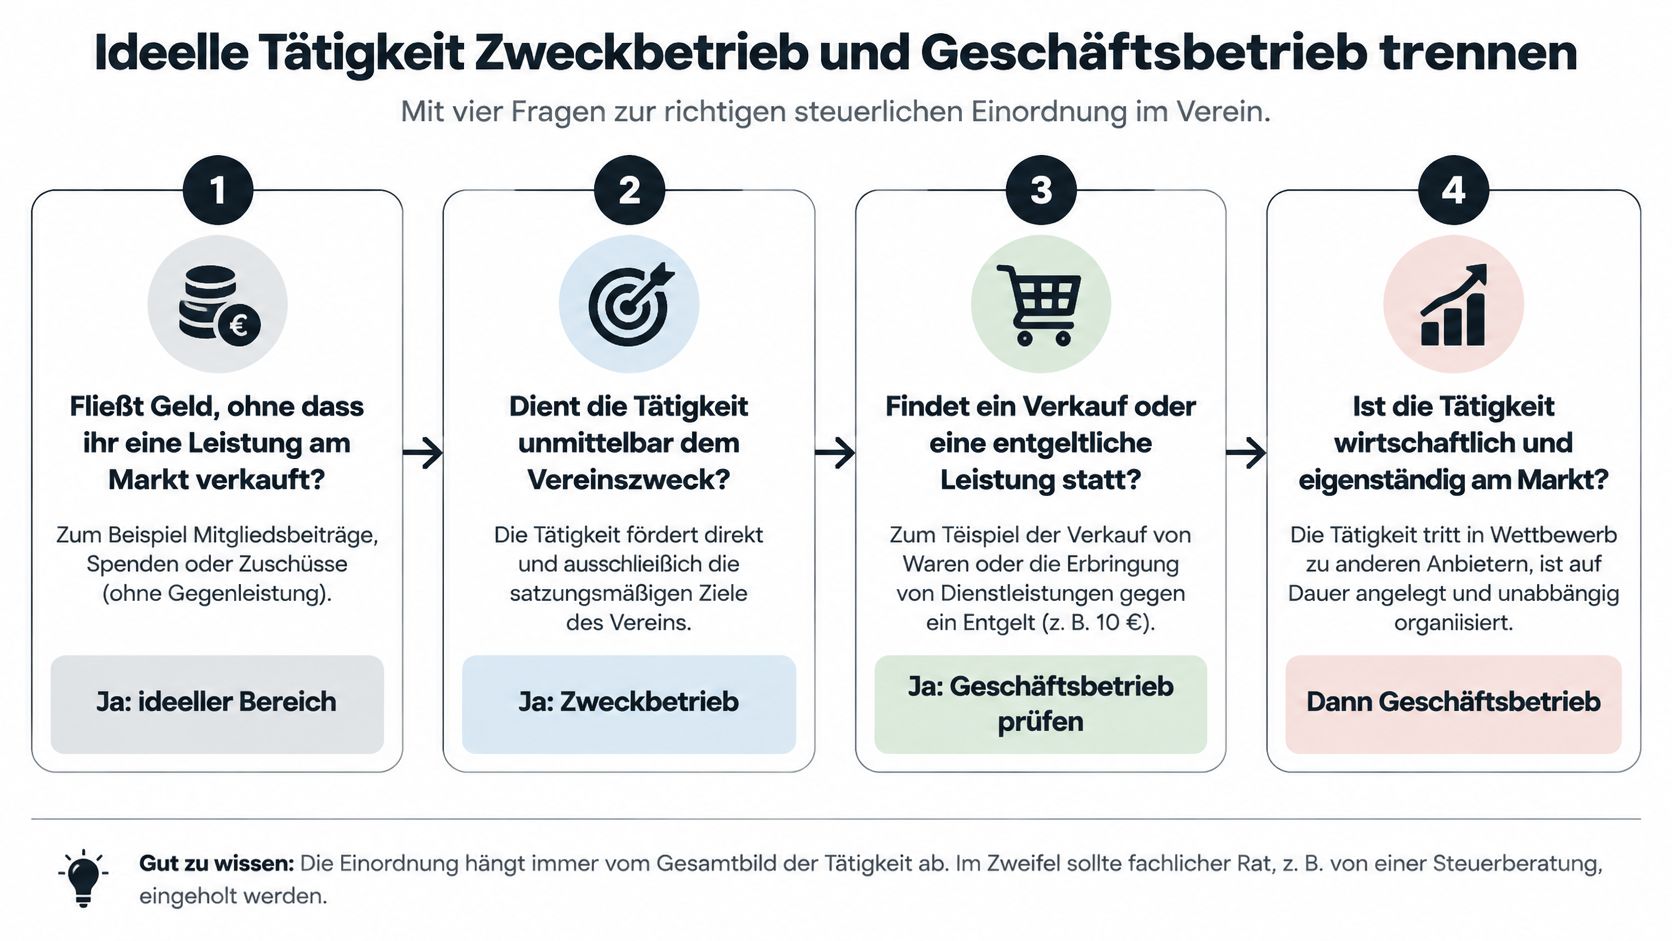
Die Grafik bietet eine erste Orientierung. Bei der praktischen Entscheidung gehört die Vermögensverwaltung ausdrücklich dazu, und ein unmittelbarer Zweckbezug muss immer durch die gesetzlichen Zweckbetriebsvoraussetzungen ergänzt werden.
Führe eine Bruttoliste nur für die steuerpflichtigen Betriebe
Eine Tabellenkalkulation oder passende Vereinsbuchhaltung genügt als Werkzeug für die laufende Kontrolle. Entscheidend sind nachvollziehbare Spalten und eine klare Zuständigkeit, nicht die Zahl der Farben.
| Eintrag | Was du festhältst |
|---|---|
| Vorgang | Datum, Zahler und konkrete Leistung |
| Zuordnung | Tätigkeitsbereich und kurze Begründung |
| Einnahme | Bruttobetrag einschließlich enthaltener Umsatzsteuer |
| Ausgabe | Direkt zugehörige Kosten |
| Nachweis | Belegnummer, Rechnung oder Vertrag |
| Steuerprüfung | Umsatzsteuerbehandlung und offene Rückfragen |
Filtere anschließend ausschließlich die steuerpflichtigen wirtschaftlichen Geschäftsbetriebe und bilde daraus die laufende Bruttosumme. Mitgliedsbeiträge, Spenden und Zweckbetriebseinnahmen bleiben in ihren eigenen Bereichen.
Ein gemeinsames Bankkonto ist keine gemeinsame steuerliche Kategorie.
Wer die Struktur dauerhaft einrichten möchte, kann Buchungen im Verein nachvollziehbar zuordnen. Benennt eine Person, die nach Veranstaltungen die Bereichszuordnung und den Summenstand prüft, sowie eine Vertretung.
Dokumentiert Grenzfälle schriftlich und klärt sie mit dem zuständigen Finanzamt oder einer Steuerberatung. Haltet dabei das Land fest, für das ihr die Prüfung vornehmt. Eine deutsche Zuordnung ist kein österreichischer Bescheid.
Steuerfolgen des wirtschaftlichen Geschäftsbetriebs in Deutschland
Deutsche Grenzen und was sie nicht erledigen
Die Tabelle trennt die steuerlichen Wirkungen. Die Beträge zu Umsatzsteuer, aktueller Ertragsteuergrenze und Körperschaftsteuer-Freibetrag nennt das Finanzamt NRW in seinen Informationen zur Umsatzsteuer für Vereine: seit 2026 50.000 Euro, grundsätzlich 19 Prozent Umsatzsteuer und 5.000 Euro Körperschaftsteuer-Freibetrag.
Die Abgrenzung sportlicher Veranstaltungen sowie die frühere allgemeine Einnahmengrenze von 45.000 Euro bis 2025 erläutert der Anwendungserlass des Bundesfinanzministeriums zu wirtschaftlichen Geschäftsbetrieben; für die Sportsumme nennt er 45.000 Euro einschließlich Umsatzsteuer.
| Grenze | Betrag | Wirkt auf | Wirkt nicht auf |
|---|---|---|---|
| Freigrenze steuerpflichtige wirtschaftliche Geschäftsbetriebe | 50.000 Euro Brutto inklusive Umsatzsteuer ab 2026; 45.000 Euro von 2020 bis 2025 | Körperschaftsteuer und Gewerbesteuer | Einordnung der Tätigkeit und Umsatzsteuer |
| Zweckbetrieb sportliche Veranstaltungen | 45.000 Euro Einnahmen inklusive Umsatzsteuer im Jahr, alle sportlichen Veranstaltungen zusammen | Einordnung als Zweckbetrieb nach § 67a AO | Speisen, Getränke und Werbung |
| Körperschaftsteuer-Freibetrag | 5.000 Euro | Höhe einer möglichen Körperschaftsteuer | Ob ein wirtschaftlicher Geschäftsbetrieb vorliegt |
| Umsatzsteuer im steuerpflichtigen wirtschaftlichen Geschäftsbetrieb | Grundsätzlich 19 Prozent, soweit keine Befreiung greift | Diese Umsätze | Das Entfallen der Körperschaftsteuer unter der Freigrenze |
Freigrenze und Freibetrag sind nicht dasselbe
Die Freigrenze entscheidet anhand der Bruttoeinnahmen, ob die zugehörigen Besteuerungsgrundlagen grundsätzlich von Körperschaft- und Gewerbesteuer verschont bleiben. Sie ist keine Gründungsgrenze und kein Genehmigungsschein für neue Tätigkeiten.
Der Freibetrag betrifft dagegen die Berechnung einer möglichen Steuer. Er ändert weder die Art der Tätigkeit noch die Notwendigkeit nachvollziehbarer Aufzeichnungen. Eine Einnahmensumme und ein steuerlicher Gewinn sind außerdem unterschiedliche Größen.
Wenn ihr die Freigrenze überschreitet, können die Besteuerungsgrundlagen des zusammengefassten steuerpflichtigen Geschäftsbetriebs körperschaft- und gewerbesteuerpflichtig werden. Plant deshalb nicht ausschließlich mit dem Abstand zur Grenze, sondern auch mit Kosten, Ergebnis und möglichen Steuerzahlungen.
Umsatzsteuer läuft auf einer eigenen Spur
Bei einer Werberechnung muss die Kasse gesondert prüfen, ob Umsatzsteuer auszuweisen ist. Dass der Verein bei den Ertragsteuern unter der Freigrenze liegt, beantwortet diese Frage nicht.
Prüft für jede Leistungsart, ob eine Steuerbefreiung oder eine andere umsatzsteuerliche Regelung greift. Stellt Rechnungen nicht nach dem Muster des letzten Vereinsfestes aus, wenn sich die Leistung geändert hat. Auch die Einordnung als Zweckbetrieb bedeutet nicht automatisch Umsatzsteuerfreiheit.
Für die Planung: Nicht jede Einnahme führt sofort zu einer Steuerzahlung. Jede Einnahme braucht aber eine belastbare Zuordnung und einen Beleg.
Erklärungspflichten und Mittelverwendung separat prüfen
Aus einer niedrigen Einnahmensumme folgt nicht automatisch, dass ihr keine Steuererklärungen oder weiteren Angaben abgeben müsst. Klärt die Pflichten anhand eurer tatsächlichen Tätigkeiten und der Anforderungen des Finanzamts.
Ebenso wichtig ist, wofür ihr Vereinsmittel verwendet. Die Bereichszuordnung hilft dabei, Mittelverwendung im Verein richtig dokumentieren zu können. Bei dauerhaft defizitären wirtschaftlichen Aktivitäten sollte der Vorstand frühzeitig steuerliche Beratung einholen, statt erst beim Jahresabschluss nach einer passenden Buchungszeile zu suchen.
Beispiele vom Turnier bis zum Vereinsfest
Alle folgenden Fälle sind fiktive Beispielszenarien. Die Beträge dienen nur dazu, die Zuordnung und das Zusammenrechnen nachvollziehbar zu machen.
Hallenturnier mit Theke und Sponsorentransparent
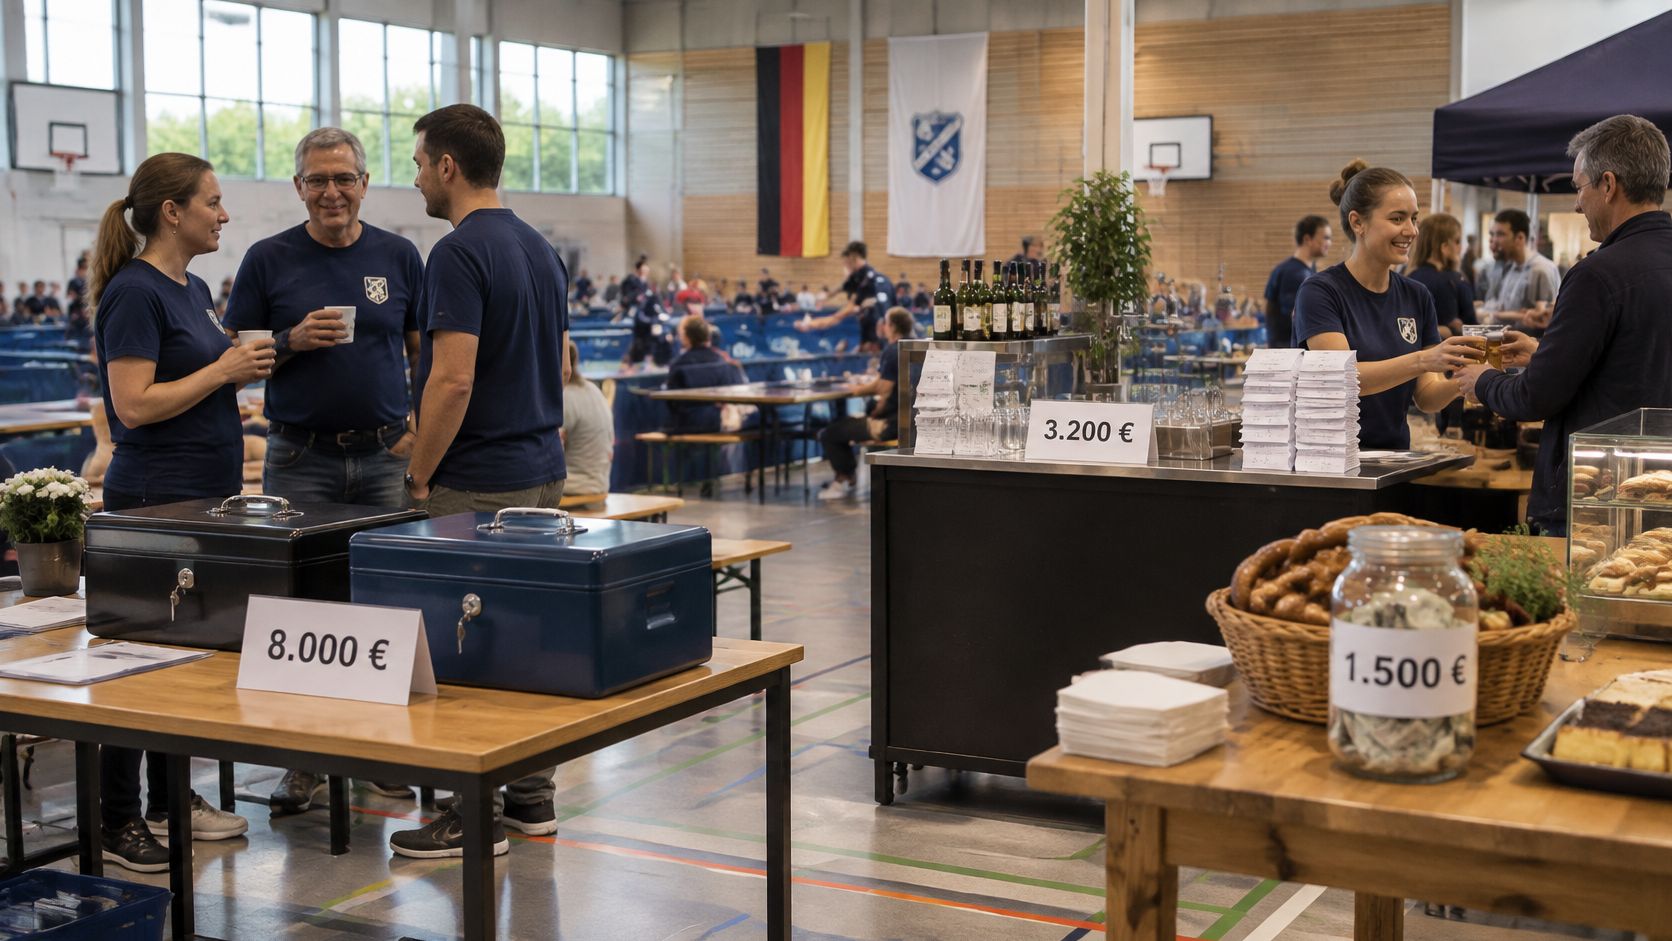
Ein Sportverein nimmt bei einem Hallenturnier 8.000 Euro Start- und Eintrittsgelder ein. Die Getränketheke bringt 3.200 Euro, ein Sponsor zahlt 1.500 Euro für ein Werbetransparent. Für das Beispiel sind sämtliche Beträge Bruttoeinnahmen.
Die Turniereinnahmen prüft ihr als sportliche Veranstaltung. Nach dem Anwendungserlass des Bundesfinanzministeriums zu § 67a AO gelten sportliche Veranstaltungen grundsätzlich als Zweckbetrieb, wenn die Einnahmen einschließlich Umsatzsteuer aus sämtlichen sportlichen Veranstaltungen eines Jahres höchstens 45.000 Euro betragen; bei Verzicht auf diese pauschale Regel gelten die Voraussetzungen des § 67a Absatz 3 AO.
Die Theke und die Werbung behandelt ihr gesondert. Der Anwendungserlass zu sportlichen Veranstaltungen ordnet Speisen- und Getränkeverkauf auch dann gesondert ein, wenn ihr an Wettkampfteilnehmer, Schiedsrichter oder Sanitäter verkauft; außerdem beschreibt er die grundsätzliche Verlustverrechnung innerhalb steuerpflichtiger wirtschaftlicher Geschäftsbetriebe nach § 64 Absatz 2 AO.
| Einnahme im fiktiven Turnier | Prüfung und Zuordnung | Passende Unterlagen |
|---|---|---|
| Start- und Eintrittsgelder | Sportliche Veranstaltung, Zweckbetrieb prüfen | Startlisten, Eintrittsabrechnung, Veranstaltungskosten |
| Getränkeverkauf | Steuerpflichtiger wirtschaftlicher Geschäftsbetrieb | Kassenabrechnung, Einkaufsbelege, Umsatzsteuerprüfung |
| Sponsorentransparent | Werbeleistung im steuerpflichtigen wirtschaftlichen Geschäftsbetrieb | Werbevereinbarung, Rechnung, Nachweis der Werbeleistung |
Chor und Kulturverein mit unterschiedlichen Angeboten
Ein Chor veranstaltet ein Konzert und verkauft zusätzlich Kuchen im Foyer. Die Konzertkarten prüft ihr auf die gesetzlichen Zweckbetriebsvoraussetzungen. Den gewöhnlichen Kuchenverkauf ordnet ihr getrennt als wirtschaftliche Bewirtung ein.
Ein Kulturverein verkauft Fanartikel und bietet daneben einen bezahlten Kurs an. Für den Kurs prüft ihr Inhalt und Satzungszweck, statt allein auf die Bezeichnung Kursgebühr zu schauen. Liegt er außerhalb der Zweckverwirklichung, gehört er ebenso wie der gewöhnliche Fanartikelverkauf zum steuerpflichtigen wirtschaftlichen Geschäftsbetrieb.
Spende oder vereinbarte Werbung
Ein Förderverein erhält Geld ohne vereinbarte Gegenleistung. Das ist anders zu behandeln als eine Zahlung für eine Anzeige im Programmheft.
Haltet beim Sponsoring fest, was ihr tatsächlich zugesagt habt. Bei einer Werbeleistung braucht die Kasse eine passende Rechnung und eine gesonderte Umsatzsteuerprüfung. Der Begriff Unterstützung im Vertrag ersetzt diese Prüfung nicht.
Eine Mini-Jahresliste ohne vermischte Töpfe
Ein weiterer fiktiver Verein führt folgende Jahresübersicht. Mitgliedsbeiträge stehen daneben in einer eigenen Liste und werden hier nicht addiert.
| Steuerpflichtige Aktivität | Fiktive Jahresbruttoeinnahmen |
|---|---|
| Theke | 6.000 Euro |
| Werbung | 4.000 Euro |
| Merchandising | 2.000 Euro |
| Gemeinsame Bruttosumme | 12.000 Euro |
Die Summe betrifft Einnahmen, nicht Gewinn. Ein Thekenverlust kann grundsätzlich einen Werbeüberschuss innerhalb der steuerpflichtigen wirtschaftlichen Geschäftsbetriebe mindern, senkt aber nicht die Bruttoeinnahmensumme. Beiträge und Spenden werden dafür nicht als frei verfügbare Verlustausgleichskasse behandelt.
Österreich folgt anderen Grenzen als Deutschland
Ein Vereinsbuffet bringt in Deutschland und Österreich nicht automatisch dieselbe steuerliche Prüfung mit sich. Behandelt die Länder deshalb getrennt: Erst ordnet ihr jede Einnahme dem passenden Bereich zu, dann prüft ihr die jeweils geltenden Grenzen.
Das österreichische Bundesministerium für Finanzen informiert in seinen FAQ zu Vereinen, Gemeinnützigkeit und Registrierkassenpflicht darüber, dass die maßgebliche Umsatzgrenze je wirtschaftlichem Geschäftsbetrieb ermittelt wird. Die Vereinsrichtlinien behandeln Körperschaftsteuer und Umsatzsteuer getrennt.
Nicht einfach eine deutsche Jahressumme übernehmen
Für einen österreichischen Verein beginnt die Prüfung mit der Frage, welcher konkrete Betrieb die Einnahme erzielt. Ein Buffet, eine Veranstaltung und ein Verkauf können unterschiedliche Bereiche sein. Ordnet jede Einnahme zuerst zu und prüft anschließend die passende Grenze. Eine deutsche Jahressumme lässt sich nicht einfach übertragen.
| Praktische Frage | Deutschland | Österreich |
|---|---|---|
| Wie wird die hier behandelte Ertragsteuergrenze betrachtet? | Gemeinsam für die steuerpflichtigen wirtschaftlichen Geschäftsbetriebe | Maßgebliche Umsatzgrenze je wirtschaftlichem Geschäftsbetrieb prüfen |
| Reicht die Einordnung für die Umsatzsteuer? | Nein, separat prüfen | Nein, separat prüfen |
| Welche weiteren Fragen können entstehen? | Erklärungspflichten und Mittelverwendung | Zusätzlich mögliche Registrierkassenpflicht |
Die Tabelle zeigt unterschiedliche Prüfansätze, aber keine österreichische Eurogrenze. Für eure Berechnung zählt, welcher Betrieb vorliegt und welche Regel dafür gilt. Umsatzsteuer bleibt eine eigene Prüfung. Die Bruttosumme steuerpflichtiger Betriebe und eine umsatzsteuerliche Grenze gehören also nicht in denselben Rechentopf.
So bereitest du die österreichische Prüfung vor
- Sitz und Tätigkeit festhalten. Notiere, wo der Verein sitzt und wo ihr die Leistung erbringt.
- Betriebe konkret beschreiben. Haltet Angebot, Organisation, Kundenkreis und Einnahmenquelle fest.
- Passende österreichische Regel prüfen. Nutzt die BMF-Regeln oder steuerliche Beratung für die jeweilige Tätigkeit.
- Umsatzsteuer und Kasse gesondert klären. Prüft auch, ob eine Registrierkassenpflicht entstehen kann.
Bei einer Veranstaltung im jeweils anderen Land reicht der Vereinssitz allein nicht für jede Steuerfrage. Klärt grenzüberschreitende Leistungen gesondert und haltet Länderbezug und Unterlagen auseinander. Österreichische Regeln lassen sich nicht durch einen Ordner mit deutschen Formularen ersetzen.
So hilft chapster bei der Zuordnung der Einnahmen
Bei einem Vereinsfest laufen oft verschiedene Einnahmen zusammen. In der Buchhaltung sollten sie sich trotzdem einzelnen Bereichen zuordnen lassen. chapster ist eine Vereinssoftware für kleine, ehrenamtlich geführte Vereine in Deutschland und Österreich. Beim Einrichten hinterlegt ihr die Vereinsdaten und wählt das passende Landesprofil. Die steuerliche Beurteilung bleibt Aufgabe des Vereins beziehungsweise eurer steuerlichen Beratung.
Finanzverwaltung mit gemeinsamem Zugriff
Die Vereinsbuchhaltung mit chapster unterstützt Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung. Der Preis beträgt 99,00 EUR pro Jahr für den ganzen Verein, ohne Mitglieder- oder Nutzerlimit. Alle Funktionen sind enthalten, auch die Buchhaltung.
Mitglieder, Vorstand und Kasse nutzen dieselbe App und erhalten passende Möglichkeiten für ihre jeweilige Rolle. chapster kann gemeinsam am Handy und im Browser genutzt werden. Mitglieder und Ehrenamtliche lassen sich über persönliche Links oder QR-Codes zum Vereinszugang einladen. chapster befindet sich in Entwicklung.
Für eine nachvollziehbare Zuordnung helfen klare Zuständigkeiten:
- Einnahmen erfassen: Legt fest, wer Einnahmen und Belege einträgt.
- Berechtigungen vergeben: Gebt Zugriff auf Finanzdaten nur den Personen, die ihn für ihre Aufgaben benötigen.
- Entscheidungen festhalten: Dokumentiert die Zuordnung so, dass die nächste Kassenverantwortliche sie nachvollziehen kann.
Hinter chapster steht campai, das Team einer Vereinssoftware für größere Vereine, Verbände und Organisationen. Den Preis von chapster findet ihr auf der Preisseite.
Fazit zum wirtschaftlichen Geschäftsbetrieb im Verein
Die nächste sinnvolle Handlung ist keine komplizierte Steuerberechnung: Benennt eure Einnahmequellen und ordnet sie nachvollziehbar zu. Führt in Deutschland die Bruttoeinnahmen der steuerpflichtigen wirtschaftlichen Geschäftsbetriebe gemeinsam, prüft Umsatzsteuer daneben und haltet die übrigen Bereiche getrennt. Für Österreich prüft ihr die maßgeblichen Regeln je Betrieb, statt deutsche Schwellen zu übertragen. So bleibt die Kasse auch dann verständlich, wenn im nächsten Jahr jemand anderes den Schlüssel übernimmt.
FAQ zum wirtschaftlichen Geschäftsbetrieb im Verein
Gefährdet ein wirtschaftlicher Geschäftsbetrieb die Gemeinnützigkeit?
Nicht automatisch. Er darf die gemeinnützige Zweckverwirklichung aber nicht verdrängen; insbesondere Mittelverwendung und Verluste brauchen eine gesonderte Prüfung. Bei dauerhaft defizitären Aktivitäten ist steuerliche Beratung sinnvoll.
Müssen Fanartikel und ein satzungsgemäßer Kurs in denselben Topf?
Nur wenn beide steuerpflichtige wirtschaftliche Geschäftsbetriebe sind. Ein Kurs, der die gesetzlichen Zweckbetriebsvoraussetzungen erfüllt, bleibt außerhalb dieser gemeinsamen Einnahmensumme. Satzungsgemäß allein genügt dafür nicht.
Darf ein Verlust an der Theke den Werbeüberschuss senken?
Innerhalb der steuerpflichtigen wirtschaftlichen Geschäftsbetriebe ist eine Verrechnung grundsätzlich möglich. Das ist weder eine Verringerung der Bruttoeinnahmen noch eine pauschale Erlaubnis, Beiträge oder Spenden zum Verlustausgleich einzusetzen.
Reicht eine einfache Liste für die Kasse?
Eine Liste eignet sich zur Bereichszuordnung und laufenden Summenkontrolle, wenn Bruttoeinnahmen, direkte Kosten und Belege nachvollziehbar sind. Ob sie sämtliche Buchführungs- und Erklärungspflichten erfüllt, müsst ihr zusätzlich prüfen.
Was tun bei einem Grenzfall?
Notiere Leistung, Gegenleistung, Zweckbezug und tatsächliche Durchführung. Kläre die Bewertung in Deutschland mit Finanzamt oder Steuerberatung; in Österreich anhand der BMF-Regeln oder mit österreichischer Steuerberatung. Bis dahin sollte der Vorgang als ungeklärt erkennbar bleiben.
Meta-Titel: Wirtschaftlicher Geschäftsbetrieb Verein – Regeln 2026
Meta-Description: Wirtschaftlicher Geschäftsbetrieb Verein verständlich erklärt: Einnahmen zuordnen, Freigrenze und Umsatzsteuer prüfen, Deutschland und Österreich trennen.
Tags: kategorie:steuern-finanzen, wirtschaftlicher Geschäftsbetrieb, Vereinsbuchhaltung, Gemeinnützigkeit, Umsatzsteuer
chapster verbindet Beiträge, Rechnungen, Spenden und Vereinsbuchhaltung mit der gemeinsamen Vereinsverwaltung am Handy und im Browser. Wenn ihr eure Finanzabläufe übersichtlicher organisieren möchtet, könnt ihr euch bei chapster die Funktionen ansehen und prüfen, wie sie zu eurer Kassenarbeit passen.