Aufbewahrungsfristen für Vereine: Die Übersicht 2026
Aufbewahrungsfristen für Vereine in Deutschland und Österreich: Belege, Mitgliedsdaten und Buchhaltung im Überblick, mit Tabelle und Beispielen.
Darf die Beitragsrechnung eines ausgetretenen Mitglieds noch im Archiv liegen, obwohl dessen Kontaktdaten gelöscht werden sollen? Genau hier werden Aufbewahrungsfristen für Vereine oft falsch verstanden: Steuerliche Nachweise und die laufende Mitgliederverwaltung erfüllen unterschiedliche Zwecke. Deshalb braucht nicht jeder Datensatz dieselbe Frist, und für Deutschland und Österreich gelten unterschiedliche Regeln.
Das Wichtigste in Kürze
Welche Frist gilt, hängt von der Unterlage und vom Sitz eures Vereins ab. Die folgende Übersicht zeigt die allgemeinen steuerlichen Grundregeln. Sonderpflichten, offene Verfahren und die konkrete Einordnung eines Dokuments müssen zusätzlich geprüft werden.
Aufbewahrungsfristen nach Unterlage in Deutschland und Österreich
| Unterlage | Deutschland | Österreich |
|---|---|---|
| Bücher, Inventare, Jahresabschlüsse | 10 Jahre nach § 147 AO, gegebenenfalls § 257 HGB | 7 Jahre für Bücher und Aufzeichnungen nach § 132 BAO |
| Buchungsbelege, Rechnungen, Kassenbelege | 8 Jahre nach § 147 AO, gegebenenfalls § 257 HGB | 7 Jahre nach § 132 BAO |
| Geschäftsbriefe und sonstige steuerliche Unterlagen | 6 Jahre nach § 147 AO, für Handelsbriefe gegebenenfalls § 257 HGB | 7 Jahre für abgabenrelevante Geschäftspapiere nach § 132 BAO |
| Mitgliedsunterlagen wie Beitrittserklärung | Keine pauschale Frist, der Verarbeitungszweck entscheidet | Keine belastbare pauschale Frist, Zweck und Rechtsgrundlage prüfen |
| Spendenbelege und Zuwendungsnachweise | Bei Einordnung als Buchungsbeleg grundsätzlich 8 Jahre, besondere Nachweispflichten prüfen | Bei Einordnung als abgabenrelevanter Beleg grundsätzlich 7 Jahre, besondere Nachweispflichten prüfen |
Ein Buchungsbeleg weist einen Geschäftsvorgang nach, beispielsweise eine Rechnung, ein Kassenbon oder ein Überweisungsbeleg. Auch ein Spendenbeleg kann diese Funktion erfüllen. Entscheidend ist nicht der Ordnername, sondern wofür die Unterlage benötigt wird.
- Deutschland unterscheidet Dokumentarten. Grundaufzeichnungen und Abschlüsse, einzelne Belege und geschäftliche Korrespondenz gehören nicht in dieselbe Fristengruppe.
- Österreich hat eine andere Grundregel. Die BAO fasst Bücher, Aufzeichnungen und zugehörige Belege für die allgemeine Aufbewahrung zusammen.
- Mitgliederdaten brauchen einen Zweck. Eine steuerliche Belegpflicht rechtfertigt nicht, sämtliche Angaben eines ausgeschiedenen Mitglieds weiter aktiv vorzuhalten.
- Der Jahreswechsel zählt. Für die Fristberechnung ist regelmäßig der Schluss des maßgeblichen Kalenderjahres entscheidend, nicht einfach das aufgedruckte Dokumentdatum.
- Zusätzliche Pflichten gehen vor. Treffen mehrere Aufbewahrungspflichten auf dieselbe Unterlage zu, darf sie nicht vor Ablauf der längsten einschlägigen Pflicht vernichtet werden.
Praktische Grundregel: Erst die Unterlage einordnen, dann die Frist berechnen, anschließend mögliche Löschhindernisse prüfen.
Die Übersicht ist eine Orientierung, keine individuelle Rechts- oder Steuerberatung. Besonders bei Spenden, Fördermitteln und wirtschaftlichen Tätigkeiten lohnt sich eine gezielte Rückfrage. Ein sauber beschriebener Sonderfall lässt sich leichter klären als ein ganzer Karton mit der Aufschrift „Sonstiges“.
Deutsche Aufbewahrungsfristen und wann sie beginnen
Für deutsche Vereine gibt vor allem das Steuerrecht die Aufbewahrung vor. Nach § 147 der Abgabenordnung gelten grundsätzlich zehn Jahre für Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Lageberichte, Eröffnungsbilanzen und erforderliche Organisationsunterlagen, acht Jahre für Buchungsbelege sowie sechs Jahre für Geschäftsbriefe und sonstige steuerlich relevante Unterlagen.
Das bedeutet für die Ablage: Ein Kassenbuch ist etwas anderes als der darin verbuchte Kassenbon. Einnahmen-Ausgaben-Aufstellungen gehören als Aufzeichnungen grundsätzlich zur länger aufzubewahrenden Gruppe. Rechnungen, Quittungen und Kontoauszüge werden dagegen nach ihrer Funktion als Buchungsbelege eingeordnet.
Welche Rolle spielt das Handelsgesetzbuch?
§ 257 des Handelsgesetzbuchs unterscheidet ebenfalls zehn Jahre für Handelsbücher und Abschlussunterlagen, acht Jahre für Buchungsbelege und sechs Jahre für Handelsbriefe; die verkürzte Belegfrist gilt nach der geänderten Fassung seit 1. Januar 2025, wobei Übergangsvorschriften für laufende Altfälle zu beachten sind.
Für einen Verein können handelsrechtliche Pflichten relevant werden, wenn seine Tätigkeit kaufmännisch geprägt ist. Ein Vereinsheim, Bewirtung oder Warenverkauf sind deshalb Anlässe zur Prüfung, aber nicht automatisch der Nachweis, dass sämtliche HGB-Pflichten greifen.
Für typische Unterlagen hilft folgende Zuordnung:
- Grundaufzeichnungen: Kassenbuch, Jahresaufstellungen und Unterlagen, die eure Buchführung verständlich machen.
- Einzelbelege: Rechnungen für Hallenmiete, Zahlungsnachweise für Trainerhonorare und Quittungen zum Vereinsfest.
- Korrespondenz: Geschäftlicher Briefwechsel mit Lieferanten, Behörden oder Förderstellen, soweit er nicht selbst eine andere Nachweisfunktion erfüllt.
Gerade der letzte Punkt verhindert Fehler. Ein Schreiben der Förderstelle ist nicht allein deshalb gewöhnliche Korrespondenz, weil es per E-Mail kam. Enthält es wesentliche Förderbedingungen, muss seine tatsächliche Funktion berücksichtigt werden.
So wird das Fristende berechnet
Maßgeblich ist der Schluss des Kalenderjahres des jeweiligen gesetzlichen Ereignisses. Bei einem Beleg zählt grundsätzlich dessen Erstellung, beim Jahresabschluss dessen Feststellung. Ein Abschluss für ein Geschäftsjahr und ein in diesem Geschäftsjahr erstellter Beleg können deshalb unterschiedliche Ausgangsjahre haben.
Beispielrechnung für fiktive Dokumente aus dem Jahr 2025
Die folgenden rechnerischen Fristenden setzen voraus, dass alle maßgeblichen Ereignisse tatsächlich im genannten Jahr liegen. Für Österreich wird ein entsprechender Bezug zum Kalenderjahr angenommen. Sonderpflichten und Verlängerungen bleiben unberücksichtigt.
| Dokument aus 2025 | Deutschland | Österreich |
|---|---|---|
| Buchungsbeleg | Reguläres Fristende 31. Dezember 2033 | Reguläres Fristende 31. Dezember 2032 |
| Geschäftsbrief | Reguläres Fristende 31. Dezember 2031 | Reguläres Fristende 31. Dezember 2032, sofern abgabenrelevant |
| Jahresabschluss | Reguläres Fristende 31. Dezember 2035, wenn in 2025 festgestellt | Reguläres Fristende 31. Dezember 2032 bei entsprechendem Jahresbezug |
Fiktives Beispiel: Ein Sportverein archiviert die Rechnung für seine Hallenmiete bei den Belegen. Die zusammenfassende Jahresaufstellung liegt bei den Grundaufzeichnungen. Die Abrechnung des Vereinsfests enthält wiederum einzelne Belege und eine übergeordnete Aufstellung, die getrennt eingeordnet werden.
Ein rechnerisch erreichtes Fristende ist noch keine Löschfreigabe. Sind Unterlagen weiterhin steuerlich relevant und ist die maßgebliche Festsetzungsfrist noch nicht abgelaufen, dürfen sie nicht vorzeitig vernichtet werden. Nach Dokumentart und darin nach Jahr zu ordnen ist deshalb belastbarer als ein einziger Jahresordner mit gemeinsamem Löschdatum.
Aufbewahrungsfristen in Österreich nach der BAO
In Österreich gilt eine andere allgemeine Systematik. Nach § 132 der Bundesabgabenordnung im Rechtsinformationssystem des Bundes sind Bücher, Aufzeichnungen und die zugehörigen Belege grundsätzlich sieben Jahre aufzubewahren, ebenso Geschäftspapiere und sonstige Unterlagen, soweit sie für die Abgabenerhebung von Bedeutung sind.
Die Berechnung knüpft an den Schluss des Kalenderjahres an, für das die Eintragungen vorgenommen wurden. Bei Belegen und sonstigen Unterlagen zählt grundsätzlich das Jahr, auf das sie sich beziehen. Weicht das Wirtschaftsjahr vom Kalenderjahr ab, ist der Schluss des Kalenderjahres maßgeblich, in dem das Wirtschaftsjahr endet.
Ein laufendes Verfahren verhindert die Löschung
Die reguläre Aufbewahrung endet nicht, solange Unterlagen für ein anhängiges Verfahren zur Abgabenerhebung von Bedeutung sind. Der Kassier muss daher vor der Vernichtung prüfen, ob noch ein solches Verfahren offen ist.
Fiktives Beispiel: Ein Kulturverein in Linz möchte alte Rechnungen entsorgen. Die reguläre Aufbewahrungsdauer ist rechnerisch abgelaufen, aber zu den betreffenden Einnahmen läuft noch ein Abgabenverfahren. Die zugehörigen Rechnungen und Zahlungsnachweise bleiben erhalten, bis der weitere Aufbewahrungsgrund geklärt ist.
- Jahresbezug festhalten: Nicht bloß das Upload-Datum einer Datei übernehmen.
- Offene Verfahren markieren: Betroffene Unterlagen ausdrücklich von der Löschung ausnehmen.
- Mitgliederakten getrennt beurteilen: Aus der BAO-Grundregel folgt keine pauschale Aufbewahrung sämtlicher Mitgliederdaten.
Für Beitrittserklärungen und andere reine Mitgliedschaftsunterlagen lässt sich daraus keine feste Standardfrist ableiten. Hier sind Zweck, Rechtsgrundlage und mögliche Nachweisinteressen gesondert zu prüfen.
Vor einer größeren Archivbereinigung sollte die aktuelle Gesetzesfassung im Rechtsinformationssystem kontrolliert werden. Bei abweichendem Wirtschaftsjahr oder ungeklärten Sonderpflichten hilft die österreichische Steuerberatung gezielter als eine aus Deutschland übernommene Tabelle.
Mitgliederdaten nach dem Austritt löschen, sperren oder behalten
Nicht jede Mitgliederakte muss so lange liegen bleiben wie die Buchhaltung. Nach dem Austritt entfällt grundsätzlich der Zweck der laufenden Mitgliederverwaltung. Erforderliche Rechnungs- und Zahlungsnachweise können dagegen weiterhin aufbewahrungspflichtig sein, wie die Hinweise des Landesbeauftragten für den Datenschutz und die Informationsfreiheit Rheinland-Pfalz für Vereine zur zweckgebundenen Verarbeitung einordnen helfen.
Die praktikable Lösung ist eine Trennung von aktivem Bestand und Nachweisarchiv. Ein ausgeschiedenes Mitglied gehört nicht mehr in die aktuelle Trainingsgruppe oder den Verteiler für Beitragsanpassungen. Die bereits ausgestellte Beitragsrechnung bleibt trotzdem als Beleg erhalten.
Welche Daten brauchen welche Entscheidung?
Mitgliederdaten nach dem Austritt im Überblick
| Datenart | Zweck | Umgang nach dem Austritt |
|---|---|---|
| Stammdaten im Mitgliederbestand | Laufende Mitgliederverwaltung | Aus dem aktiven Bestand nehmen, löschen, sobald kein weiterer tragfähiger Zweck besteht; vorübergehend nur zweckgebunden und zugriffsbeschränkt behalten |
| Beitragsrechnung mit Name und Anschrift | Buchungsbeleg | Bis zum Ende der einschlägigen Belegfrist getrennt vom aktiven Mitgliederbestand aufbewahren |
| Bankverbindung für Lastschriften | Zahlungsabwicklung | Aus aktiven Zahlungsvorlagen entfernen, sobald nicht mehr erforderlich; notwendige historische Belege unverändert erhalten |
| Austrittsschreiben | Nachweis der Beendigung | Bei bestehendem Nachweisbedarf getrennt und zugriffsbeschränkt aufbewahren; Frist im Einzelfall prüfen, danach löschen |
| Teilnehmerlisten von Veranstaltungen | Organisation und Dokumentation | Nach Zweckfortfall löschen oder tatsächlich anonymisieren; bei Abrechnungs- oder Nachweisfunktion gesondert einordnen |
Sperren ist kein Ersatz für eine Löschentscheidung. Ein Austrittsstatus kann verhindern, dass Daten weiter für den normalen Vereinsbetrieb genutzt werden. Er rechtfertigt aber keine unbegrenzte Speicherung.
Bei kombinierten Dokumenten gilt besondere Sorgfalt. Enthält eine Beitragsrechnung Name, Anschrift und Bankverbindung, sollte der aufbewahrungspflichtige Originalbeleg nicht eigenmächtig verändert werden. Stattdessen werden unnötige Kopien und nicht mehr benötigte Angaben im aktiven Mitgliederprofil bereinigt.
Eine Anschrift kann im Belegarchiv noch erforderlich sein und gleichzeitig im aktiven Mitgliederbestand keinen Zweck mehr erfüllen.
Ein Löschlauf, der sich durchführen lässt
Fiktives Beispiel: Ein Chor mit 80 Mitgliedern prüft im Januar seine Austritte. Die Schriftführung entfernt ehemalige Sängerinnen und Sänger aus aktiven Gruppen und Verteilern. Die Kasse kontrolliert offene Forderungen und archiviert notwendige Nachweise mit eingeschränktem Zugriff.
Anschließend dokumentiert der Vorstand, welche Daten gelöscht wurden und welche aus welchem Grund bleiben. Eine knappe Entscheidungsliste reicht als Arbeitsgrundlage besser als ein pauschales „vorsichtshalber behalten“.
Für Österreich muss die konkrete datenschutzrechtliche Bewertung eigenständig erfolgen; die deutsche Behördeninformation ersetzt keine österreichische Einzelfallprüfung. Weitere praktische Schritte bietet der Ratgeber Personenbezogene Daten im Verein schützen, ohne damit eine pauschale DSGVO-Konformität zu versprechen.
E-Rechnungen und digitale Belege richtig aufbewahren
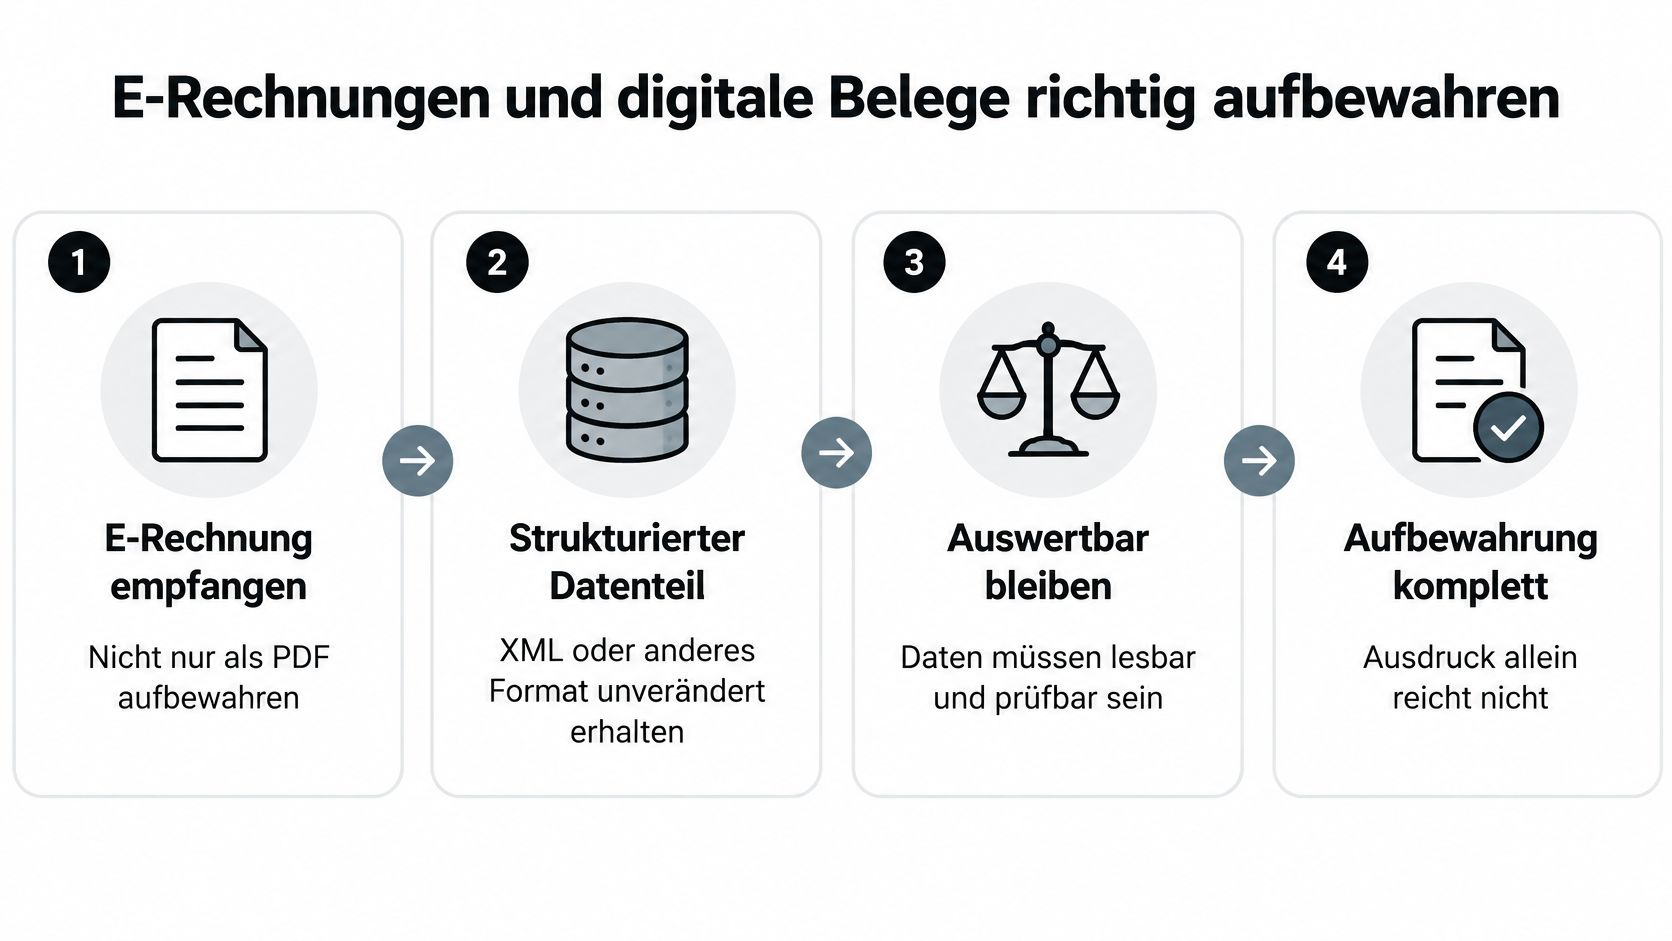
Eine E-Rechnung ist nicht einfach eine Rechnung als PDF. Bei strukturierten Rechnungsdaten, etwa XML, muss der maßgebliche Datenteil unverändert und auswertbar erhalten bleiben. Die FAQ des Bundesfinanzministeriums zur E-Rechnung erläutern dies auch für unternehmerisch tätige Vereine und nennen für ein- und ausgehende Rechnungen eine umsatzsteuerliche Aufbewahrungsfrist von acht Jahren.
Diese Aussagen betreffen Deutschland. Ob und welche Pflichten euren Verein treffen, hängt von seiner Tätigkeit und dem jeweiligen Geschäftsvorgang ab. Für Österreich dürfen die deutschen Vorgaben nicht ungeprüft übernommen werden.
Bei einem hybriden Format wie ZUGFeRD kann die sichtbare PDF-Ansicht mit strukturierten Daten verbunden sein. Nur die Ansicht auszudrucken oder eine daraus erzeugte neue PDF-Datei abzulegen, erhält den strukturierten Bestandteil nicht zuverlässig.
Eine Prüfroutine für den Rechnungseingang
- Vorgang klassifizieren. Handelt es sich um eine eingehende Ausgabe oder eine selbst ausgestellte Rechnung über eine Einnahme? Welchem Vereinsbereich gehört sie zu?
- Originaldatei speichern. Die empfangene Datei unverändert ablegen, nicht nur einen Screenshot oder Ausdruck.
- Bestandteile zusammenhalten. Separate XML- und PDF-Dateien gemeinsam ablegen und ihren Zusammenhang anhand einer eindeutigen Belegkennung dokumentieren.
- Lesbarkeit prüfen. Sowohl die menschlich lesbare Darstellung als auch die maschinelle Auswertbarkeit müssen erhalten bleiben.
- Zugriff begrenzen. Kasse und zuständige Vorstandsmitglieder erhalten die benötigten Rechte, nicht automatisch sämtliche Mitglieder.
- Löschung kontrolliert freigeben. Erst Fristende und weitere Aufbewahrungsgründe prüfen, dann löschen.
Fiktives Beispiel: Ein Sportverein erhält seine Hallenmietrechnung als E-Rechnung. Die Kassenwartin speichert die Originaldatei im Belegarchiv, ordnet sie der Mietbuchung zu und kontrolliert, ob sich die Rechnungsdaten weiterhin auslesen lassen. Ein zusätzlicher Ausdruck für die Besprechung ist möglich, ersetzt aber nicht das digitale Original.
Ein gemeinsam genutzter Ordner allein beantwortet noch nicht, wie Dateien vor unbemerktem Überschreiben geschützt werden. Legt deshalb fest, wer Originale einstellen darf, wie Korrekturen dokumentiert werden und wie Sicherungen erfolgen. Die Belegverwaltung für ehrenamtliche Kassenwarte hilft bei der Organisation von Buchung und Nachweis.
Sonderfälle wie Spenden und wirtschaftlicher Geschäftsbetrieb
Die bequemste Aufbewahrungsfrist ist nicht immer die richtige. Vor allem Spenden, Verkäufe und Fördermittel brauchen eine genauere Einordnung. Eine kurze Rückfrage vor der Vernichtung ist günstiger als die spätere Suche nach einem nicht mehr vorhandenen Nachweis.
Spendenunterlagen sind nicht automatisch gewöhnliche Rechnungen
Spendenzahlung, Buchungsbeleg und Zuwendungsbestätigung können zusammengehören, erfüllen aber nicht zwangsläufig dieselbe rechtliche Funktion. Verknüpft sie mit dem betreffenden Geschäftsjahr und der Buchung, ohne daraus ungeprüft eine einheitliche Löschfrist abzuleiten.
Für Deutschland ist die Einordnung als Buchungsbeleg ein Ausgangspunkt. Ob daneben besondere Pflichten für Zuwendungsnachweise greifen, sollte die Steuerberatung oder das Finanzamt klären. In Österreich ist ebenfalls zwischen allgemeinen abgabenrelevanten Belegen und möglichen besonderen Spendennachweisen zu unterscheiden.
- Spendenzahlung dokumentieren: Zahlungsnachweis und Buchung müssen zusammen auffindbar sein.
- Bestätigung zuordnen: Ausgestellte Nachweise nicht losgelöst von der zugrunde liegenden Zahlung verwalten.
- Sonderpflicht prüfen: Keine pauschale Frist für sämtliche Spendenunterlagen annehmen.
Ein Vereinszweck beseitigt keine kaufmännischen Pflichten
Eine Vereinsgaststätte oder der Verkauf von Fanartikeln kann eine Prüfung handelsrechtlicher Pflichten erforderlich machen. Entscheidend ist die konkrete Tätigkeit, nicht allein die Gemeinnützigkeit oder die Tatsache, dass Ehrenamtliche hinter dem Verkaufstisch stehen.
Auch besondere gesetzliche Aufzeichnungen dürfen nicht mit allgemeinen Vereinsbelegen verwechselt werden. § 8 Absatz 4 des Geldwäschegesetzes sieht für die dort erfassten Aufzeichnungen grundsätzlich fünf Jahre vor und lässt längere gesetzliche Aufbewahrungspflichten ausdrücklich vorgehen. Das ist keine allgemeine Vereinsfrist, sondern zeigt, warum der Anwendungsbereich zuerst geprüft werden muss.
Bei Unklarheit: Die betroffenen Unterlagen vorläufig von der Löschung ausnehmen und eine konkrete Klärung veranlassen, nicht den gesamten Datenbestand unbegrenzt einfrieren.
Fiktives Beispiel: Ein Förderverein erhält einen Gemeindezuschuss. Vor dem Löschen der Projektunterlagen prüft die Kasse den Förderbescheid und fragt die Förderstelle nach noch bestehenden Nachweispflichten. Ein Verwendungsnachweis kann zusätzliche Aufbewahrung erforderlich machen; seine konkrete Dauer ergibt sich nicht aus einer allgemeinen Belegtabelle.
Auch bei Rechtsstreitigkeiten und Prüfungen ist der weitere Nachweisbedarf gesondert zu klären. Ansprechpartner sind Finanzamt, Steuerberatung, Förderstelle und gegebenenfalls Dachverband. Zur organisatorischen Einordnung passt der Überblick zur Vereinsbuchhaltung in Deutschland und Österreich.
Eure Liste der Aufbewahrungsfristen in drei Schritten anlegen
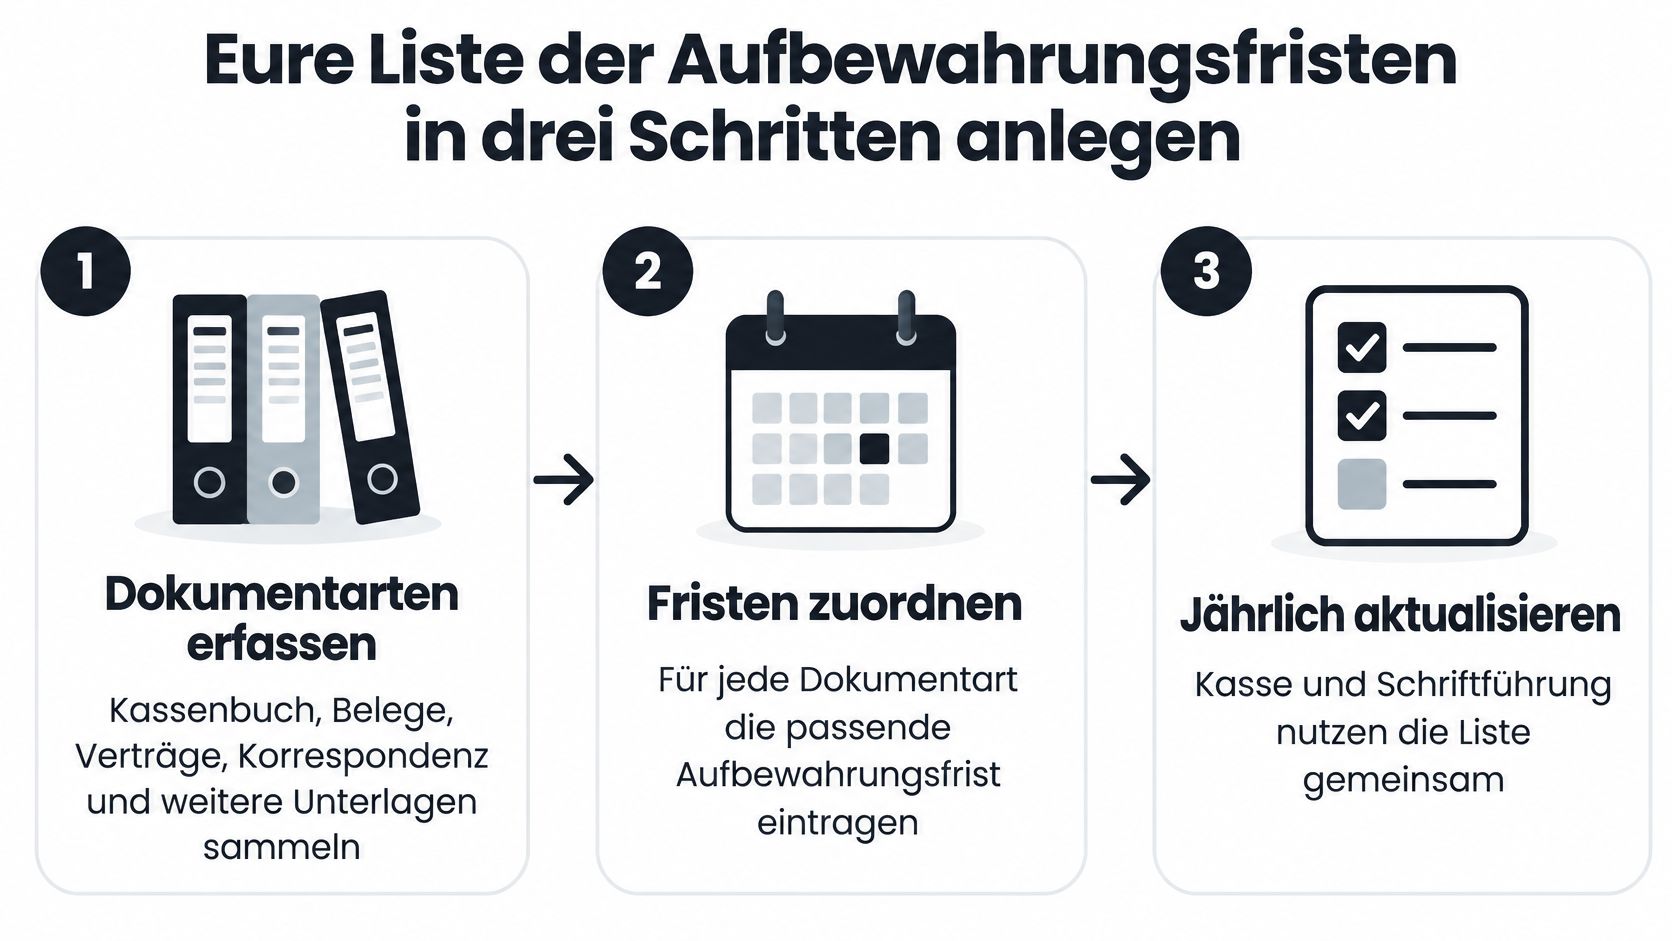
Eine brauchbare Fristenliste muss nicht aufwendig sein. Eine Tabellenkalkulation oder eine gemeinsam gepflegte Papierliste kann für den Anfang reichen. Entscheidend ist, dass Kasse und Schriftführung dieselben Einordnungen verwenden und jemand die offenen Fragen verfolgt.
Dokumentarten erfassen und Fristen zuordnen
- Bestand aufnehmen. Kassenbuch, Rechnungen, Kontoauszüge, Verträge, Korrespondenz, Förderunterlagen und Mitgliedschaftsdokumente erfassen. Dabei auch persönliche E-Mail-Postfächer, alte Rechner und Papierordner berücksichtigen.
- Entscheidungsfelder ausfüllen. Je Dokumentart Rechtsgrundlage, maßgebliches Jahr, Fristbeginn, reguläres Fristende, Ablageort, Zugriffsberechtigte und mögliche Löschhindernisse eintragen. Eine verantwortliche Person ergänzen.
- Prüftermin festlegen. Beispielsweise im Januar nach Abschluss der vorbereitenden Jahresarbeiten kontrollieren, was gelöscht werden darf. Die Entscheidung und tatsächliche Durchführung knapp dokumentieren.
Für eine einfache Vorlage eignen sich diese Spalten:
| Dokumentart | Maßgebliches Jahr | Frist und Grundlage | Reguläres Fristende | Ablage und Zugriff | Löschhindernis | Verantwortlich |
|---|---|---|---|---|---|---|
| Eingangsrechnungen | Belegjahr eintragen | Nach Land und Einordnung | Berechnen | Belegarchiv, Kasse | Offenes Verfahren prüfen | Kassenwart |
| Austrittsschreiben | Beendigung festhalten | Zweck und Nachweisbedarf prüfen | Prüftermin festlegen | Geschützte Mitgliederablage | Offene Forderung prüfen | Mitgliederverwaltung |
Ein Prüftermin ist nicht dasselbe wie ein gesetzliches Fristende. Bei Unterlagen ohne pauschale Standardfrist erinnert er daran, den fortbestehenden Zweck erneut zu bewerten. So wird aus einer vorläufigen Aufbewahrung kein unbeabsichtigtes Dauerarchiv.
Die Übergabe gehört zur Ablage
Für die jährliche Kontrolle genügt eine knappe Arbeitscheckliste:
- Liste vorhanden: Dokumentarten und offene Einordnungen sind erfasst.
- Bestände getrennt: Aktive Mitgliederdaten und aufbewahrungspflichtige Belege liegen nicht wahllos zusammen.
- Zugriffe geprüft: Ausgeschiedene Verantwortliche haben keine unnötigen Berechtigungen.
- Löschlauf terminiert: Verantwortliche und Freigabeweg stehen fest.
- Übergabe dokumentiert: Ordner, digitale Ablagen und offene Fristen sind nachvollziehbar übergeben.
Fiktives Beispiel: Ein Kassenwart übergibt nach drei Jahren an seine Nachfolgerin. Neben Papierordnern und digitalen Archiven erhält sie die Fristenliste, Hinweise auf offene Verfahren und eine Übersicht der Zugänge. Persönliche Berechtigungen werden neu vergeben, statt einfach das bisherige Passwort weiterzureichen.
Der Zeitbedarf hängt vom Zustand der Ablage ab. Mit einer gepflegten Liste muss die Nachfolgerin aber nicht jede Grundsatzfrage erneut lösen. Das ist im Ehrenamt bereits ein beachtlicher Komfortgewinn.
Wie chapster bei Ablage und Datenpflege unterstützt
Für kleine Vereine in Deutschland und Österreich bündelt chapster Mitgliederverwaltung, Dokumente und Vereinsfinanzen in einer App für iPhone und Android. Neben der App für iPhone und Android steht eine ergänzende Browser-Version zur Verfügung. Mitglieder, Vorstand und Kasse nutzen dieselbe App; Rollen und Berechtigungen legen fest, wer Daten sehen, bearbeiten oder Änderungen freigeben darf.
Gemeinsame Dokumente sowie Werkzeuge für Datenexport, Aufbewahrung und Anonymisierung unterstützen die Ablage und Datenpflege. Eine Datenübernahme hängt von den verfügbaren und unterstützten Exporten ab. Übernommene Bestände müssen anschließend geprüft werden.
- Finanzabläufe ansehen: Die Übersicht zu Vereinsfinanzen und Beitragsverwaltung beschreibt Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss.
- Datenpflege einordnen: Die Seite zur Mitgliederverwaltung mit Gruppen und Datenpflege erklärt, wie Kontakte und Mitgliedsangaben organisiert werden.
chapster kostet 99,00 EUR pro Verein und Jahr. Alle Funktionen sind enthalten, ohne Mitglieder- oder Nutzerlimit. Weitere Angaben finden sich auf der Preisseite von chapster.
Die Software bestimmt nicht, welche Frist für eine Unterlage gilt. Auch die Freigabe zur Löschung bleibt Aufgabe des Vereins. chapster unterstützt die Ablage und Datenpflege, trifft aber keine rechtlichen Entscheidungen für euch.
Fazit
Gute Archivpflege beginnt mit einer überschaubaren Entscheidung: Was ist das für eine Unterlage, und warum wird sie noch gebraucht? Danach lassen sich Frist, Ablage und Zugriff festlegen. Deutschland und Österreich müssen dabei getrennt beurteilt werden.
Für den Alltag helfen klare Dokumentarten mit einer Jahresunterteilung. Aufbewahrungspflichtige Nachweise gehören ins geschützte Archiv, nicht als Vorwand in einen dauerhaft aktiven Mitgliederbestand. Nicht mehr benötigte personenbezogene Daten werden nach dokumentierter Prüfung gelöscht oder, wo sinnvoll, tatsächlich anonymisiert.
Bei Unsicherheit sollte eine konkrete Frage an Steuerberatung, Finanzamt oder Datenschutzbehörde gehen. Bis zur Klärung bleiben die betroffenen Unterlagen erhalten, verbunden mit einem Wiedervorlagetermin.
Eine Fristenliste, ein fester Prüftermin und eine nachvollziehbare Übergabe schaffen eine solide Arbeitsgrundlage. Dafür muss nicht der ganze Vorstand Steuerrecht studieren. Es reicht zunächst, Zuständigkeiten festzulegen und aus ungeklärten Ordnern geklärte Aufgaben zu machen.
Häufige Fragen zu Aufbewahrungsfristen für Vereine
Gelten Aufbewahrungspflichten auch für kleine Vereine ohne Geschäftsbetrieb?
Die Vereinsgröße allein entscheidet nicht. Maßgeblich ist insbesondere, ob Unterlagen steuerlich relevant sind oder gesetzlich vorgeschriebene Aufzeichnungen darstellen. Auch ein kleiner Verein kann entsprechende Nachweise aufbewahren müssen. Reine Mitgliederunterlagen sind dagegen nach ihrem jeweiligen Zweck zu beurteilen.
Wie lange darf eine Beitrittserklärung aufbewahrt werden?
Eine pauschale Frist lässt sich aus den genannten steuerlichen Vorschriften nicht ableiten. Während der Mitgliedschaft kann die Erklärung als Nachweis benötigt werden. Nach deren Ende muss geprüft werden, ob noch ein konkreter Nachweiszweck besteht. Entfällt er, ist eine Löschung vorzusehen; eine bloße Zugriffssperre rechtfertigt keine dauerhafte Speicherung.
Reicht bei einer E-Rechnung das PDF?
Eine bloße PDF-Ansicht oder ein Ausdruck reicht nicht, wenn dadurch der strukturierte Rechnungsbestandteil verloren geht. Die erforderlichen strukturierten Daten müssen unverändert und auswertbar erhalten bleiben. Bei hybriden Rechnungen sollte deshalb die vollständige empfangene Originaldatei archiviert werden. Die deutschen Pflichten hängen insbesondere von der unternehmerischen Tätigkeit ab.
Gilt in Österreich dieselbe Frist wie in Deutschland?
Nein. Österreich arbeitet für die allgemeinen abgabenrelevanten Bücher, Aufzeichnungen und Belege mit einer gemeinsamen Grundregel, während Deutschland stärker nach Unterlagenarten unterscheidet. Außerdem können anhängige Abgabenverfahren eine längere Aufbewahrung erfordern. Eine deutsche Löschliste sollte deshalb nicht unverändert für einen österreichischen Verein verwendet werden.
Was hilft bei einer ungeklärten Aufbewahrungsfrist?
Die Unterlage zunächst von der Löschung ausnehmen und die Frage konkret beschreiben: Dokumentart, Land, Zweck, betroffener Zeitraum und offene Verfahren. Anschließend Finanzamt, Steuerberatung oder zuständige Datenschutzbehörde einbeziehen. Ein Wiedervorlagetermin verhindert, dass aus der vorläufigen Sicherung eine unbegrenzte Aufbewahrung wird.
chapster verbindet Mitgliederverwaltung, Dokumente und Vereinsfinanzen mit rollenabhängigen Zugriffen und unterstützt damit eine geordnete Datenpflege. Schau dir auf chapster die Funktionen an und prüfe gemeinsam mit eurer Kasse, wie sich eure Belegablage und die Trennung ausgeschiedener Mitglieder damit organisieren lassen.