Nicht gemeinnütziger Verein Steuern: Was ihr wissen müsst
Nicht gemeinnütziger Verein Steuern: Körperschaftsteuer, Umsatzsteuer und Buchführungspflichten einfach erklärt – mit Beispielen für kleine Vereine.

Aktualisiert am
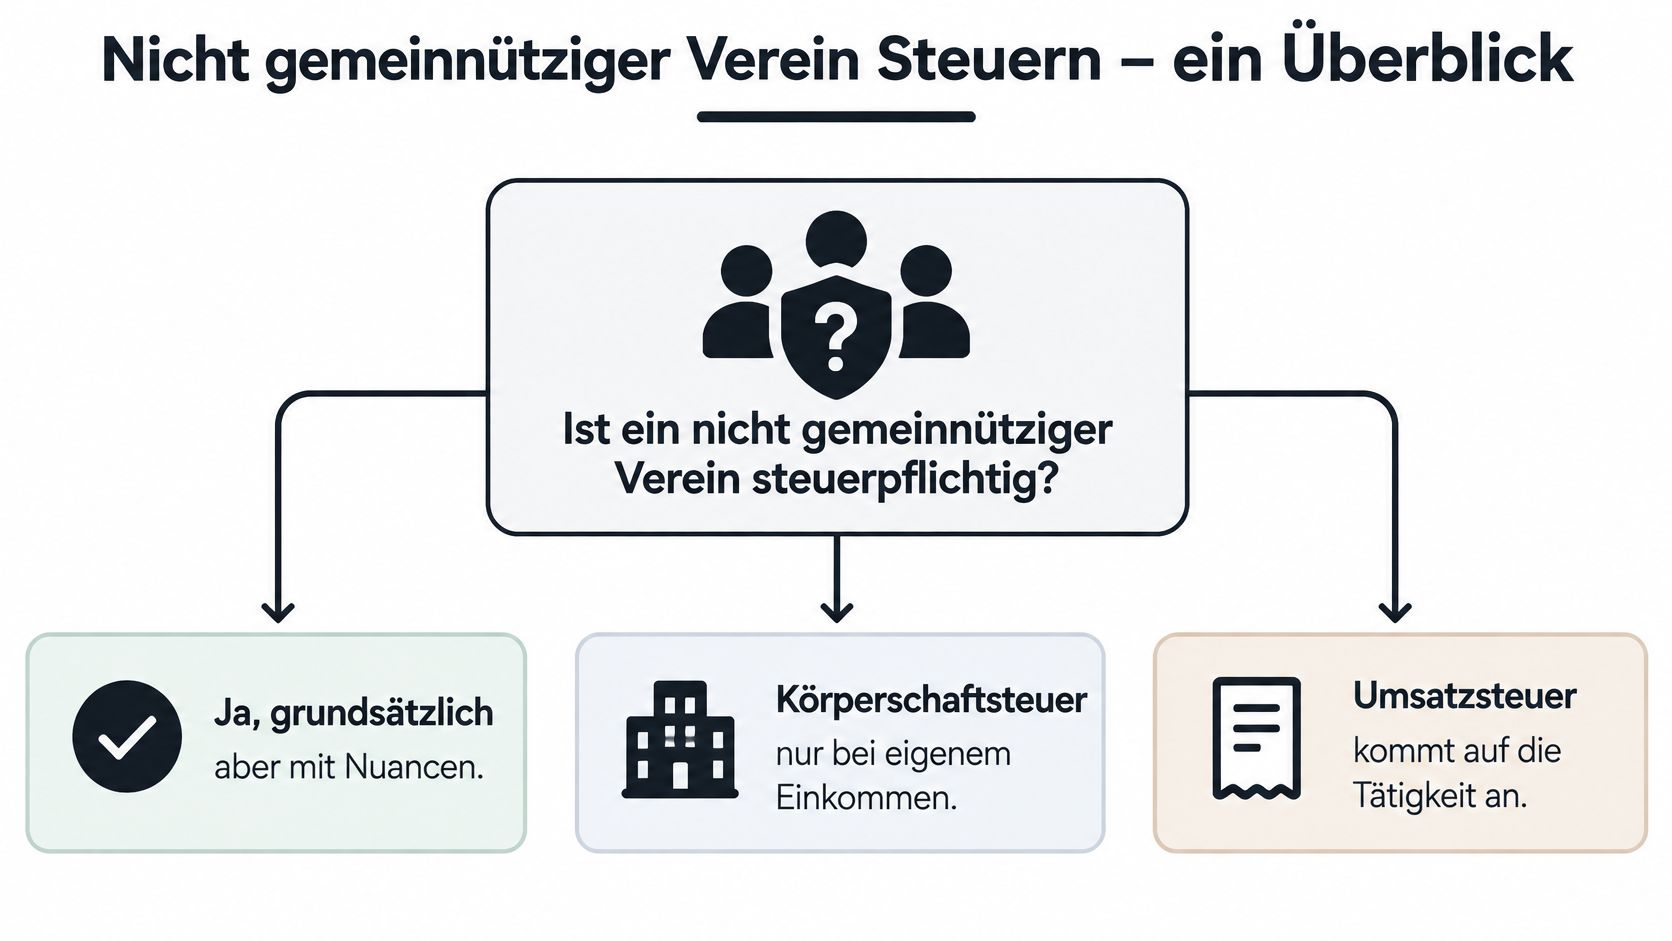
Ein nicht gemeinnütziger Verein ist in Deutschland grundsätzlich körperschaftsteuerpflichtig, wenn er eigenes Einkommen erzielt, unabhängig davon, ob er Gewinne ausschüttet. Grundsätzlich gelten 15 Prozent Körperschaftsteuer zuzüglich Solidaritätszuschlag auf das zu versteuernde Einkommen, die Vereinsform allein befreit nicht von Steuern.
Die Mitgliedsbeiträge sind eingegangen, das Vereinsfest ist abgerechnet, daneben liegen Rechnungen für Hallenmiete und Notenmaterial. Jetzt soll der Kassenbericht fertig werden. Und plötzlich steht die Frage im Raum, ob hinter dem erfreulichen Kontostand auch eine Steuerpflicht steckt. Der Kontoauszug verrät leider nicht alles. Sonst wäre das Ehrenamt an dieser Stelle deutlich entspannter.
Das Wichtigste in Kürze
Deutschland: Körperschaftsteuer, Umsatzsteuer und gegebenenfalls Gewerbesteuer müssen getrennt beurteilt werden.
Einnahmen unterscheiden: Mitgliedsbeiträge, Kursgebühren, Verkäufe, Sponsoring und Vermietungen gehören nicht ungeprüft in denselben Topf.
Österreich: Die Vereinsform allein begründet ebenfalls keine allgemeine Steuerfreiheit. Deutsche Regeln lassen sich nicht einfach übertragen.
Praktische Vorbereitung: Eine Einnahmen-Matrix und zugeordnete Belege erleichtern die steuerliche Prüfung.
Aktualität beachten: Ältere Umsatzgrenzen und vereinfachte Grafiken ersetzen keine Prüfung der aktuell geltenden Vorschriften.
Nicht gemeinnütziger Verein Steuern, ein Überblick
Erfundenes Beispielszenario: Ein Kassenwart übernimmt die Finanzen eines kleinen Kulturvereins ohne anerkannte Gemeinnützigkeit. Der Verein erhält Beiträge, verkauft Eintrittskarten und bietet gelegentlich Workshops an. Niemand bekommt einen Gewinn ausgezahlt, alle arbeiten ehrenamtlich.
Daraus lässt sich allerdings keine allgemeine Steuerfreiheit ableiten. Die steuerliche Prüfung richtet sich nach der Einordnung des Vereins und seiner Tätigkeiten. Die Unterscheidung zwischen originären Mitgliedsbeiträgen und entgeltlichen Angeboten beschreibt auch die Finanzverwaltung Nordrhein-Westfalen zur Besteuerung von Vereinen.
Welche Steuer prüft was?
| Steuerart in Deutschland | Zentrale Frage | Praktischer Prüfbereich |
|---|---|---|
| Körperschaftsteuer | Welches steuerlich relevante Einkommen erzielt der Verein? | Einnahmen, zugehörige Ausgaben und steuerliche Korrekturen |
| Umsatzsteuer | Erbringt der Verein unternehmerisch Leistungen gegen Entgelt? | Kurse, Verkäufe, Werbung oder Vermietungen |
| Gewerbesteuer | Unterhält der Verein einen Gewerbebetrieb? | Dauerhafte wirtschaftliche Angebote |
Diese Fragen sind voneinander unabhängig. Eine umsatzsteuerliche Erleichterung beantwortet beispielsweise nicht automatisch die Frage nach der Körperschaftsteuer. Ebenso wenig ist jeder Zahlungseingang bereits steuerpflichtiger Gewinn.
Wann kommt Gewerbesteuer hinzu?
Ein Vereinsheim mit entgeltlicher Bewirtung, dauerhafter Warenverkauf oder kommerzielle Kursangebote können eine gewerbesteuerliche Prüfung erforderlich machen. Entscheidend ist die konkrete Tätigkeit, nicht allein die Bezeichnung als Vereinsangebot. Zusätzliche kommunale Steuerfolgen sind deshalb möglich, wie die amtlichen Gewerbesteuer-Hinweise zu Steuerbefreiungen und Sonderregelungen verdeutlichen.
Vor einem entgeltlichen Dauerangebot sollte der Vorstand deshalb auch klären lassen, ob eine Gewerbeanmeldung und weitere Erklärungspflichten entstehen. Das gilt besonders dann, wenn aus einer gelegentlichen Aktion ein regelmäßig organisierter Betrieb wird.
Faustregel: Erst die Tätigkeit beschreiben, dann die Steuerfrage stellen. „Vereinseinnahmen“ ist als Buchungskategorie bequem, als steuerliche Begründung aber ziemlich wortkarg.
Eine kurze Beschreibung genügt für den Einstieg: Wer zahlt, wofür wird gezahlt und welche Kosten gehören dazu? Damit kann eine Steuerberatung wesentlich gezielter arbeiten als mit einer unsortierten Jahressumme.
Körperschaftsteuer für nicht gemeinnützige Vereine
Körperschaftsteuer ist vereinfacht die Einkommensteuer für bestimmte Organisationen. Der Verein wird dabei als eigener Steuerpflichtiger betrachtet. Es geht also nicht darum, ob einzelne Mitglieder persönlich etwas verdienen.
Nach den amtlichen Körperschaftsteuer-Hinweisen zur Steuerpflicht von Personenvereinigungen kommt es darauf an, ob das Einkommen unmittelbar bei einem anderen Steuerpflichtigen versteuert wird. Auch ein fehlender Eintrag ins Vereinsregister beseitigt die Steuerpflicht nicht automatisch.
Einkommen ist nicht gleich Kontoeingang
Für die Berechnung zählt das zu versteuernde Einkommen, nicht die Summe sämtlicher Einzahlungen. Ausgangspunkt ist die sachgerechte Zuordnung steuerlich relevanter Einnahmen und zugehöriger Aufwendungen. Anschließend können weitere steuerliche Regeln das Ergebnis beeinflussen.
Mitgliedsbeiträge, Eintrittsgelder, Kursentgelte, Mieteinnahmen und Sponsoring müssen deshalb getrennt beurteilt werden. Insbesondere darf die Behandlung echter Mitgliedsbeiträge nicht ungeprüft auf Zahlungen für konkrete Leistungen übertragen werden.
Erfundenes Rechenbeispiel: Ein nicht gemeinnütziger Sportverein erzielt mit Getränken und Fanartikeln 8.000 Euro Einnahmen und hat 5.500 Euro nachweisbare Ausgaben. Der rechnerische Überschuss beträgt 2.500 Euro. Das Beispiel veranschaulicht nur den Ausgangspunkt der Gewinnermittlung, nicht die endgültige Steuer; für die weitere Beurteilung sind die gesetzlichen Voraussetzungen und besonderen Befreiungstatbestände zu prüfen.
Steuersatz und Solidaritätszuschlag
Der allgemeine Körperschaftsteuersatz beträgt 15 Prozent. Hinzu kommen 5,5 Prozent Solidaritätszuschlag auf die festgesetzte Körperschaftsteuer, rechnerisch ergibt das 15,825 Prozent vor einer möglichen Gewerbesteuer. Maßgeblich bleiben das steuerlich ermittelte Einkommen und die einschlägigen Vorschriften des Körperschaftsteuergesetzes.
Der Solidaritätszuschlag wird also nicht nochmals unmittelbar auf sämtliche Vereinseinnahmen berechnet. Diese Verwechslung würde die Planung unnötig verdüstern.
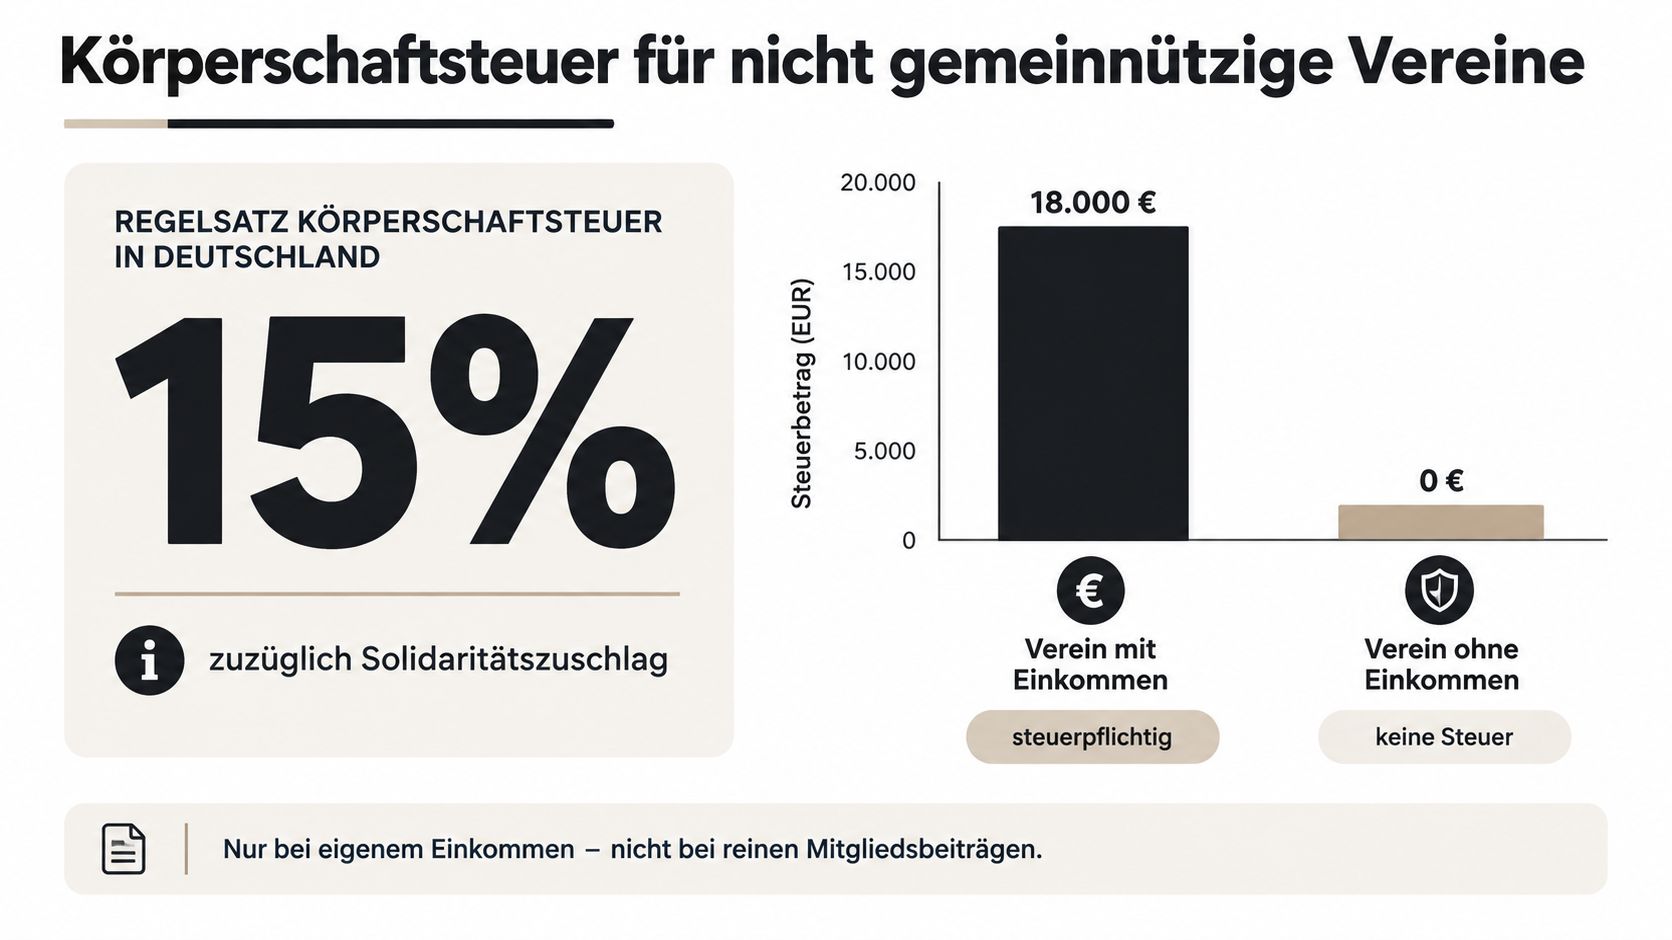
Die Grafik ist vereinfacht: Steuerpflicht, steuerpflichtiges Einkommen und tatsächlich festgesetzte Steuer sind unterschiedliche Dinge. Die Aussage zu reinen Mitgliedsbeiträgen darf insbesondere nicht auf leistungsbezogene Beiträge übertragen werden.
Für die Vorbereitung einer Steuerberechnung empfiehlt sich folgende Trennung:
Einnahmen zuordnen: Beiträge, Kursentgelte, Verkäufe und andere Zahlungen einzeln erfassen.
Ausgaben belegen: Zugehörige Kosten anhand von Rechnungen und Zahlungsnachweisen dokumentieren.
Sonderregeln prüfen: Befreiungen und gegebenenfalls einschlägige Freibeträge nicht aus Ratgebern für gemeinnützige Vereine übernehmen.
Ergebnis berechnen lassen: Erst nach dieser Einordnung steht fest, welche Bemessungsgrundlage tatsächlich maßgeblich ist.
Ein bloßer Überschuss auf dem Bankkonto ersetzt diese Prüfung nicht. Dort können schließlich auch noch unbezahlte Rechnungen gedanklich mit am Tisch sitzen.
Umsatzsteuer verstehen und richtig einordnen
Bei der Umsatzsteuer steht eine andere Frage im Mittelpunkt: Erbringt der Verein selbstständig und nachhaltig Leistungen gegen Entgelt? Dafür braucht es keine Gewinnausschüttung. Auch ein ehrenamtlich organisiertes Angebot kann unternehmerisch sein.
Zuerst die Gegenleistung bestimmen
Ein echter Mitgliedsbeitrag ohne konkrete Gegenleistung ist anders einzuordnen als eine Zahlung für einen bestimmten Kurs. Entscheidend ist nicht die Überschrift auf der Zahlungsaufforderung, sondern die tatsächliche Vereinbarung.
Erfundenes Beispielszenario: Ein Chor erhebt einen allgemeinen Beitrag zur Unterstützung des Vereinslebens. Daneben bietet er einen gesondert buchbaren Stimmbildungskurs an. Die Kurszahlung sollte getrennt erfasst werden, auch wenn ausschließlich Mitglieder teilnehmen dürfen.
Für die erste Prüfung helfen diese Fragen:
Leistung: Was erhält die zahlende Person konkret?
Verknüpfung: Hängt die Teilnahme oder Nutzung unmittelbar von der Zahlung ab?
Regelmäßigkeit: Handelt es sich um ein nachhaltig organisiertes Angebot?
Steuerliche Ausnahme: Greift für die konkrete Leistung eine Befreiung oder Erleichterung?
Bei steuerpflichtigen Umsätzen gilt in Deutschland grundsätzlich der allgemeine Satz von 19 Prozent. Für gesetzlich begünstigte Leistungen können 7 Prozent gelten; eine Ermäßigung entsteht jedoch nicht allein durch die Vereinsform, wie die amtlichen Umsatzsteuer-Hinweise zu begünstigten Körperschaften und Leistungen zeigen.
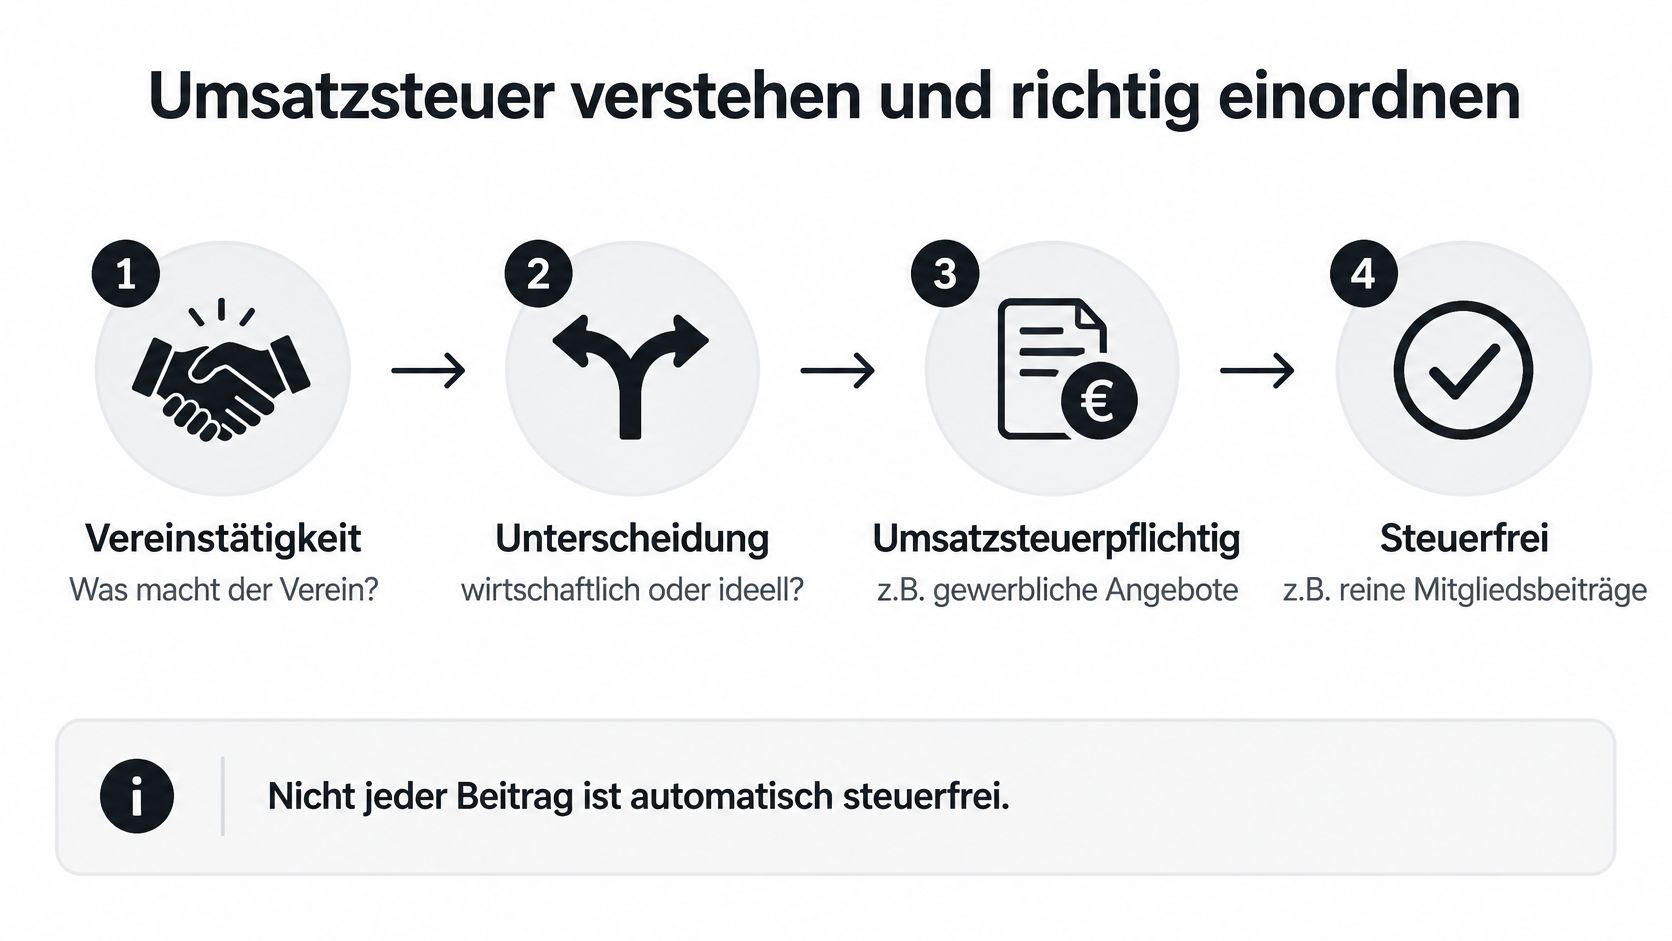
Begrifflich wichtig: Echte Mitgliedsbeiträge ohne Leistungsaustausch sind grundsätzlich nicht umsatzsteuerbar. Das ist etwas anderes als ein steuerbarer Umsatz, für den eine gesetzliche Steuerbefreiung gilt. Die Grafik fasst diese Unterscheidung verkürzt zusammen.
Kleinunternehmerregelung nicht mit Gewinn verwechseln
Die Kleinunternehmerregelung betrifft den maßgeblichen Umsatz, nicht den Überschuss nach Abzug aller Kosten. Ein materialintensives Vereinsfest kann deshalb umsatzsteuerlich relevant sein, obwohl am Ende wenig Geld übrig bleibt.
Ältere Ratgeber nennen dafür Umsatzgrenzen, die nicht ungeprüft für das aktuelle Kalenderjahr verwendet werden sollten. Für eine belastbare Entscheidung müssen die derzeit geltende Fassung der Regelung, die maßgeblichen Umsätze und mögliche Besonderheiten geprüft werden. Eine alte Grenze wird durch häufiges Abschreiben leider nicht wieder aktuell.
Vor der ersten Rechnung klären, wie die Leistung umsatzsteuerlich behandelt wird. Nachträgliches Aufräumen ist selten die angenehmere Vereinsaktivität.
Wenn keine Befreiung oder Kleinunternehmerregelung greift, können Umsatzsteuerausweis, Voranmeldungen und Zahlungen an das Finanzamt erforderlich werden. Die Buchhaltung sollte dann auch unterschiedliche Steuersätze und gegebenenfalls Vorsteuer getrennt abbilden.
Für Österreich gelten eigene Vorschriften. Deutsche Steuersätze und deutsche Kleinunternehmergrenzen sind dort keine brauchbare Abkürzung.
Einnahmen-Matrix für nicht gemeinnützige Vereine
Eine Einnahmen-Matrix verbindet die Zahlung mit ihrem Anlass. Sie ist keine fertige Steuerberechnung, sondern eine Arbeitsgrundlage für Kasse, Vorstand und Steuerberatung.
Wichtig ist die richtige Lesart: „Prüfen“ bedeutet nicht automatisch „Steuer zahlen“. Erst die konkrete Ausgestaltung, mögliche Ausnahmen und die Gewinnermittlung ergeben die tatsächliche Belastung.
Einnahmen-Matrix für Deutschland
| Einnahmeart | Leistungsaustausch | Umsatzsteuer | Körperschaftsteuer | Belege |
|---|---|---|---|---|
| Echter Mitgliedsbeitrag | Keine konkrete Einzelleistung | Grundsätzlich nicht umsatzsteuerbar | Als echten Beitrag gesondert einordnen, nicht mit Leistungsentgelten vermischen | Satzung, Beitragsordnung, Zahlungsnachweis |
| Teilnahmegebühr für einen Kurs | Regelmäßig vorhanden | Unternehmerische Tätigkeit und mögliche Ausnahmen prüfen | Einnahmen und zugehörige Kosten in der Einkommensermittlung prüfen | Anmeldung, Leistungsbeschreibung, Rechnung |
| Konzert- oder Veranstaltungseintritt | Zugang gegen Zahlung | Steuerpflicht, Befreiung und Steuersatz prüfen | Ergebnis der Veranstaltung prüfen | Eintrittsabrechnung, Verkaufsnachweise, Kostenbelege |
| Sponsoring mit Werbung | Werbeleistung gegen Zahlung | Entgeltliche Leistung prüfen | Einnahmen und zugehörige Aufwendungen erfassen | Vertrag, Rechnung, Nachweis der Werbung |
| Warenverkauf | Ware gegen Zahlung | Unternehmerische Tätigkeit und Warenart prüfen | Verkaufsergebnis prüfen | Einkaufsrechnungen, Verkaufsaufzeichnungen |
| Vermietung | Nutzung gegen Zahlung | Konkrete Vermietungsleistung prüfen | Einnahmen und zurechenbare Kosten prüfen | Mietvertrag, Abrechnung, Zahlungsnachweis |
Die Matrix trennt bewusst zwischen Leistungsbeschreibung und Steuerergebnis. Insbesondere Vermietungen oder Veranstaltungen sollten nicht allein anhand des Namens einer Einnahmekategorie beurteilt werden.
Einnahmen-Matrix für Österreich
Das österreichische Unternehmensserviceportal unterscheidet ebenfalls zwischen Tätigkeiten ohne Leistungsaustausch und entgeltlichen unternehmerischen Angeboten. Echte Mitgliedsbeiträge, Spenden und Subventionen ohne unmittelbare Gegenleistung sind nach den österreichischen Informationen zur Umsatzsteuer für Vereine grundsätzlich nicht umsatzsteuerbar.
| Einnahmeart | Leistungsaustausch | Umsatzsteuer | Körperschaftsteuer | Belege |
|---|---|---|---|---|
| Echter Mitgliedsbeitrag | Keine unmittelbare Gegenleistung | Grundsätzlich nicht umsatzsteuerbar | Nach österreichischen Regeln gesondert einordnen | Statuten, Beitragsbeschluss, Zahlungsnachweis |
| Spende oder Subvention ohne Gegenleistung | Kein unmittelbarer Leistungsaustausch | Grundsätzlich nicht umsatzsteuerbar | Konkrete Zuwendung und steuerliche Einordnung prüfen | Zuwendungsschreiben, Bedingungen, Zahlungsnachweis |
| Kurs, Konzert oder Bewirtung | Leistung gegen Entgelt | Unternehmerische Tätigkeit und Ausnahmen prüfen | Ergebnis nach österreichischem Recht prüfen | Anmeldungen, Abrechnungen, Kostenbelege |
| Werbung, Verkauf oder Vermietung | Regelmäßig vorhanden | Leistung einzeln beurteilen | Einnahmen und zugehörige Ausgaben prüfen | Verträge, Rechnungen, Leistungsnachweise |
Erfundenes Beispielszenario: Ein Kulturverein erhält Geld von einem örtlichen Betrieb. Ohne vereinbarte Gegenleistung stellt sich eine andere Prüfungsfrage als bei einem Vertrag über Anzeigen und Bühnenwerbung. Ein Vermerk „Unterstützung“ auf dem Kontoauszug klärt diesen Unterschied noch nicht.
Für eine passende Kontenstruktur bietet der Ratgeber für Kassenwarte einen organisatorischen Einstieg. Die steuerliche Einordnung der einzelnen Zeile sollte dabei nachvollziehbar dokumentiert bleiben.
Buchführung und Belegpflichten im Verein
Eine brauchbare Vereinsbuchhaltung beginnt nicht mit möglichst vielen Konten. Sie beginnt damit, dass eine andere verantwortliche Person einen Vorgang ohne Rätselrunde nachvollziehen kann.
Für die laufende Vorbereitung empfiehlt sich eine Einnahmen- und Ausgabenübersicht. Sie hilft beim Sortieren, ersetzt aber nicht automatisch die im konkreten Fall erforderliche steuerliche Buchführungs- oder Gewinnermittlungsform.
Eine einfache Arbeitsvorlage
| Feld | Inhalt |
|---|---|
| Datum | Zeitpunkt des Vorgangs |
| Einnahmeart | Beitrag, Kurs, Verkauf, Sponsoring oder andere Kategorie |
| Beschreibung | Konkreter Anlass der Zahlung |
| Betrag | Einnahme oder Ausgabe |
| Gegenleistung | Vereinbarte Leistung oder Vermerk ohne Gegenleistung |
| Belegverweis | Eindeutige Zuordnung zur Unterlage |
| Prüfstatus | Eingeordnet, offen oder an Steuerberatung übergeben |
Ausgaben sollten ebenfalls einen nachvollziehbaren Bezug erhalten. Eine Hallenrechnung kann zu einem entgeltlichen Kurs gehören oder allgemeine Vereinsaktivitäten betreffen. Diese Zuordnung sollte nicht erst beim Jahresabschluss aus dem Gedächtnis rekonstruiert werden.
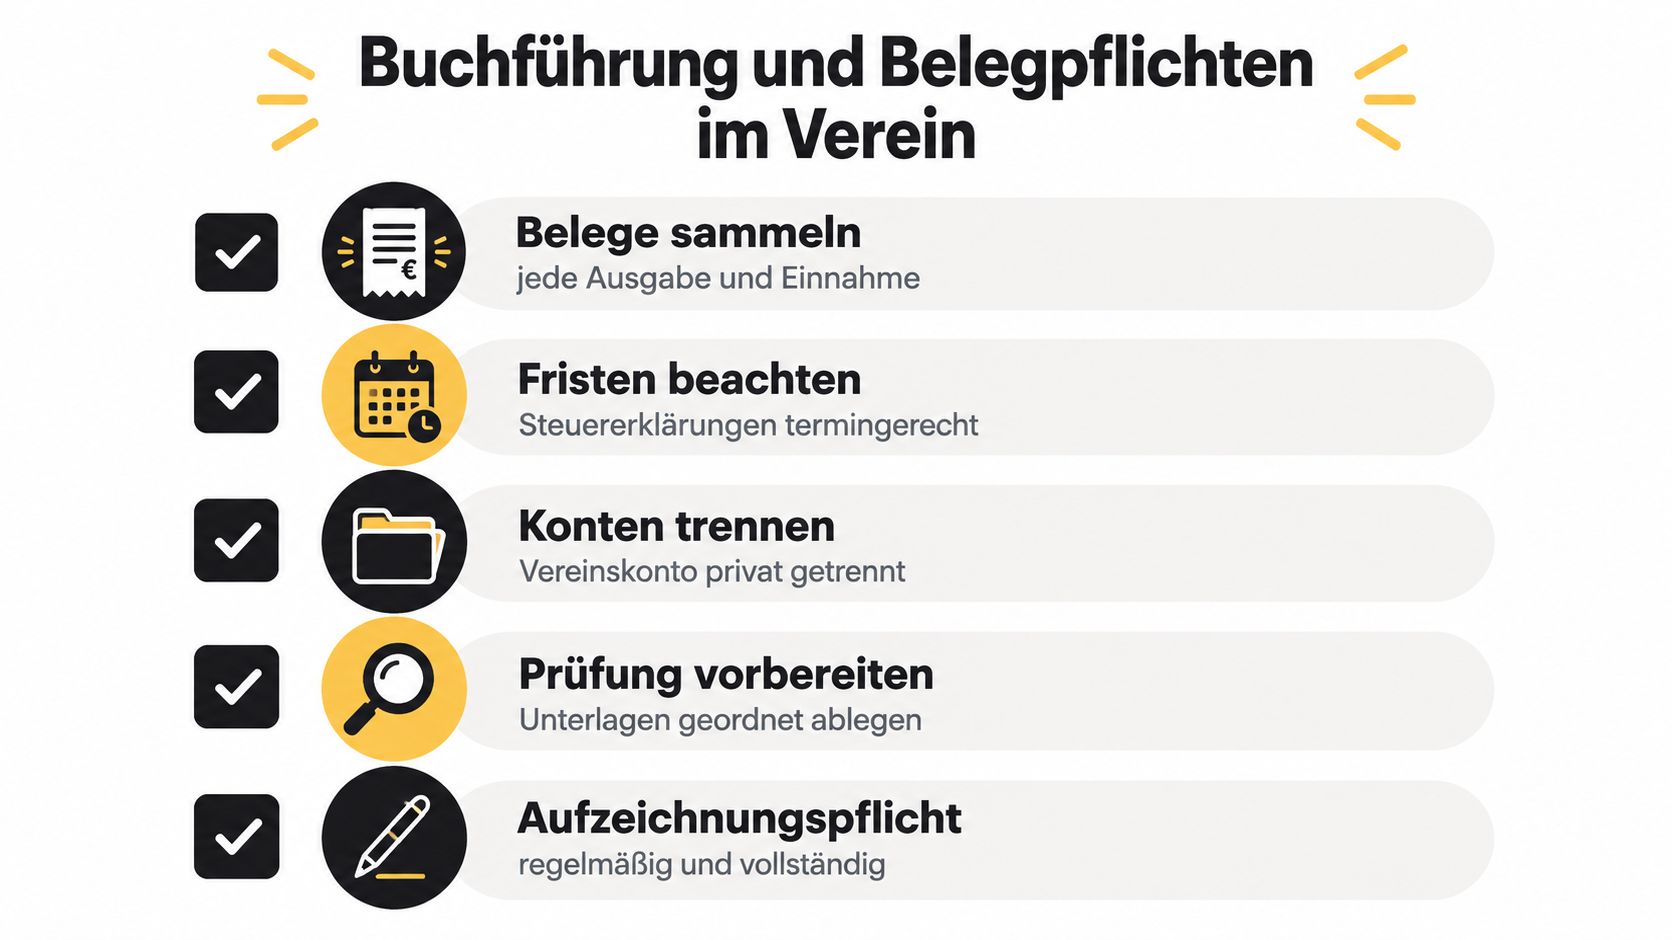
Zur Ablage gehören neben Rechnungen und Zahlungsnachweisen auch Verträge, Beitragsbeschlüsse, Veranstaltungsabrechnungen und gegebenenfalls Nachweise über erbrachte Leistungen. Ein Bankumsatz zeigt die Zahlung, erklärt aber beispielsweise keine vereinbarte Sponsoringleistung.
Aufbewahrungsfristen müssen nach Land, Unterlagenart und geltender Rechtslage bestimmt werden. Statt eine pauschale Frist auf sämtliche Dokumente anzuwenden, sollte der Verein eine abgestimmte Aufbewahrungsübersicht führen und vor dem Löschen prüfen, ob Unterlagen noch benötigt werden.
Checkliste vor dem Jahresabschluss
Vollständigkeit prüfen: Sind Bank, Bargeld und weitere tatsächlich genutzte Zahlungswege erfasst?
Einnahmen abgleichen: Stimmen Beitragslisten, Kursabrechnungen und Verkaufsaufzeichnungen mit den Zahlungseingängen überein?
Kosten zuordnen: Sind größere oder gemeinsam genutzte Ausgaben nachvollziehbar verteilt?
Änderungen festhalten: Gab es neue Angebote, geänderte Verträge oder eine veränderte tatsächliche Tätigkeit?
Offene Fragen bündeln: Welche Einordnungen brauchen eine steuerliche Entscheidung?
Fristen abstimmen: Welche Erklärungen und Meldungen sind für welchen Zeitraum erforderlich?
Für die Übergabe: Eine Liste offener Fragen ist hilfreicher als eine scheinbar fertige Buchhaltung mit stillen Vermutungen.
Steuerliche Unterstützung lohnt sich besonders vor neuen regelmäßigen Angeboten, bei unklaren Sponsoringleistungen oder grenzüberschreitenden Tätigkeiten. Gute Fragen lauten etwa: Welche Steuerarten sind betroffen? Welche Aufzeichnungen fehlen? Welche Behandlung soll künftig auf Rechnungen erscheinen?
Der ergänzende Leitfaden Vereinskasse richtig führen hilft beim Aufbau einer alltagstauglichen Organisation. Entscheidend bleibt, dass Aufgaben und Zugriffe so verteilt sind, dass nicht alles ausschließlich am Wissen einer einzelnen Person hängt.
Deutschland und Österreich im Vergleich
Für Vereine in beiden Ländern ist dieselbe organisatorische Vorbereitung nützlich: Einnahmen beschreiben, Verträge sammeln und Gegenleistungen nachvollziehbar festhalten. Die rechtliche Bewertung muss anschließend landesspezifisch erfolgen.
In Österreich nennt das Unternehmensserviceportal eine Befreiung von der unbeschränkten Körperschaftsteuerpflicht für bestimmte gemeinnützige, mildtätige und kirchliche Rechtsträger unter den jeweiligen Voraussetzungen. Ein nicht gemeinnütziger Verein kann diese Befreiung nicht allein aufgrund seiner Rechtsform beanspruchen, wie die österreichischen Informationen zur Körperschaftsteuerpflicht erläutern.
Gemeinsam vorbereiten, getrennt beurteilen
| Prüffrage | Deutschland | Österreich |
|---|---|---|
| Befreit die Vereinsform allein von Steuern? | Keine allgemeine Befreiung allein wegen der Vereinsform | Ebenfalls keine allgemeine Befreiung allein wegen der Vereinsform |
| Welche Körperschaftsteuerregeln gelten? | Deutsches Körperschaftsteuerrecht | Österreichisches Körperschaftsteuerrecht |
| Wie werden entgeltliche Leistungen geprüft? | Nach deutschem Umsatzsteuerrecht | Nach österreichischem Umsatzsteuerrecht |
| Welche Kleinunternehmerregelung gilt? | Aktuelle deutsche Voraussetzungen prüfen | Aktuelle österreichische Voraussetzungen prüfen |
| Welche Unterlagen helfen? | Verträge, Einnahmenaufstellung, Kostenbelege | Statuten, Verträge, Einnahmenaufstellung, Kostenbelege |
Eine Steuervergünstigung für gemeinnützige Tätigkeiten lässt sich in keinem der beiden Länder allein mit dem Hinweis auf ehrenamtliche Arbeit begründen. Ebenso wenig darf eine deutsche Einordnung ungeprüft in eine österreichische Buchhaltung übernommen werden.
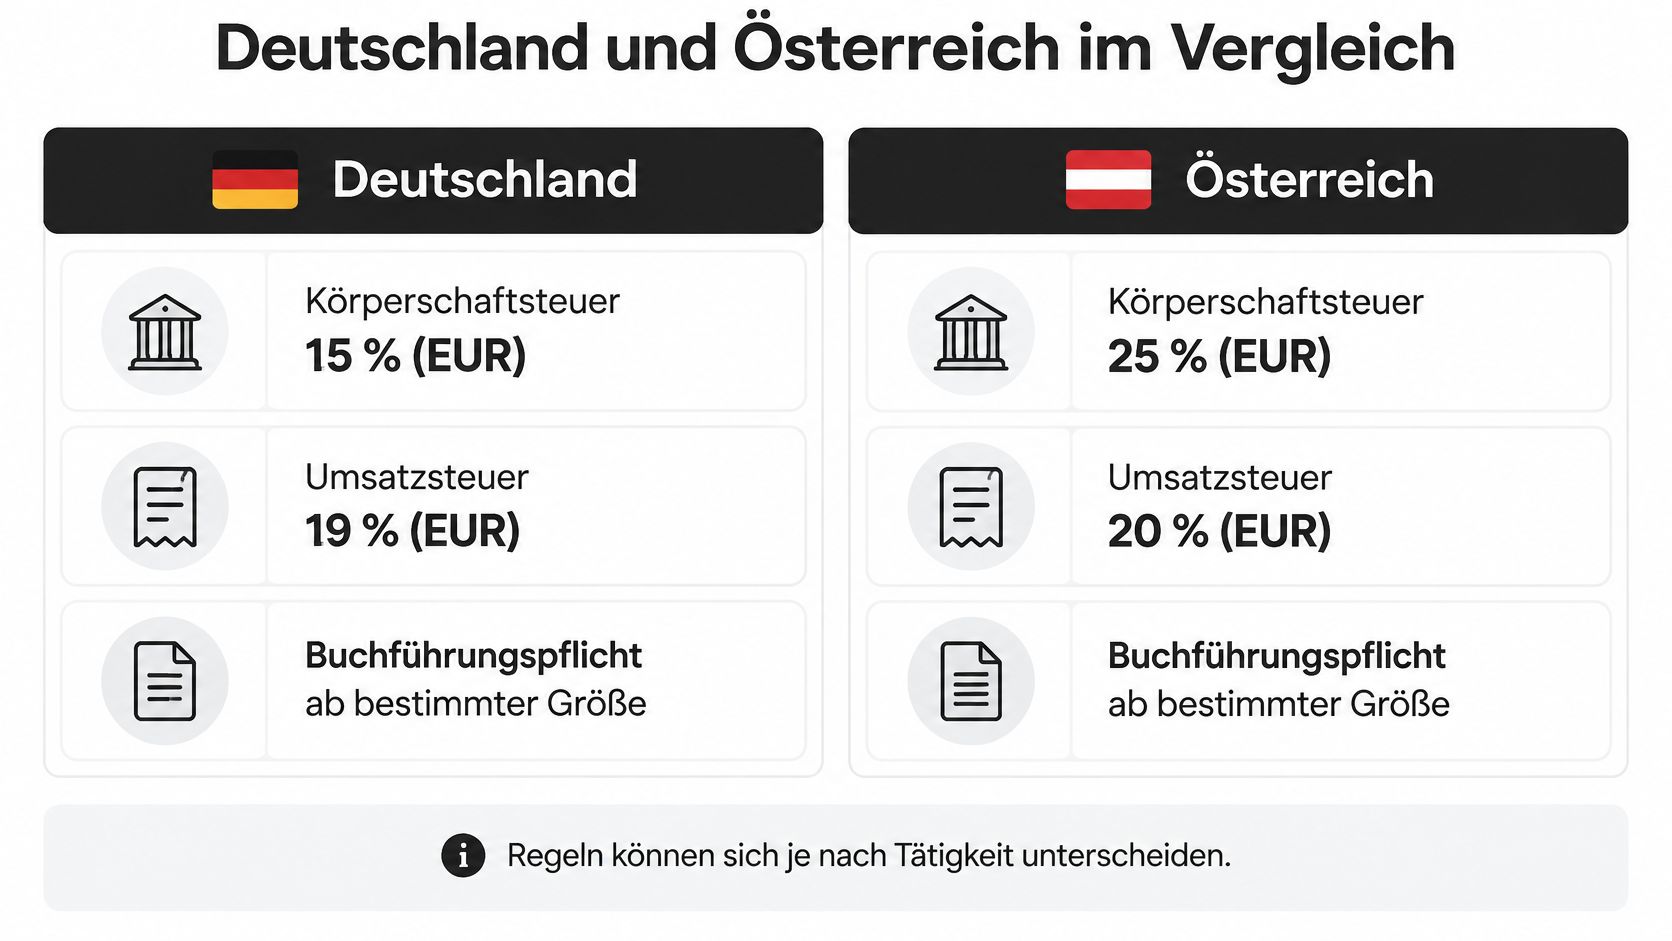
Achtung zur Vergleichsgrafik: Die dort genannte österreichische Körperschaftsteuerangabe ist veraltet und darf nicht für eine aktuelle Berechnung verwendet werden. Auch die pauschale Aussage zur Buchführung ersetzt keine Prüfung der konkreten Voraussetzungen. Für Entscheidungen sind die aktuellen landesspezifischen Vorschriften maßgeblich.
Bei Aktivitäten über die Grenze
Erfundenes Beispielszenario: Ein deutscher Chor organisiert einen entgeltlichen Workshop in Österreich. Die Mitgliedschaft im deutschen Verein beantwortet dann nicht sämtliche Fragen zur Veranstaltung.
Für die steuerliche Beratung sollten insbesondere folgende Angaben bereitliegen:
Veranstalter: Welcher Verein schließt die Verträge und nimmt die Zahlungen entgegen?
Leistung: Was wird angeboten und wer nimmt teil?
Durchführung: Wo und in welcher Form findet das Angebot statt?
Vertragspartner: Wer stellt Rechnungen, wer bezahlt welche Kosten?
Bisherige Einordnung: Wie wurde das Angebot bisher steuerlich behandelt?
Damit lässt sich die konkrete Situation prüfen, statt nur abstrakt nach „Vereinssteuern im Ausland“ zu fragen. Eine vollständige Unterlagenmappe ist dabei meist nützlicher als ein langer E-Mail-Verlauf mit fehlendem Anhang.
chapster unterstützt euch bei der Vereinsverwaltung
Steuerliche Einordnungen brauchen nachvollziehbare Daten. Genau an dieser organisatorischen Stelle soll chapster kleine, ehrenamtlich geführte Vereine in Deutschland und Österreich unterstützen. chapster befindet sich derzeit in Entwicklung, die beschriebenen Funktionen sind entsprechend als geplant zu verstehen.
Vereinsfinanzen im Zusammenhang organisieren
Vorgesehen sind Mitgliederverwaltung, Termine, Kommunikation und Dokumente sowie umfassende Vereinsfinanzen. Dazu gehören Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss. Die geplante Vereinsbuchhaltung mit chapster ist damit mehr als eine reine Ausgabenliste.
Gemeinsame Anwendung: Mitglieder und Verantwortliche sollen dieselbe App mit rollenabhängigen Berechtigungen nutzen.
Handy und Browser: chapster wird für iPhone und Android entwickelt, ergänzt durch eine Browser-Version.
Alle Generationen einbeziehen: Web und E-Mail bleiben Teil des Ansatzes, niemand muss eine App installieren.
Geordneter Einstieg: Datenschutzwerkzeuge und unterstützte Datenübernahmen gehören zum vorgesehenen Umfang. Eine Übernahme hängt von geeigneten Exporten ab und ist nicht pauschal vollständig automatisch.
Hinter chapster steht campai. Der angekündigte Preis beträgt 99,00 EUR pro Verein und Jahr, einschließlich aller Funktionen sowie unbegrenzt vieler Mitglieder und Nutzer; maßgeblich für eine spätere Entscheidung ist der aktuelle Stand auf der offiziellen Preisseite.
Der leichtere Einstieg ins Ehrenamt und die Ansprache jüngerer Mitglieder sind Ziele, keine bereits nachgewiesenen Ergebnisse. Die Produktidee lautet: Dein Verein. In deiner Hosentasche. Eine individuelle Steuerberatung ersetzt die geplante Software nicht.
Fazit und nächste Schritte
Ein nicht gemeinnütziger Verein braucht keine pauschale Antwort auf sämtliche Steuerfragen, sondern eine nachvollziehbare Einordnung seiner tatsächlichen Tätigkeiten. Besonders wichtig ist die Trennung zwischen Geldzufluss, entgeltlicher Leistung und steuerlich relevantem Ergebnis.
Die Einnahmen-Matrix bietet dafür einen überschaubaren Ausgangspunkt. Sie macht sichtbar, wo bereits Klarheit besteht und wo eine fachliche Prüfung fehlt. Gerade bei knappem Budget hilft diese Vorbereitung, konkrete Fragen statt eines unsortierten Belegordners zu übergeben.
Ein sinnvoller Arbeitsauftrag für die nächste Vorstandssitzung
Einnahmenliste erstellen: Alle tatsächlich genutzten Einnahmequellen aufnehmen.
Unterlagen zuordnen: Zu jeder Kategorie die maßgeblichen Beschlüsse, Verträge und Abrechnungen sammeln.
Unklarheiten markieren: Insbesondere Leistungsbeiträge, Sponsoring, Vermietungen und neue Dauerangebote prüfen lassen.
Verantwortung verteilen: Festlegen, wer Unterlagen beschafft und steuerliche Rückfragen koordiniert.
Nicht jede offene Frage muss sofort intern gelöst werden. Wichtiger ist, Vermutungen als solche zu kennzeichnen und vor der nächsten Rechnung oder dem nächsten neuen Angebot eine belastbare Entscheidung einzuholen.
FAQ zu Steuern nicht gemeinnütziger Vereine
Verhindert ein fehlender Registereintrag die Steuerpflicht?
Nein. Auch Vereine ohne Rechtspersönlichkeit können körperschaftsteuerpflichtig sein. Der Registerstatus ist deshalb kein Ersatz für die Prüfung von Einkommen und Tätigkeiten.
Sind Beiträge immer anders zu behandeln als Kursgebühren?
Entscheidend ist die tatsächliche Vereinbarung. Ein allgemeiner Mitgliedsbeitrag ohne konkrete Gegenleistung unterscheidet sich von einer Zahlung, die unmittelbar zur Teilnahme an einem bestimmten Angebot berechtigt.
Reicht der Kontoauszug als Dokumentation?
Für eine nachvollziehbare steuerliche Einordnung regelmäßig nicht allein. Verträge, Rechnungen, Beitragsbeschlüsse und Leistungsbeschreibungen erklären, warum eine Zahlung erfolgt ist und welcher Tätigkeit sie zugeordnet werden soll.
Kann eine einfache Tabelle die Steuerberatung vorbereiten?
Ja. Eine geordnete Liste mit Einnahmeart, Betrag, Gegenleistung, Kosten und Belegverweis ist eine hilfreiche Arbeitsgrundlage. Ob sie zugleich alle rechtlichen Aufzeichnungspflichten erfüllt, muss für den konkreten Verein geprüft werden.
Wann sollte der Vorstand steuerliche Hilfe einholen?
Sinnvoll ist eine Prüfung vor neuen regelmäßigen entgeltlichen Angeboten, bei unklaren Einnahmen und vor grenzüberschreitenden Aktivitäten. Auch eine Änderung der bisherigen Tätigkeit kann Anlass sein, die Einordnung erneut prüfen zu lassen.