Buchhaltung im gemeinnützigen Verein: Regeln & Praxis
Buchhaltung im gemeinnützigen Verein verständlich erklärt: Mittelverwendung, Zuwendungsnachweise, Steuerpflichten und Dokumentation für DE und AT.

Aktualisiert am
Sonntagabend, der Kontoauszug liegt auf dem Tisch, daneben der Kassenordner, und im Fußballverein fragt sich jemand, ob die Einnahme vom letzten Heimspiel noch einfach „Sportfest“ heißen darf oder schon anders zu buchen ist. Genau an diesem Punkt beginnt die Buchhaltung im gemeinnützigen Verein. Es geht nicht nur darum, Geld zusammenzuzählen, sondern darum, nachvollziehbar zu zeigen, wofür euer Verein Mittel eingenommen und wieder ausgegeben hat, damit die tatsächliche Geschäftsführung zur Satzung passt und das Finanzamt es prüfen kann, wie die Abgabenordnung es verlangt.
Für kleine Vereine klingt das oft komplizierter, als es im Alltag ist. In der Praxis heißt es vor allem, Belege sauber zu ordnen, Einnahmen und Ausgaben den richtigen Bereichen zuzuordnen und Veranstaltungen oder Spenden nicht im gleichen Topf zu behandeln, wenn steuerlich unterschiedliche Regeln gelten. Genau daran scheitern viele Teams nicht am Willen, sondern an der Zeit, am Wechsel im Ehrenamt und an der lieben Gewohnheit, später alles „noch schnell“ nachzutragen.
Das Wichtigste in Kürze
Buchhaltung im gemeinnützigen Verein muss zeigen, dass Mittel satzungsgemäß verwendet wurden.
Die saubere Trennung von ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb ist für die Praxis zentral.
Zu jeder Buchung gehören Beleg, Datum, Betrag, Zahlungsweg und eine klare Zuordnung.
Sportvereine sollten die 50.000-Euro-Grenze bei sportlichen Veranstaltungen laufend im Blick behalten.
Spenden, Sponsoring, Mitgliedsbeiträge und Verkaufserlöse dürfen steuerlich nicht vermischt werden.
Eine prüfbare Mittelverwendung und sauber dokumentierte Rücklagen entlasten Vorstand, Kassenwart und Prüfung.
In Österreich gelten teils andere Vorgaben, etwa bei Einnahmen-Ausgaben-Rechnung und Registrierkassenpflicht.
Am Jahresende helfen ein klares Fazit, vollständige Unterlagen und feste Abläufe beim sauberen Abschluss.
Praktische Regel: Wenn ein Vorgang später nicht ohne Kopfkratzen erklärbar ist, ist er wahrscheinlich noch nicht ordentlich genug gebucht.
Für Vereine in Deutschland und Österreich drehen sich die Kernfragen trotzdem um dieselben Punkte, nur mit unterschiedlichen Details. Wie trennt ihr die vier Tätigkeitsbereiche sauber? Welche Nachweise braucht die Kasse wirklich? Und wann wird aus einer simplen Liste eine prüfbare Vereinsbuchhaltung? Ein kleiner Fußballverein, ein Chor und ein Kulturverein landen dabei oft bei derselben Erkenntnis, nur mit anderen Belegen auf dem Tisch.
-   [Was das Finanzamt eigentlich sehen will](#was-das-finanzamt-eigentlich-sehen-will)

-   [Wo der Alltag oft stockt](#wo-der-alltag-oft-stockt)
Wenn die Buchhaltung im gemeinnützigen Verein mehr als eine Liste ist
Der Kassenwart vom SV Grünfeld sitzt mit zwei Kontoauszügen und einem Stapel Quittungen am Küchentisch. Auf dem Konto stehen Mitgliedsbeiträge, Geld vom Sommerfest und Einnahmen aus einer Trikotwerbung, und plötzlich reicht eine einfache Liste mit „Einnahmen“ und „Ausgaben“ nicht mehr aus. Genau dann zeigt sich, warum Gemeinnützigkeit mehr ist als ein Satz in der Satzung.
Was das Finanzamt eigentlich sehen will
Ein gemeinnütziger Verein muss belegen können, dass seine Mittel satzungsgemäß verwendet wurden und die tatsächliche Geschäftsführung dazu passt. Dafür genügen Summen allein nicht. Es braucht Belege, Kontobewegungen, Tätigkeitsnachweise und eine saubere Zuordnung der Vorgänge, wie § 63 AO es für die Nachweispflicht beschreibt. In der Praxis heißt das, der Weg vom Eingang bis zur Ausgabe muss später noch nachvollziehbar sein.
Für kleine Vereine ist das zugleich die gute und die anstrengende Nachricht. Die Struktur wird klarer. Ein Beleg darf nicht einfach „irgendwo im Ordner“ liegen, sondern muss zu einem konkreten Vorgang passen.
Wo der Alltag oft stockt
Ein Fußballverein sammelt Eintrittsgelder vom Heimspiel und Einnahmen aus dem Wurstverkauf. Ein Chor mischt Spenden vom Jahreskonzert mit Sponsorengeldern. Ein Kulturverein verbucht Kursgebühren und Vereinsfeier in derselben Kasse. Spätestens dann wird aus Verwaltung schnell Rätselraten.
Die eigentliche Frage lautet deshalb nicht, ob ihr Buchhaltung braucht. Sie lautet, ob eure Unterlagen später noch erklären, wie das Geld durch den Verein gelaufen ist. Wer das sauber hält, macht dem Vorstand, den Kassenprüfern und dem Finanzamt die Arbeit deutlich leichter.
Vorlagen für die Vereinskasse helfen dort, wo kleine Vereine Ordnung in Barbestand, Belegablage und Monatsabgleich bringen wollen. Für ehrenamtliche Teams ist das oft der Unterschied zwischen „irgendwie geführt“ und „bei der Prüfung noch erklärbar“.
Die vier Tätigkeitsbereiche in der Vereinsbuchhaltung
Die meisten Fehler entstehen nicht beim Rechnen, sondern beim Einordnen. Ein Verein kann denselben Euro ganz unterschiedlich behandeln müssen, je nachdem, ob er aus dem ideellen Bereich, aus der Vermögensverwaltung, aus einem Zweckbetrieb oder aus einem steuerpflichtigen wirtschaftlichen Geschäftsbetrieb stammt. Wer diese vier Bereiche als Navigationssystem versteht, bucht deutlich entspannter.
So liest sich die Trennung im Alltag
Der ideelle Bereich ist der Kern eures Vereinszwecks. Dort landen Mitgliedsbeiträge und Spenden, also Geld, das nicht auf Gewinn, sondern auf den Satzungszweck zielt. Vermögensverwaltung betrifft Einnahmen aus dem Vermögen, etwa wenn ein Verein Kapital anlegt oder Räume vermietet. Der Zweckbetrieb ist der Teil, der unmittelbar dem Vereinszweck dient, etwa sportliche Veranstaltungen. Der wirtschaftliche Geschäftsbetrieb umfasst Tätigkeiten, die auf Einnahmen ausgerichtet sind und nicht mehr direkt dem Zweck dienen, zum Beispiel Werbung oder Verkauf.
Ein Kulturverein mit Chorveranstaltung, Sponsoring und Getränkeverkauf merkt den Unterschied sofort. Die Mitgliedsbeiträge gehören nicht dahin, wo die Getränkeerlöse landen. Und eine Sponsoringeinnahme ist steuerlich nicht automatisch dasselbe wie eine Spende, auch wenn der Sponsor am Ende freundlich lächelt.
Nicht jeder Euro ist gleich, auch wenn er auf demselben Konto landet.
| Einnahmeart | Tätigkeitsbereich | Buchungshinweis |
|---|---|---|
| Mitgliedsbeitrag | Ideeller Bereich | Satzungszweck, keine Vermischung mit Veranstaltungsumsätzen |
| Spende | Ideeller Bereich | Zuwendungsnachweis sauber ablegen |
| Zinseinnahme | Vermögensverwaltung | Von Beiträgen und Veranstaltungen getrennt erfassen |
| Eintrittsgeld Konzert | Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb, je nach Einordnung | Mit Veranstaltung und Zweckbezug prüfen |
| Sponsoring | Wirtschaftlicher Geschäftsbetrieb | Leistung und Gegenleistung dokumentieren |
| Getränkeverkauf | Wirtschaftlicher Geschäftsbetrieb | Eigene Kasse oder eigene Kontierung nutzen |
Der Punkt ist nicht, dass jede Buchung komplex sein muss. Der Punkt ist, dass jede Buchung an einem klaren Ort landet. Wenn ihr das konsequent macht, wird auch der Jahresabschluss weniger zum Suchspiel mit Nervenkitzel.
Aufzeichnungspflichten in der Buchhaltung im gemeinnützigen Verein
Ein Kassenbuch allein reicht nicht. Sobald Belege, Zahlungen und Zweckbereiche nicht sauber zusammenpassen, wird aus einer ordentlichen Vereinsverwaltung schnell eine Lücke im Nachweis. Genau deshalb prüft das Finanzamt zuerst, ob die tatsächliche Geschäftsführung das Vereinsleben wirklich abbildet.
Für jeden Vorgang braucht ihr eine klare Spur. Die Buchung sollte mit Beleg, Buchungsdatum, eindeutiger Bezeichnung, Betrag, Zahlungsweg und Tätigkeitsbereich erfasst sein. Erst dann lässt sich eine Zahlung später noch einem Zweck zuordnen, egal ob sie aus dem Chorabend, dem Sommerfest oder dem Trainingsbetrieb stammt.
Die Buchungs-Checkliste für jeden Vorgang
Ein sauberer Vorgang braucht keine großen Worte, sondern klare Angaben:
Beleg: Rechnung, Quittung, Eigenbeleg oder Zahlungsnachweis
Buchungsdatum: der Tag, an dem ihr den Vorgang erfasst
Buchungstext: kurz, eindeutig und auch Monate später noch verständlich
Betrag: vollständig und ohne Rechentricks
Zahlungsweg: Kasse, Bank oder ein anderer klarer Weg
Tätigkeitsbereich: ideell, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb
Gerade hier entscheidet sich im Alltag, ob eure Unterlagen belastbar sind. Fehlen diese Nachweise, kann das Finanzamt die ordnungsgemäße Geschäftsführung nur eingeschränkt prüfen. Die Nachweispflicht ergibt sich aus § 63 Abs. 3 AO, die Aufbewahrungspflichten aus § 147 AO, wie die Abgabenordnung es vorsieht.
Wie eine gute digitale Ablage aussieht
Eine digitale Buchhaltung sollte Belege unveränderbar archivieren, fortlaufende Buchungsnummern vergeben und Korrekturen als eigene Buchungen festhalten, statt Einträge einfach zu löschen. So bleibt der Ablauf nachvollziehbar. Ein Sportverein bucht dann etwa das Startgeld für ein Hallenturnier sauber ein, archiviert den Beleg unverändert und ergänzt bei einer späteren Korrektur eine Gegenbuchung.
Monatlich sollten Bankkonto, Kasse, offene Forderungen, Mitgliedsbeiträge und zweckgebundene Mittel abgeglichen werden. So wächst der Jahresabschluss aus sauberen Monatsbausteinen statt aus hektischer Nacharbeit am Ende. Vereinsbuchhaltung mit chapster kann für kleine Teams interessant sein, wenn Buchungen, Belege und Auswertungen je Tätigkeitsbereich zusammenlaufen sollen.
Die 50.000-Euro-Grenze bei sportlichen Veranstaltungen
Im Sportverein gibt es eine Zahl, die sofort Aufmerksamkeit erzeugt, weil sie die steuerliche Einordnung verändert. Nach § 67a AO gelten sportliche Veranstaltungen grundsätzlich als Zweckbetrieb, wenn die Einnahmen einschließlich Umsatzsteuer aus allen sportlichen Veranstaltungen im Jahr höchstens 50.000 EUR betragen, wie das Gesetz es beschreibt. Das ist keine Gesamtgrenze für den ganzen Verein, sondern eine Grenze für diese Veranstaltungsumsätze.
Ein einfaches Beispiel aus dem Vereinsfest
Ein kleiner Sportverein nimmt bei einem Turnier Eintrittsgelder ein. Dazu kommen Startgelder von Teilnehmenden und Lehrgangsgebühren für ein Trainingswochenende. Diese Einnahmen werden für die Grenze zusammengerechnet, wenn sie zu den sportlichen Veranstaltungen gehören. Werden daraus mehr als 50.000 EUR im Jahr, ist die zentrale Schwelle für den Zweckbetrieb überschritten.
Was dabei oft verwechselt wird, sind andere Einnahmen rund um dieselbe Veranstaltung. Speisen- und Getränkeverkauf sowie Werbung zählen nicht einfach als sportliche Veranstaltungen mit. Sie werden steuerlich getrennt behandelt und müssen deshalb auch getrennt erfasst werden. Das ist im Alltag wichtig, weil sonst schnell ein gemütliches Vereinsfest in der Buchhaltung wie ein einziger Zahlenhaufen aussieht.
Warum die Grenze mehr ist als eine Rechenaufgabe
Wer auf die pauschale Zweckbetriebsregel verzichten will, bindet sich mindestens fünf Veranlagungszeiträume. Das ist keine Kleinigkeit für den Vorstand, weil die Entscheidung nicht jedes Jahr neu ausprobiert werden kann. Deshalb sollte schon vor dem Saisonstart geklärt werden, wie Eintrittsgelder, Startgelder und ähnliche Erlöse laufen und wer die Jahressumme im Blick behält.
Merksatz: Nicht erst am Jahresende zusammenrechnen, sondern im laufenden Betrieb mitdenken.
Für Kassenwarte heißt das vor allem, jede Veranstaltungsart eindeutig zu kennzeichnen. Ein sauber geführtes Konto für sportliche Veranstaltungen spart später viel Erklärungsarbeit, besonders wenn ein Verein mehr als nur das klassische Heimspiel am Sonntag hat.
Mittelverwendung und Rücklagen sauber dokumentieren
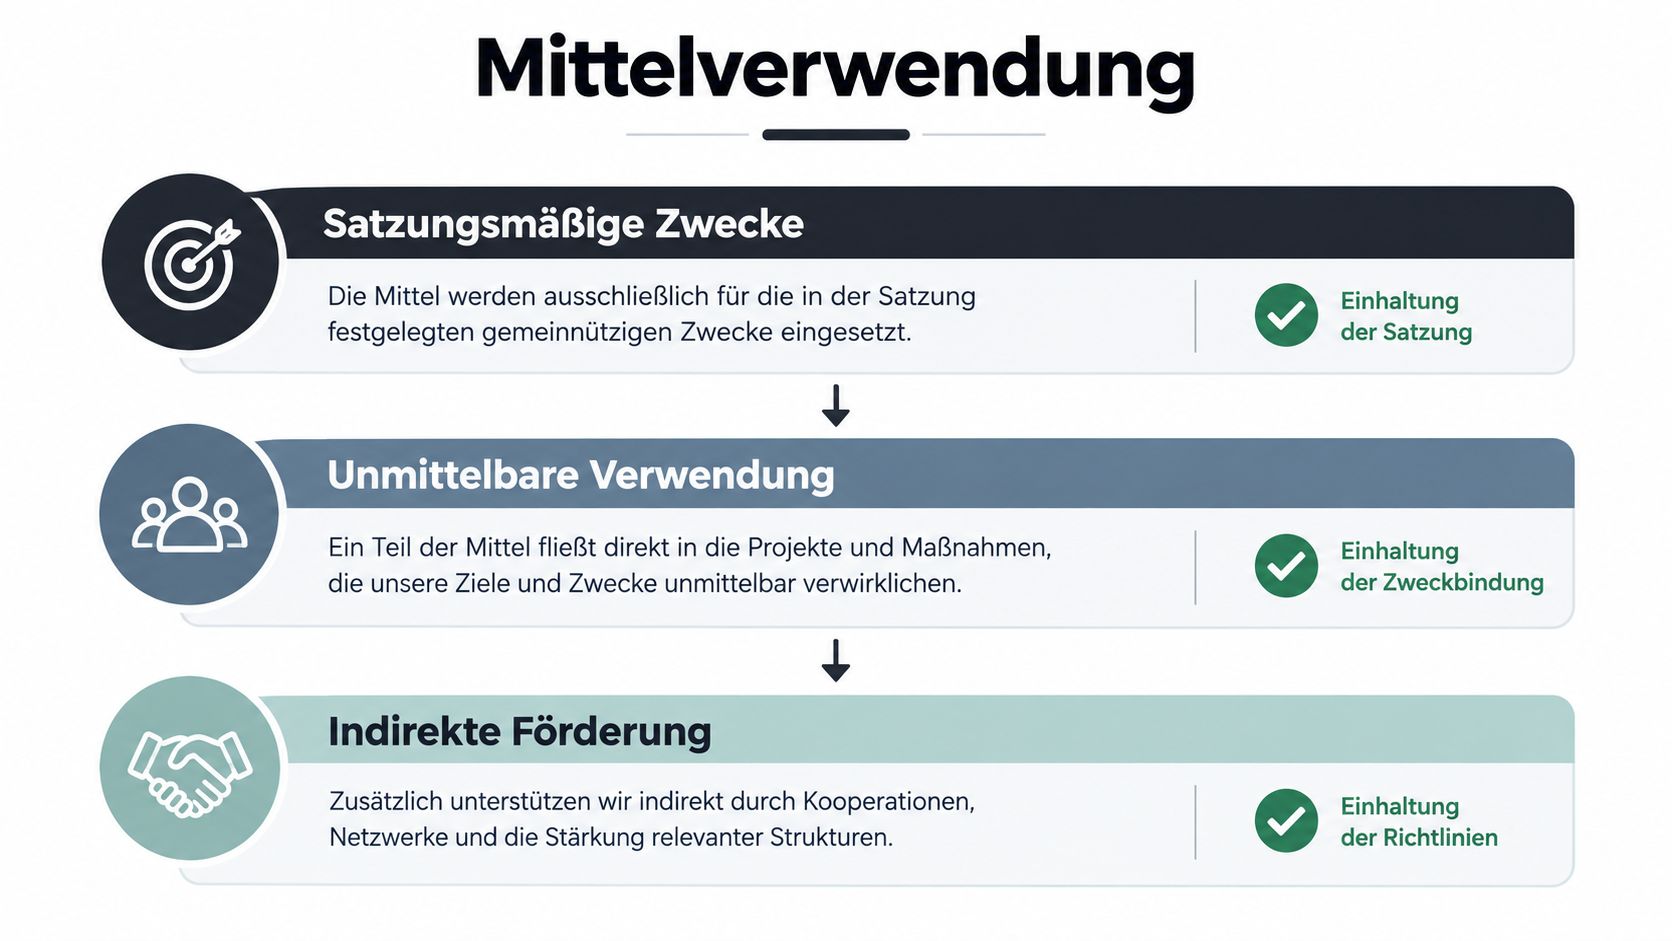
Die eigentliche Prüfungsfrage lautet oft nicht, wie viel Geld ein Verein hat, sondern wohin es geflossen ist. Ein gemeinnütziger Verein muss nachweisen, dass Mittel ausschließlich und unmittelbar für satzungsmäßige Zwecke verwendet wurden. Eine bloße Kassenliste reicht dafür nicht aus, weil sie die Verbindung zwischen Einnahme, Ausgabe, Zweckbindung und Rücklagenbeschluss nicht sauber zeigt.
So entsteht eine prüfbare Mittelverwendungsrechnung
Der brauchbare Weg ist unspektakulär. Kontoauszüge, Belege und Projektbudgets werden zusammengeführt, dann wird jede Ausgabe einem Zweck zugeordnet und am Ende wird sichtbar, welche Mittel zeitnah verwendet wurden. Wer das für einen Jugendförderverein macht, braucht zum Beispiel eine klare Zuordnung zwischen Spendeneingang, Materialkauf, Fahrtkosten und dem eigentlichen Projekt.
Der Unterschied zwischen zeitnah zu verwendenden Mitteln, zweckgebundenen Spenden und freien Rücklagen sollte dabei sichtbar bleiben. Genau an dieser Stelle wird aus Ordnung echte Entlastung, weil Vorstand und Kassenwart später nicht mehr rätseln müssen, ob ein Posten noch gebunden oder schon frei verfügbar ist.
Die Leitplanken für freie Rücklagen
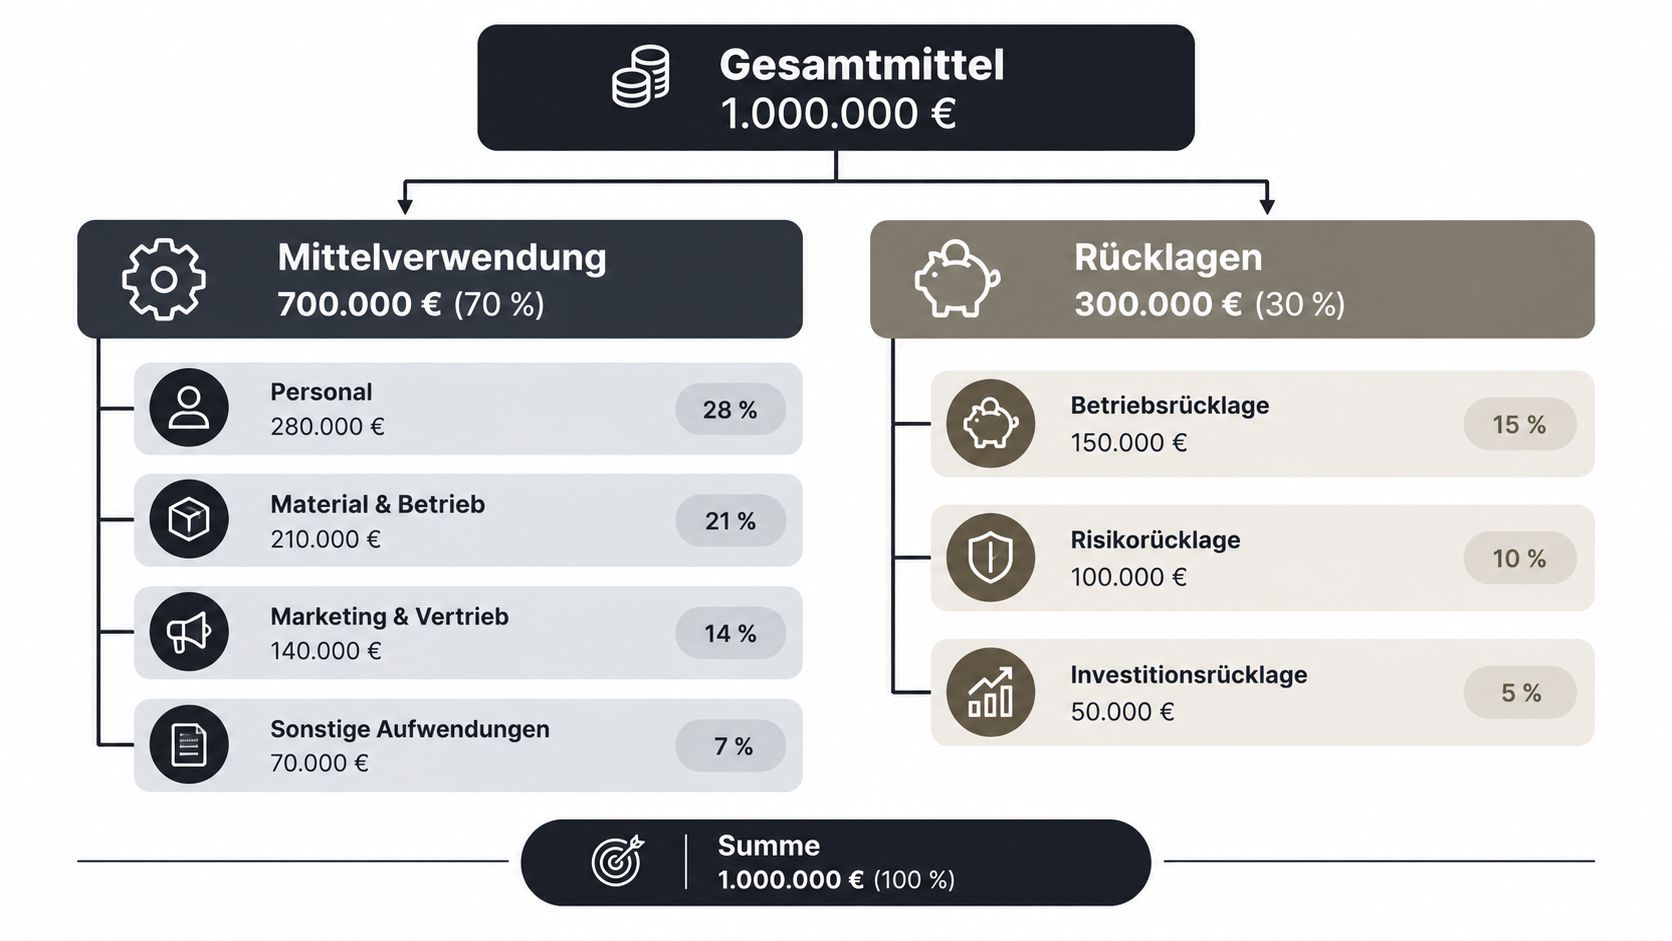
Die Finanzverwaltung NRW nennt für freie Rücklagen unter anderem Höchstgrenzen von einem Drittel des Überschusses aus Vermögensverwaltung sowie zehn Prozent bestimmter sonstiger Mittel. Das ist kein Freifahrtschein für Rechentricks, sondern eine grobe Leitplanke für die Dokumentation, wie die Finanzverwaltung NRW es ausführt. Wer Rücklagen bildet, sollte den Beschluss und die Herleitung deshalb immer mit ablegen.
Eine einfache Vorlage für den Jahresabschluss sieht so aus:
Mittelherkunft: Mitgliedsbeiträge, Spenden, Zuschüsse, Veranstaltungsumsätze
Mittelverwendung: laufende Vereinsarbeit, Projektkosten, satzungsmäßige Anschaffungen
Gebundene Mittel: zweckgebundene Spenden und projektbezogene Mittel
Freie Rücklagen: nachvollziehbar begründeter Teil mit Beschluss
Offene Punkte: noch nicht verbrauchte Mittel, offene Rechnungen, Abgrenzungen
Zuwendungsnachweise und Spendenbescheinigungen
Spendenbescheinigungen sorgen oft für mehr Unsicherheit als die Spende selbst. Dabei ist die Grundidee schlicht: Der Verein bestätigt, dass eine Zuwendung für steuerbegünstigte Zwecke erhalten wurde, und legt den Nachweis sauber ab. Wichtig ist nur, dass Geldspenden, Sachspenden und Aufwandsspenden nicht durcheinandergeraten.
Was auf den Beleg gehört
Eine Bescheinigung braucht den richtigen Anlass, den richtigen Betrag und die richtige Zuordnung. Wer etwa im Förderverein eines Musikschulprojekts eine Geldspende erhält, bucht den Eingang zunächst als Zahlung im ideellen Bereich und legt den Zuwendungsnachweis dazu ab. Bei einer Sachspende muss zusätzlich klar sein, was gespendet wurde und wie der Vorgang dokumentiert ist.
Ein häufiger Stolperstein ist der Wunsch, „das später noch passend zu machen“. Das funktioniert in der Vereinsbuchhaltung nicht gut, weil Spendennachweise an den konkreten Vorgang gebunden sind. Auch hier gilt, dass der Beleg nicht nur nett aussieht, sondern später prüfbar sein muss.
Die Spendenquittung gehört nicht in die Schublade „mache ich bei Gelegenheit“, sondern direkt an den Buchungsvorgang.
Wie die Buchung sauber bleibt
Ein typischer Ablauf ist für kleine Vereine gut beherrschbar. Die Zahlung geht ein, der Betrag wird auf dem passenden Konto erfasst, der Zuwendungsnachweis wird erstellt und zusammen mit dem Beleg archiviert. So bleibt auch nachvollziehbar, dass eine Mitgliedszahlung nicht automatisch eine Spende ist.
Buchhaltung in Österreich und Deutschland im Vergleich
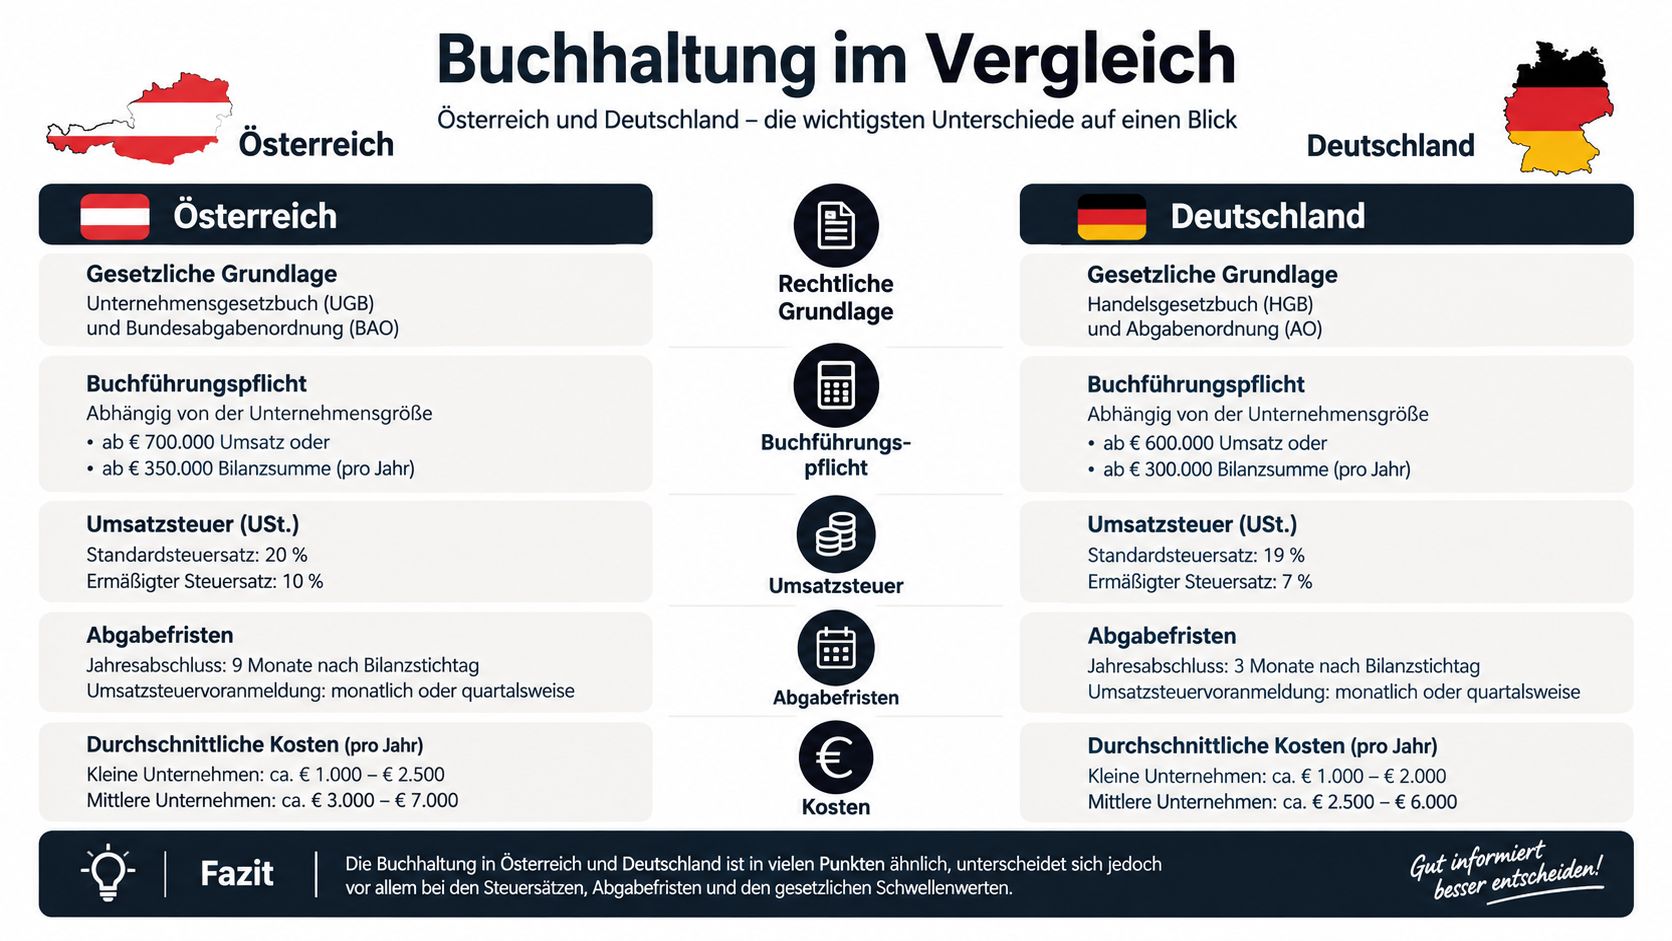
Ein Chor in Wien und ein Sportverein in Köln haben denselben Grundstress, aber nicht dieselben Regeln. In Deutschland drehen sich viele Fragen um die Gemeinnützigkeit nach der Abgabenordnung, in Österreich kommen Vereinsgesetz, Vereinsrichtlinien und Registrierkassenpflicht dazu. Wer im DACH-Raum arbeitet, sollte deshalb trennscharf hinschauen statt alles in einen Vereinstopf zu werfen.
Österreichisch gedacht, deutsch gelesen
Für österreichische Vereine ist die steuerliche Rechnungslegung grundsätzlich eine Einnahmen-Ausgaben-Rechnung mit Vermögensübersicht, nicht automatisch eine Bilanz. Die Richtlinien stellen klar, dass die nach §§ 21 ff. Vereinsgesetz 2002 geführten Aufzeichnungen dieser Logik folgen und einer Bilanz nicht gleichgestellt sind. Für kleine Vereine ist das oft die passende Form, solange keine qualifizierte Rechnungslegung nötig wird.
Sobald ein Betrieb in Österreich begünstigungsschädlich wird, kommen weitere Pflichten dazu. Ab 15.000 Euro Jahresumsatz netto muss ein Betrieb eine elektronische Registrierkasse verwenden, wenn die Barumsätze netto mehr als 7.500 Euro betragen, wie das österreichische Finanzministerium erläutert. Dazu kommen Einzelaufzeichnungspflicht und Belegerteilungspflicht. Für einen Verein mit Kantine oder Vereinsfest heißt das, dass Barumsätze nicht einfach nebenbei laufen dürfen.
Der praktische Unterschied im Alltag
Der Kölner Sportverein schaut vor allem auf die deutsche Zuordnung der vier Tätigkeitsbereiche und auf die 50.000-Euro-Grenze bei sportlichen Veranstaltungen. Der Wiener Chor muss zusätzlich prüfen, ob Registrierkassenschwellen greifen und ob die Vereinsaufzeichnungen den österreichischen Vorgaben entsprechen. Beide Teams brauchen eine Kasse, die Belege nicht erst nach dem Jahreswechsel sortiert.
| Punkt | Deutschland | Österreich |
|---|---|---|
| Grundform der Aufzeichnungen | Zuordnung zu vier Tätigkeitsbereichen | Einnahmen-Ausgaben-Rechnung mit Vermögensübersicht |
| Veranstaltungsumsätze | 50.000-EUR-Schwelle bei sportlichen Veranstaltungen | Barumsatz- und Registrierkassenschwellen beachten |
| Zusatzpflichten bei Barumsätzen | Saubere Beleg- und Bereichszuordnung | Einzelaufzeichnung, Belegerteilung, Kasse ab den genannten Schwellen |
Jahresabschluss-Checkliste für den Vorstand
Am Jahresende zählt für den Vorstand vor allem eins, ein sauberer Abschluss. Der Kassenwart gleicht Bank und Kasse ab, zieht die Auswertungen nach Tätigkeitsbereich und prüft, ob Mittelverwendung, Rücklagen und Belege zueinander passen.
Eine sinnvolle Reihenfolge für kleine Vereine
Monatsabgleich abschließen: Bank, Kasse, offene Posten und Belege zusammenführen.
Bereiche getrennt auswerten: ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlicher Geschäftsbetrieb sauber anzeigen.
Mittelverwendung prüfen: zweckgebundene Mittel, Rücklagen und offene Ausgaben dokumentieren.
Belege vollständig ablegen: unveränderbar, nummeriert und nachvollziehbar.
Unterlagen für Kassenprüfer oder Rechnungsprüfer vorbereiten: so, dass niemand erst nach der To-do-Liste fragen muss.
Für kleine Vereine ist der Jahresabschluss mehr als eine hübsche Tabelle. Er zeigt, ob Geld und Vereinszweck zusammenpassen, und zwar so, dass Kassenprüfer, Vorstand und Finanzamt die Spur nachvollziehen können.
chapster für die Buchhaltung im gemeinnützigen Verein
Wenn Zuständigkeiten im Verein wechseln oder die Buchhaltung auf mehrere Schultern verteilt ist, hilft ein System, das Buchungen, Belege und Auswertungen an einem Ort bündelt. Genau dort setzt chapster an. Die Lösung unterstützt kleine Vereine dabei, Finanzen, Mitglieder und Dokumente gemeinsam und nachvollziehbar zu organisieren.
Für die Praxis ist das vor allem dann hilfreich, wenn Monatsabgleiche regelmäßig erfolgen sollen, Belege nicht in privaten Ordnern verschwinden dürfen und Tätigkeitsbereiche sauber getrennt ausgewertet werden müssen. Vereinsbuchhaltung mit chapster kann damit eine schlanke Unterstützung für ehrenamtliche Teams sein, ohne das Ehrenamt unnötig zu verkomplizieren.
Auch ergänzende Hilfen wie Vorlagen für die Vereinskasse oder Hinweise dazu, so organisieren kleine Vereine ihre Kasse, passen genau an den Punkt, an dem im Alltag aus vielen Einzelbelegen ein nachvollziehbarer Gesamtprozess werden soll.
Fazit zur Buchhaltung im gemeinnützigen Verein
Die Buchhaltung im gemeinnützigen Verein muss nicht kompliziert sein, aber sie muss nachvollziehbar sein. Entscheidend sind eine klare Trennung der Tätigkeitsbereiche, vollständige Belege, eine prüfbare Mittelverwendung und saubere Abläufe im Alltag. Wer Einnahmen, Ausgaben, Spenden, Veranstaltungen und Rücklagen konsequent dokumentiert, schafft die Grundlage für einen entspannten Jahresabschluss und reduziert Rückfragen von Vorstand, Kassenprüfung und Finanzamt deutlich.
FAQ zur Vereinsbuchhaltung
Was gehört in die Buchhaltung im gemeinnützigen Verein?
In die Buchhaltung gehören alle Einnahmen und Ausgaben des Vereins, inklusive Mitgliedsbeiträge, Spenden, Zuschüsse, Veranstaltungsumsätze, Rechnungen, Quittungen, Kontoauszüge und Nachweise zur Mittelverwendung. Wichtig ist, dass jeder Vorgang einem Tätigkeitsbereich zugeordnet werden kann.
Muss ein gemeinnütziger Verein die vier Tätigkeitsbereiche trennen?
Ja, in Deutschland ist die Trennung von ideellem Bereich, Vermögensverwaltung, Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb für die steuerliche Einordnung zentral. Nur so lässt sich sauber dokumentieren, wie einzelne Einnahmen und Ausgaben zu behandeln sind.
Wann wird ein Vereinsfest steuerlich relevant?
Ein Vereinsfest wird steuerlich relevant, sobald Einnahmen unterschiedlichen Bereichen zugeordnet werden müssen, etwa Eintritt, Sponsoring, Werbung, Speisen oder Getränkeverkauf. Gerade dann ist eine getrennte Erfassung wichtig, damit die Buchhaltung später prüfbar bleibt.
Wie lange müssen Belege im Verein aufbewahrt werden?
Die Aufbewahrungspflichten richten sich nach den steuerlichen Vorgaben, in Deutschland insbesondere nach § 147 AO. In der Praxis sollten Vereine ihre Belege vollständig, geordnet und dauerhaft nachvollziehbar archivieren.
Was ist bei Spendenbescheinigungen besonders wichtig?
Wichtig ist, dass Spenden, Mitgliedsbeiträge, Sachspenden und Aufwandsspenden nicht verwechselt werden. Der Zuwendungsnachweis muss zum konkreten Vorgang passen und zusammen mit der zugehörigen Buchung sauber archiviert werden.