Schatzmeister im Verein: Aufgaben, Kompetenzen und Tools
Schatzmeister im Verein: Was zu deinen Aufgaben gehört, welche Kompetenzen zählen und mit welchen digitalen Tools du Kasse und Belege entlastest.
Am Monatsende liegen Kontoauszüge und Kassenbuch nebeneinander. Ein kleiner Betrag fehlt, die passende Quittung steckt vermutlich noch in einer Jackentasche, und morgen möchte der Vorstand wissen, ob das Geld für die nächste Veranstaltung reicht.
Der Schatzmeister im Verein führt Konten, Kasse, Beiträge und Belege, überwacht Zahlungen und berichtet dem Vorstand sowie der Mitgliederversammlung. Die Verantwortung für eine funktionierende Finanzorganisation liegt jedoch nicht allein beim Kassenwart: Der Vorstand muss Zuständigkeiten, Freigaben und Kontrollen gemeinsam organisieren.
Das Wichtigste in Kürze
Eine ordentlich geführte Vereinskasse braucht keine Heldentaten kurz vor der Mitgliederversammlung. Sie braucht verlässliche Abläufe, erreichbare Unterlagen und jemanden, der bei einer ungeklärten Zahlung nachfragt.
- Aufgaben: Der Schatzmeister führt Konten, Kassenbuch, Beiträge und Belege und hält den Vorstand über die Finanzlage auf dem Laufenden.
- Rhythmus: Laufende Unterlagen werden regelmäßig verarbeitet, Konten monatlich abgestimmt und das Geschäftsjahr geordnet abgeschlossen.
- Kompetenzen: Zahlenverständnis, Sorgfalt und Verlässlichkeit zählen mehr als ein Buchhaltungsdiplom.
- Verantwortung: Satzung, Vorstandsrolle und tatsächliches Verhalten sind entscheidend, nicht die Amtsbezeichnung allein.
- Länderunterschiede: Deutschland und Österreich regeln Rechnungswesen, Prüfung und Haftung unterschiedlich.
- Werkzeuge: Digitale Lösungen helfen erst dann zuverlässig, wenn Belegablage und Zahlungsfreigaben geklärt sind.
Der Schatzmeister ist dabei weniger Buchhalter als Kontrolleur: Er legt fest, welche Zahlung eine Freigabe braucht, und sorgt dafür, dass keine Ausgabe nur mündlich abgesprochen bleibt.
Wie breit diese Aufgabe gesellschaftlich verankert ist, zeigt der ZiviZ-Survey des Stifterverbandes: Im Jahr 2022 existierten in Deutschland rund 657.000 zivilgesellschaftliche Organisationen, darunter mehr als 615.000 eingetragene Vereine.
Für den einzelnen Verein zählt nicht die große Zahl. Entscheidend ist eine einfache Probe: Könnte eine Vertretung Kassenbuch, Belege und offene Beträge verstehen, ohne zuerst den bisherigen Schatzmeister anrufen zu müssen? Wer diese Frage mit Ja beantwortet, hat den größten Teil der Arbeit hinter sich.
Was ein Schatzmeister im Verein das ganze Jahr tut
Die Aufgaben lassen sich nach ihrem üblichen Rhythmus ordnen. Die folgende Übersicht nennt jeweils auch den Punkt, an dem kleine Vereine unnötig Arbeit ansammeln.
| Aufgabe | Rhythmus | Typischer Stolperstein |
|---|---|---|
| Kassenbuch und Konten abgleichen | Monatlich | Abweichungen fallen erst bei der Jahresabrechnung auf |
| Beiträge prüfen und Zahlungserinnerungen anstoßen | Monatlich | Rückstände, die niemand bemerkt |
| Belege sammeln, prüfen und ablegen | Laufend | Quittungen liegen im Postfach oder in der Jackentasche |
| Zahlungen freigeben | Je Zahlung | Freigaben sind nur mündlich abgesprochen |
| Spenden erfassen und Zuwendungsbestätigungen ablegen | Laufend | Zweckbindung ist nirgends notiert |
| Haushaltsplan mit dem Vorstand abstimmen | Jährlich, vor der Mitgliederversammlung | Abteilungen melden ihren Bedarf zu spät |
| Kassenbericht für die Mitgliederversammlung erstellen | Jährlich | Die Verbindung zu Buchungen und Belegen fehlt |
| Jahresabschluss vorbereiten | Jährlich | Fristen aus Satzung oder Gesetz werden übersehen |
| Steuer- und Meldetermine im Blick behalten | Nach Kalender | Der Fristenkalender liegt beim alten Schatzmeister in der Schublade |
Mit einer festen Monatsroutine anfangen
Zuerst werden Kontoauszüge und Bargeldbestand mit den Aufzeichnungen abgeglichen. Anschließend folgen offene Beiträge, unbezahlte Rechnungen und Buchungen ohne vollständigen Beleg. Ungeklärte Fälle gehören auf eine kurze Aufgabenliste mit verantwortlicher Person und nächstem Schritt.
Das Kassenbuch dokumentiert die Bargeldbewegungen. Bankumsätze werden getrennt nachvollziehbar erfasst, damit Bargeldbestand und Kontostand nicht versehentlich vermischt werden.
Für den Vorstand reicht im Alltag eine verständliche Übersicht: verfügbares Geld, bald fällige Zahlungen und offene Risiken. Ein hoher Kontostand bedeutet nicht automatisch, dass Geld frei ausgegeben werden kann. Bereits zugesagte Ausgaben und gebundene Mittel gehören deshalb dazu.
Prüferblick: Eine ungeklärte Buchung wird durch langes Liegenlassen nicht richtiger. Sie wird nur schwieriger zu erklären.
Der Aufwand folgt den Geldbewegungen
Erfundenes Beispiel: Der Gesangverein „Liederkranz Musterdorf“ hat 40 Mitglieder, keine Gewerbetätigkeit und kaum Spenden. Dafür fallen regelmäßig Rechnungen für den Probenraum an. Hier genügt ein schlanker Ablauf mit Beitragsliste, geordneter Rechnungsablage und konsequentem Kontenabgleich.
Anders sieht es bei einem Sportverein mit Veranstaltungen, Trainervergütungen und mehreren Abteilungen aus. Nicht allein die Mitgliederzahl bestimmt den Aufwand, sondern die Vielfalt der Einnahmen, Zahlungswege und Verpflichtungen.
Eine pauschale monatliche Stundenzahl wäre deshalb wenig hilfreich. Sinnvoller ist es, den tatsächlichen Aufwand während eines vollständigen Beitrags- und Veranstaltungszyklus festzuhalten. Auch Rückfragen und Belegsuche zählen zur Arbeitszeit.
Der Jahresabschluss sollte anschließend auf bereits gepflegten Unterlagen aufbauen. Eine Belegschublade ist schließlich ein Aufbewahrungsort, kein Buchhaltungssystem.
Wie viel Verantwortung beim Schatzmeister liegt
Der Titel Schatzmeister verleiht nicht automatisch Vertretungsmacht. Nach § 26 BGB vertritt der Vorstand den Verein gerichtlich und außergerichtlich; ob der Schatzmeister selbst zeichnungsberechtigt ist, entscheiden Satzung und Vorstandsbeschluss, wie die Informationen der Bundesregierung zum Vereinsengagement zum rechtlichen Rahmen des Ehrenamts erläutern. Wer das Amt übernimmt, klärt diese Frage am besten schriftlich, bevor die erste größere Zahlung ansteht. Die Satzung beantwortet sie verbindlich, das Bauchgefühl im Vorstand nicht.
Freigeben ist etwas anderes als überweisen
Der Schatzmeister sitzt im Vorstand an der Stelle, an der Beschluss, Beleg und Zahlung zusammenlaufen. Genau darin liegt die Kontrollfunktion des Amts. Bei größeren oder ungewöhnlichen Ausgaben sollte deshalb eine weitere zuständige Person die sachliche Freigabe dokumentieren, etwa per E-Mail oder Protokollvermerk. Festzuhalten ist, welche Ausgabe genehmigt wurde und auf welcher Grundlage.
Erfundenes Beispiel: Beim „FC Musterau“ überweist der Schatzmeister eine Trainerpauschale ohne dokumentierte Freigabe. Später stellt sich ein Fehler heraus. Nun fehlt nicht nur eine Erklärung zur Berechnung, sondern auch der Nachweis, wer die Zahlung beschlossen hat.
Ein belastbarer Kontrollablauf verbindet deshalb:
- Sachliche Prüfung: Wurde die Leistung vereinbart und erbracht?
- Freigabe: Hat die zuständige Person der Ausgabe zugestimmt?
- Zahlung und Ablage: Stimmen Empfänger, Betrag, Beleg und Buchung überein?
Dasselbe Sorgfaltsniveau gilt bei Zuwendungen: Für steuerbegünstigte Spenden sind ordnungsgemäße Aufzeichnungen vorgeschrieben, und das Doppel jeder Zuwendungsbestätigung gehört in die Ablage. Fehlt es, wird das spätestens dann unangenehm, wenn Mitglieder ihre Steuererklärung einreichen oder die Kassenprüfung nachfragt.
Ehrenamt bedeutet nicht automatisch Haftungsfreiheit
Ein dokumentierter Haftungsfall einer Schatzmeisterin betrifft rückständige Lohnsteuer und Nebenabgaben von 5.112,92 Euro. Für die zivilrechtliche Haftung gegenüber dem Verein gilt dagegen: § 31a BGB begrenzt die Haftung unentgeltlich tätiger Vorstandsmitglieder auf Vorsatz und grobe Fahrlässigkeit.
Diese Begrenzung befreit nicht von der Verantwortung für einbehaltene Abgaben. Wer Lohnsteuer schuldet und sie nicht anmeldet oder abführt, bleibt auch im Ehrenamt persönlich angreifbar. Ob im Einzelfall eine Haftung besteht und welche Grenzen gelten, gehört in fachkundige Prüfung, denn eine allgemeine Orientierung ersetzt keine Rechtsberatung. Auch die Entlastung durch die Mitgliederversammlung ändert daran nichts: Sie bestätigt die bisherige Amtsführung, ersetzt aber keine ordnungsgemäße Kassenprüfung.
Welche Kompetenzen ein Schatzmeister im Verein braucht
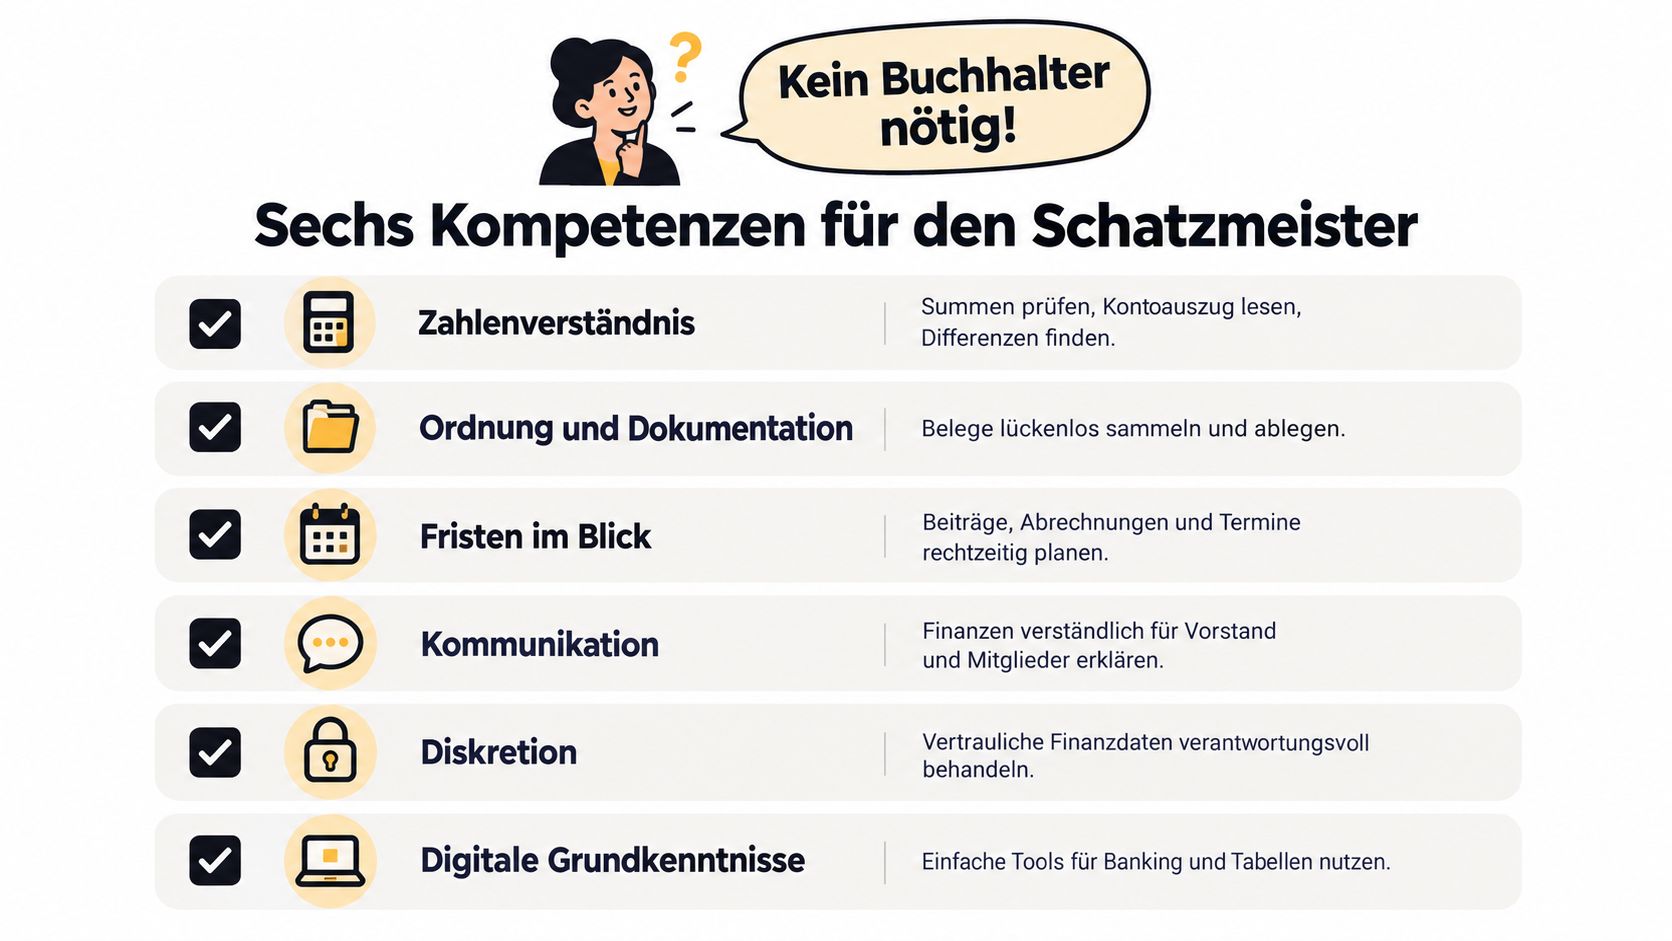
Für eine überschaubare Vereinskasse ist eine abgeschlossene Buchhaltungsausbildung keine sinnvolle Zugangshürde. Entscheidend ist, ob jemand sorgfältig arbeitet, Unklarheiten anspricht und Unterstützung organisiert, bevor aus einer Unsicherheit ein Fehler wird.
Fähigkeiten für einen verlässlichen Alltag
- Zahlenverständnis: Summen prüfen, Kontoauszüge lesen und Differenzen eingrenzen können.
- Ordnung und Dokumentation: Belegnummern vergeben und Unterlagen so ablegen, dass andere sie wiederfinden.
- Verlässlichkeit: Fälligkeiten verfolgen und bei Abwesenheit rechtzeitig eine Vertretung einbinden.
- Verschwiegenheit: Mitglieds-, Vergütungs- und Kontodaten nur berechtigten Personen zugänglich machen.
- Verständliche Kommunikation: Auffälligkeiten erklären, ohne einen Kassenbericht in ein Fachseminar zu verwandeln.
- Digitale Grundkenntnisse: Online-Banking, Tabellen, Dateiablage und Exporte sicher genug bedienen.
Selbsteinschätzung vor der Amtsübernahme
Die folgenden Fragen lassen sich mit Ja oder Nein beantworten. Ein Nein ist kein Ausschlussgrund, sondern ein konkreter Punkt für die Einarbeitung.
- Zahlungswege: Ist der Unterschied zwischen Überweisung und Lastschrift klar?
- Zugriff: Sind alle Vereinskonten bekannt und die notwendigen Zugänge eingerichtet?
- Unterlagen: Ist erkennbar, wo Belege, Verträge und Beschlüsse liegen?
- Abweichungen: Kann eine Differenz eingegrenzt werden, ohne sie einfach als sonstige Ausgabe zu verbuchen?
- Unterstützung: Ist geklärt, wer bei steuerlichen oder technischen Fragen hilft?
- Vertretung: Kann eine andere berechtigte Person dringende Vorgänge übernehmen?
Erfundenes Beispiel: Im Chor „Harmonie Musterhausen“ beherrscht die neue Kassenwartin noch kein Tabellenprogramm. Als Einstieg dient eine gemeinsam eingerichtete Belegliste mit den Spalten Datum, Belegnummer, Beschreibung, Betrag und Ablageort. Eine eingearbeitete Person unterstützt beim Abgleich mit den Kontoauszügen; weitere Angaben werden ergänzt, sobald sie für die Buchführung nötig sind.
Steuerberatung, Lohnabrechnung und fachliche Abschlussarbeiten können an qualifizierte Dritte vergeben werden. Die unabhängige Kassenprüfung sollte ohnehin nicht mit der eigenen Buchführung verwechselt werden. Delegieren entlastet, verlangt aber weiterhin vollständige Unterlagen und eine klare Ansprechperson im Vorstand.
Zweckbindung, Spenden und Jahresabschluss sauber dokumentieren
Bei gemeinnützigen Vereinen zählt nicht nur, dass Geld vorhanden ist. Nachvollziehbar sein muss auch, für welchen satzungsmäßigen Zweck es eingesetzt oder zulässig zurückgelegt wird.
Der Anwendungserlass der Abgabenordnung zur Selbstlosigkeit beschreibt für Deutschland grundsätzlich eine Verwendung spätestens in den auf den Zufluss folgenden zwei Kalender- oder Wirtschaftsjahren und verlangt eine nachvollziehbare Zuordnung verbleibender Mittel.
Ausnahmen und die aktuell geltende Einnahmengrenze sollten unmittelbar im geltenden Gesetz geprüft werden, bevor der Vorstand sich darauf beruft. Die verwendete Fundstelle gehört mit Prüfdatum in die Finanzunterlagen. Für Österreich gelten eigenständige steuerliche Regeln.
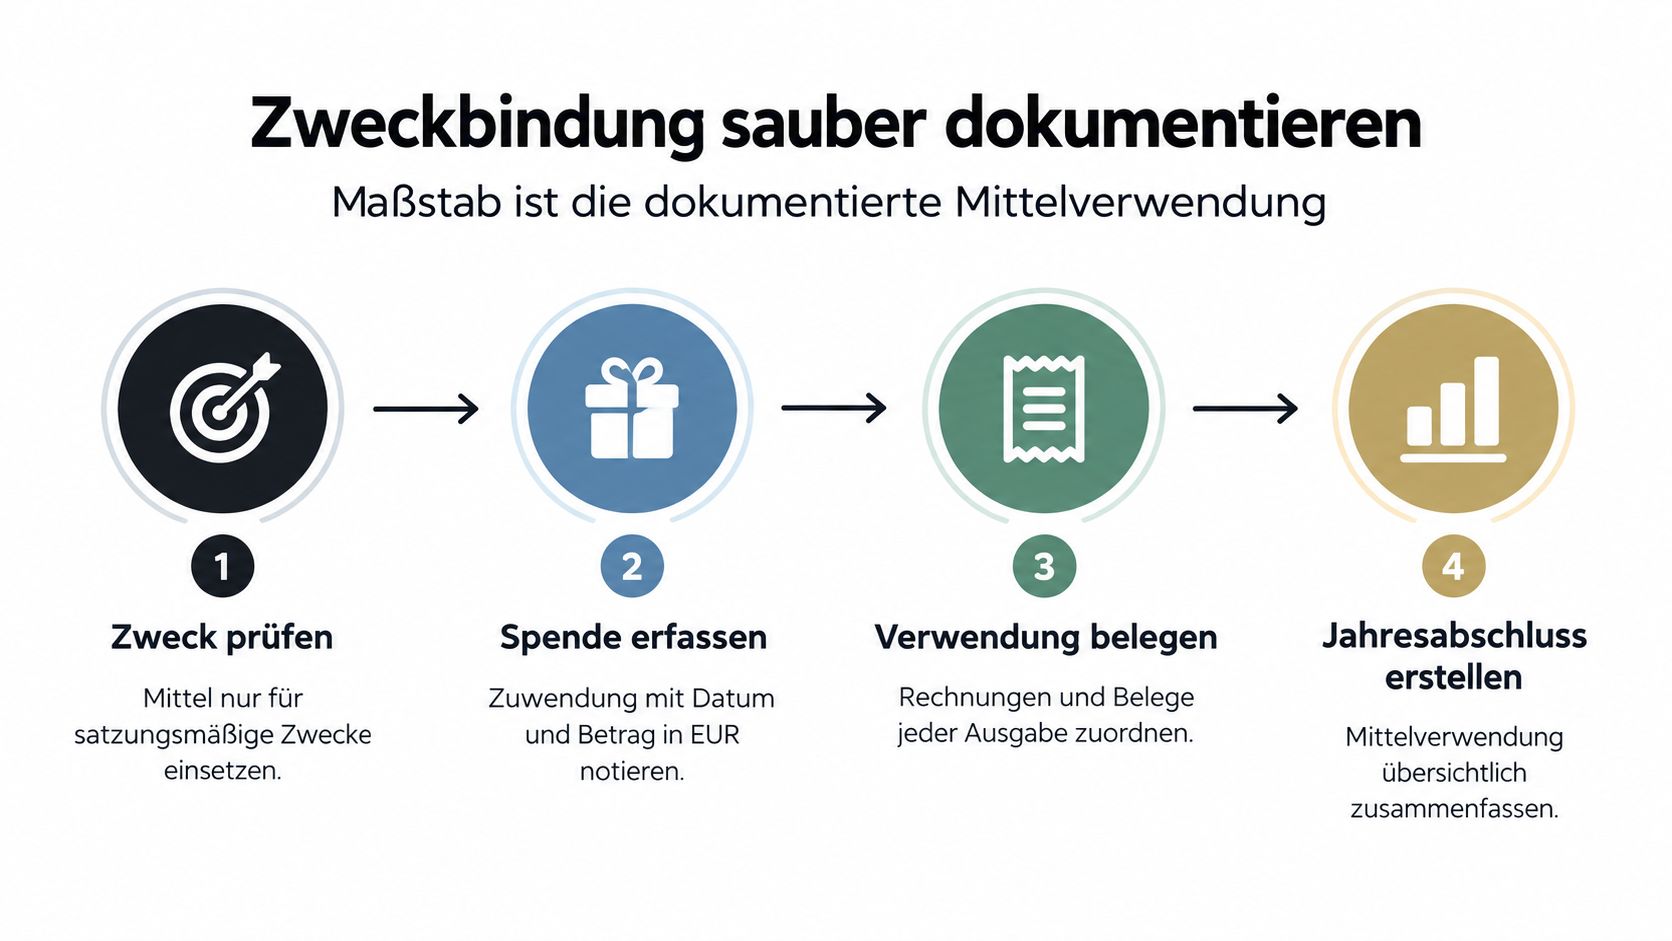
Eine Spende vom Eingang bis zur Verwendung verfolgen
Die amtlichen Einkommensteuer-Hinweise zu Zuwendungen verlangen die ordnungsgemäße Aufzeichnung von Eingang und zweckentsprechender Verwendung sowie die Aufbewahrung eines Doppels der ausgestellten Zuwendungsbestätigung.
Praktisch werden Eingangsdatum, Betrag, Zuwendungsart, Zweckbindung, Zahlungskonto und gegebenenfalls ausgestellte Bestätigung miteinander verknüpft:
- Zahlungseingang prüfen. Absender, Betrag und Verwendungszweck mit der Spendeninformation abgleichen.
- Unterlagen ablegen. Spendenbeleg beziehungsweise zulässige Zuwendungsbestätigung eindeutig zuordnen.
- Buchung erfassen. Zweck und Belegnummer hinterlegen, zweckgebundene Beträge getrennt kennzeichnen.
- Verwendung nachweisen. Zugehörige Rechnungen und Ausgaben dem geförderten Vorhaben zuordnen.
Erfundenes Beispiel: Der Sportverein „Blaue Adler Musterstadt“ erhält eine Spende für eine Jugendfreizeit. Die Fahrt findet statt, aber der Rechnungsbeleg bleibt im Sporttaschenfach. Erst die nachträgliche Beschaffung und Zuordnung des Belegs vervollständigt den Nachweis; die Erinnerung an eine gelungene Freizeit genügt dafür nicht.
Die Jahresübersicht verständlich aufbauen
Eine Mittelverwendungsübersicht enthält folgende Bestandteile:
- Anfangsbestand: Übernommene Mittel zu Beginn des Geschäftsjahres.
- Zuflüsse und Bindungen: Einnahmen sowie daraus noch zweckgebundene Beträge.
- Ausgaben: Verwendung nach Satzungszweck oder Projekt.
- Rücklagenbewegungen: Zuführungen, Auflösungen und zugrunde liegende Entscheidungen.
- Verbleibender Bestand: Abstimmung mit Bank, Kasse und offenen Verpflichtungen.
Vertiefende Grundlagen bietet der Praxisleitfaden für ehrenamtliche Kassenwarte.
Ein Rücklagenbeschluss sollte als dokumentierte Entscheidung des zuständigen Vorstands Datum, Begründung, Betrag und gegebenenfalls Verwendungsplanung enthalten. Ein Buchungstext allein macht eine Rücklage noch nicht zulässig.
Wie die Kasse beim Amtswechsel sauber übergeben wird
Ein Amt wechselt, die Zahlen bleiben. Ohne vereinbarten Stichtag laufen alte und neue Zuständigkeiten unbemerkt ineinander, und genau dort entstehen später die peinlichen Rückfragen: Wer hat diese Lastschift freigegeben? Wem gehörte dieser Beleg? Mit einem klaren Übergabetag hat jede Seite einen Stand, auf den sie sich berufen kann.
Übergabe mit prüfbarem Stand
- Kontozugänge und Vollmachten prüfen. Festhalten, wer Online-Banking nutzen darf und welche Bankvollmachten angepasst werden müssen. Persönliche Zugangsdaten werden nicht einfach weitergereicht; die Bank braucht ihre eigenen Unterschriften, und das dauert erfahrungsgemäß länger als eine Mitgliederversammlung.
- Unterlagen und Bestände übergeben. Kassenbuch, Belegordner und offene Beiträge gemeinsam durchgehen. Bargeld zählen und den festgestellten Kassenstand unterschreiben.
- Laufende Verpflichtungen auflisten. Daueraufträge, Lastschriften, Verträge, Zahlungsfristen und wiederkehrende Meldungen aufnehmen. Zu jedem Eintrag gehört der Zweck, nicht nur der Betrag, denn eine Abbuchung von 47,80 EUR ohne Erklärung ist der Klassiker unter den Übergabefallen.
- Digitale Zugriffe umstellen. Neue persönliche Zugänge einrichten, Berechtigungen prüfen und nicht mehr benötigte Zugriffe entfernen. Wiederherstellungsmöglichkeiten gehören ebenfalls dazu, sonst sperrt sich der Verein beim ersten vergessenen Passwort selbst aus.
- Zuständigkeit protokollieren. Im Vorstandsprotokoll festhalten, wer ab wann welche Zahlungen bearbeiten und freigeben darf.
- Registerfragen klären. Ob eine Meldung erforderlich ist, muss anhand der Vorstandsstellung, Satzung und geltenden Registerregeln geprüft werden.
Offene Sachverhalte gehören ausdrücklich ins Übergabeprotokoll: fehlende Belege, ungeklärte Forderungen, angekündigte Prüfungen und noch nicht erledigte Anträge. Ein ehrlicher Zwischenstand ist hilfreicher als ein hübscher Ordner mit verschwiegenen Lücken. Wer schweigt, übernimmt die Fehler des Vorgängers stillschweigend mit.
Eine Übergabe ist gelungen, wenn die neue Person nicht nur Dateien besitzt, sondern den nächsten fälligen Vorgang selbstständig bearbeiten kann.
Erfundenes Beispiel: Im Kegelclub „Gut Holz Musterdorf“ wechselt der Kassenwart im März. Die Nachfolge übersieht drei Daueraufträge, weil deren Zweck nur dem Vorgänger bekannt war. Eine Verpflichtungsliste zum Stichtag hätte die Rückfragen erspart.
Zur Vorbereitung der Entlastung sollten die Kassenprüfer Kassenbuch, Belege und offene Punkte durchsehen, bevor die Mitgliederversammlung darüber abstimmt. Eine praktische Ergänzung bietet die Anleitung Vereinsämter geordnet übergeben.
Unterschiede zwischen Deutschland und Österreich
Wer in einem deutschen Verein Kassenroutinen aufgebaut hat und nun in Österreich kassiert, oder umgekehrt, sollte die Länderlogik sauber trennen. Vereinsrecht, Steuerrecht und Prüfung werden getrennt geregelt. Eine deutsche Vorlage kann als organisatorische Anregung dienen, ersetzt aber keine Prüfung der österreichischen Vorschriften.
Für die Kontrollfunktion heißt das praktisch: Lege pro Verein fest, welches Recht gilt, wer abschließt, wer prüft und welcher Stichtag als erster verletzt werden kann. Ich würde diese vier Punkte zu Beginn jeder Amtszeit einmal im Protokoll verankern, damit Freigaben nicht an Gewohnheit hängen.
Österreich hat einen konkreten Abschlussfahrplan
Nach § 21 des österreichischen Vereinsgesetzes 2002 richtet das Leitungsorgan ein Rechnungswesen ein, zeichnet Einnahmen und Ausgaben laufend auf und erstellt innerhalb von fünf Monaten nach Ende des Rechnungsjahres eine Einnahmen- und Ausgabenrechnung sowie eine Vermögensübersicht; das Rechnungsjahr darf höchstens zwölf Monate dauern.
Daraus ergibt sich als Rechenbeispiel bei einem Rechnungsjahr vom 1. Juli bis 30. Juni grundsätzlich eine Fertigstellung bis Ende November. Die Pflicht trifft das Leitungsorgan als Gremium; die Schatzmeisterin oder der Schatzmeister treibt die Unterlagen, trägt die Verantwortung aber im Vorstandskontext.
Die Rechnungsprüfer prüfen die Finanzgebarung innerhalb von vier Monaten ab Erstellung der Rechnung, einschließlich ordnungsgemäßer Rechnungslegung und statutengemäßer Mittelverwendung, wie § 21 zur Rechnungsprüfung im Rechtsinformationssystem Österreich festlegt.
Rechnungswesen und Prüfung im Vergleich
| Thema | Deutschland | Österreich |
|---|---|---|
| Grundlage fürs Rechnungswesen | Vereinsrecht im BGB und steuerliche Anforderungen der Abgabenordnung | Vereinsgesetz mit Vorgaben zum Rechnungswesen |
| Frist für Einnahmen-Ausgaben-Rechnung | Vereinsinterne und steuerliche Termine konkret prüfen; keine österreichische Frist übertragen | Abschluss grundsätzlich innerhalb von fünf Monaten nach Ende des Rechnungsjahres |
| Prüfung der Finanzen | Kassenprüfung anhand der Satzung organisieren | Rechnungsprüfung grundsätzlich innerhalb von vier Monaten ab Erstellung der Rechnung |
| Zeitnahe Mittelverwendung | Steuerliche Vorgaben für gemeinnützige Vereine beachten | Österreichische Gemeinnützigkeitsregeln gesondert prüfen |
| Haftung des Schatzmeisters | Vorstandsstellung, Verhalten und einschlägige Haftungsregeln prüfen | Österreichisches Vereins- und Haftungsrecht gesondert prüfen |
Für die Prüfung sollten Einnahmen-Ausgaben-Rechnung, Vermögensübersicht, Kontoauszüge, Kassenaufzeichnungen, wesentliche Verträge und Belege gemeinsam bereitliegen. Die Prüfer müssen auch erkennen können, ob Ausgaben den Vereinsstatuten entsprechen. Sammle deshalb nicht nach Land, sondern nach Vorgang: Beleg, Freigabe, Zahlung, statutengemäßer Zweck.
Die Übersicht ersetzt keine Prüfung besonderer Rechnungslegungs- oder Steuerpflichten. Maßgeblich sind die aktuellen amtlichen Fassungen beim Bundesfinanzministerium und im österreichischen Rechtsinformationssystem.
Digitale Tools, die der Kasse Arbeit abnehmen
Die Auswahl beginnt bei den Menschen, die das Werkzeug bedienen sollen. Eine Lösung passt nur, wenn Hauptverantwortliche und Vertretung damit arbeiten können.
Vor einer Entscheidung sind folgende Kriterien zu prüfen:
- Bedienung: Wer erfasst, kontrolliert und vertritt?
- Handynutzung: Lassen sich Belege unterwegs erfassen und später zuverlässig wiederfinden?
- Datenaustausch: Können Bankumsätze als CSV übernommen und eigene Daten exportiert werden?
- Berechtigungen: Lassen sich Lesen, Bearbeiten und Freigeben passend trennen?
- Datenschutz: Sind Zugriffsschutz, Löschung und gegebenenfalls ein Auftragsverarbeitungsvertrag nachvollziehbar geregelt?
- Kosten: Welche laufenden und zusätzlichen Ausgaben entstehen?
- Einarbeitung: Können auch weniger digital erfahrene Ehrenamtliche die Abläufe nachvollziehen?
Werkzeugtypen für die Vereinskasse im Vergleich
| Werkzeugtyp | Stärke | Schwäche | Passt für |
|---|---|---|---|
| Tabellenkalkulation | Frei gestaltbar, vertraute Grundfunktionen | Rechteverwaltung je nach Lösung begrenzt, Versionschaos und Formelfehler möglich | Kleine Vereine mit wenigen Buchungen |
| Online-Banking mit CSV-Export | Umsätze stammen direkt aus der Bank | Zweckzuordnung und Belegverknüpfung bleiben zusätzliche Aufgaben | Datenquelle für andere Werkzeuge |
| Cloud-Ordner für Belege | Gemeinsamer Zugriff, Ablage vom Handy möglich | Keine eigene Buchungslogik, Ordnung muss gepflegt werden | Vereine mit vielen verteilten Belegen |
| Buchhaltungssoftware für Vereine | Kontierung, Auswertungen und Berichte | Einarbeitung, Lizenzkosten und Fachkenntnisse erforderlich | Komplexere Buchhaltung oder Zusammenarbeit mit Steuerberatung |
| Vereinssoftware mit Finanzmodul | Mitgliederdaten, Beiträge, Rechnungen und Kasse zusammenführen | Laufende Kosten, Einarbeitung und Anbieterabhängigkeit | Vereine mit eng verzahnter Mitglieder- und Finanzverwaltung |
| Papierkassenbuch | Ohne technische Einrichtung nutzbar | Auswertung mühsam, gemeinsame Bearbeitung schwierig | Sehr kleine Vereine mit wenigen Umsätzen |
Den echten Ablauf testen
Ein aussagekräftiger Test umfasst einen Beitragseingang, eine Rechnung, eine zweckgebundene Spende und einen Export. Dabei zählt nicht, wie ansprechend die Startansicht wirkt, sondern ob die Verbindung zwischen Zahlung, Buchung und Beleg verständlich bleibt.
Kontierung bedeutet, einen Geschäftsvorfall der passenden Buchungskategorie zuzuordnen. Diese fachliche Entscheidung übernimmt nicht automatisch das Programm. Auch Zweckbindung und Freigabe müssen korrekt hinterlegt werden.
Auswahlregel: Ein Werkzeug sollte so eingerichtet sein, dass eine eingearbeitete Vertretung den nächsten Arbeitsschritt ohne Suchaktion findet.
Für Vereine mit knappem Budget kann eine sauber geführte Tabelle zunächst vernünftiger sein als eine überfordernde Speziallösung. Sobald parallel Beiträge, Rechnungen und Mitgliedsdaten mehrfach gepflegt werden, lohnt sich dagegen der Vergleich integrierter Abläufe.
Der Ratgeber zur passenden Software für die Vereinskasse unterstützt bei der Auswahl. Preise und Funktionen sollten unmittelbar vor der Entscheidung auf den offiziellen Anbieterseiten geprüft und mit Prüfdatum dokumentiert werden.
Dein nächster Schritt mit chapster
Bevor du ein Werkzeug wählst, lohnt ein ehrlicher Blick auf den eigenen Ablauf: Welche Aufgaben stehen in der Satzung, wer darf Zahlungen freigeben, und wo liegen die Belege, wenn die Kassenprüfung ansteht? Erst wenn diese Punkte geklärt sind, zeigt sich, welche Funktionen die Kasse wirklich braucht.
chapster ist für kleine, ehrenamtlich geführte Vereine in Deutschland und Österreich gebaut und von Anfang an fürs Handy gedacht: Es läuft auf iPhone, Android und im Browser. Mitglieder, Vorstand und Kasse arbeiten in derselben Anwendung und sehen jeweils die Möglichkeiten, die zu ihrer Rolle passen. Eingeladen wird über persönliche Links oder QR-Codes.
Umfang und Grenzen
Sieben Bereiche bündeln den Vereinsalltag: Mitglieder, Vereinsleben, Termine, Kommunikation, Finanzen, Dokumente sowie Organisation & Daten. Für die Kasse relevant sind Beiträge und Rechnungen, die sich für einzelne Kontakte oder ganze Gruppen vorbereiten lassen, inklusive Vorschau und Übersicht offener Beträge. Die Buchhaltung ist im Preis enthalten und reicht bis zum Jahresabschluss. Hinter chapster steht campai, das Team einer Vereinssoftware für größere Vereine, Verbände und Organisationen.
- Funktionsüberblick: Die Funktionen für Vereinsfinanzen ansehen und mit dem eigenen Ablauf abgleichen.
- Preis: 99,00 EUR pro Jahr decken alle Funktionen für den ganzen Verein ab, ohne Mitglieder- oder Nutzerlimits. Vor einer Entscheidung die aktuellen Preisangaben prüfen.
- Grenzen: Kein integrierter Chat, kein Vereinswebsite-Baukasten und keine vollautomatische Datenübernahme; Übernahmen hängen von unterstützten Exporten ab.
Fazit
Ein guter Schatzmeister hält nicht nur Zahlen fest. Er sorgt dafür, dass der Vorstand Entscheidungen auf nachvollziehbarer Grundlage trifft und die Finanzarbeit auch bei Urlaub, Krankheit oder Amtswechsel weiterläuft.
Dafür braucht es erreichbare Belege, dokumentierte Freigaben und eine ehrliche Liste offener Punkte. Das passende Werkzeug unterstützt diese Arbeit. Es ersetzt weder die Kontrolle noch die gemeinsame Verantwortung im Vorstand.
FAQ
Sind Schatzmeister und Kassenwart dasselbe?
Die Bezeichnungen werden häufig für ähnliche Aufgaben verwendet. Entscheidend sind jedoch Satzung, Geschäftsordnung und die tatsächlich übertragenen Zuständigkeiten. Der Titel allein sagt weder etwas über Vertretungsrechte noch über den genauen Arbeitsumfang aus.
Was passiert, wenn eine Quittung fehlt?
Zuerst sollte beim Aussteller ein Ersatzbeleg angefordert werden. Bleibt das erfolglos, wird der Vorgang mit Zahlungsnachweis und nachvollziehbarer Erläuterung dokumentiert und fachlich geprüft. Ein selbst erstellter Vermerk ersetzt nicht automatisch einen steuerlich erforderlichen Beleg.
Darf der Schatzmeister eigene Auslagen selbst freigeben?
Als Kontrollpraxis sollten eigene Erstattungen von einer anderen zuständigen Person geprüft und freigegeben werden. So werden Interessenkonflikte vermieden und die sachliche Prüfung bleibt nachvollziehbar.
Wie lässt sich der Zeitaufwand vor der Amtsübernahme einschätzen?
Hilfreich sind die tatsächlichen Buchungen, Veranstaltungen, Beitragsläufe und offenen Vorgänge des Vereins. Außerdem sollte die bisherige Amtsinhaberin oder der bisherige Amtsinhaber zeigen, welche Arbeit regelmäßig und welche nur zum Abschluss anfällt. Eine vollständige Übergabe sagt mehr aus als die Zusicherung, dass die Kasse kaum Arbeit mache.
Was hilft, wenn niemand das Amt übernehmen möchte?
Die Arbeit lässt sich in klar abgegrenzte Aufgaben aufteilen, etwa Belegerfassung, Beitragskontrolle und Zahlungsfreigabe. Fachlich anspruchsvolle Tätigkeiten können extern unterstützt werden. Die satzungsmäßige Amtsbesetzung und die Verantwortung der zuständigen Organe müssen dabei weiterhin geklärt bleiben.
Meta-Titel: Schatzmeister im Verein – Aufgaben und sichere Abläufe
Meta-Description: Schatzmeister im Verein: Aufgaben, Freigaben, Kassenprüfung und Übergabe praktisch organisieren. Mit Checklisten und Hinweisen für Deutschland und Österreich.
Tags: kategorie:steuern-finanzen, Schatzmeister, Kassenwart, Vereinsfinanzen, Amtsübergabe
chapster verbindet Vereinsorganisation und Finanzverwaltung am Handy und im Browser, mit Zugriffsrechten passend zur jeweiligen Aufgabe. Unter chapster lassen sich die Funktionen ansehen und mit den eigenen Abläufen für Beiträge, Belege und Vorstandskontrolle abgleichen. Dein Verein. In deiner Hosentasche.