Software für Vereinsbuchhaltung: Funktionen im Überblick
Software für Vereinsbuchhaltung im Check: Beiträge, Belege, Kassenbuch und Jahresabschluss. So finden kleine Vereine die passende Lösung.
Es ist kurz nach zehn an einem Dienstag, und auf dem Küchentisch steht ein Schuhkarton. Darin liegen Kassenbons vom Sommerfest, eine Rechnung über die neue Hallenbeleuchtung, ein Bündel Überweisungsträger und ein Zettel mit der Aufschrift „Beiträge noch offen, bitte nachfragen“. Wer in dieser Lage nach einer Software für Vereinsbuchhaltung sucht, sucht selten ein Produkt mit vielen Häkchen. Meistens wird eine Lösung für genau diesen Karton gesucht.
Die Frage, die dabei wirklich zählt, steht in keiner Funktionsliste. Sie lautet: Versteht die Person, die in zwei Jahren die Kasse übernimmt, noch, was hier passiert ist? Wer diesen Test nicht besteht, hat die Buchhaltung an eine Person gebunden statt an den Verein.
Deshalb wird Software für Vereinsbuchhaltung hier am Übergabefall geprüft. Es geht um Fristen, Rollen, Belege und die Frage, welche Buchungsform zu eurem Verein passt. Die Beispiele im Text sind als erfundene Szenarien gekennzeichnet, damit klar bleibt, was Erfahrungswissen ist und was Rechenbeispiel.
Das Wichtigste in Kürze
- Ein Ort für alles Geld: Mitgliedsbeiträge, Spenden, Rechnungen, Belege, Bankbewegungen, Kassenbuch und Jahresabschluss gehören in ein System, nicht in fünf parallele Listen.
- Der Wechsel entscheidet: Weil Vorstände und Kassenwarte im Ehrenamt oft wechseln, zählen Rollenrechte, Änderungsprotokoll und Export mehr als eine lange Funktionsliste.
- Die Buchungsform bestimmt den Aufwand: Kassenbuch, Einnahmen-Ausgaben-Rechnung oder doppelte Buchhaltung, die Wahl entscheidet über den Zeitaufwand im Alltag.
- Fristen laufen weiter: In Deutschland bleiben Buchungsbelege acht Jahre und Bücher sowie Jahresabschlussunterlagen zehn Jahre aufbewahrungspflichtig, und bei elektronischen Rechnungen zählt das Empfangsformat.
- Vor dem Kauf prüfen: Rollen vergeben, Änderungen protokollieren, Daten exportieren. Wer diese drei Punkte nicht testet, merkt es beim nächsten Vorstandswechsel.
- Der Abschluss entsteht unterwegs: Ein Jahresabschluss ist kein Dezemberprojekt, sondern das Ergebnis von zwölf Monaten sauber erfasster Vorgänge.
Die Aufgabenübersicht weiter unten dient als Prüfliste für Angebote, und der Ablauf vom Beitragslauf bis zum Jahresabschluss zeigt, welche Aufgabe wann im Jahr landet.
Welche Aufgaben eine Software für Vereinsbuchhaltung abdeckt
Im März übergibt die alte Kasse den Ordner. Die neue Person findet Beiträge, Spenden und Belege, aber nicht die Zuordnung der letzten Bankdatei. Genau daran scheitert der Wechsel, nicht am fehlenden Buchungssatz.
Wiederkehrende Vorgänge, Fristen und alles, was Monate später gegenüber der Kassenprüfung erklärbar sein muss, gehört in ein System. Die Tombola vom Sommerfest darf weiter auf dem Zettel abgerechnet werden, solange das Ergebnis anschließend sauber im Kassenbuch landet.
Die meisten Vereine sind klein und lokal organisiert, also genau die Größe, in der eine Person Kasse, Beiträge und Schriftverkehr gleichzeitig macht. Scheidet diese Person aus, muss die Nachfolge die Finanzen nachvollziehen können, ohne das Kopfwissen mitzunehmen.
Prüffrage: Lässt sich ein Vorgang nur mit dem Kopfwissen einer einzigen Person erklären, gehört er in die Software und nicht in eine Schublade.
Die sieben Aufgaben im Überblick
| Aufgabe | Typischer Vorgang im Verein | Worauf du achtest |
|---|---|---|
| Mitgliedsbeiträge | Beitragslauf, Beitragsrückstände, Beitragsarten je Gruppe | Vorschau und Übersicht offener Beträge |
| Spenden | Einzelspenden, Sammelaktionen, Zuordnung zu einem Zweck | Zuordnung zu Spender und Zweck |
| Rechnungen | Kursgebühren, Hallenvermietung, Veranstaltungen | Rechnungsnummer und Zahlungseingang |
| Eingangsbelege | Quittungen, Lieferantenrechnungen, Fahrtkosten | Upload oder Foto, Belegnummer, Buchungskonto |
| Bankbewegungen | Kontoauszüge und Lastschriften | Import unterstützter Bankdateien und Prüfung der Zuordnung vor Übernahme |
| Kassenbuch | Bargeld aus Festen, Getränkeverkauf, Mitgliedskasse | Zeitnahe Erfassung und prüfbarer Kassenbestand |
| Jahresabschluss | Summen je Konto, Berichte für Kassenprüfung und Mitgliederversammlung | Export und Änderungsprotokoll |
Ein Sportverein mit rund vierzig Familienbeiträgen und Trainingsgebühren für drei Jugendgruppen will den Beitragslauf in einem Durchgang vorbereiten und offene Beträge sehen, ohne jede Zahlung einzeln zu öffnen. Entscheidend ist, ob sich Beiträge und Rechnungen für einzelne Kontakte oder ganze Gruppen vorbereiten lassen, mit Vorschau und einer Übersicht der offenen Beträge. Wer das erst nach dem Kassenwechsel merkt, tippt den halben Januar nach.
Woran du Angebote misst
Zwei Zeilen der Tabelle entscheiden mehr als der Rest, weil sie beim Wechsel den Unterschied machen.
Bankbewegungen. Funktioniert der Import nur mit einer bestimmten Datei und lässt sich die Zuordnung nicht vor dem Verbuchen prüfen, entsteht genau die Fehlerquelle, die später niemand mehr nachvollzieht. Unterstützte Bankdateien importieren und die Zuordnung vor der Übernahme prüfen, das ist die Mindestanforderung.
Jahresabschluss. Berichte, die sich nicht als vollständiges Paket exportieren lassen, helfen der Kassenprüfung nicht. Die neue Kasse braucht Summen je Konto und ein Änderungsprotokoll, nicht einen Ordner, den nur die Vorgängerin lesen konnte.
Der Rest ist Handwerk. Belegfotos brauchen eine Belegnummer und ein Buchungskonto, sonst bleibt das Foto ein Foto. Spenden brauchen eine Zuordnung zum Zweck, sonst wird die Zuwendungsbestätigung zur Fleißarbeit. Ein Kassenbuch will zeitnah geführt werden, nicht im November rückwärts.
Die Tabelle ist eine Prüfliste, keine Produktliste. Halte zwei oder drei Angebote daneben und streiche jede Zeile, die du nicht in zwei Minuten beantworten kannst. Frag dabei nicht nur, ob gebucht wird. Frag, ob die nächste Kassenperson den Vorgang ohne Rückfrage versteht.
Kassenbuch, Einnahmen-Ausgaben-Rechnung oder doppelte Buchhaltung
Bevor du Funktionen vergleichst, entscheide, wie viel Buchführung euer Verein überhaupt braucht. Drei Formen sind üblich, und sie unterscheiden sich weniger im Prinzip als im Aufwand.
Das Kassenbuch erfasst Bargeld und Bankbewegungen in einer laufenden Liste und endet im Kassenbericht. Es passt zu Vereinen, in denen das meiste über die Kasse am Vereinsheim läuft und am Jahresende eine überschaubare Zahl von Vorgängen zu erklären ist. Der Aufwand ist gering, solange ihr wirklich zeitnah bucht.
Die Einnahmen-Ausgaben-Rechnung ordnet alle Zu- und Abflüsse einem Jahr zu und führt zu einer Jahresübersicht. Das ist der übliche Weg für Vereine mit einem Bankkonto, Beiträgen und Spenden. Der Aufwand liegt in der Mitte, weil jede Buchung ein Konto braucht und am Jahresende abgestimmt wird.
Die doppelte Buchhaltung arbeitet mit Konten, Kontenrahmen und Bilanz. Sie ist mehr Arbeit, liefert aber eine belastbare Vermögensübersicht. Sinnvoll wird sie, wenn eine Buchführungspflicht besteht oder ein wirtschaftlicher Geschäftsbetrieb größer wird.
| Buchungsform | Passt zu | Aufwand im Alltag | Was die Software können muss |
|---|---|---|---|
| Kassenbuch | Vereine mit wenigen Konten und überwiegend Barverkehr | gering | Kassenbericht, Belegnummern, Kassenbestand |
| Einnahmen-Ausgaben-Rechnung | Vereine mit Bankkonto, Beiträgen und Spenden | mittel | Buchungskonten, Jahresübersicht, Export |
| Doppelte Buchhaltung | Vereine mit Buchführungspflicht oder größerem wirtschaftlichen Geschäftsbetrieb | hoch | Konten, Bilanz, Abschluss in Abstimmung mit der Steuerberatung |
Ein erfundenes Beispiel: Ein Chor mit einem Probenraum, einem Bankkonto und zwei Konzerten im Jahr kommt mit einer einfachen Einnahmen-Ausgaben-Rechnung aus. Ein Förderverein, der einen Getränkestand betreibt und dafür Rechnungen schreibt, sollte genauer hinschreiben, weil der wirtschaftliche Teil gesondert zu betrachten ist.
Welche Form Pflicht ist, hängt von Umsatz, Tätigkeit und steuerlicher Lage ab. Verbindliche Auskunft geben Steuerberatung und das zuständige Finanzamt, nicht ein Blogbeitrag und auch nicht eine App.
Für Österreich gelten eigene Regeln, die sich nicht eins zu eins übertragen lassen. Wer dort bucht, prüft die Grundlagen für den eigenen Verein getrennt.
Die Software muss die gewählte Form tragen können. Wechselt der Verein später von einer einfachen Übersicht zur doppelten Buchhaltung, soll niemand die Vorjahre neu erfassen. Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung gehören deshalb in die Fragerunde beim Anbieter, bevor ihr über den Preis sprecht.
Belege, Fristen und E-Rechnungen sauber organisieren
Acht Jahre klingen lang, bis im Januar jemand den Ordner leeren will. In Deutschland regelt die Abgabenordnung in § 147 die Aufbewahrung. Buchungsbelege bleiben demnach grundsätzlich acht Jahre erhalten, Bücher, Aufzeichnungen und bestimmte Jahresabschlussunterlagen zehn Jahre. Die Frist beginnt jeweils mit dem Schluss des Kalenderjahres, in dem der Beleg entstanden oder die letzte Eintragung vorgenommen wurde. Buchungsbelege aus einem Jahr dürfen erst nach Ablauf der achtjährigen Aufbewahrungsfrist gelöscht werden, die mit dem Schluss des Kalenderjahres der Entstehung beginnt. Die ausführliche Einordnung steht in den Archivpflichten für ehrenamtliche Vereinsvorstände.
Aufbewahrungsfristen für Vereinsunterlagen
| Unterlage | Grundlage |
|---|---|
| Buchungsbelege | § 147 AO, acht Jahre |
| Bücher und Aufzeichnungen | § 147 AO, zehn Jahre |
| Jahresabschlussunterlagen | § 147 AO, zehn Jahre |
| Geschäftsbriefe | § 147 AO, kürzere Frist als bei Buchungsbelegen |
| Mitgliederdaten nach dem Austritt | DSGVO und das eigene Löschkonzept |
| Österreich | BAO, Fristen vor dem Einsatz prüfen |
Löschen ist damit kein Aufräumritual zum Jahreswechsel. Wer zu früh wegwirft, nimmt der Nachfolge genau die Jahre, an denen eine Kassenprüfung später hängt.
Was eine Software technisch speichern muss
Eine belastbare Kette braucht unveränderbare Originale, einen Zeitstempel, eine eindeutige Beleg-ID, Buchungskonto, Betrag, Datum und ein Änderungsprotokoll. Fehlt das Protokoll, ist später nicht erkennbar, wer wann welche Buchung korrigiert hat. Genau diese Frage stellt die Kassenprüfung gern. Dieselbe Spur braucht eine neue Kassenperson, wenn sie einen alten Vorgang nachvollziehen soll, ohne die Buchung neu zu erfinden.
Der Zugriff gehört dazu, aber grob: Erfassen und reines Lesen sind nicht dasselbe. Sonst sieht die Nachfolge entweder die ganze Mitgliederdatei oder keinen einzigen Beleg. Beleg, Buchung und Änderungsvermerk müssen an einer Stelle zusammenliegen.
E-Rechnungen und Kontoauszüge im Originalformat
Bei elektronischen Belegen zählt das Ursprungsformat. Die seit dem 14. Juli 2025 geltende GoBD-Fassung des Bundesfinanzministeriums verlangt grundsätzlich, dass eingehende elektronische Geschäftsunterlagen in dem Format aufbewahrt werden, in dem sie empfangen wurden: XML bei strukturierten E-Rechnungen, PDF oder Bildformat bei digitalen Kontoauszügen. Wird nur ein PDF exportiert und die XML verworfen, fehlt der strukturierte Originalteil, und eine spätere maschinelle Prüfung wird mühsam.
Das Bundesfinanzministerium unterscheidet in seinen FAQ zur E-Rechnung zwischen dem nichtunternehmerischen Bereich und unternehmerischen Tätigkeiten. Für Umsätze im nichtunternehmerischen Bereich gibt es keine allgemeine E-Rechnungspflicht. Wird der Verein unternehmerisch tätig, muss er E-Rechnungen empfangen können und kann, abhängig von Ausnahmen und Übergangsregeln, auch zur Ausstellung verpflichtet sein.
Der Ablauf für die Praxis:
- Rechnung empfangen und Originaldatei behalten, nicht nur den Ausdruck.
- Tätigkeitsbereich festlegen: ideeller Bereich, Vermögensverwaltung, Zweckbetrieb oder wirtschaftlicher Geschäftsbetrieb. Diese Zuordnung entscheidet, ob die Software strukturierte Formate wie XRechnung oder ZUGFeRD verarbeiten muss.
- Beleg unveränderbar ablegen, mit Zeitstempel, Beleg-ID, Buchungskonto, Betrag und Datum.
- Zahlung dem Beleg zuordnen, damit Beleg, Buchung und Zahlungsnachweis zusammenpassen.
- Für den Jahresabschluss vorbereiten, statt im Januar alles neu zu sortieren.
Ein erfundenes Szenario: Ein Sportverein bekommt per E-Mail eine XML-Rechnung für die neue Hallenbeleuchtung. Die Kassenperson ordnet sie dem richtigen Bereich zu, legt Original und lesbare Darstellung gemeinsam ab und verknüpft die Überweisung damit. Wechselt die Kasse im nächsten Jahr, ist der Vorgang in zwei Minuten erklärt, weil Datei, Bereich und Zahlung aneinanderhängen.
Auch ein Systemwechsel ist geregelt. Die GoBD nennt Systemwechsel, Systemänderungen und ausgelagerte Daten ausdrücklich als Fälle, die die Verfahrensdokumentation erklären muss. Für einen kleinen Verein heißt das: Exportfunktionen, vollständige Belegpakete und ein dokumentierter Ablauf beim Umzug wiegen schwerer als die zwanzigste Zusatzfunktion. Sonst bleibt nach dem Wechsel die Buchung übrig und der Beleg nicht.
Rollen und Rechte für Vorstand, Kasse und Kassenprüfung
Der typische Ernstfall kommt ohne Ankündigung: Die Kassenperson hört im Frühjahr auf, und die Nachfolge soll die Finanzen verstehen, ohne gleich alle Mitgliederdaten zu sehen. Wer hier keine Rollen vergeben kann, übergibt entweder zu viel oder gar nichts.
| Rolle | Darf erfassen | Darf freigeben oder prüfen | Sieht |
|---|---|---|---|
| Kassenwart | ja, Buchungen und Belege | nein | Kasse, Belege und Konten |
| Vorstand | ja, nach Absprache | ja, Freigabe von Buchungen und Abschlüssen | gesamte Finanzen |
| Kassenprüfung | nein | ja, Prüfvermerk | Lesezugriff auf Belege und Auswertungen |
| Abteilungsleitung | nein | nein | nur freigegebene Auswertungen der Abteilung |
| Mitglied | nein | nein | eigene Beitragsdaten und freigegebene Angaben |
Die Vereinsverwaltung ist stark vom Ehrenamt geprägt, und Verwaltungsaufgaben werden häufig von wechselnden freiwillig Engagierten übernommen, wie der ZiviZ-Survey 2023 in seiner Auswertung der Organisations- und Finanzierungsstrukturen zeigt. Genau deshalb ist ein Rechtekonzept kein Misstrauensvotum, sondern die Voraussetzung dafür, dass jemand Neues überhaupt übernehmen kann.
Ein erfundenes Beispiel: Die neue Kassenperson bekommt Zugriff auf Konten, Belege und Beitragsrückstände, aber nicht auf Gesundheitsdaten aus dem Trainingsbetrieb oder auf Kontaktlisten, die mit der Kasse nichts zu tun haben. Dazu gehört eine Übergabeliste mit offenen Vorgängen, Spenden und Forderungen. Wer die Kontakt- und Gruppenfunktionen genauer ansehen will, findet sie in der Mitgliederverwaltung.
Vorstandswechsel-Test: Kann eine neue Kassenperson innerhalb eines Abends Konten, Belege, Forderungen, Spenden, Beitragsrückstände und Jahresabschlussunterlagen nachvollziehen, ohne Vollzugriff auf sämtliche Mitgliederdaten zu erhalten?
Wer diese Frage mit Nein beantwortet, hat kein Softwareproblem, sondern ein Übergabeproblem. Und das lässt sich mit Rollen, einem Änderungsprotokoll und einem Export in einer halben Stunde lösen, bevor es akut wird. Datenschutz und Zugriffsschutz sind dabei Aufgaben des Vereins, keine automatische Eigenschaft irgendeiner Anwendung.
Vom Beitragslauf bis zum Jahresabschluss
Ein Vereinsjahr hat sieben wiederkehrende Stationen. Wer sie in der richtigen Reihenfolge abarbeitet, hat im Januar einen ruhigen Abend statt einer Woche Ausnahmezustand.
- Beiträge vorbereiten: Beitragslauf anlegen, Rückstände prüfen und die SEPA-Lastschriftdatei bei der eigenen Bank einreichen. Die Datei wird vorbereitet, die Abbuchung selbst läuft über das Konto des Vereins.
- Kontoauszüge importieren: unterstützte Bankdateien einlesen und die Zuordnungen prüfen, bevor gebucht wird. Wer den Import blind durchwinkt, sucht den Fehler später im Belegstapel.
- Zahlungseingänge prüfen: offene Beiträge und Rückstände monatlich ansehen, nicht erst im Dezember. Zwei Erinnerungen im Jahr sind freundlicher als eine Mahnwelle.
- Belege erfassen: Ausgaben laufend mit Kategorie und Datum ablegen, den Kassenbestand gegen die Kasse zählen. Das ist der Punkt, an dem die meisten Vereine Zeit gewinnen.
- Kassenprüfung vorbereiten: Unterlagen zusammenstellen, Summen je Konto abstimmen und Auffälligkeiten vorab klären.
- Jahresabschluss erstellen: Einnahmen und Ausgaben gegenüberstellen, Berichte für Kassenprüfung und Mitgliederversammlung exportieren. Wie du die Versammlungsunterlagen daraus baust, steht in der Anleitung zum Vereinsjahresabschluss richtig vorbereiten.
- Unterlagen archivieren: Belege und Berichte nach den Fristen ablegen, die für euren Verein gelten.
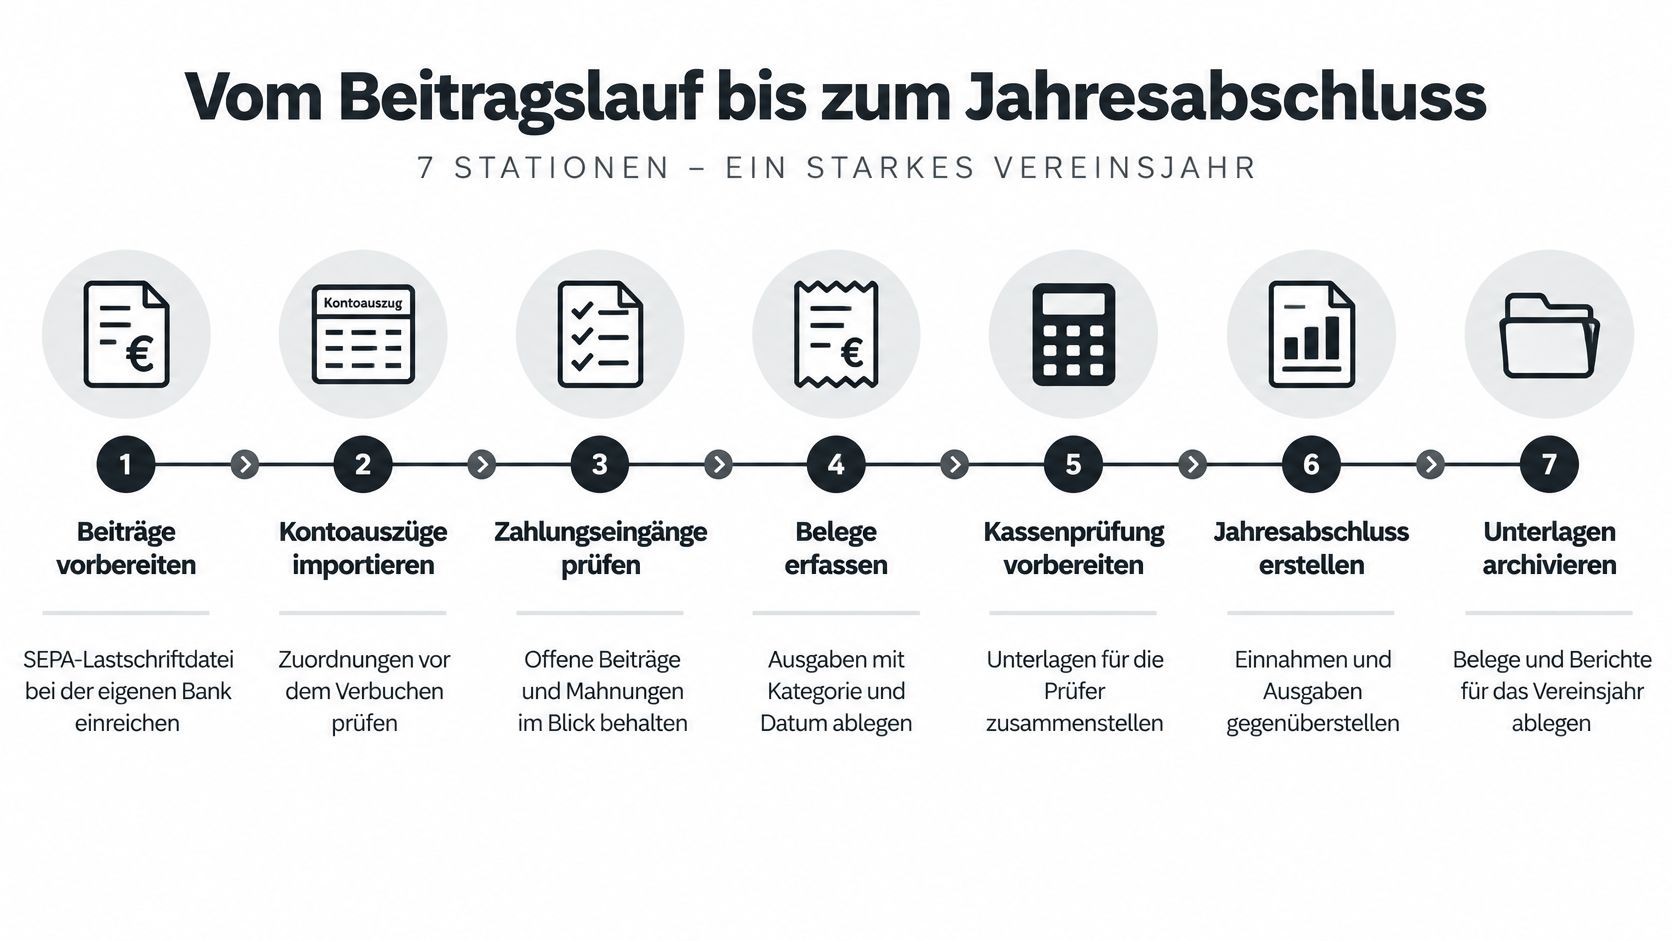
Warum die Reihenfolge zählt: Jede Station bereitet die nächste vor. Ohne sauberen Beitragslauf gibt es keine prüfbaren Rückstände, ohne geprüfte Bankzuordnung keine belastbaren Summen, und ohne Summen je Konto wird der Abschluss zur Fleißarbeit.
Ein erfundenes Szenario: Ein Musikverein bereitet den Beitragslauf im November vor, prüft im Dezember die Kontoauszüge und legt im Januar den Abschluss der Versammlung vor. Drei Abende, verteilt über den Winter, statt einer Nacht im Februar. Ein Verein, der die Erfassung bis kurz vor die Versammlung liegen lässt, macht dieselbe Arbeit, nur ohne Puffer für Rückfragen.
Eine Einschränkung gehört dazu: Ein Datenumzug gelingt nur, wenn der bisherige Anbieter passende Exporte liefert. Wer eine vollautomatische Übernahme erwartet, sollte das vorher schriftlich klären, statt sich auf Zusagen aus einem Verkaufsgespräch zu verlassen.
Vereinsbuchhaltung mit chapster im Alltag prüfen
Die Kriterien aus diesem Artikel lassen sich an jede Lösung anlegen, auch an eine junge. chapster ist eine Vereins-App für iPhone und Android mit ergänzender Browser-Version, die Mitglieder, Vorstand und Kasse mit rollenabhängigen Berechtigungen nutzen. Dieselbe App, unterschiedliche Sichten: Das ist der Punkt, an dem Übergaben leichter werden.
Zum vorgesehenen Funktionsumfang gehören Mitgliedsbeiträge, Rechnungen, Zahlungen, Spenden und die Buchhaltung bis zum Jahresabschluss, dazu Mitgliederverwaltung, Termine, Kommunikation und Dokumente. Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung sind Teil davon, ebenso der Import unterstützter Bankdateien mit Prüfung der Zuordnungen vor der Übernahme und die Vorbereitung von SEPA-Lastschriftdateien für die eigene Bank. Für die Vereinsbuchhaltung mit chapster ist das der Kern, um den sich alles andere dreht.
Alle Funktionen sind im Preis enthalten, auch die Buchhaltung: 99,00 EUR pro Verein und Jahr, mit unbegrenzt vielen Mitgliedern und Nutzern. Die aktuellen Angaben zur Abrechnung stehen auf der Seite mit den Preisen für den ganzen Verein. Dahinter steht campai, das Team einer Vereinssoftware für größere Vereine, Verbände und Organisationen. Deren Kunden und Zahlen gehören zu campai und lassen sich nicht auf chapster übertragen.
Grenzen offen benennen: Es gibt keinen Vereinswebseiten-Baukasten und keinen integrierten Chat, Schweiz-spezifische Zahlungsfunktionen sind nicht Teil des Umfangs, und eine Datenübernahme hängt von unterstützten Exporten ab. Rollen und Berechtigungen legen Vereine selbst fest. Wer vor der Entscheidung steht, prüft Funktionsstand und Preis auf der offiziellen Website, weil sich beides ändern kann.
Ob das passt, entscheidet nicht die Funktionsliste, sondern der Test: Kann die nächste Kassenperson nach einem Abend verstehen, was im Verein passiert ist? Diese Frage sollte jede Software bestehen, egal wie sie heißt.
Fazit
Am Ende übersteht eine Software für Vereinsbuchhaltung den Vorstandswechsel oder sie tut es nicht. Leg die Aufgabentabelle, die passende Buchungsform und den Übergabetest nebeneinander und probier das Ganze mit echten Vorgängen aus dem letzten Jahr aus, nicht mit einem sauberen Beispielkonto. Frag Anbieter nach Exporten, Rollenrechten und Änderungsprotokoll, bevor du über Preise sprichst. Denk dabei an die Person, die nach dir kommt. Eine Lösung, die nur die Person versteht, die sie eingerichtet hat, hilft dem Verein wenig.
Häufige Fragen zur Software für Vereinsbuchhaltung
Gibt es eine kostenlose Software für Vereinsbuchhaltung
Kostenlose Angebote können für ein sehr kleines Kassenbuch reichen. Prüft aber genau, ob Rollen, Änderungsprotokoll und Exporte enthalten sind, denn genau daran scheitert später die Übergabe. chapster ist kein kostenloses Produkt. Der Preis liegt bei 99,00 EUR pro Verein und Jahr, alle Funktionen sind darin enthalten, auch die Buchhaltung.
Muss unser Verein doppelte Buchhaltung führen
Das hängt von Umsatz, Tätigkeit und steuerlicher Lage ab und lässt sich nicht pauschal beantworten. Verbindliche Auskunft geben Steuerberatung und das zuständige Finanzamt. Für die Softwarewahl heißt das nur: Die gewählte Form muss abbildbar sein, auch wenn sie sich später ändert. Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung sollten sich in derselben Lösung führen lassen, sonst steht der nächste Kassenwechsel vor einem Systembruch.
Gelten in Österreich dieselben Fristen
Nein. Für Österreich gelten eigene Aufbewahrungsfristen nach dem dortigen Abgabenrecht, die vor dem Einsatz der Software geprüft werden müssen. Übernehmt deutsche Fristen nicht ungeprüft, auch nicht, wenn die Vereinsstruktur ähnlich aussieht. Legt im Landesprofil fest, ob der Verein in Deutschland oder Österreich sitzt, und richtet Belegablage und Export danach aus.
Reicht eine Excel-Liste
Für wenige Vorgänge im Jahr ja. Rollenrechte, Änderungsprotokoll und ein sauberer Belegbezug fehlen dort aber meist, und genau diese drei Punkte tragen die Übergabe. Wer mit einer Tabelle startet, sollte zumindest eine zweite Person einweisen. Sonst bleibt nach einem Ausfall nur eine Datei, deren Formeln niemand sonst kennt.
Was tun, wenn die Kassenperson plötzlich ausfällt
Eine Übergabeliste mit offenen Forderungen, Belegen und Zugriffen anlegen und die Rollen vorher prüfen. Wer Zugriffsrechte rechtzeitig verteilt hat, kann innerhalb eines Abends weiterarbeiten. Wer alles in einem privaten Postfach hatte, sucht an diesem Abend Passwörter. Praktisch heißt das: zweite Person mit Leserecht auf Belege und Buchungen, Export der offenen Posten, und kein alleiniger Zugang über ein privates Konto.
Wer die Finanzen im Verein nicht nur erfassen, sondern nachvollziehbar übergeben will, findet bei chapster eine Vereins-App für iPhone, Android und den Browser. Mitglieder, Vorstand und Kasse arbeiten darin mit Rechten passend zur Rolle. Beiträge, Rechnungen, Spenden und die Buchhaltung bis zum Jahresabschluss gehören zum Funktionsumfang, für 99,00 EUR pro Verein und Jahr mit unbegrenzt vielen Mitgliedern. Schau dir die Bereiche und den Funktionsumfang an und halte die Prüfliste aus diesem Artikel daneben.