Vereinssoftware Buchhaltung: Kasse, Bank, Jahresabschluss
Vereinssoftware Buchhaltung im Überblick: Kassenbuch, Bankbuch, Beiträge, Spenden und Jahresabschluss. Mit Checkliste für kleine Vereine.
Auf dem Tisch liegen Quittungen vom Vereinsfest, im E-Mail-Postfach wartet die Hallenrechnung, und auf dem Konto fehlt noch ein Mitgliedsbeitrag. Eine passende Vereinssoftware für die Buchhaltung verbindet diese Vorgänge mit Belegen, Zahlungen und Auswertungen, statt nur eine weitere Ausgabenliste anzulegen.
Das Wichtigste in Kürze
Für kleine Vereine zählt nicht die längste Funktionsliste. Entscheidend ist, ob Kasse, Bank, Beiträge, Spenden und Rechnungen in einem nachvollziehbaren Ablauf zusammenpassen.
- Bargeld täglich erfassen: Kasseneinnahmen und Kassenausgaben gehören einzeln und zeitnah ins Kassenbuch, wie es § 146 der Abgabenordnung für entsprechende steuerliche Aufzeichnungen verlangt.
- Belege verknüpfen: Jede Buchung braucht einen nachvollziehbaren Nachweis, damit sich Zahlung, Beleg und Buchung gegenseitig zuordnen lassen.
- Tätigkeitsbereiche unterscheiden: Für Deutschland gehören ideeller Bereich, Vermögensverwaltung, Zweckbetrieb und steuerpflichtiger wirtschaftlicher Geschäftsbetrieb zur fachlichen Auswahlprüfung.
- Aufbewahrung einplanen: Unterlagen müssen über die jeweils geltende Frist zugänglich bleiben, auch nach einem Softwarewechsel.
- Export vorher klären: Buchungsdaten, Belege und deren Zuordnung müssen bei der Steuerberatung ankommen. DATEV ist ohne bestätigtes Format keine ausreichende Zusage.
- Abschluss vorbereiten: Kassensturz, Kontenabgleich und ein verständlicher Bericht gehören zum Arbeitsablauf, nicht auf die Wunschliste fürs nächste Geschäftsjahr.
Die Bundesregierung nennt etwa 616.000 eingetragene Vereine im Jahr 2022 und nach dem Freiwilligensurvey 2024 einen Anteil von 48,5 Prozent aller freiwillig Engagierten, die sich in einem Verein engagieren.
Gerade im Ehrenamt muss die Bedienung ohne Buchhaltungsstudium funktionieren. Steuerregeln und Fristen für Deutschland und Österreich sind trotzdem getrennt anhand aktueller amtlicher Quellen zu prüfen.
Was eine Vereinssoftware Buchhaltung abdecken muss
Die folgende Baustein-Checkliste trennt notwendige Arbeitsabläufe von Funktionen, die auf einer Produktseite gut aussehen, im Vereinsalltag aber wenig helfen.
| Baustein | Was er erfasst | Worauf geachtet werden sollte |
|---|---|---|
| Kassenbuch | Bargeld-Einnahmen und -Ausgaben, täglich festgehalten | Beleg und Zweck je Einzelbuchung |
| Bankbuch | Kontobewegungen, Import der Bankdatei | Zuordnung von Kontoauszug, Beleg und Buchung |
| Beitragsverwaltung | Mitgliedsbeiträge, offene Beträge, SEPA-Lastschriften | Beitragsarten und Zahlungsweg je Mitglied |
| Spendenbelege | Zuwendungen mit Datum, Betrag und Spender | Vorgaben des Finanzamts für Zuwendungsnachweise vorab prüfen |
| Rechnungen | Eingangs- und Ausgangsrechnungen, Zahlungsstatus | Strukturierte E-Rechnungen als Datei aufbewahren |
| Export für Steuerberatung | Buchungsliste, Belege, Kontenzuordnung | Konkretes Dateiformat und Importfähigkeit mit der Kanzlei bestätigen |
| Jahresabschluss | Kassensturz, Abschlussübersicht, Bericht | Bericht für die Mitgliederversammlung aus den Abschlussdaten erstellen und fachlich prüfen |
Die Tabelle ist ein Prüfblatt, keine pauschale Leistungszusage. Für jede Zeile sollte eine vorführbare Antwort vorliegen: Wie wird der Vorgang erfasst, wer bearbeitet ihn, und wie verlassen die Daten später das System?
Eine reine Ausgabenliste speichert vielleicht Betrag und Beschreibung. Eine brauchbare Vereinsbuchhaltung hält zusätzlich Datum, Beleg, Zahlungsweg und Tätigkeitsbereich fest. Bei einer Rückfrage muss erkennbar sein, ob eine Ausgabe bezahlt wurde, welcher Nachweis dazugehört und weshalb sie einem bestimmten Bereich zugeordnet wurde.
Den eigenen Alltag statt einer Musterverwaltung prüfen
Ein fiktives Beispielszenario: Ein Chor verwaltet Beiträge, erhält Spenden und bezahlt Noten sowie Probenräume. Für seine Auswahl ist eine verständliche Beitragsübersicht wahrscheinlich wichtiger als eine aufwendige Lagerverwaltung. Ein Sportverein mit Barkasse benötigt dagegen besonders klare Abläufe für Bargeld und Veranstaltungen.
Für einen aussagekräftigen Praxistest eignen sich typische Unterlagen aus dem eigenen Verein, möglichst mit anonymisierten Daten:
- Einen Beitrag vorbereiten: Sind unterschiedliche Beitragsarten und offene Beträge verständlich dargestellt?
- Eine Rechnung erfassen: Lassen sich Beleg, Fälligkeit und Zahlung zusammen betrachten?
- Eine Korrektur durchführen: Bleibt sichtbar, wer welchen Eintrag geändert hat?
- Einen Export öffnen: Sind Dateien, Kontenzuordnung und Belegreferenzen tatsächlich nutzbar?
Ungeklärte Punkte gehören auf eine offene Prüfliste. Ein freundliches „Das müsste gehen“ ist noch kein Exportformat.
Rechte und Arbeitsaufwand gehören zur Auswahl
Trainer benötigen möglicherweise einen Weg, Auslagen einzureichen, aber keinen Einblick in sämtliche Mitgliedszahlungen. Kassenprüfer brauchen lesenden Zugriff auf relevante Unterlagen, nicht automatisch Schreibrechte. Rollenabhängige Berechtigungen sollten diese Unterschiede abbilden.
Auch die Einrichtung kostet ehrenamtliche Zeit: Konten zuordnen, Anfangsbestände übernehmen und Zuständigkeiten festlegen. Ein niedriger Preis hilft wenig, wenn anschließend niemand den Ablauf versteht.
Auswahlregel: Ein Baustein ist erst dann praktisch brauchbar, wenn Erfassung, Kontrolle und Datenübergabe funktionieren.
Für österreichische Vereine ist die Bausteinliste ebenfalls hilfreich. Die deutsche steuerliche Zuordnung und die folgenden Rechtsregeln dürfen jedoch nicht ungeprüft übernommen werden. Ein fehlender Export fällt sonst ausgerechnet beim Jahresabschluss auf, also zum denkbar ungemütlichen Zeitpunkt.
Beiträge, Spenden und Rechnungen richtig zuordnen
Zuerst wird der Vorgang eingeordnet, danach gebucht. Bei deutschen gemeinnützigen Vereinen reicht die Unterscheidung zwischen Einnahme und Ausgabe nicht aus, weil steuerlich unterschiedliche Tätigkeiten nebeneinander stattfinden können.
Die Tabelle zeigt typische Zuordnungen als Orientierung. Die Veranstaltungsbeispiele sind ausdrücklich fiktiv; besonders bei Verkäufen und gemischter Nutzung ist eine fachliche Prüfung nötig.
| Vorgang | Tätigkeitsbereich | Beleg | Hinweis |
|---|---|---|---|
| Mitgliedsbeitrag per Lastschrift | Ideeller Bereich | Beitragsliste und Lastschriftdatei | Beleg trotzdem je Lauf ablegen |
| Spende an den Verein | Ideeller Bereich | Kontoauszug und Zuwendungsnachweis | Vorgaben für Zuwendungsnachweise vorab prüfen |
| Getränkeverkauf beim Sommerfest, fiktiv | Wirtschaftlicher Geschäftsbetrieb oder Zweckbetrieb je nach Art | Einzelbelege und Kasseneintrag | Jeden Verkauf einzeln erfassen, keine unbelegte Sammelbuchung |
| Werbebanner-Verkauf an ein Unternehmen, fiktiv | Wirtschaftlicher Geschäftsbetrieb | Ausgangsrechnung | E-Rechnungsregeln für Ausgangsrechnungen prüfen |
| Zinsen auf Tagesgeldkonto | Vermögensverwaltung | Kontoauszug | Getrennt vom Zweckbetrieb führen |
| Hallenmiete von der Gemeinde | Ideeller Bereich oder Zweckbetrieb entsprechend der Nutzung | Rechnung im Originalformat | Bei strukturierter Rechnung die Datei aufbewahren, keinen Screenshot als Ersatz |
Die Tätigkeitsbereiche verständlich unterscheiden
Der ideelle Bereich umfasst die unmittelbare Vereinstätigkeit ohne entsprechende unternehmerische Gegenleistung, beispielsweise echte Mitgliedsbeiträge und Spenden. Vermögensverwaltung betrifft die Nutzung vorhandenen Vermögens, etwa Zinserträge.
Ein Zweckbetrieb ist eine wirtschaftliche Tätigkeit, die unter den gesetzlichen Voraussetzungen dem steuerbegünstigten Vereinszweck dient. Nicht jeder Verkauf wird dadurch zum Zweckbetrieb, dass sein Erlös anschließend der Jugendarbeit zugutekommt.
Der steuerpflichtige wirtschaftliche Geschäftsbetrieb umfasst wirtschaftliche Aktivitäten, die nicht als Zweckbetrieb einzuordnen sind. Ein Kulturverein sollte Werbeeinnahmen deshalb nicht einfach zusammen mit Spenden buchen, nur weil beides auf demselben Bankkonto eingeht.
Nach der Finanzverwaltung Nordrhein-Westfalen ermitteln kleine Vereine ihr steuerliches Ergebnis im Allgemeinen durch Gegenüberstellung von Betriebseinnahmen und Betriebsausgaben; überschreiten die Bruttoeinnahmen aus steuerpflichtigen wirtschaftlichen Geschäftsbetrieben 50.000 Euro, ist grundsätzlich eine Einnahmenüberschussrechnung als Anlage zur Steuererklärung abzugeben. Die konkrete Behandlung gehört bei Unsicherheit in die Steuerberatung.
E-Rechnungen nicht mit PDF-Dateien verwechseln
Die seit 1. Januar 2025 geltenden deutschen E-Rechnungsregeln betreffen grundsätzlich den unternehmerischen Bereich eines Vereins; echte Mitgliedsbeiträge und Rechnungen an Privatpersonen fallen regelmäßig nicht unter dieselben Vorgaben, erläutern die FAQ des Bundesfinanzministeriums zur E-Rechnung. Ein PDF per E-Mail ist keine strukturierte E-Rechnung.
Für Ausgangsrechnungen sind Ausnahmen und Übergangsregelungen zu prüfen. Die Softwareauswahl sollte deshalb zwischen dem Empfang strukturierter Rechnungen und deren Ausstellung unterscheiden.
Für Spenden ist außerdem wichtig, dass Zahlungseingang und Nachweis zusammenpassen. Eine praktische Ergänzung bietet die Anleitung Spendeneingänge in der Vereinssoftware verwalten.
Die Beispiele ersetzen keine Rechts- oder Steuerberatung. Für Österreich sind die dortigen Regeln zu Gemeinnützigkeit, Rechnungen und Gewinnermittlung maßgeblich, nicht die deutsche Bereichstabelle.
Kassenbuch und Bankkonto ohne Zettelwirtschaft führen
Eine geordnete Kasse beginnt beim Erfassen, nicht beim Jahresende. Wer Belege erst Monate später sortiert, muss neben Zahlen auch Erinnerungen rekonstruieren. Für Letzteres gibt's leider keinen verlässlichen Import.
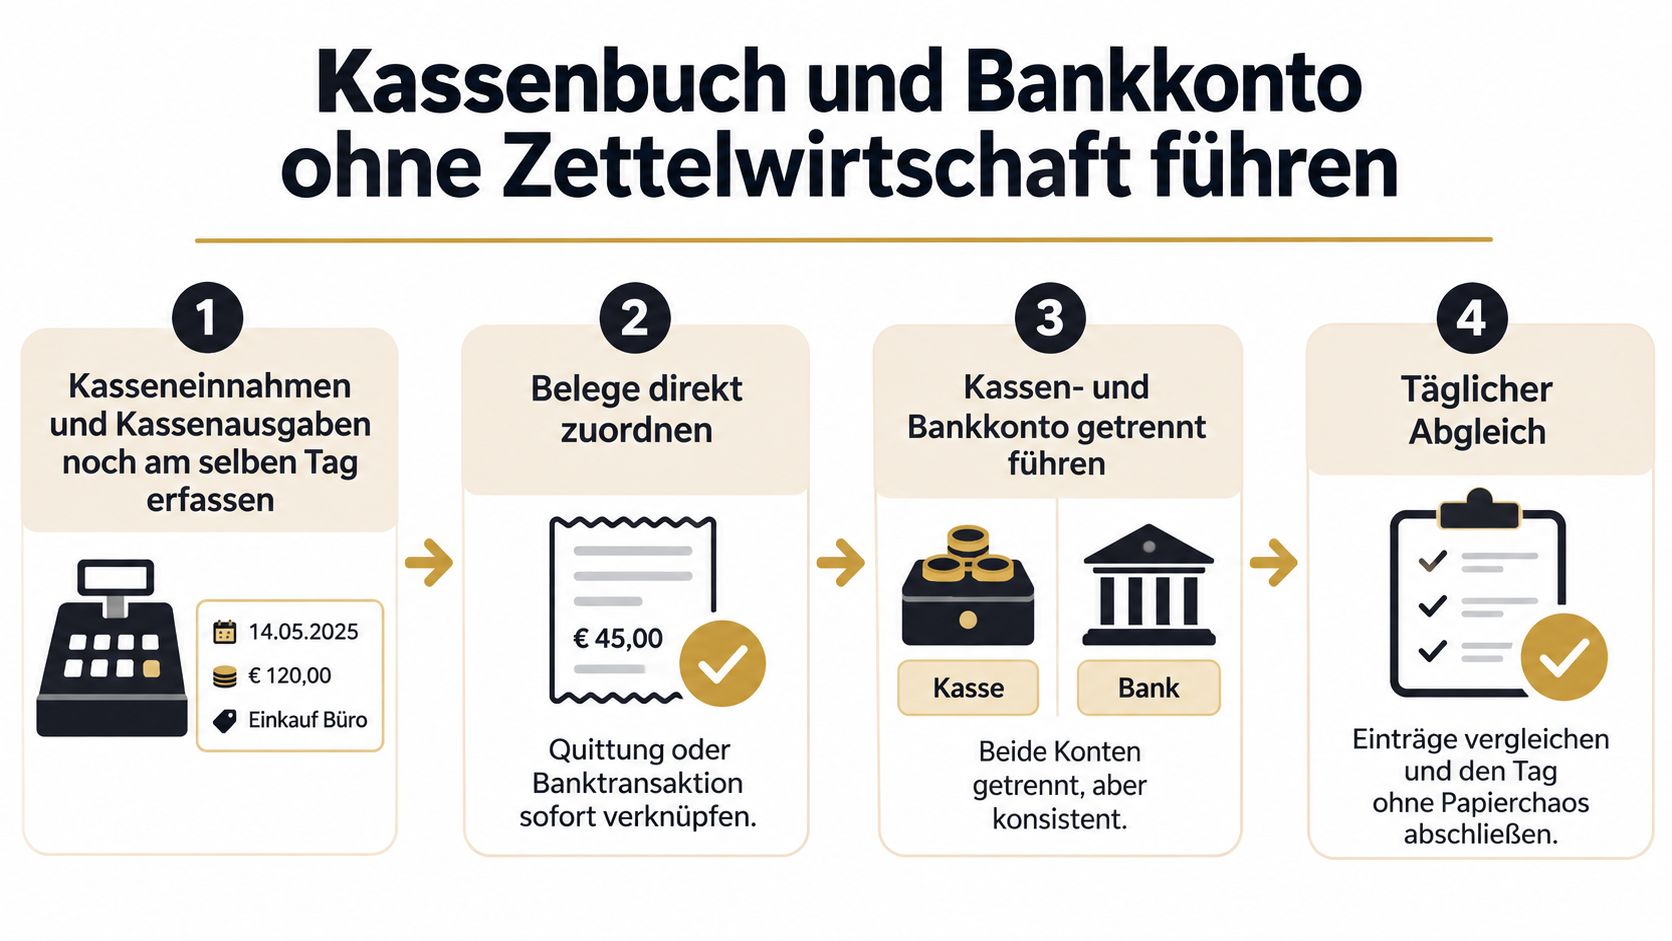
Als tägliche Routine empfiehlt sich: Bargeldbewegungen erfassen, Belege zuordnen und den tatsächlichen Kassenbestand kontrollieren. Der ausführliche Abgleich aller Bankbewegungen kann zusätzlich in einem festen Monatsrhythmus erfolgen.
Bargeld und Bank getrennt bearbeiten
- Kassenvorgänge am selben Tag festhalten. Jeder Eintrag erhält Datum, Betrag, Zweck, Zahlungsweg und Belegreferenz. Einnahmen und Ausgaben bleiben getrennt nachvollziehbar.
- Nachweise sofort zuordnen. Ein Foto kann bei der Erfassung helfen. Entscheidend ist anschließend die geordnete Ablage im passenden Format, nicht das Fortbestehen des privaten Handyfotos.
- Bankdatei importieren und Vorschläge prüfen. Vor der Übernahme sind Betrag, Zahlungspartner und Verwendungszweck abzugleichen. Ähnliche Namen sind kein ausreichender Zahlungsnachweis.
- Umbuchungen richtig behandeln. Eine Einzahlung aus der Barkasse auf das Vereinskonto ist kein neuer Beitrag. Sie muss auf beiden Seiten als zusammengehörige Bewegung erkennbar sein.
Ein fiktives Beispiel aus einem Sportverein: Nach einem Turnier werden Startgebühren, Getränkeverkäufe und Auslagen anhand ihrer einzelnen Nachweise erfasst. Die anschließende Bareinzahlung aufs Bankkonto wird separat als Geldtransfer gebucht. Eine pauschale Fest-Einnahme ohne aufgeschlüsselte Nachweise würde die spätere Prüfung unnötig erschweren.
Die Belegkette kontrollieren
Die GoBD, also die Grundsätze für elektronische Buchführung und Aufbewahrung, verlangen nachvollziehbare Geschäftsvorfälle mit Ursprungs- oder Eigenbelegen und übernommenen Zuordnungsmerkmalen, erläutert das Bundesfinanzministerium in seinen GoBD-Vorgaben. Praktisch bedeutet das: Der Weg vom Kontoauszug zum Beleg muss ebenso verständlich sein wie der umgekehrte Weg.
Eine brauchbare Kontrolle prüft Belegnummer, Buchungsdatum, Betrag, Gegenkonto, Tätigkeitsbereich und Zahlungsreferenz. Bei Korrekturen sollte eine Benutzerhistorie erkennen lassen, wer den Eintrag bearbeitet hat. Ein Ordner voller Dateien ohne Buchungsbezug ist eine Ablage, aber noch keine vollständige Belegkette.
Für eingehende strukturierte Rechnungen muss mindestens der strukturierte Bestandteil unverändert erhalten bleiben, betont das Bundesfinanzministerium zur Aufbewahrung von E-Rechnungen. Die Rechnung darf für die Ansicht lesbar dargestellt werden, die ursprüngliche Datei wird dadurch aber nicht entbehrlich.
Ein automatischer Zuordnungsvorschlag spart Tipparbeit. Die Verantwortung für die richtige Buchung bleibt beim zuständigen Menschen.
Beim Monatsabgleich werden Bank-Endbestand und Buchungsbestand verglichen, ungeklärte Zahlungen bearbeitet und Kassendifferenzen dokumentiert. Zuständigkeit und Vertretung sollten feststehen, damit der Ablauf nicht am Urlaub des Kassenwarts hängt.
Weitere Hinweise zur praktischen Führung bieten die Kassenbuch-Tipps von chapster.
Jahresabschluss in sechs Schritten mit Fristen und Export
Beim Jahresabschluss zeigt sich, ob das System im Alltag funktioniert hat. Für die Auswahl lohnt sich deshalb ein Blick vom Ende her: Welche Unterlagen braucht die Kassenprüfung, welche Auswertung die Mitgliederversammlung und welche Dateien die Steuerberatung?
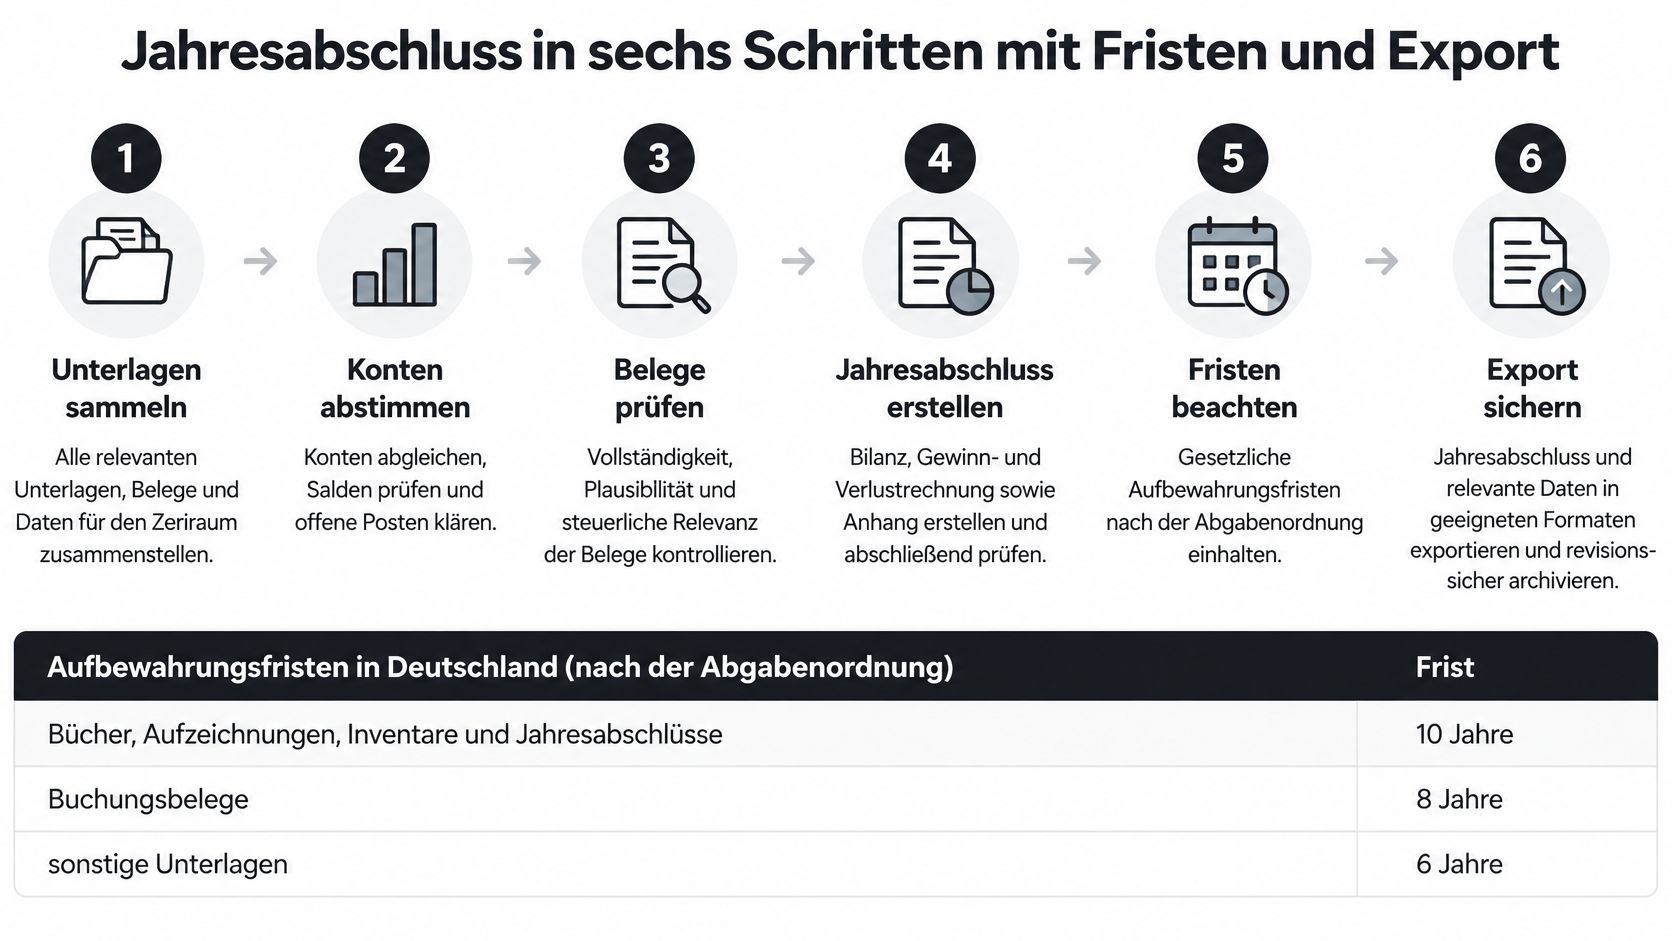
Die folgenden Grundfristen gelten für Deutschland nach § 147 der Abgabenordnung: Bücher und Jahresabschlüsse grundsätzlich zehn Jahre, Buchungsbelege acht Jahre und sonstige dort erfasste Unterlagen sechs Jahre, jeweils beginnend mit dem Schluss des maßgeblichen Kalenderjahres.
| Unterlage | Aufbewahrung (Deutschland) | Fristbeginn |
|---|---|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse | 10 Jahre | Schluss des Kalenderjahres |
| Buchungsbelege | 8 Jahre | Schluss des Kalenderjahres |
| Sonstige aufbewahrungspflichtige Unterlagen | 6 Jahre | Schluss des Kalenderjahres |
Maßgeblich ist beispielsweise das Jahr der letzten Eintragung oder der Belegerstellung, nicht einfach der einzelne Kalendertag auf der Rechnung. Die genannten Fristen sind Grundregeln; Unterlagen dürfen nicht allein aufgrund einer automatischen Löschanzeige entfernt werden, wenn sie steuerlich noch benötigt werden.
Digitale Aufbewahrung verlangt dauerhaften Zugriff, Lesbarkeit und maschinelle Auswertbarkeit. Deshalb gehört zur Softwareentscheidung auch die Frage, was nach einem Vertragsende oder Anbieterwechsel mit den Unterlagen geschieht.
Abschlussarbeiten mit klaren Ergebnissen
Kassensturz zum Stichtag durchführen. Der tatsächliche Bargeldbestand wird gezählt und dokumentiert, damit der Abschluss nicht nur einen rechnerischen Bestand zeigt. Typischer Fehler: Eine Differenz bleibt ohne Notiz stehen.
Kassen- und Bankbuch abstimmen. Anfangsbestand, Bewegungen und Endbestand müssen zusammenpassen; Umbuchungen sind auf beiden Seiten zu kontrollieren. Offene Kontozeilen einfach auszublenden löst das Problem nicht.
Offene Beiträge und Rechnungen prüfen. Offene Posten werden als Arbeitsliste festgehalten, damit unbezahlte Forderungen und ausstehende Zahlungen nicht verschwinden. Ihre Behandlung im Abschluss hängt von der verwendeten Buchführungsform ab.
Belege vollständig zuordnen. Fehlende Nachweise, doppelte Dateien und unklare Referenzen werden vor der Prüfung bereinigt. Besonders lästig sind Belege, deren Dateiname zwar „final“ enthält, aber keinen erkennbaren Geschäftsvorfall.
Abschlussübersicht und Bericht erstellen. Einnahmen, Ausgaben und Bestände werden verständlich dargestellt; wesentliche Abweichungen werden erläutert. Ein ungefilterter Buchungsexport ersetzt keinen lesbaren Bericht für die Mitgliederversammlung.
Übergabe an die Steuerberatung testen. Buchungsliste, Belege und Kontenzuordnung werden gemeinsam bereitgestellt. Der typische Fehler ist eine Übergabe, bei der zwar sämtliche Dateien vorhanden sind, ihre Beziehungen aber fehlen.
DATEV und Export konkret vereinbaren
DATEV ist keine vollständige Formatbeschreibung. Anbieter und Kanzlei sollten bestätigen, welche Buchungsdatei importiert werden kann, wie Konten zugeordnet werden und wie Belegreferenzen übertragen werden. Ein lesbares PDF und eine importierbare Buchungsdatei erfüllen unterschiedliche Aufgaben.
Ein sinnvoller Probeexport enthält zusammengehörige Vorgänge samt Nachweisen. Die Kanzlei sollte daraus eine Buchung öffnen und den zugehörigen Beleg eindeutig finden können. Auch Korrekturen und die verwendeten Tätigkeitsbereiche müssen verständlich bleiben.
Vor dem Wechsel klären: Ein Archiv ist nur dann hilfreich, wenn die nächste verantwortliche Person es ohne das bisherige System benutzen kann.
Der Jahresabschluss-Ratgeber von chapster ergänzt die Vorbereitung. Für österreichische Vereine sind eigene Aufbewahrungs- und Abschlussvorgaben anhand österreichischer amtlicher Quellen und mit der dortigen Steuerberatung zu prüfen.
Wo chapster die Vereinsbuchhaltung übernimmt
chapster ist für kleine Vereine in Deutschland und Österreich verfügbar und verbindet Mitgliederverwaltung, Termine, Kommunikation und Dokumente mit Vereinsfinanzen. Mitglieder, Vorstand und Kasse nutzen dieselbe App auf iPhone und Android mit rollenabhängigen Berechtigungen; eine ergänzende Browser-Version gehört dazu.
Beiträge und Buchhaltung zusammen bearbeiten
Zum Umfang gehören Beiträge, Rechnungen, Zahlungen, Spenden, Buchhaltung und Jahresabschluss. Die Buchhaltung unterstützt Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung. Mitgliedsbeiträge und Rechnungen lassen sich für einzelne Kontakte oder ganze Gruppen vorbereiten, mit Vorschau und Übersicht offener Beträge.
Unterstützte Bankdateien können importiert und Zuordnungen vor der Übernahme geprüft werden. SEPA-Lastschriftdateien werden vorbereitet und anschließend bei der eigenen Bank eingereicht.
Kosten und Grenzen klar einordnen
Der Preis beträgt 99,00 EUR pro Verein und Jahr, einschließlich aller Funktionen, Buchhaltung und Webversion sowie unbegrenzt vieler Mitglieder und Nutzer. Hinter chapster steht campai, das Team einer Vereinssoftware für größere Vereine, Verbände und Organisationen.
Eine Datenübernahme hängt von unterstützten Exporten ab und ist keine automatische Vollmigration. Für DATEV und einzelne Buchhaltungs-Exportformate wird ohne konkrete Bestätigung keine Zusage abgeleitet; Steuerberatung ersetzt die Software nicht.
Die Funktionen für Vereinsbuchhaltung und Beitragsverwaltung sowie die Kosten von chapster bieten die passenden Produktinformationen. Niemand muss die App installieren, Web und E-Mail bleiben Teil des Ansatzes. Ziel ist ein leichterer Einstieg ins Ehrenamt für alle Generationen, einschließlich jüngerer Mitglieder.
Fazit zur Vereinssoftware Buchhaltung
Eine Vereinssoftware für die Buchhaltung passt dann zum Verein, wenn Verantwortliche damit vollständige Vorgänge bearbeiten können: vom Beitrag oder Rechnungseingang über die Zahlung bis zur Auswertung. Eine hübsche Übersicht reicht nicht, wenn beim Abschluss wieder Quittungen aus Taschen, Postfächern und privaten Ordnern zusammengetragen werden müssen.
Die entscheidenden Prüfpunkte bleiben Einzelbuchungen mit Nachweis, eine passende steuerliche Zuordnung und ein nutzbarer Export mit erhaltenen Belegverbindungen. Diese Anforderungen lassen sich mit typischen Vereinsvorgängen prüfen, bevor Kontakte und Anfangsbestände übernommen werden. Ungeklärte Funktionen sollten dabei offenbleiben, statt stillschweigend als vorhanden zu gelten.
Gute Auswahl bedeutet nicht, jede denkbare Funktion einzukaufen. Sie bedeutet, die notwendigen Aufgaben ohne vermeidbare Umwege erledigen zu können.
Für Deutschland und Österreich sind Fristen, E-Rechnungsregeln und steuerliche Voraussetzungen getrennt zu beurteilen. Bei unklaren Geschäftsvorfällen hilft eine fachliche Entscheidung mehr als eine zusätzliche Buchungskategorie.
Ehrenamt braucht Zeit, und gute Werkzeuge helfen dabei, diese Zeit sinnvoll einzusetzen.
Häufige Fragen zur Vereinsbuchhaltung in der Software
Reicht eine Excel-Liste als Kassenbuch?
Eine Excel-Liste kann zur Vorbereitung dienen, ist aber nicht automatisch ein ordnungsgemäßes digitales Kassenbuch. Neben Datum, Betrag, Zweck und Belegnummer müssen auch Nachvollziehbarkeit, Änderungsschutz und Aufbewahrung im gesamten Verfahren stimmen; eine frei überschreibbare Datei reicht dafür allein nicht aus.
Wer darf in der Software buchen?
Buchungsrechte sollten den ausdrücklich zuständigen Personen zugewiesen werden, beispielsweise Kassenwart und benannter Vertretung. Beim Vier-Augen-Prinzip prüft eine andere berechtigte Person den Abgleich und auffällige Vorgänge, statt eigene Eingaben lediglich selbst zu bestätigen.
Was hilft bei einer Kassendifferenz?
Zuerst werden Bargeld erneut gezählt sowie Wechselgeld, Auslagen und noch nicht erfasste Vorgänge geprüft. Die Differenz erhält eine Dokumentation mit Datum, Betrag und möglicher Ursache; sie darf nicht unbemerkt in einer anderen Buchung verschwinden. Bleibt sie ungeklärt, entscheidet die zuständige Person über die fachlich richtige Korrektur.
Wann ist Steuerberatung statt nur Software nötig?
Besonders bei der Abgrenzung von Zweckbetrieb und wirtschaftlichem Geschäftsbetrieb, bei Umsatzsteuerfragen oder ungewöhnlichen Einnahmen ist fachliche Unterstützung sinnvoll. Software verarbeitet die gewählte Einordnung, entscheidet aber nicht verlässlich über deren steuerliche Richtigkeit. Auch das Übergabeformat sollte die zuständige Kanzlei bestätigen.
Gelten dieselben Aufbewahrungsfristen in Österreich?
Nein, deutsche Fristen dürfen nicht auf österreichische Vereine übertragen werden. Für eine konkrete Prüfung sind die österreichische Bundesabgabenordnung im Rechtsinformationssystem des Bundes, die Informationen des österreichischen Bundesministeriums für Finanzen und gegebenenfalls österreichische Steuerberatung heranzuziehen. Auch die Regeln zur Gemeinnützigkeit sind eigenständig zu beurteilen.
chapster verbindet Vereinsfinanzen mit Mitgliederverwaltung, Dokumenten und rollenabhängiger Zusammenarbeit in App und Browser. Auf chapster lassen sich die Funktionen ansehen und mit der Baustein-Checkliste abgleichen, besonders vom Beitrag über die Zahlung bis zum Jahresabschluss.