vereinsfinanzen software: was sie wirklich abnimmt
vereinsfinanzen software bündelt Beiträge, offene Posten und SEPA. So siehst du, was der Kassenwart abgibt und welche Prüfung beim Vorstand bleibt.
Nach dem Training ist der Kopf eigentlich leer. Auf dem Küchentisch liegt Vereinsarbeit. Eine Barzahlung, ein Kontoauszug, eine Spende und eine Datei namens Beiträge_final3. Genau dafür gibt es Lösungen, aber sie nehmen dir nicht jede Entscheidung ab.
Vereinsfinanzen Software im Ehrenamt
Ein erfundenes Beispiel, das viele kleine Vereine so oder ähnlich kennen: Die Trainerin hat bar kassiert, ein Mitglied hat überwiesen, ein Elternteil möchte für seine Zahlung gern eine Spendenbescheinigung. Du sollst nun wissen, wer noch offen ist. Die Tabelle weiß es nur halb.
Vereinsfinanzen Software soll deshalb Mitgliedsbeiträge, Rechnungen, offene Posten, die SEPA Datei und die Zahlungskontrolle in einem Ablauf verbinden. Sie ist kein zweites Kassenbuch, das du zusätzlich pflegen musst.
Das passt zur Lage kleiner Organisationen in Deutschland. Die Studie des Stifterverbands über Aktive Bürgerschaft zeigt, dass 84 Prozent der befragten Organisationen Mitgliedsbeiträge erheben und sie für etwa jede dritte die wichtigste Einnahmequelle sind. Bei mehr als der Hälfte liegen die jährlichen Einnahmen bei höchstens 10.000 Euro, weniger als 5 Prozent erreichen sechsstellige Einnahmen.
Für Sportvereine, Chöre, Kulturvereine und Fördervereine in Deutschland und Österreich zählt deshalb nicht die längste Funktionsliste. Entscheidend sind einfache Bedienung, niedrige laufende Kosten und ein klarer Überblick über wenige Finanzprozesse.
Software kann rechnen, zuordnen und erinnern. Belege prüfen und Verantwortung übernehmen bleibt Aufgabe von Kassenwart und Vorstand.
Das Wichtigste in Kürze
- Zusammenhang statt Einzelwerkzeug: Eine Lösung für Vereinsfinanzen lohnt sich, wenn Beiträge, Rechnungen, offene Posten, SEPA Dateien und Kontoabgleich zusammengehören.
- Vorbereitung statt Freigabe: Die Software bereitet Beitragsläufe, Dateien und Übersichten vor. Freigabe, steuerliche Einordnung und Einreichung bei der Bank bleiben bei eurem Vorstand.
- Vor dem Kauf prüfen: Beitragsgruppen, Mandatsdaten, Belegverknüpfung und ein Export für die Kassenprüfung sollten vorhanden sein.
- Deutschland und Österreich trennen: In Deutschland gelten feste Aufbewahrungsfristen nach § 147 AO. Unternehmerisch tätige Vereine müssen E-Rechnungen empfangen können. Österreich folgt eigenen Regeln.
- chapster einordnen: chapster ist für diesen Ablauf gedacht, mit angekündigt 99,00 Euro pro Verein und Jahr ohne Mitgliederlimit. chapster ist noch in Entwicklung, ohne öffentlichen Starttermin.
Buchhaltung Kasse oder Beitragssoftware
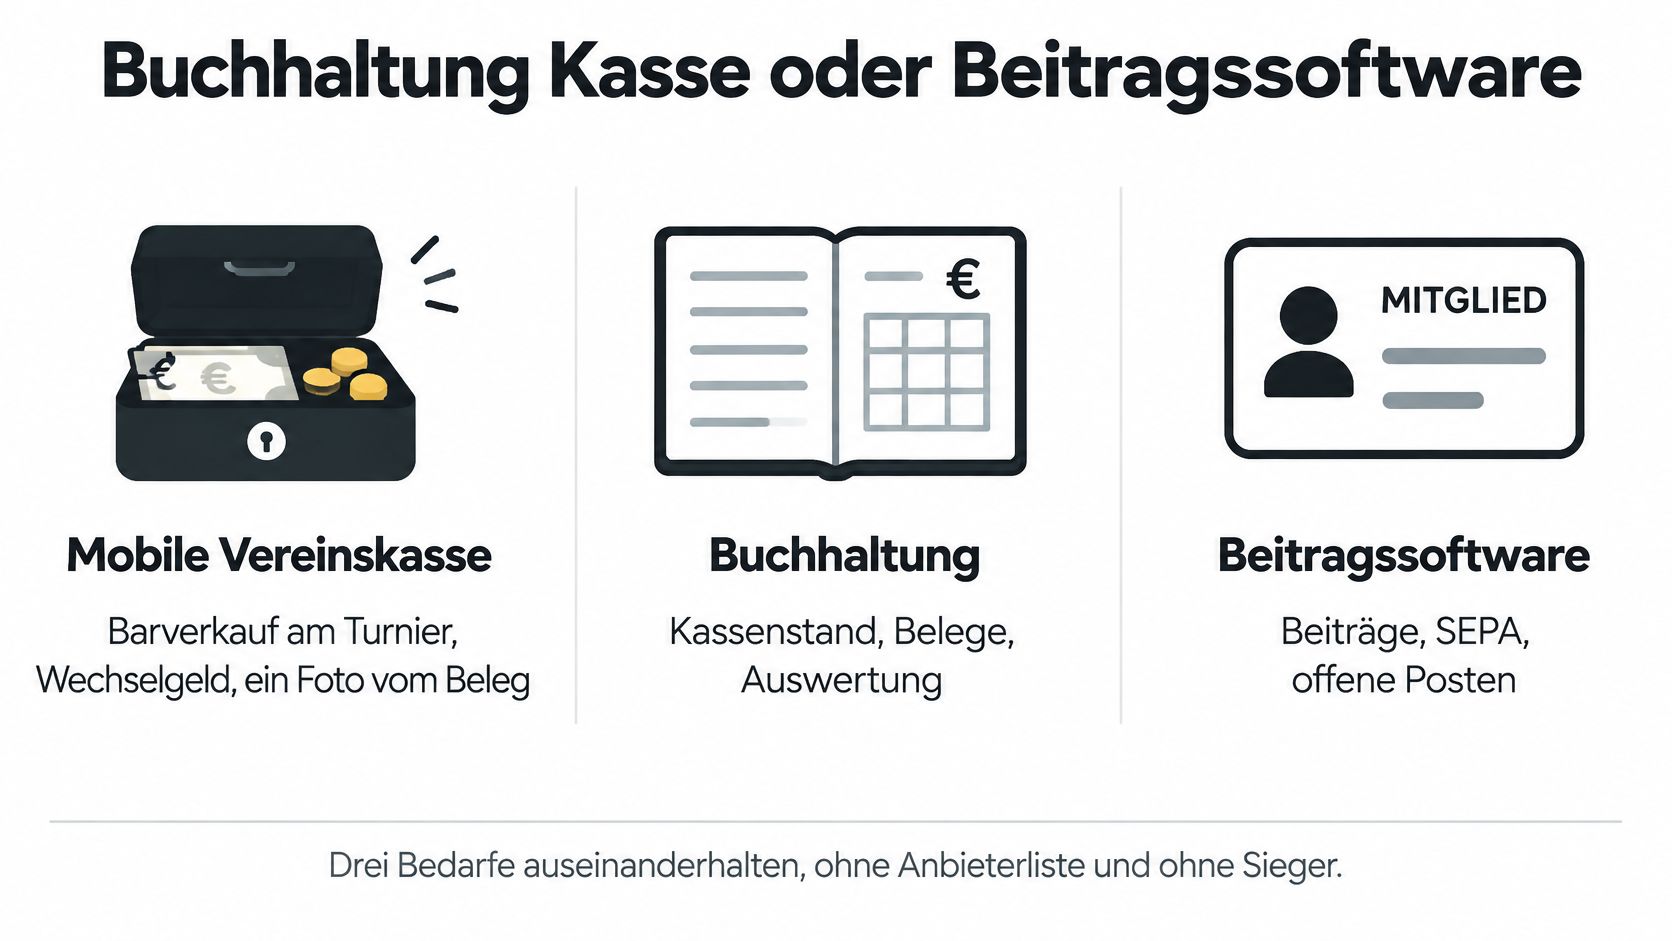
Am Anfang steht keine Produktwahl, sondern eine ehrliche Frage. Was frisst bei euch Zeit? Die Barkasse am Turnier, die Belege des Jahres oder die Beiträge von achtzig Mitgliedern?
Drei Werkzeuge für drei Aufgaben
Eine mobile Vereinskasse hilft beim Barverkauf. Wechselgeld zählen, Kassenstand sehen, Beleg fotografieren, fertig. Sie kennt in der Regel keine Beitragsgruppen, keine Forderung je Mitglied und kein SEPA Mandat.
Allgemeine Buchhaltungssoftware denkt in Konten, Belegen und Debitoren. Das ist für Firmen sinnvoll. Familienermäßigungen, Jugendsätze oder Mandatsreferenzen werden dort oft zur Zusatzarbeit, die du dir selbst baust.
Beitragssoftware für Vereine verbindet dagegen das Mitglied mit seinem Beitrag. Forderung, Zahlung, Lastschrift und Beleg hängen an einem Vorgang. Genau dort entsteht der Zeitgewinn, wenn Beiträge regelmäßig anfallen.
Welches Werkzeug zum Finanzalltag passt
| Werkzeug | Beitragsgruppen | Offene Posten | SEPA Mandat | Beleg zur Buchung |
|---|---|---|---|---|
| Excel und Ordner | manuell je Tabelle | Filter, fehleranfällig | keine Datei | loser Ordner |
| Mobile Vereinskasse | in der Regel nicht | nur Kassenstand | nicht vorgesehen | oft nur Belegfoto |
| Allgemeine Buchhaltung | Konten statt Vereinsgruppen | Debitoren möglich | oft Zusatzmodul | stark, aber firmenlastig |
| Beitragssoftware für Vereine | am Mitglied und an der Gruppe | Forderung je Person | Datei zur eigenen Bank | Beleg am Vorgang, Prüfung bleibt |
Excel wirkt kostenlos, bis Dubletten auftauchen, eine Formel überschrieben wurde und nur eine Person die Logik versteht. Wie die Grundlagen sauber aufgebaut werden, zeigt Buchhaltung im Verein richtig führen.
Entscheidungsfragen vor dem Kauf
- Regelmäßiger Einzug: Zieht ihr Beiträge wiederkehrend ein und braucht eine Datei für eure Bank?
- Reicht ein Kassenbuch: Oder braucht ihr eine Einnahmen Ausgaben Rechnung beziehungsweise doppelte Buchhaltung?
- Wechsel im Amt: Findet die Kassenprüfung den Beleg zur Buchung, wenn die Kassenwartin wechselt?
Wer zweimal im Jahr eine Barkasse zählt, braucht keine Finanzsuite. Wer monatlich offenen Beiträgen hinterherläuft, scheitert an der reinen Kassen App. Der Nutzen sollte spätestens in der ersten Beitragssaison sichtbar sein, sonst gewinnt am Küchentisch wieder die Tabelle.
Vereinsfinanzen Software für Beiträge und offene Posten
Software wird oft als Bürokratieabbau verkauft. Die Realität ist nüchterner. In einer DSEE Umfrage unter 901 ehrenamtlichen Führungskräften in Deutschland bewerteten mehr als 77 Prozent die Bürokratiebelastung ihres Vereins als hoch oder sehr hoch. Finanzen gehörten zu den besonders belastenden Bereichen. Nur 12,2 Prozent sahen Digitalisierung und Automatisierung ausdrücklich als Entlastungsansatz.
Das ist kein Argument gegen Software. Es ist ein Argument für klare Grenzen.
Was die Software übernimmt und was beim Kassenwart bleibt
| Aufgabe | Software übernimmt | Kassenwart bleibt |
|---|---|---|
| Beitragsgruppen | Sätze, Gruppen und Fälligkeiten für den Lauf vorbereiten | Beitragshöhe und Satzung beschließen |
| Rechnungsprüfung | Rechnung importieren, Betrag und Lieferant zuordnen, Original ablegen | Freigabe und steuerliche Sphäre entscheiden |
| Offene Posten | Forderung und Zahlungseingang gegenüberstellen | Mahnweg und Kulanz festlegen |
| SEPA Datei | Mandat, Referenz, IBAN und Betrag prüfen, Datei erzeugen | Datei bei der eigenen Bank einreichen |
| Zahlungskontrolle | Kontobewegungen zuordnen, Dubletten zeigen | Zuordnung vor der Übernahme bestätigen |
| Spenden | Zahlung, Zweck und Beleg verknüpfen | Zuwendungsbestätigung inhaltlich prüfen |
| Jahresabschluss | Auswertungen mit Belegverweis exportieren | Vorstand und Kassenprüfung verantworten |
Zwei fiktive Vereine, derselbe Ablauf
Ein fiktiver Sportverein mit 120 Mitgliedern startet im Januar seinen Beitragslauf. Vorher prüft der Kassenwart die Jugendsätze, weil mehrere Jugendliche altersbedingt die Gruppe wechseln. Erst danach entsteht die Datei.
Ein fiktiver Chor arbeitet mit einer Probenpauschale statt mit Altersgruppen. Der Ablauf bleibt gleich, nur die Beitragsgruppe ist eine andere. Für offene Beträge hilft der Umgang mit unbezahlten Mitgliedsbeiträgen, bevor aus einer Erinnerung ein Konflikt wird.
Merksatz für den Vorstand: Die Software bereitet vor. Ein Mensch gibt frei.
Zwei Grauzonen erkennst du früh
Erstens ist nicht jede Zahlung eine Spende, nur weil Spende im Verwendungszweck steht. Eine verpflichtende Aufnahmezahlung bleibt eine Pflichtzahlung, auch mit freundlichem Namen.
Zweitens entscheidet kein Programm für euch, ob ein Vorgang zum Zweckbetrieb, zur Vermögensverwaltung oder zum wirtschaftlichen Geschäftsbetrieb gehört. Diese steuerlichen Sphären ordnet ein Mensch ein, im Zweifel mit Steuerberatung.
Schau deshalb auf die Tabelle und frag dich ehrlich, welche Zeile euren Verein diese Woche am meisten Zeit kostet.
Vereinsfinanzen Software Schritt für Schritt einführen
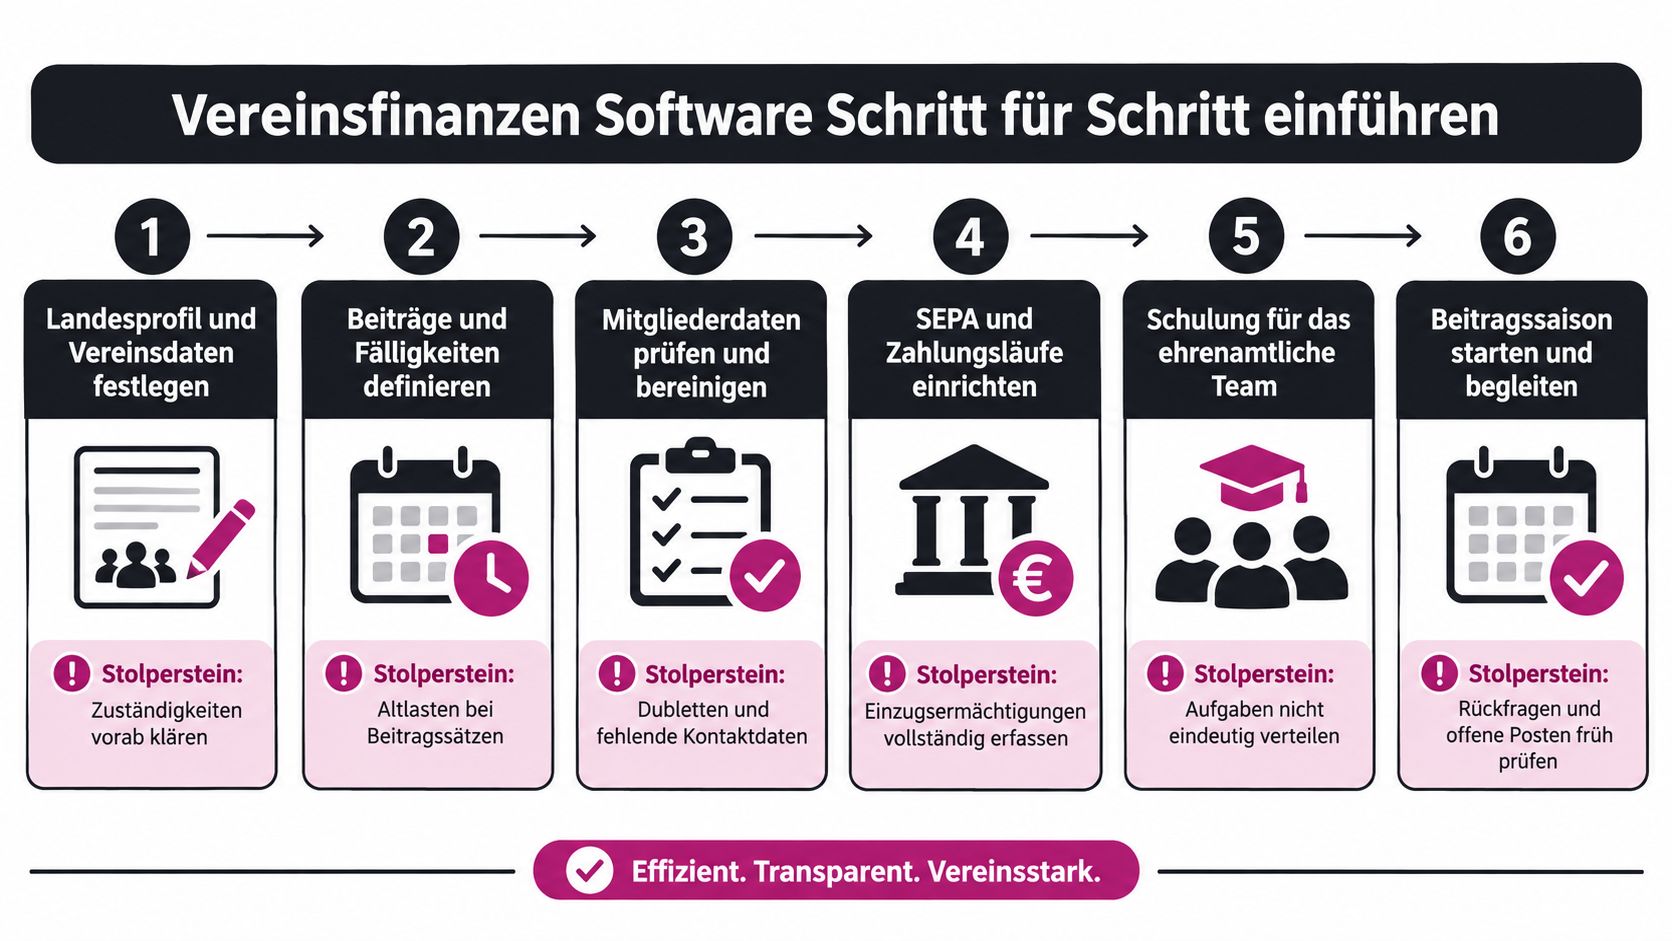
Der erste Beitragslauf steht an, die Mitgliederdaten liegen in mehreren Dateien, und im Vorstand ist nicht ganz klar, wer welche Prüfung übernimmt. Ein Softwarewechsel muss daraus kein Mammutprojekt machen. Geht die Einführung in Etappen an: Die Software kann Abläufe vorbereiten und ordnen, die Freigaben und Kontrollen bleiben bei euch.
An einem Abend die Basis legen
- Landesprofil festlegen: Klärt, ob Deutschland oder Österreich für euren Verein gilt, und hinterlegt die Vereinsdaten. Ungeklärte Zuständigkeiten im Vorstand bremsen die Einrichtung oft stärker als die Technik.
- Mitglieder übernehmen: Nutzt unterstützte Exporte und prüft mögliche Dubletten. Eine Migration ist kein Zaubertrick: Übernommene Daten gehören kontrolliert.
- Beitragsgruppen anlegen: Ein fiktiver Sportverein könnte Jugend-, Erwachsenen-, Familien- und Passivbeiträge einrichten. Ein fiktiver Chor trennt vielleicht Probenpauschale und Aufnahmezahlung. Entscheidend ist, dass die Gruppen zu euren tatsächlichen Regeln passen.
- Zahlungstyp bestimmen: Ordnet jeden Vorgang als Mitgliedsbeitrag, Aufnahmegebühr, freiwillige Spende, zweckgebundene Zuwendung oder Rechnung ein. Bei einer Aufnahmezahlung, die als Spende bezeichnet wird, ist zu prüfen, ob sie tatsächlich freiwillig und unentgeltlich ist. Darauf weist der amtliche Anwendungserlass zur Abgabenordnung hin.
SEPA und Rechnungen sauber aufsetzen
- SEPA-Mandat je Person pflegen: Haltet Gläubiger-ID, Mandatsreferenz, IBAN, Erteilungsdatum, Betrag und Status nachvollziehbar fest. Der ePayment Wegweiser des BSI erläutert den Umgang mit Mandatsdaten. Vor dem Einreichen prüft die Kasse doppelte Einträge, fehlende Mandate und geänderte Beträge. Die Software bereitet die Datei vor, bei der Bank reicht ihr sie selbst ein.
- Rechnungen prüfen: Klärt, welche Rechnungsformate euer Verein empfangen und bearbeiten muss. XRechnung und ZUGFeRD sind unterschiedliche Formate, deshalb sollte die zuständige Person wissen, welches vorliegt. Bewahrt das Original nachvollziehbar auf.
Nach dem ersten Lauf lernen
- Offene Posten lesen: Prüft zuerst, welche Forderungen noch offen sind, und verschickt danach Erinnerungen. So vermeidet ihr unnötige Nachrichten an Mitglieder, deren Zahlung bereits eingegangen ist.
- Bankdatei abgleichen: Importiert Kontobewegungen und kontrolliert die vorgeschlagenen Zuordnungen vor der Übernahme. Eine Rücklastschrift muss wieder als offener Betrag sichtbar werden, statt nur im Postfach aufzutauchen.
- Rollen vergeben: Legt fest, wer Auswertungen sehen und wer Bankdaten oder Mandatsänderungen bearbeiten darf. Klare Zugriffsrechte helfen später nachzuvollziehen, wer einen Eintrag geändert hat.
- Export testen: Öffnet den Export so, wie es die Kassenprüfung tun würde. Findet ihr Beleg, Buchung und Mandat ohne Insiderwissen?
Probiert im ersten Monat gezielt einen Beitragslauf, eine Korrektur, eine Rücklastschrift und einen Spendenbeleg durch. So erkennt ihr früh, wo der Ablauf noch hakt.
Nachweise in Deutschland und Österreich
Welche Nachweise ihr aufbewahren müsst, hängt vom Land und von der Art des Belegs ab. Deutschland und Österreich haben unterschiedliche Regeln. Die Software kann Belege und Buchungen geordnet halten, die Kassenwartin oder der Kassenwart prüft, ob alles richtig zugeordnet und auffindbar ist.
Deutschland: nachvollziehbar dokumentieren
Nach § 146 AO bei Gesetze im Internet müssen Bücher und erforderliche Aufzeichnungen während der Aufbewahrungsfrist verfügbar und unverzüglich lesbar sein. Ein monatlicher PDF-Export allein reicht dafür nicht. Änderungen an Buchungen müssen nachvollziehbar bleiben, auch wenn die Kasse neu besetzt wird.
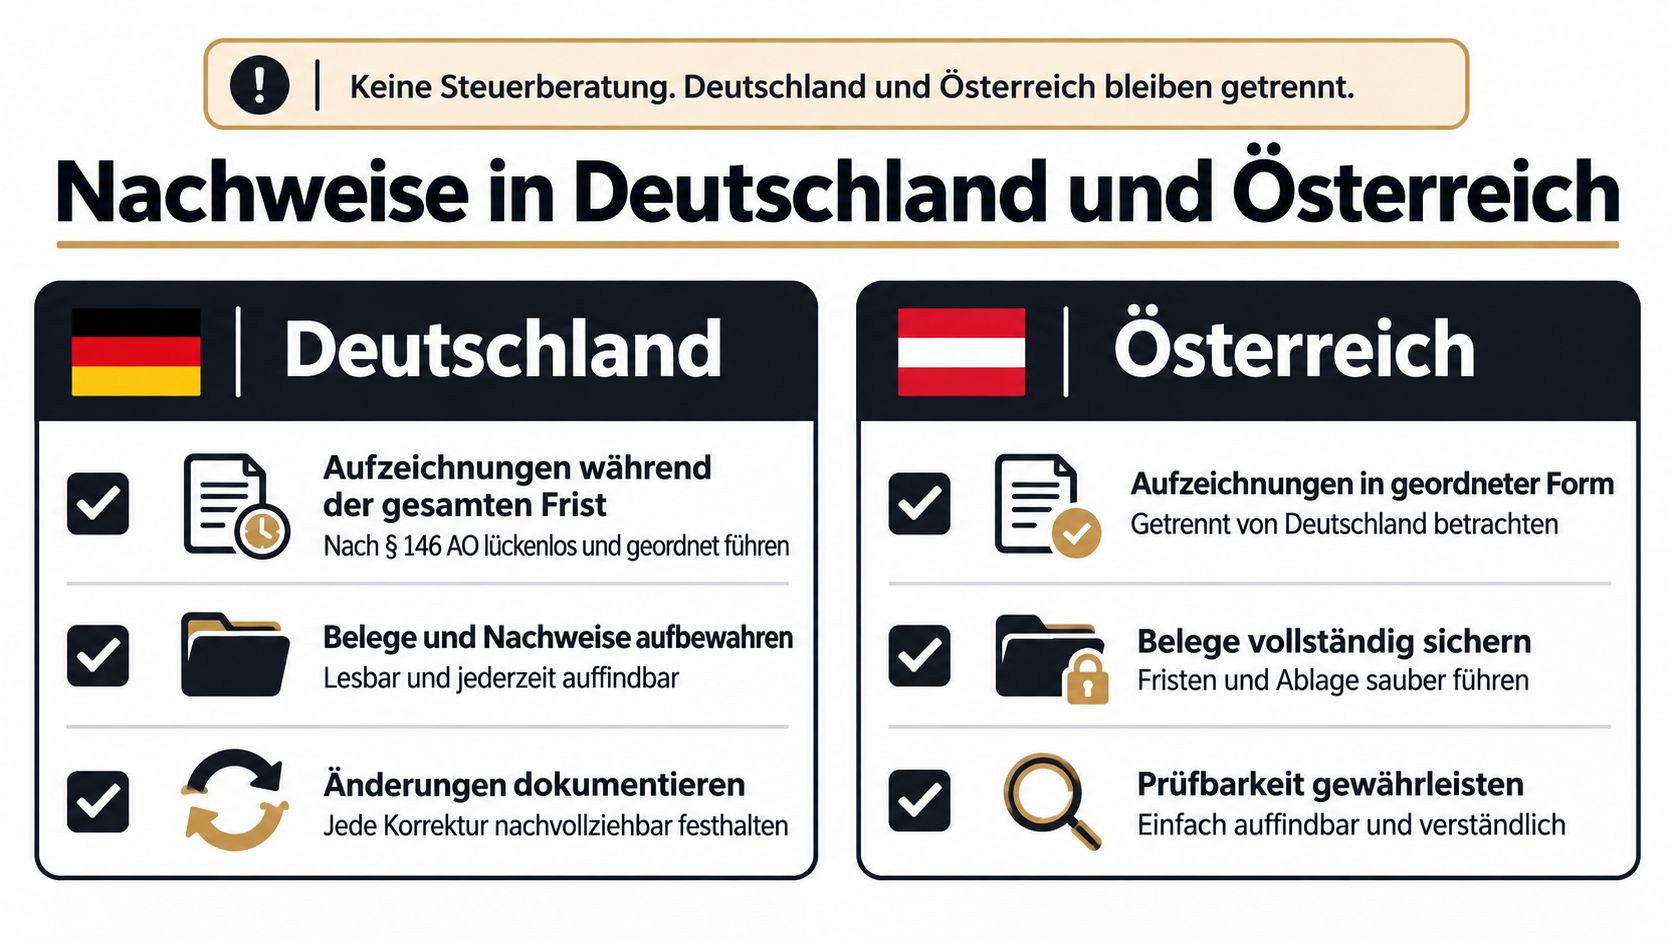
Die Aufbewahrungsfristen für Deutschland nennt § 147 AO bei Gesetze im Internet. Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse und Eröffnungsbilanzen sind grundsätzlich zehn Jahre aufzubewahren. Für bestimmte Buchungsbelege gelten acht Jahre, für sonstige dort genannte Unterlagen grundsätzlich sechs Jahre. Die jeweilige Frist beginnt mit dem Schluss des Kalenderjahres, in dem die Unterlage erstellt wurde, die letzte Eintragung erfolgte oder der Beleg entstand.
Aufbewahrungsfristen für steuerlich relevante Unterlagen
| Unterlage | Frist | Fristbeginn |
|---|---|---|
| Bücher, Aufzeichnungen, Inventare, Jahresabschlüsse, Eröffnungsbilanzen | 10 Jahre | Schluss des Kalenderjahres der Erstellung oder letzten Eintragung |
| Bestimmte Buchungsbelege | 8 Jahre | Schluss des Kalenderjahres, in dem der Beleg entstanden ist |
| Sonstige genannte Unterlagen | 6 Jahre | Schluss des Kalenderjahres, in dem die Unterlage entstanden ist |
| Doppel der Zuwendungsbestätigung | Zusammen mit der Spendenaufzeichnung aufbewahren | Ausstellung der Bestätigung |
Für Österreich gelten eigene Vorgaben nach der BAO. Übertragt deshalb keine deutschen Fristen auf euren Verein. Die Aufbewahrungsfristen mit Tabelle und Beispielen helfen beim Einordnen; prüft die österreichischen Anforderungen gesondert.
Spenden und E-Rechnungen in Deutschland
Für Spenden verlangt das amtliche Einkommensteuer Handbuch zu § 10b EStG, die Einnahme und die zweckentsprechende Verwendung ordnungsgemäß aufzuzeichnen. Ein Doppel der Zuwendungsbestätigung ist aufzubewahren und darf elektronisch gespeichert werden. Prüft vor dem Ausstellen, ob der Freistellungsbescheid oder die Feststellung nach § 60a AO noch gilt.
Unternehmerisch tätige Vereine in Deutschland müssen E-Rechnungen empfangen können, wie das Bundesfinanzministerium zu E-Rechnungen erläutert. Für österreichische Vereine richten sich Aufbewahrung, Spendenbestätigung und Rechnungsanforderungen nach österreichischem Recht.
Bei der Kassenprüfung sollte ihr drei Dinge zügig finden: den Beleg, die Buchung und das Mandat oder den Spendenzweck.
chapster für die Vereinsfinanzen
chapster ist in Entwicklung. Einen öffentlichen Starttermin oder Testzugang gibt es nicht. Der Leitgedanke lautet Dein Verein. In deiner Hosentasche. Prüft vor einer Entscheidung auf der offiziellen Website, welche Funktionen vorgesehen sind und welcher Preis gilt.
Was für euren Beitragsablauf vorgesehen ist
Mitglieder, Vorstand und Kasse nutzen dieselbe App auf iPhone und Android; eine Browser-Version ist enthalten. Die verfügbaren Möglichkeiten richten sich nach der jeweiligen Rolle. Mitglieder, die die App nicht installiert haben, erreicht ihr weiterhin per E-Mail.
Beiträge und Rechnungen lassen sich für einzelne Kontakte oder Gruppen vorbereiten. Eine Vorschau und eine Übersicht offener Beträge helfen, vor dem Versand zu prüfen, was noch aussteht. Mehr zu den Finanzfunktionen von chapster.
SEPA-Lastschriftdateien werden in chapster vorbereitet und bei eurer eigenen Bank eingereicht. Unterstützte Bankdateien lassen sich importieren; die Zuordnungen prüft ihr, bevor ihr sie übernehmt. Die Buchhaltung unterstützt Kassenbuch, Einnahmen-Ausgaben-Rechnung und doppelte Buchhaltung. Sie ist im Preis enthalten.
Preis und Grenzen ohne Kleingedrucktes erfinden
Angekündigt sind 99,00 Euro pro Jahr für den ganzen Verein, mit allen Funktionen und ohne Mitglieder- oder Nutzerlimit. Die Webversion ist enthalten. Details stehen bei den Kosten von chapster; einen Überblick bietet die Vereinssoftware chapster.
chapster bietet keinen integrierten Chat und keinen Website-Baukasten. Schweiz-spezifische Zahlungsfunktionen sind nicht vorgesehen. Eine Datenübernahme hängt von unterstützten Exporten ab und erfolgt nicht vollständig automatisch. Hinter chapster steht campai; dessen Kunden und Zahlen sind campai zuzuordnen, nicht chapster.
Fazit und häufige Fragen
Vereinsfinanzen Software passt zu eurem Verein, wenn Beiträge, offene Posten, Rechnungen, SEPA Dateien und Kontoabgleich zusammengehören und der Vorstand die Freigaben behält. Excel genügt bei einer Handvoll Zahlungen, eine mobile Kasse hilft an der Barkasse und allgemeine Buchhaltung bleibt für viele kleine Vereine zu firmenlastig.
Ersetzt die Software den Kassenprüfer
Nein. Sie macht Beleg, Buchung und Mandat auffindbar und zeigt Änderungen nachvollziehbar. Prüfen, Rückfragen stellen und die Entlastung empfehlen bleibt Aufgabe der Kassenprüfung.
Was passiert wenn der Kassenwart wechselt
Exporte, Belegverweise und Rollen müssen ohne die bisherige Person lesbar bleiben. Teste das vor dem Wechsel, nicht danach. Übergib Zugang, offene Vorgänge und eine kurze Liste laufender Fälligkeiten.
Wie trennt man Spende und Aufnahmezahlung
Entscheidend ist der Zahlungstyp je Vorgang, nicht das Bauchgefühl und nicht der Verwendungszweck allein. War die Zahlung Bedingung für die Aufnahme, ist Vorsicht geboten. Im Zweifel holst du steuerliche Beratung, bevor eine Bestätigung rausgeht.
Müssen kleine Vereine E-Rechnungen empfangen
In Deutschland ja, sobald der Verein unternehmerisch tätig ist, und zwar als strukturierte Datei statt nur als PDF. Die Größe allein befreit nicht. Für Österreich prüfst du die Pflicht getrennt nach österreichischem Recht.
Ist chapster kostenlos
Nein. Angekündigt sind 99,00 Euro pro Jahr für den ganzen Verein, chapster ist in Entwicklung und bietet keinen Testzugang. Welche Finanzfunktionen vorgesehen sind, siehst du auf der verlinkten Finanzseite weiter oben.
chapster verbindet Beiträge, offene Posten, SEPA Vorbereitung und Buchhaltung in einer App für kleine Vereine, ergänzt um die Browser Version. Wenn du sehen möchtest, wie dieser Ablauf für euren Verein gedacht ist, schau dir die Funktionen und den angekündigten Preis bei chapster in Ruhe an.