Ehrenamtliche Tätigkeit Aufwandsentschädigung 2026 erklärt
Ehrenamtliche Tätigkeit Aufwandsentschädigung im Verein: Freibeträge 2026, Satzung, Belege und Abrechnung klar erklärt.
Aktualisiert am
Reicht es wirklich, eine Überweisung als Aufwandsentschädigung zu bezeichnen, damit im Verein alles passt? Bei einer ehrenamtlichen Tätigkeit mit Aufwandsentschädigung entscheidet nicht der Buchungstext, sondern wofür das Geld gezahlt wird: für entstandene Kosten oder für geleistete Arbeit.
Für kleine Vereine ist diese Unterscheidung wichtiger als ein besonders ausgefeiltes Formular. Wer Zahlungsart, Grundlage und Nachweise sauber trennt, erspart der nächsten Kassenprüfung detektivische Arbeit.
Zahlungsart bestimmen: Auslagenersatz, Kostenpauschale und Tätigkeitsvergütung sind unterschiedliche Dinge.
Deutschland beachten: Die folgenden steuerlichen und vereinsrechtlichen Erläuterungen beziehen sich auf Deutschland, nicht auf Österreich.
Grundlage prüfen: Besonders bei vergüteter Vorstandsarbeit kommt es auf die Satzung an.
Unterlagen zusammenhalten: Beleg, Freigabe, Beschluss und Buchung sollten eindeutig zusammengehören.
Welche Zahlung an Ehrenamtliche ist 2026 erlaubt?
Eine Zahlung für eine ehrenamtliche Tätigkeit kann tatsächliche Auslagen ersetzen, Kosten pauschal abdecken oder Zeit und Arbeit vergüten. Für Deutschland nennt das Bundesfinanzministerium zu den Änderungen 2026 seit dem 1. Januar 2026 eine Ehrenamtspauschale von 960 Euro und eine Übungsleiterpauschale von 3.300 Euro jährlich, statt zuvor 840 beziehungsweise 3.000 Euro.
Die Begriffe verleiten zu einem Missverständnis: Eine Ehrenamtspauschale ist ein steuerlicher Freibetrag, kein automatisch ausgezahltes Vereinsgeld. Zuerst muss feststehen, ob und auf welcher Grundlage der Verein überhaupt zahlen darf.
Zahlungsarten und Beträge 2026
| Zahlungsart | Wofür | Betrag 2026 | Nachweis |
|---|---|---|---|
| Auslagenersatz | Porto, Fahrt, Material | Nur tatsächliche Kosten | Belege und Vereinszweck |
| Pauschale Auslagenerstattung | Kosten ohne Einzelbelege | Darf den voraussichtlichen tatsächlichen Aufwand offensichtlich nicht übersteigen | Berechnung, Regelung oder Beschluss |
| Ehrenamtspauschale (§ 3 Nr. 26a EStG) | Unterschiedliche begünstigte ehrenamtliche Tätigkeiten | 960 Euro pro Person und Jahr | Tätigkeit, Zahlungsnachweis, verfügbarem Freibetrag |
| Übungsleiterpauschale (§ 3 Nr. 26 EStG) | Nebenberufliche Ausbildung, Erziehung, Pflege und künstlerische Tätigkeit | 3.300 Euro pro Person und Jahr | Tätigkeit, Zeitraum, verfügbarem Freibetrag |
| Pauschale Vorstandsvergütung | Zeit und Arbeit im Vorstand | Kein eigener allgemeiner Zahlungsbetrag; Satzungsgrundlage erforderlich | Satzung, zuständiger Beschluss, Betrag |
Die Abgrenzung zwischen belegtem Kostenersatz, pauschalem Auslagenersatz und vergüteter Vorstandsarbeit erläutert der amtliche Anwendungserlass zur Abgabenordnung. Danach braucht die Erstattung nachgewiesener Auslagen grundsätzlich keine besondere Satzungsregelung; eine Tätigkeitsvergütung für Vorstandsmitglieder dagegen schon.
Steuerlich begünstigt bedeutet nicht automatisch vereinsrechtlich zulässig. Ebenso wenig muss ein Verein den Freibetrag ausschöpfen. Ein knappes Budget bleibt knapp, auch wenn das Steuerrecht mehr Spielraum lässt.
Für die Einordnung unterschiedlicher Freibeträge bietet Brutto-Netto-Check einen ergänzenden Überblick dazu, welche Einkünfte steuerfrei bleiben. Die vereinsbezogenen Voraussetzungen vertieft der Ratgeber für Vereinsvorstände zur Ehrenamtspauschale.
Für Österreich gilt diese Tabelle nicht als Auszahlungsgrundlage. Österreichische Vereine sollten vor einer Zahlung die dortigen steuerlichen und vereinsrechtlichen Vorgaben anhand offizieller österreichischer Quellen oder mit fachlicher Beratung prüfen.
Aufwandsentschädigung für Ehrenamtliche an Beispielen prüfen
Die Funktion im Verein ist ein Anhaltspunkt, aber noch kein Ergebnis. Eine Trainerin kann begünstigte Trainingsarbeit leisten und daneben reine Organisationsaufgaben übernehmen. Deshalb gehört in die Unterlagen nicht nur eine Amtsbezeichnung, sondern eine verständliche Tätigkeitsbeschreibung.
Als mögliche Tätigkeiten für die allgemeine Ehrenamtspauschale nennt das Bundesfinanzministerium in den Einkommensteuer-Hinweisen unter anderem Vorstandsmitglieder, Kassierer, Bürokräfte, Reinigungspersonal, Platzwarte, Aufsichtspersonal und Amateur-Schiedsrichter. Voraussetzung bleiben insbesondere die Nebenberuflichkeit und die gemeinnützige, mildtätige oder kirchliche Zweckverfolgung.
Beispielfälle mit Freibetrag und Prüfpunkt
Die folgenden Fälle sind erfundene Beispielszenarien. Die Beträge entsprechen den oben eingeordneten Jahresfreibeträgen, nicht automatisch zulässigen Auszahlungen.
| Beispielfall | Tätigkeit | Freibetrag 2026 | Vor der Zahlung prüfen |
|---|---|---|---|
| Jugendtrainerin im Sportverein | Nebenberufliches Training | 3.300 Euro Übungsleiterpauschale | Sämtliche einschlägigen Zahlungen im Kalenderjahr erfassen |
| Kassenwart im Musikverein | Buchführung und Kasse | 960 Euro Ehrenamtspauschale | Tätigkeit dokumentieren und gegebenenfalls Vorstandsstellung berücksichtigen |
| Chorhelferin | Aufbau und Probenhilfe | 960 Euro Ehrenamtspauschale, Fahrtkosten getrennt prüfen | Vereinsbezogene Fahrtkosten nachvollziehbar abrechnen |
| Vorstandsmitglied mit zusätzlicher Trainertätigkeit | Vorstandsarbeit und Training | Getrennte Einzelfallprüfung statt pauschaler Addition | Aufgaben, Vereinbarungen und Zahlungsgrundlagen auseinanderhalten |
Bei der Jugendtrainerin entscheidet der tatsächliche Aufgabeninhalt. Trainingsplanung und sportliche Anleitung sollten aus der Vereinbarung hervorgehen. Eine bloße Bezeichnung als Helferin wäre für die Einordnung wenig hilfreich.
Beim Kassenwart kommt es zusätzlich darauf an, ob die Kassenführung Teil seines Vorstandsamts ist. Dann muss die Vergütungsgrundlage für dieses Amt passen. Die steuerliche Begünstigung der Tätigkeit erledigt diese Prüfung nicht.
Getrennte Aufgaben brauchen getrennte Unterlagen
Bei der Chorhelferin sollten Helfertätigkeit und Fahrtabrechnung nicht in einer undurchsichtigen Gesamtsumme verschwinden. Ein Bahnticket für eine Vereinsfahrt belegt andere Tatsachen als eine vereinbarte Vergütung für Aufbauarbeiten.
Beim trainierenden Vorstandsmitglied braucht es eine erkennbare Trennung: Welche Aufgaben gehören zum Amt, welche zum Training? Eine nachträgliche Aufteilung derselben Zahlung nach dem gerade günstigsten Freibetrag ist keine belastbare Arbeitsweise.
Praxisregel: Die Tätigkeitsbeschreibung sollte auch für jemanden verständlich sein, der bei keiner Vorstandssitzung dabei war.
Auch außerhalb von Sport und Kultur beginnt die Einordnung beim konkreten Einsatz. Wer etwa Tierheime als Ehrenamtlicher unterstützen möchte, findet bei TierheimStern Anregungen für mögliche Aufgaben. Daraus folgt jedoch noch keine steuerliche Bewertung einer Zahlung.
Vor der Auszahlung sollte der Verein außerdem schriftlich erfassen, ob die Person entsprechende Freibeträge bereits anderweitig nutzt. Ein Freibetrag ersetzt weder diese Abstimmung noch eine nachvollziehbare Zahlungsakte.
Satzung und Beschluss vor der ersten Zahlung klären
Bei vergüteter Vorstandsarbeit beginnt die Prüfung mit der geltenden Satzung, nicht mit dem Überweisungsformular. Entscheidend sind der genaue Wortlaut, die darin geregelten Zuständigkeiten und mögliche Vorgaben zur Unentgeltlichkeit.
Die gesetzlichen Vorgaben zum Satzungsinhalt im BGB betreffen unter anderem die Bildung des Vorstands und die Beurkundung von Beschlüssen. Eine ausdrückliche Vergütungserlaubnis lässt sich daraus nicht einfach ableiten.
Satzung und Beschluss je Zahlungsgrund
Die folgende Matrix dient als praktische Orientierung. Bei Beschlüssen entscheidet die Zuständigkeitsregelung des Vereins, nicht allein die Bezeichnung der Zahlung.
| Zahlungsgrund | Satzung nötig | Beschluss nötig | Nachweis |
|---|---|---|---|
| Auslagenersatz mit Belegen | Grundsätzlich keine besondere Erstattungsklausel | Nicht zwingend für jeden Einzelbeleg; Freigabe nach Vereinsregelung | Belege, Zweck, Freigabe |
| Pauschale ohne Einzelbelege | Bei vergüteter Vorstandsarbeit ja; reine Kostenpauschale gesondert prüfen | Schriftliche Festlegung und nachvollziehbare Freigabe | Berechnung, Zeitraum |
| Vorstandsvergütung | Ja, ausdrückliche Grundlage | Durch das zuständige Organ; häufig Mitgliederversammlung | Satzungsstelle, Betrag, Zeitraum |
| Übungsleiterpauschale im Vertrag | Keine pauschale Aussage; Vorstandsstellung und Satzung prüfen | Vertrag durch zuständige Personen freigeben | Tätigkeit, Jahresbetrag, Vereinbarung |
Eine Mitgliederversammlung kann eine fehlende Satzungsgrundlage nicht einfach durch einen gewöhnlichen Zahlungsbeschluss ersetzen. Muss die Satzung geändert werden, sollte der Verein die Änderung ordnungsgemäß vorbereiten und ihre Wirksamkeit klären, bevor auf dieser Grundlage vergütet wird.
Für die Abgrenzung zum bloßen Kostenersatz hilft die Erläuterung zum Aufwendungsersatz für Vereinsvorstände. Gerade hier sorgt das ungenaue Wort Aufwandsentschädigung sonst schnell für unnötige Verwirrung.
Was ins Beschlussprotokoll gehört
Tätigkeit: Welche Aufgabe wird vergütet, und was gehört ausdrücklich nicht dazu?
Betrag und Zeitraum: Welche Zahlung wurde für welchen Einsatz beschlossen?
Grundlage: Welche Satzungsregelung oder Vereinbarung trägt die Entscheidung?
Zuständigkeit: Welches Organ hat entschieden, und wer setzt die Auszahlung um?
Abrechnung: Welche Nachweise werden eingereicht und wo abgelegt?
Ein Protokoll muss kein Roman sein. Es muss eine spätere Frage beantworten können: Warum durfte der Verein genau diese Zahlung leisten?
Erfundenes Beispiel: Ein Kassenwart erhält seit längerer Zeit monatlich Geld, doch ein Beschluss ist nicht auffindbar. Dann sollten Satzungsfassungen, Kontoauszüge, Vereinbarungen und vorhandene Protokolle zusammengestellt werden.
Anschließend muss geklärt werden, ob Kosten ersetzt oder Arbeitsleistungen bezahlt wurden. Bis zur Klärung sollten neue gleichartige Zahlungen nicht einfach weiterlaufen. Rückwirkend erfundene Protokolle lösen das Problem nicht; über mögliche Korrekturen sollte der Verein fachlichen Rat einholen.
Ein Kontoauszug beweist, dass Geld geflossen ist. Er erklärt nicht, warum es fließen durfte.
Auslagen erstatten und Abrechnung belegbar machen
Bei fast der Hälfte der freiwillig Engagierten entstehen Kosten durch ihre Tätigkeit. Weniger als die Hälfte dieser Personen kann sich Auslagen erstatten lassen, und knapp 16 Prozent nutzen diese Möglichkeit tatsächlich, berichtet das Deutsche Zentrum für Altersfragen zur Kostenerstattung im Ehrenamt. Ein klarer Abrechnungsweg hilft, ehrenamtlich Engagierte nicht zusätzlich mit unnötigem Aufwand zu belasten.
Dafür braucht es verständliche Regeln, vollständige Unterlagen und eine benannte zuständige Person. Papierformulare eignen sich ebenso wie ein gemeinsamer digitaler Ablageordner.
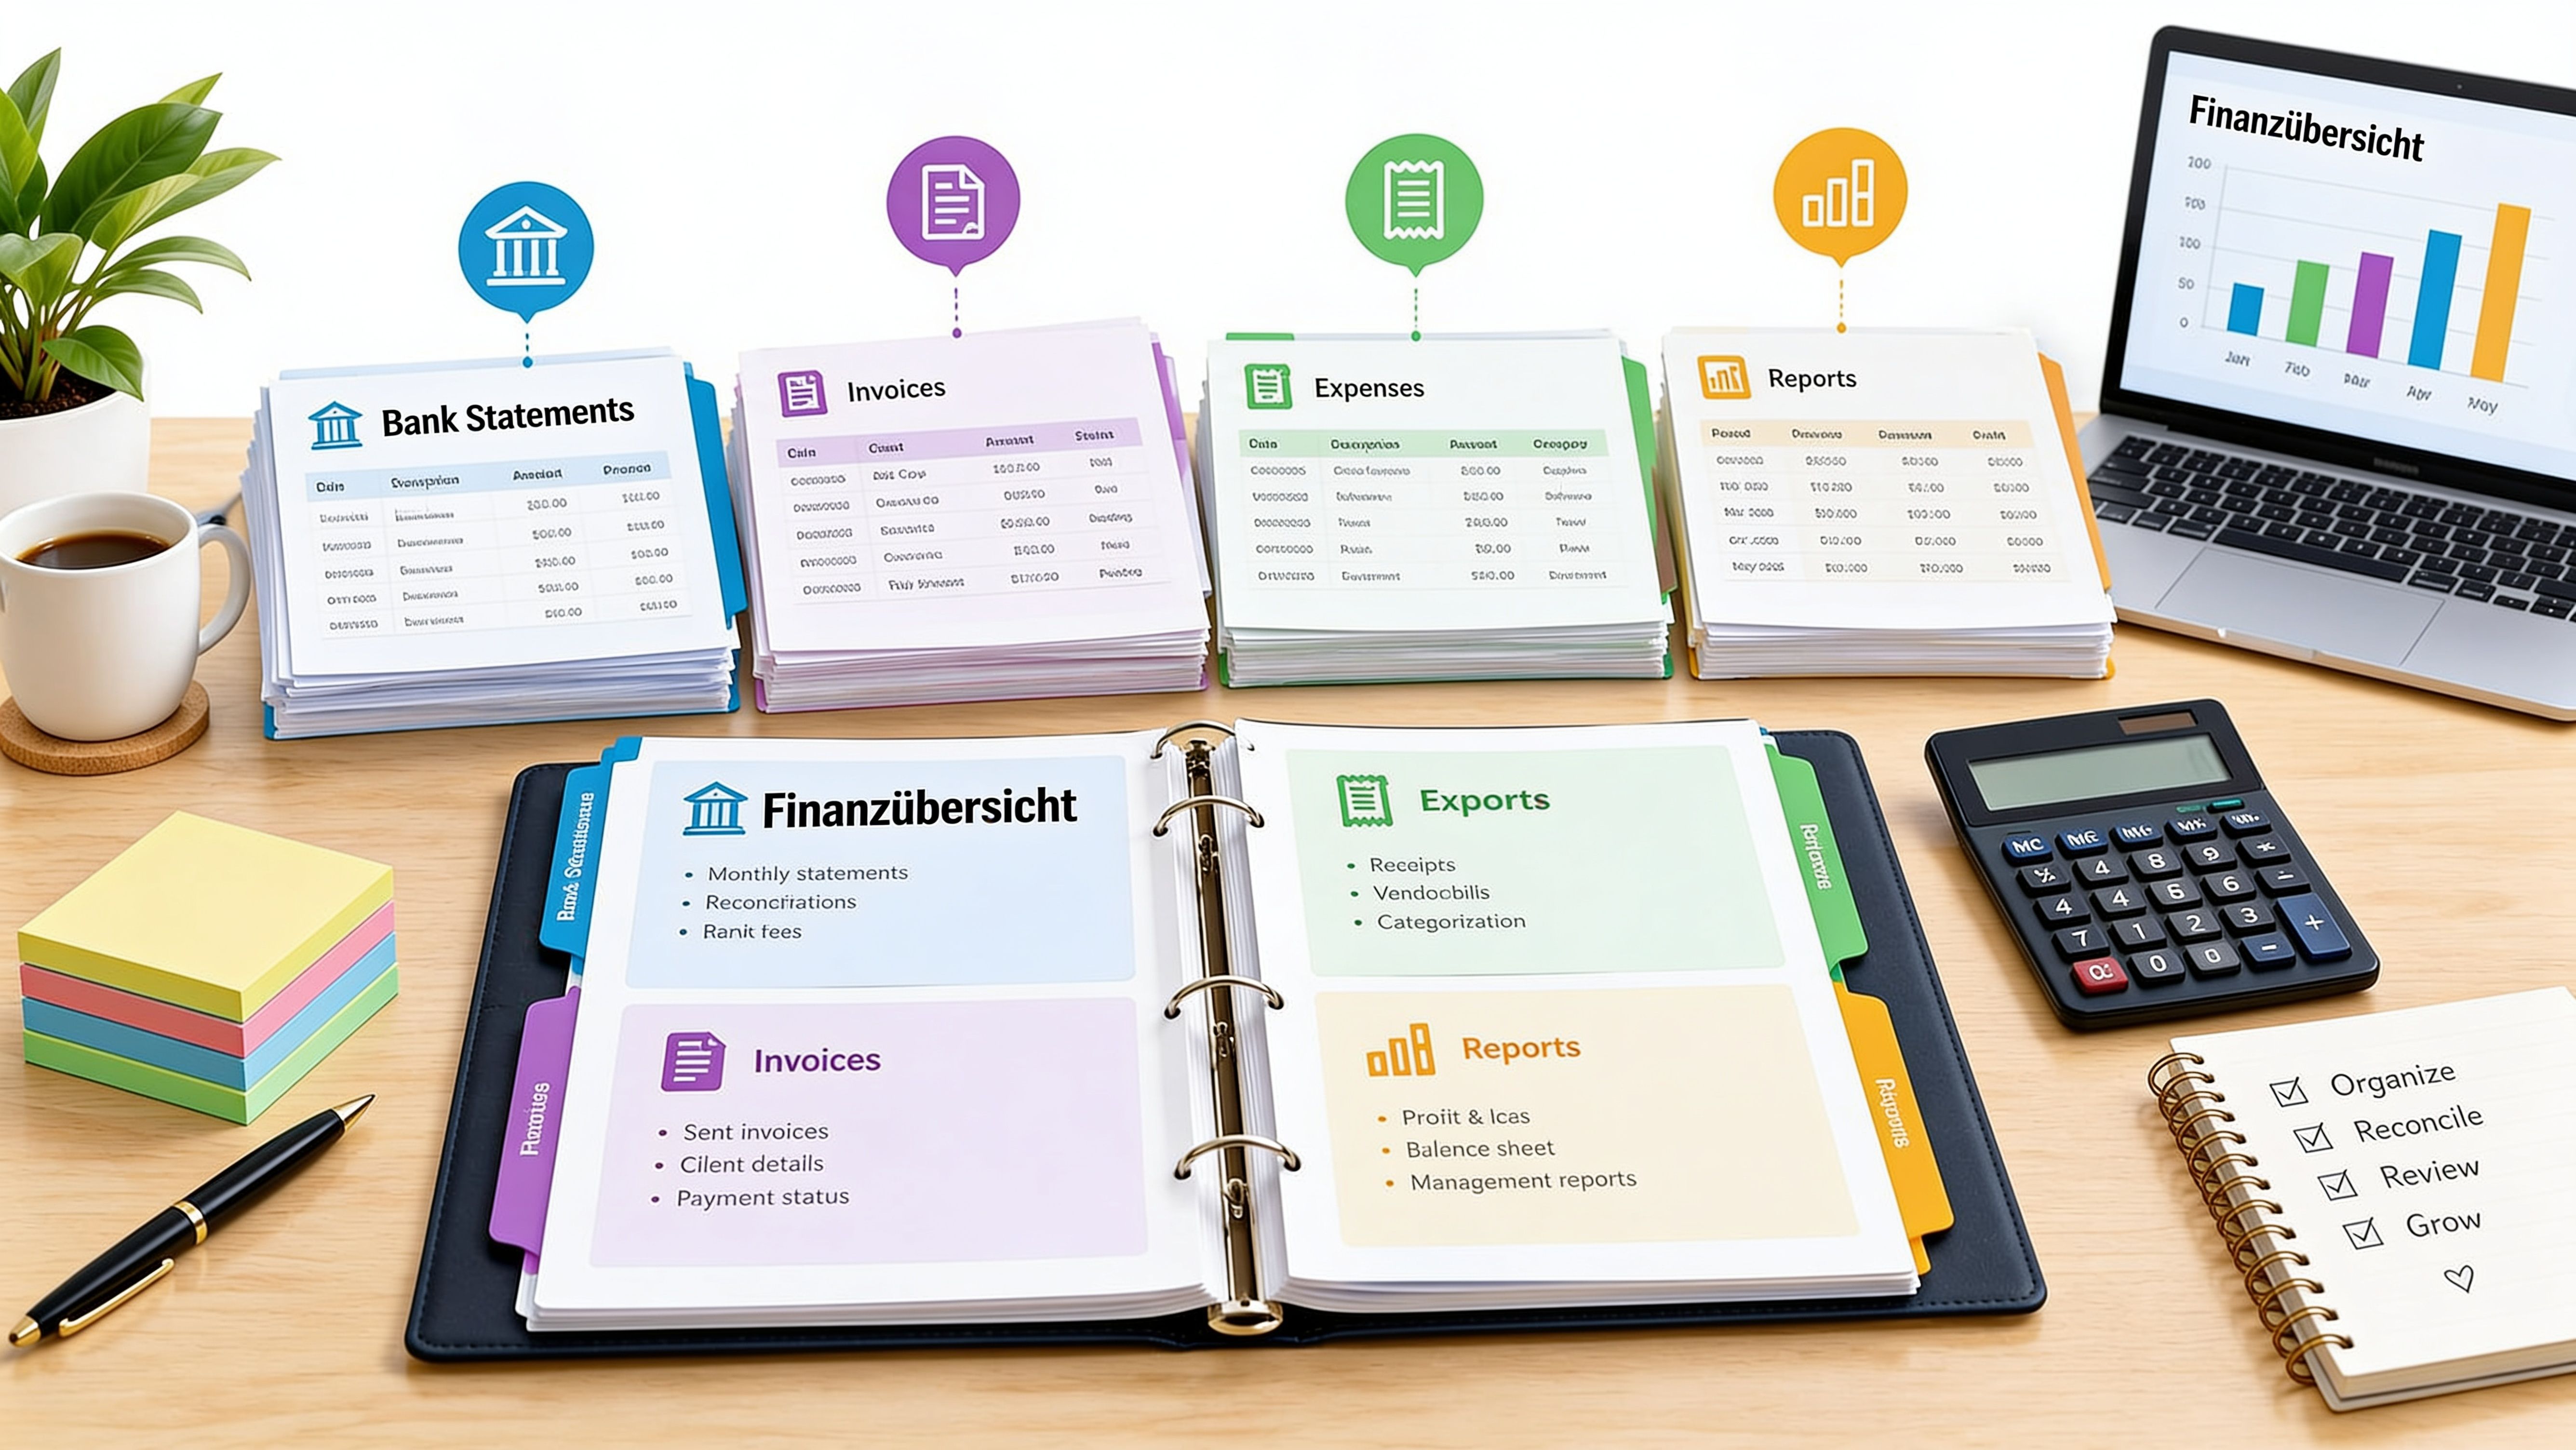
Die Infografik zeigt einen möglichen Ablauf für die Erstattung von Auslagen:
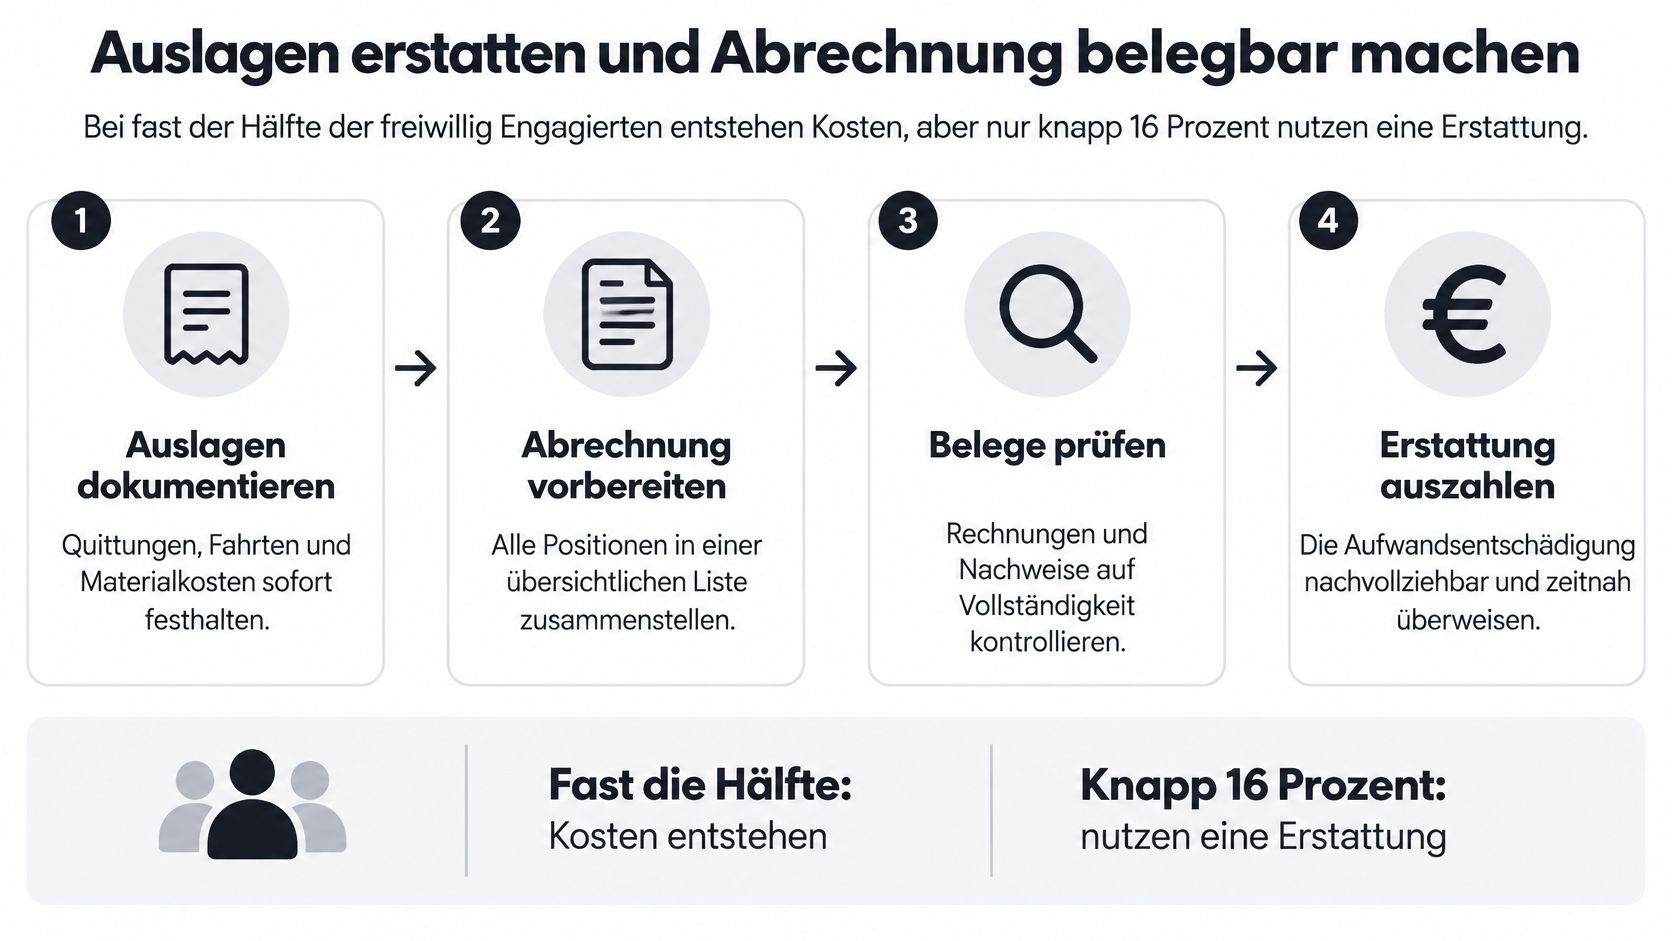
Ein schlanker Ablauf vom Einkauf bis zur Buchung
Größere Ausgaben vorher abstimmen. Bei Wettkampffahrten, Materialbestellungen oder Veranstaltungstechnik sollten Zweck, Budget und Freigabe vor dem Kauf feststehen. So lässt sich später nachvollziehen, ob die Ausgabe mit dem Verein abgestimmt war.
Nachweise sofort sichern. Quittungen, Rechnungen und Fahrtnachweise gehören zeitnah in die Abrechnung. Ein gut lesbarer Scan erleichtert die Bearbeitung. Der Verein sollte außerdem festlegen, wie Originale aufbewahrt werden.
Ein einheitliches Formular verwenden. Name, Tätigkeit, Zeitraum, einzelne Positionen und Gesamtsumme sollten immer an derselben Stelle stehen. Papier bleibt eine praktikable Lösung, wenn Beteiligte nicht alle digital arbeiten möchten.
Eine andere zuständige Person prüfen lassen. Die einreichende Person sollte nicht allein über die eigene Erstattung entscheiden. Bei Vorstandsmitgliedern kann eine andere zuständige Person die Abrechnung prüfen. Die Kassenprüfung ersetzt nicht automatisch die laufende Zahlungsfreigabe.
Auszahlen und eindeutig buchen. Im Verwendungszweck sollte die Abrechnung oder Belegnummer stehen. Dieselbe Kennung gehört in die Buchhaltung und auf die abgelegte Abrechnung.
Belegordner und Kontoauszug reichen allein nicht aus, wenn sich die Verbindung zwischen Ausgabe und Zahlung nur aus dem Wissen des bisherigen Kassenwarts ergibt.
Pflichtangaben für jede Auszahlung
Diese Tabelle zeigt, welche Angaben eine Abrechnung nachvollziehbar machen:
| Angabe | Warum | Beispiel |
|---|---|---|
| Name der Person | Empfänger eindeutig zuordnen | Lisa M. |
| Tätigkeit und Zeitraum | Einsatz und Kalenderjahr nachvollziehen | Probenbegleitung im abgerechneten Zeitraum |
| Betrag und Berechnung | Auszahlung und gegebenenfalls Jahresgrenze prüfen | Summe der einzeln aufgeführten Fahrtbelege |
| Zahlungsgrund und Beschluss | Grundlage der Zahlung auffindbar halten | Freigabe nach Reisekostenregelung, Beschlussverweis |
| Belege | Tatsächliche Auslagen nachweisen | Bahnticket oder nachvollziehbarer Fahrtnachweis |
| Auszahlungsweg | Buchung mit Auszahlung verbinden | Überweisung mit Abrechnungsnummer |
Der Name ordnet die Erstattung einer Person zu. Bei ähnlichen Namen kann eine interne Mitglieds- oder Kontaktnummer helfen, sofern der Verein eine solche Nummer verwendet.
Tätigkeit und Zeitraum machen den Vereinsbezug verständlich. „Fahrtkosten“ allein sagt weder, wann die Fahrt stattfand, noch welchem Vereinsanlass sie diente.
Betrag und Berechnung sollten jede Position nachvollziehbar ausweisen. Auch bei einer Kostenpauschale muss erkennbar sein, wie sich die Summe herleitet.
Zahlungsgrund und Beschluss verbinden die Abrechnung mit der internen Freigabe. Ein eindeutiger Verweis auf die passende Regelung kann genügen; das vollständige Protokoll muss nicht jedem Beleg erneut beigefügt werden.
Belege müssen zur abgerechneten Ausgabe passen. Eine Tankquittung zeigt zum Beispiel nicht, welcher Anteil auf eine Vereinsfahrt entfällt. Dafür braucht es zusätzlich einen nachvollziehbaren Fahrtnachweis.
Der Auszahlungsweg schließt die Dokumentationskette. Bei einer Barauszahlung gehört eine Empfangsbestätigung dazu, damit nachvollziehbar bleibt, wer das Geld erhalten hat.
Ein Chor rechnet Probenfahrten ab
Eine Chorhelferin reicht mehrere Fahrten zu auswärtigen Proben gemeinsam ein. Auf dem Formular stehen für jede Fahrt Datum, Strecke, Anlass und der zugehörige Nachweis.
Die zuständige Person prüft, ob die Proben zum Vereinsprogramm gehören und ob die Berechnung zur vereinbarten Regelung passt. Anschließend erhält die Abrechnung eine eindeutige Kennung.
Diese Kennung erscheint im Überweisungszweck und im Buchungstext. Tickets, Formular und Freigabe werden zusammen abgelegt. So kann auch eine neue Person in der Kasse den Vorgang nachvollziehen, ohne die damalige Chorbesetzung fragen zu müssen.
Ablagetipp: Dateinamen sollten Anlass und Empfänger erkennen lassen. „Scan_final_neu“ hilft bei der Kassenprüfung wenig.
Die besondere Grenze bei arbeitslosen Ehrenamtlichen
Die Verordnung über die ehrenamtliche Betätigung von Arbeitslosen nennt für pauschalierten Auslagenersatz unter den dort genannten Voraussetzungen eine Grenze von 250 Euro monatlich. Wird zusätzlich eine nicht steuerpflichtige Aufwandsentschädigung gezahlt, dürfen beide Beträge zusammen diese Grenze nicht überschreiten. Die Vorschrift betrifft einen besonderen sozialrechtlichen Zusammenhang und ist keine allgemeine Grenze für Vereinszahlungen.
Bei betroffenen Personen sollten Pauschalen deshalb getrennt und nachvollziehbar ausgewiesen werden. So kann die Person ihre Situation mit der zuständigen Stelle klären.
Typische Fehler und Kurz-Check vor jeder Zahlung
Die Bezeichnung Aufwandsentschädigung macht eine Zahlung nicht automatisch steuerfrei. Eine Überweisung kann trotz freundlichem Namen eine Vergütung für Arbeitszeit sein, eine unzureichend belegte Kostenpauschale oder eine Zahlung ohne passende Vereinsgrundlage.
Die amtlichen Hinweise zur Gemeinnützigkeit und zu Vorstandszahlungen unterscheiden tatsächlichen Aufwendungsersatz von vergütetem Zeit- oder Arbeitsaufwand und warnen vor unangemessen hohen Zahlungen. Für den Vorstand ist deshalb nicht nur die steuerliche Behandlung, sondern auch die Angemessenheit und Zulässigkeit der Ausgabe zu prüfen.
Fehler, die im Alltag leicht entstehen
Nur den Freibetrag ansehen: Der Verein klärt die Steuerfrage, aber nicht, wer die Zahlung genehmigen darf.
Vorstandsarbeit beiläufig mitbezahlen: Eine allgemeine Helfervergütung enthält plötzlich auch Aufwand für das Vorstandsamt.
Pauschalen ohne Herleitung verwenden: Niemand kann erklären, welche erwarteten Kosten die Summe abdecken soll.
Kosten und Arbeit vermischen: Die Abrechnung enthält Material, Fahrt und Organisation als undifferenzierten Gesamtbetrag.
Nur das eigene Vereinskonto betrachten: Andere begünstigte Tätigkeiten der empfangenden Person bleiben unbekannt.
Freigaben mündlich lassen: Bei einem Vorstandswechsel fehlt der Nachweis, obwohl seinerzeit alle einverstanden waren.
Eine praktische Gegenmaßnahme ist eine kurze Zahlungsakte je Vereinbarung. Sie enthält die Tätigkeitsbeschreibung, die Grundlage, die Freigabe und die zugehörigen Abrechnungen.
Der Kurz-Check für die Kasse
Belegbarer Aufwand vorhanden? Dann müssen Ausgabe und Vereinsbezug aus den Unterlagen hervorgehen.
Zeit oder Arbeit vergütet? Dann gehört eine klare Tätigkeits- und Vergütungsvereinbarung dazu.
Vorstandsamt betroffen? Dann wird die Satzungsgrundlage ausdrücklich geprüft.
Zuständige Entscheidung dokumentiert? Eine Unterschrift muss von der richtigen Person oder dem richtigen Organ stammen.
Jahresübersicht vollständig? Bereits geleistete und geplante Zahlungen werden gemeinsam betrachtet.
Buchung nachvollziehbar? Zahlung, Beleg und Freigabe tragen einen eindeutigen gegenseitigen Verweis.
Erfundenes Beispiel: Ein Vorstandsmitglied erhält eine Zahlung für die Vereinsorganisation und eine weitere für Jugendtraining. Beide Vorgänge werden separat geprüft, beschrieben und gebucht.
Dabei genügt es nicht, lediglich unterschiedliche Verwendungszwecke einzutragen. Die Aufgaben müssen tatsächlich unterscheidbar sein, und für die vergütete Vorstandstätigkeit muss die entsprechende Grundlage vorliegen.
Bei mehreren Vereinen, einem Tätigkeitsbeginn während des Jahres oder gemischten Beschäftigungsformen sollte vor einer verbindlichen Zusage die konkrete steuerliche Behandlung geklärt werden. Diese Fallgestaltungen lassen sich aus den hier verwendeten amtlichen Hinweisen nicht für jede persönliche Situation abschließend beantworten.
Für österreichische Vereine ist eine eigenständige Prüfung nötig. Ein deutsches Formular kann als organisatorische Anregung dienen, ersetzt aber keine österreichische rechtliche oder steuerliche Grundlage.
Wie chapster Zahlungen und Belege im Verein bündelt
Eine nachvollziehbare Ablage hilft der Kasse, Beschlüsse, Abrechnungen und Buchungen einem Vorgang zuzuordnen. chapster ist dafür als Vereinssoftware für kleine, ehrenamtlich geführte Vereine in Deutschland und Österreich in Entwicklung.
Geplant sind gemeinsame Dokumente, Rollen und Zugriffsrechte sowie Vereinsfinanzen mit Beiträgen, Rechnungen, Spenden, Buchhaltung und Jahresabschluss. Mitgliedsbeiträge und Rechnungen sollen sich für einzelne Kontakte oder Gruppen vorbereiten lassen, mit Vorschau und einer Übersicht offener Beträge.
Gemeinsam arbeiten, Zugriffe begrenzen
Mitglieder, Vorstand und Kasse sollen dieselbe App nutzen und je nach Rolle passende Möglichkeiten erhalten. Geplant sind die Nutzung am Handy und im Browser. E-Mails sollen auch Mitglieder erreichen, die die App nicht installiert haben.
Für die Kasse kann eine gemeinsame Arbeitsumgebung die Ablage und Zuständigkeiten zusammenführen. Die inhaltliche Prüfung der Zahlung und ihrer Grundlage bleibt Aufgabe des Vereins und, wenn nötig, dessen Beratung.
Der angekündigte Preis beträgt 99,00 EUR pro Jahr. Alle Funktionen, einschließlich Buchhaltung, sowie unbegrenzt viele Mitglieder und Nutzer sollen enthalten sein. Einen bestätigten Starttermin und einen öffentlichen Registrierungs- oder Testzugang gibt es noch nicht. chapster ersetzt weder die Prüfung der Satzung noch steuerliche Beratung.
Mehr zu den geplanten Funktionen für Vereinsbuchhaltung und Beitragsverwaltung steht auf der Seite Vereinsbuchhaltung mit chapster. Entscheidend ist, ob die vorgesehene Arbeitsweise zu den Abläufen und den Personen passt, die später die Kasse führen.
Fazit
Eine gut vorbereitete Zahlung beginnt mit einem klaren Zweck und endet mit einer verständlichen Buchung. Dazwischen gehören die passende Grundlage, eine zuständige Freigabe und Nachweise, die auch nach einem Vorstandswechsel noch verständlich sind.
Für kleine Vereine lohnt sich ein einheitlicher, einfacher Ablauf mehr als ein Stapel unterschiedlicher Formulare. Er schützt das Vereinsbudget und verhindert, dass engagierte Menschen auf vereinbarten Auslagen sitzen bleiben.
FAQ zur Aufwandsentschädigung im Ehrenamt
Besteht automatisch ein Anspruch auf die Ehrenamtspauschale?
Der steuerliche Freibetrag allein begründet keinen Zahlungsanspruch gegen den Verein. Maßgeblich sind die konkreten Vereinbarungen und Vereinsregelungen sowie die Frage, ob eine Zahlung wirksam beschlossen wurde.
Können Auslagen auch ohne digitale App abgerechnet werden?
Ja. Ein lesbares Papierformular mit Nachweisen und dokumentierter Freigabe kann organisatorisch genauso brauchbar sein. Wichtig ist eine einheitliche Ablage, damit Papierunterlagen und Buchhaltung eindeutig zusammenpassen.
Was ist bei mehreren Vereinen zu beachten?
Die empfangende Person sollte ihre einschlägigen Einnahmen vereinsübergreifend im Blick behalten und den Vereinen die benötigten Angaben machen. Bei unklarer Zuordnung sollte die Behandlung vor Auszahlung fachlich geklärt werden.
Gelten für öffentliche Aufwandsentschädigungen dieselben Regeln?
Nicht automatisch. Zahlungen aus öffentlichen Kassen können eigenen Voraussetzungen unterliegen und sollten nicht ungeprüft als Ehrenamtspauschale eines gemeinnützigen Vereins behandelt werden. Entscheidend sind die konkrete öffentliche Tätigkeit und die Zahlungsgrundlage.
Was hilft, wenn ein Beleg fehlt?
Zunächst sollte bei der ausstellenden Stelle eine Rechnungskopie oder ein Ersatznachweis angefragt werden. Bleibt die Ausgabe unzureichend dokumentiert, sollte die Kasse die Erstattung nicht stillschweigend als normalen Belegfall behandeln, sondern die weitere Vorgehensweise ausdrücklich klären und festhalten.
chapster verbindet gemeinsame Dokumente, rollenabhängige Zugriffe und Vereinsbuchhaltung für die Zusammenarbeit von Vorstand und Kasse. Wer Zahlungsunterlagen und laufende Vereinsverwaltung geordneter zusammenführen möchte, kann sich die Funktionen von chapster ansehen und mit dem eigenen Abrechnungsablauf vergleichen.