Spende für Vereine: Nachweise, Grenzen und Steuern
Spende für Vereine: Kleinspenden, Zuwendungsbestätigung, Aufwandsspende und Steuerhinweise für Deutschland und Österreich.
Es ist kurz vor zehn an einem Dienstag, und auf dem Küchentisch liegen drei Vorgänge, die alle irgendwie nach Spende aussehen. Eine Mutter hat für die neue Torwand überwiesen. Ein Elternpaar will die Trikots der A-Jugend bezahlen. Und ein Trainer möchte seine vorgestreckten Fahrtkosten nicht erstattet bekommen, sondern dem Verein überlassen. Drei Zahlungen, drei völlig unterschiedliche Belege, und keiner davon lässt sich mit dem Satz erledigen, das sei doch alles dasselbe.
Genau dort beginnt die Suche nach einer sauberen Spende für Vereine in der Praxis. Nicht bei der Frage, ob Spenden absetzbar sind, sondern bei der Frage, welcher Vorgang welchen Nachweis braucht und wer ihn ausstellen darf. Wer diese Zuordnung einmal im Kopf hat, spart sich Rückfragen von Spendenden, Diskussionen im Vorstand und unangenehme Post vom Finanzamt.
Der folgende Leitfaden sortiert die typischen Fälle, zeigt die Nachweise für Deutschland, benennt die Grenzen, an denen es kippt, und sagt offen, was für Österreich gilt und was hier bewusst nicht belegt wird. Ohne Steuerjargon, mit Beispielen, die als erfunden gekennzeichnet sind.
Das Wichtigste in Kürze
- Der Beleg folgt dem Betrag: Bis einschließlich 300 Euro reicht in Deutschland der vereinfachte Nachweis, ab 301 Euro die Zuwendungsbestätigung nach amtlichem Muster.
- Der Vereinsbeleg braucht Inhalt: Steuerbegünstigung, Verwendungszweck und die Angabe, ob Spende oder Mitgliedsbeitrag, gehören auf jedes Begleitdokument.
- Der Freistellungsbescheid ist der Stolperstein: Ist er älter als fünf Jahre, wird die Bestätigung nicht anerkannt.
- Mitgliedsbeitrag ist nicht automatisch Spende: Die Trennung entscheidet später über den Jahresabschluss.
- Aufwandsspende nur mit Vorlauf: Der Erstattungsanspruch muss vor der Tätigkeit in Satzung oder Vertrag stehen.
- Österreich hat eigene Regeln: Deutsche Grenzwerte gelten dort nicht ungeprüft.
Wann eine Spende für Vereine welchen Nachweis braucht
Der Beleg folgt der Zahlung. Nicht der Gewohnheit, nicht dem Bauchgefühl und nicht dem Satz, den ein Vorstand seit Jahren weitergibt. Wer die Zuordnung einmal hat, braucht für die meisten Fälle keine Minute Nachdenken.
| Spendenart | Nachweis in Deutschland | Worauf ihr achtet |
|---|---|---|
| Geldspende bis 300 Euro | Vereinfachter Nachweis: Bankbeleg oder Kontoauszug plus Vereinsbeleg | Vereinsbeleg mit Zweck, Steuerbegünstigung und Art der Zuwendung |
| Geldspende ab 301 Euro | Zuwendungsbestätigung nach amtlichem Muster | Freistellungsbescheid nicht älter als fünf Jahre |
| Aufwandsspende | Verzicht auf einen vorher bestehenden Erstattungsanspruch, in der Bescheinigung erkennbar | Anspruch vor Beginn der Tätigkeit durch Satzung oder Vertrag eingeräumt |
| Mitgliedsbeitrag | Keine automatische Spende, nur unter bestimmten Voraussetzungen | Beitrag und Spende getrennt erfassen |
Ein erfundenes Beispiel macht die Tabelle greifbar. Die Kassenwartin eines Sportvereins hat an einem Dienstag drei Vorgänge auf dem Tisch: 75 Euro gehen per Überweisung für die Jugendarbeit ein, 450 Euro überweist ein Elternpaar für neue Trikots, und ein Trainer verzichtet auf 120 Euro Fahrtkosten, die ihm laut Satzung zustehen würden. Drei Fälle, drei verschiedene Wege.
Für die 75 Euro braucht es keine individuelle Bescheinigung. Bankbeleg plus Vereinsbeleg genügen. Bei den 450 Euro ist die Sache klar: Zuwendungsbestätigung nach Muster, weil die Kleinspendengrenze überschritten ist. Und die 120 Euro sind keine Geldspende, sondern eine Aufwandsspende, also der Verzicht auf einen Erstattungsanspruch, den es vorher schon gab.
Was Spendende davon haben, steht in § 10b des Einkommensteuergesetzes: Zuwendungen und bestimmte Mitgliedsbeiträge sind bis zu 20 Prozent des Gesamtbetrags der Einkünfte als Sonderausgabe abziehbar, für Unternehmen gilt alternativ eine Grenze von 4 Promille der gesamten Umsätze sowie der im Kalenderjahr aufgewendeten Löhne und Gehälter. Das sind Höchstgrenzen, keine Freibriefe. Die konkrete Wirkung hängt immer an der Person oder dem Unternehmen, das gibt.
Praxisregel: Gemeinnützigkeit allein macht keine Zahlung abziehbar. Zweck, Verwendung und Nachweis entscheiden, und zwar in dieser Reihenfolge.
Diese Tabelle gilt für Deutschland. Österreich behandelt Nachweise und Absetzbarkeit eigenständig, dazu weiter unten die Prüffragen.
Was eine Zuwendungsbestätigung enthalten muss
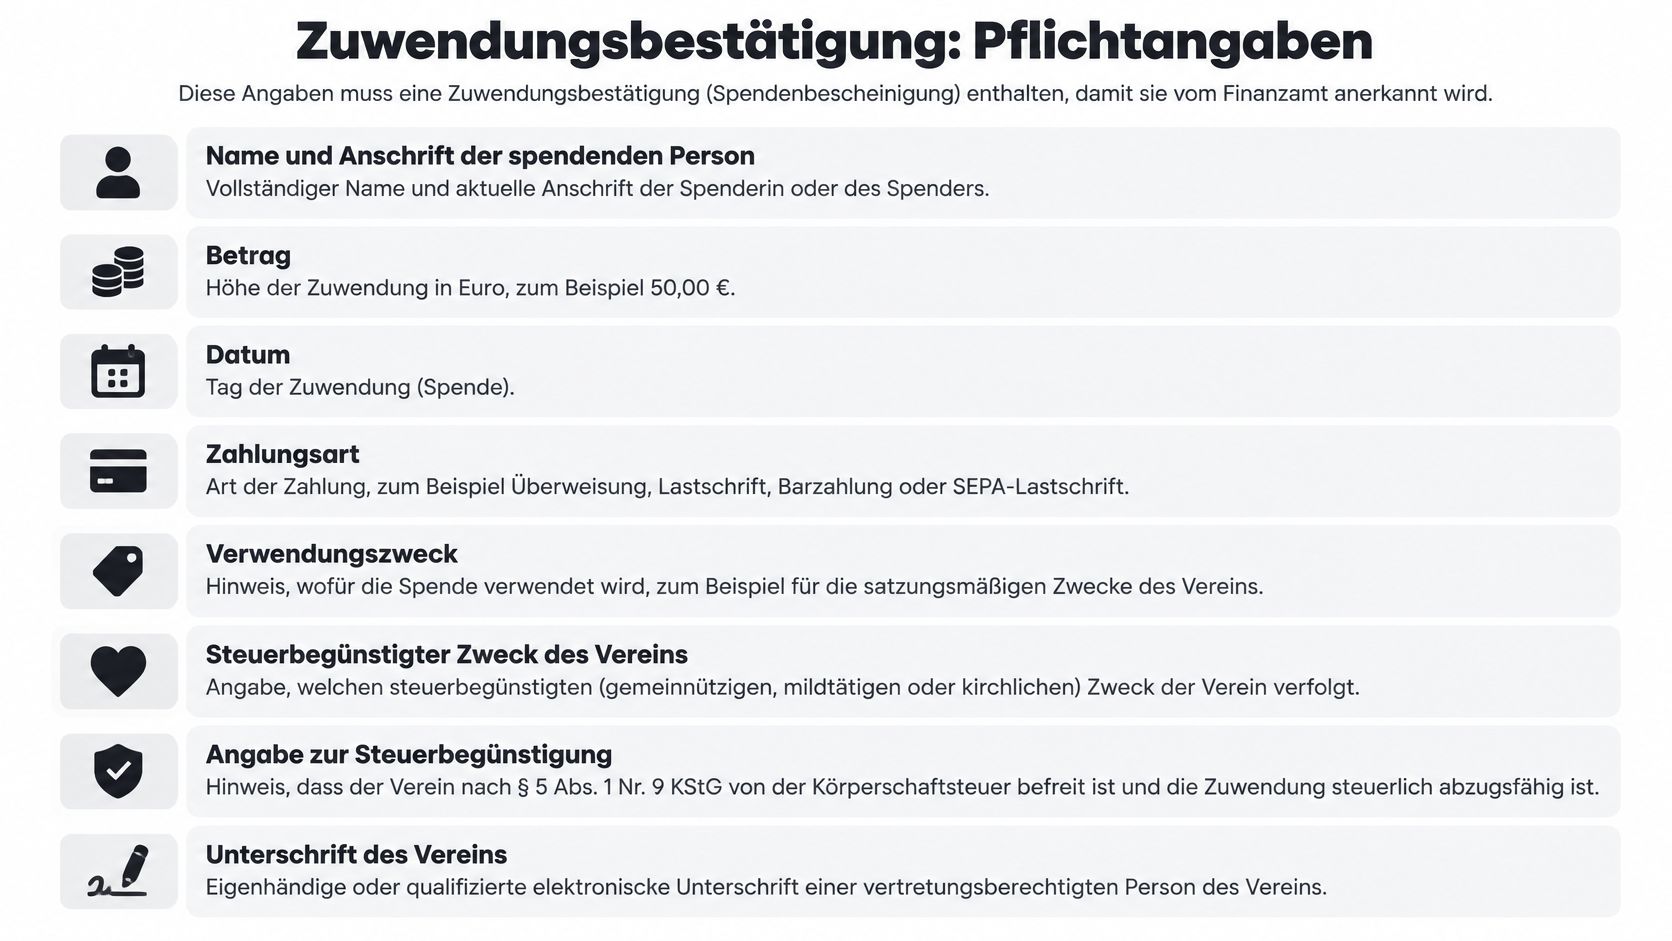
Eine Zuwendungsbestätigung ist ein Steuerdokument. Sie landet bei der spendenden Person und muss im Zweifel Jahre später noch erklärbar sein. Der Nachweis erfolgt grundsätzlich nach amtlich vorgeschriebenem Muster, und die Angaben müssen revisionssicher aus den Buchungsdaten des Vereins zusammenkommen: Name und Anschrift der spendenden Person, Betrag, Datum, Zahlungsart, Verwendungszweck und der steuerbegünstigte Zweck des Vereins.
Die Pflichtangaben als Checkliste
- Name und Anschrift der spendenden Person: ohne sie lässt sich die Bescheinigung keiner Steuererklärung zuordnen.
- Betrag, Datum und Zahlungsart: damit die Buchung eindeutig zur Bescheinigung passt.
- Verwendungszweck: das konkrete Vorhaben, das die Spende unterstützt.
- Steuerbegünstigter Zweck des Vereins: er muss zu dem passen, was in Satzung und Freistellungsbescheid steht.
- Angabe zur Steuerbegünstigung: der Hinweis, dass der Verein nach der Abgabenordnung förderwürdige Zwecke verfolgt.
- Berechtigte Unterschrift: die Person, die im Verein dafür zeichnen darf.
Der Freistellungsbescheid ist der häufigste Stolperstein
Ein Verein kann noch so sorgfältig formulieren: Stützt sich die Bescheinigung auf einen Freistellungs- oder Körperschaftsteuerbescheid, der nicht mehr aktuell ist, wird sie nicht anerkannt. Genau das ist der Fehler, der in der Praxis am seltensten auffällt. Das Schreiben liegt irgendwo im Ordner des Vorvorgängers, und niemand prüft mehr, wie alt es inzwischen ist.
Ein erfundenes Beispiel: Ein Förderverein sammelt 500 Euro für neue Trikots der Jugendmannschaft. Auf der Bestätigung steht als Zweck die Jugendförderung, so wie sie in der Satzung verankert ist. Die Trikots sind die konkrete Verwendung dieses Zwecks. Dazu kommen Betrag, Datum, Zahlungsart, Anschrift und Unterschrift. Fertig.
Typische Fehler sind entsprechend schnell benannt. Ein veralteter Freistellungsbescheid, ein Zahlungseingang ohne erkennbaren Bezug zur Bescheinigung, ein fehlender Verwendungszweck. Und Bescheinigungen, die jemand unterschreibt, der dafür keine Vollmacht hat.
Wer Zahlungseingang, Spendendaten und Bescheinigung in einem Vorgang verknüpft, hat bei einer Prüfung einen lückenlosen Belegzusammenhang. Vor dem Versand lohnt die kurze Abhakliste: Freistellungsbescheid aktuell, Zweck satzungsgemäß, Betrag und Datum identisch mit dem Kontoauszug, Unterschrift berechtigt.
Kleinspenden bis 300 Euro ohne Einzelbescheinigung belegen
Der Kontoauszug allein erzählt dem Finanzamt nicht, an wen gespendet wurde und wofür. Er beweist nur, dass Geld geflossen ist. Deshalb ist der vereinfachte Nachweis ein Zweierpack: Zahlungsbeleg der Bank plus Vereinsbeleg. Anerkannt werden insbesondere der Bareinzahlungsbeleg oder die Buchungsbestätigung eines Kreditinstituts, und zusätzlich muss aus dem Vereinsbeleg hervorgehen, dass der Empfänger steuerbegünstigt ist, welchem Zweck die Spende dient und ob es sich um eine Spende oder einen Mitgliedsbeitrag handelt.
- Zahlungseingang prüfen. Kontoauszug oder Buchungsbestätigung herunterladen und dem Vorgang zuordnen. Kein Screenshot ohne Datum, keine halbe Zeile aus dem Onlinebanking.
- Vereinsbeleg erstellen. Ein Blatt mit Vereinsname, Steuerbegünstigung, Verwendungszweck und der Kennzeichnung als Spende. Bei Bedarf als Vorlage einmal aufsetzen und immer wieder verwenden.
- Beide Belege zusammen ablegen. Zusammen heißt: in derselben Mappe oder im selben Vorgang, nicht in zwei Ordnern, die niemand mehr zusammenführt.
Ein erfundenes Beispiel: Die Handballabteilung erhält 75 Euro für die Nachwuchsarbeit. Für die spendende Person reicht der Kontoauszug zusammen mit dem Vereinsbeleg. Wer den Beleg zum ersten Mal sieht, sollte in unter einer Minute erkennen können, worum es geht.
Der Grenzfall sitzt exakt bei 300 Euro. Bei genau 300 Euro greift die Kleinspendenregelung noch, ab 301 Euro ist grundsätzlich eine formelle Zuwendungsbestätigung fällig. Deshalb lohnt es sich, den Verwendungszweck auf dem Überweisungsträger klar zu benennen und die Beträge in der Kasse so zu erfassen, dass die Grenze im Zweifel sichtbar ist.
Spartipp: Den Vereinsbeleg einmal als Vorlage bauen und bei jeder Kleinspende wiederverwenden. Zehn Minuten Arbeit im Januar sparen im Dezember einen ganzen Abend.
Woran ihr erkennt, dass der Betrag die Grenze überschreitet? Nicht am Datum und nicht am Verwendungszweck, sondern am Betrag pro Zahlung. Sammelt jemand 300 Euro in fünf Überweisungen, sind das fünf Kleinspenden. Gehen 301 Euro in einer Zahlung ein, braucht es die Bescheinigung.
Aufwandsspende in vier Prüfschritten absichern
Bei der Aufwandsspende fließt kein Geld an den Verein. Stattdessen verzichtet eine Person auf einen Erstattungsanspruch, etwa für Fahrt-, Material- oder Tätigkeitskosten. Steuerlich zulässig ist das nur, wenn der Ersatzanspruch vor Beginn der Tätigkeit durch Satzung oder Vertrag eingeräumt wurde und sich auf Aufwendungen bezieht, die zur Erfüllung der satzungsmäßigen Vereinszwecke erforderlich waren, so die amtliche Erläuterung zur Aufwandsspende. Nachträglich einen Anspruch erfinden und dazu eine Spendenbescheinigung ausstellen, trägt bei einer Prüfung nicht.
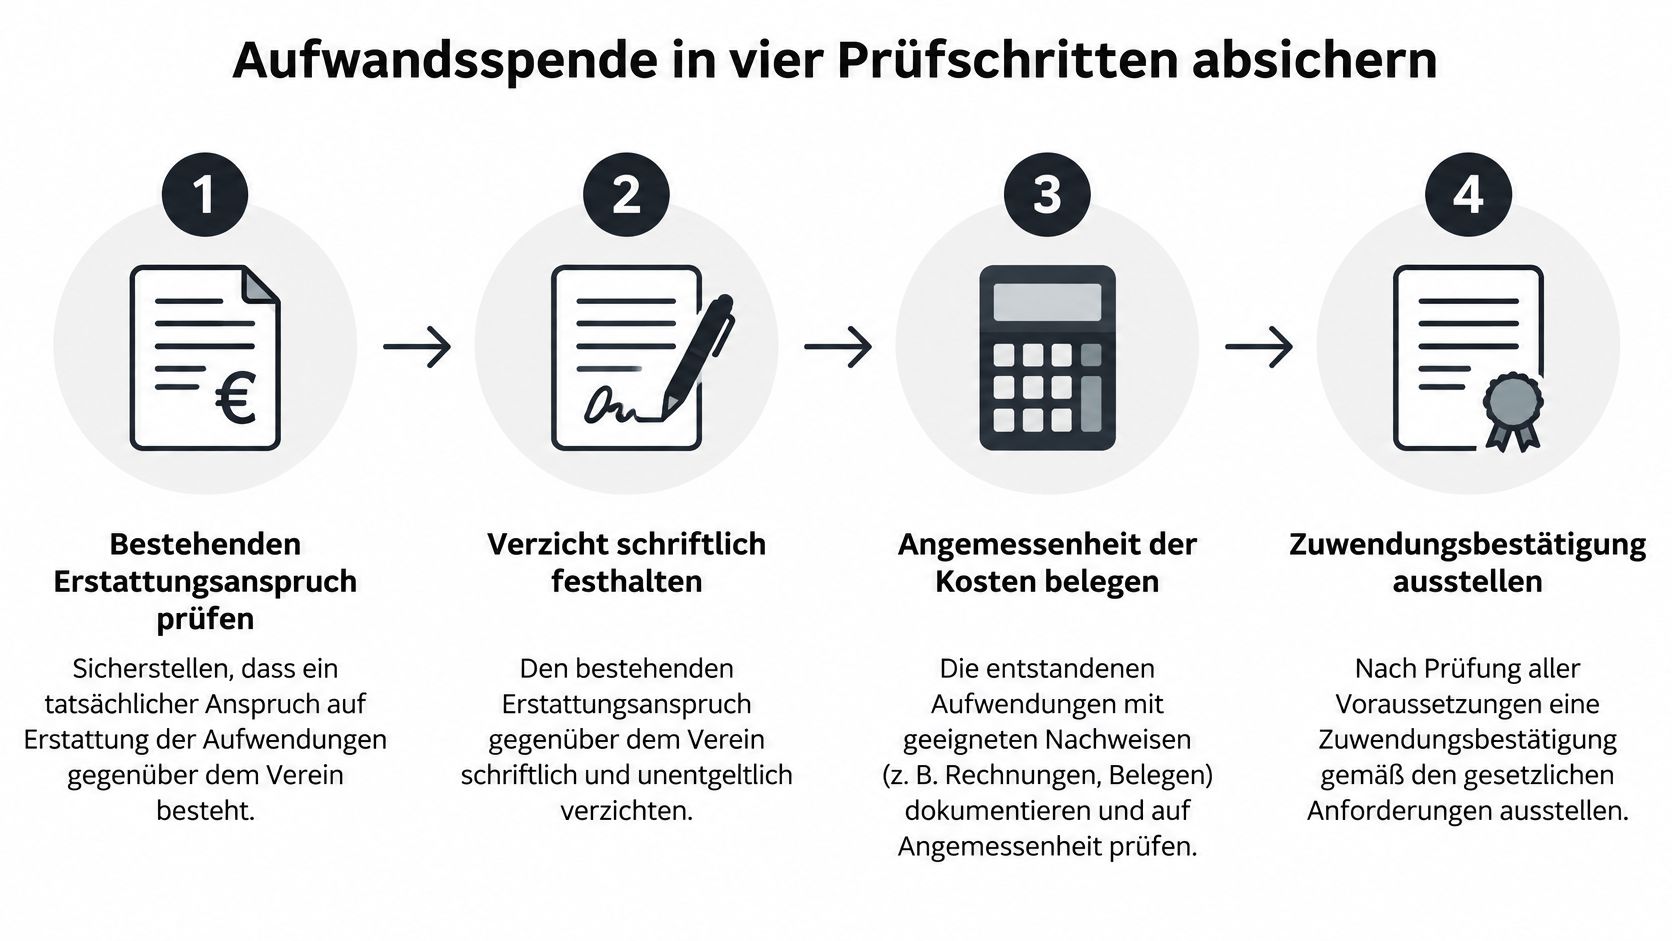
Die Kassenführung braucht mindestens vier getrennte Prüfschritte, und zwar in dieser Reihenfolge:
- Rechtsgrundlage. Steht der Erstattungsanspruch in der Satzung, in einer Kostenordnung oder in einem Vertrag, und zwar bevor die Tätigkeit begonnen hat? Fehlt diese Grundlage, ist der Rest nicht zu retten.
- Konkrete Tätigkeit und Zweckbindung. Welche Aufgabe wurde erledigt, und dient sie dem satzungsmäßigen Zweck? Ein Auswärtsspiel der Jugendmannschaft ist etwas anderes als ein Abendessen des Vorstands.
- Tatsächliche Höhe. Fahrtkostenabrechnung, Tankbeleg oder Kaufbeleg. Geschätzte Pauschalbeträge ohne Nachweis sind der schnellste Weg in eine Rückfrage.
- Ausdrücklicher Verzicht. Die berechtigte Person erklärt schriftlich, dass sie auf die Erstattung verzichtet. Ohne diese Erklärung ist es eine offene Verbindlichkeit und keine Spende.
Ein erfundenes Beispiel: Ein Trainer fährt mit dem eigenen Auto zu einem Auswärtsturnier und hätte 120 Euro Fahrtkosten erstattet bekommen. Die Kostenordnung des Vereins sieht das vor, der Beleg liegt vor, und er verzichtet schriftlich auf die Auszahlung. Damit ist der Weg sauber.
Das Gegenbeispiel ist der Klassiker: Der Vorstand stellt im November fest, dass die Kasse gut aussieht, erfindet rückwirkend einen Aufwandsanspruch für das ganze Jahr und stellt dafür eine Bescheinigung aus. Das ist keine Spende, sondern eine Rückstellung mit Verzierung.
Die Zuwendungsbestätigung muss außerdem erkennen lassen, dass es um den Verzicht auf Aufwendungsersatz geht. Wer Beleg, Anspruchsgrundlage, Genehmigung, Verzichtserklärung und ausgestellte Bescheinigung in einem Vorgang verknüpft, kann bei einer Prüfung erklären, warum die Spende berücksichtigt wurde.
Spende, Mitgliedsbeitrag oder Gegenleistung unterscheiden
Diese Abgrenzung ist der Punkt, an dem die meisten Vereine Zeit verlieren, weil sie erst im Januar auffällt. Mitgliedsbeiträge gelten nicht automatisch als Spenden, sondern können nur unter bestimmten Voraussetzungen berücksichtigt werden. Eine Gegenleistung wie Teilnahme, Eintrittskarte oder Werbeleistung schließt die Spende aus.
| Fall | Einordnung | Beleg | Hinweis |
|---|---|---|---|
| Zweckgebundene Spende für Jugendarbeit | Spende, wenn keine Gegenleistung erfolgt | Zuwendungsbestätigung oder vereinfachter Nachweis je nach Betrag | Zweck auf dem Beleg nennen |
| Teilnahmegebühr für ein Turnier | Gegenleistung, in der Regel keine Spende | Rechnung oder Teilnahmebeleg | Nicht als Spende bescheinigen |
| Mitgliedsbeitrag | Keine automatische Spende | Beitragsquittung | Nur unter bestimmten Voraussetzungen als Spende behandelbar |
| Sachspende, etwa Notenmaterial für einen Chor | Zuwendung als Gegenstand, kein Geldeingang | Kaufbeleg oder Wertnachweis plus Bestätigung über den Gegenstand | Wert und satzungsgemäße Verwendung vor der Bestätigung festlegen, Bewertung im Einzelfall abstimmen |
| Sponsoring mit Werbeleistung | Gegenleistung, keine reine Spende | Rechnung zur Werbeleistung | Nicht als Spende bescheinigen, gemischte Zahlung im Einzelfall trennen |
Warum das finanziell Gewicht hat, zeigt die Zahlenlage. Laut Sportentwicklungsbericht des DOSB machten ideelle Einnahmen, also Mitgliedsbeiträge, Aufnahmegebühren, Spenden und Zuschüsse, knapp drei Viertel der gesamten Einnahmen der deutschen Sportvereine aus, wobei Mitgliedsbeiträge allein bei durchschnittlich 55,4 Prozent der Vereinseinnahmen lagen. Wer Beitrag und Spende in dieselbe Zeile bucht, verliert also die wichtigste Kennzahl des Vereins.
Zwei Fälle aus der Tabelle verdienen trotzdem einen zweiten Blick: die Bewertung einer Sachspende und die Aufteilung einer gemischten Zahlung, etwa wenn ein Sponsor mehr zahlt, als seine Werbeleistung wert ist. Beides stimmt ihr im Einzelfall mit der Steuerberatung oder dem Finanzamt ab, bevor eine Bescheinigung rausgeht. Für die Struktur der Beiträge selbst hilft ein Blick auf die Beitragsmodelle für kleine Vereine vergleichen, denn wer die Beitragsarten sauber trennt, muss später weniger erklären.
Ein erfundenes Beispiel: Ein Chor verkauft Konzerttickets und stellt am Ausgang eine Spendenbox auf. Die Ticketeinnahme ist eine Gegenleistung und gehört als solche ins Kassenbuch, die Spendenbox ist eine echte Zuwendung. Zwei Zeilen, zwei Belege, keine Vermischung.
Kassenbuch-Regel: Jede Zahlung bekommt beim Buchen eine Kennung: Spende, Beitrag oder Gegenleistung. Ein Feld, drei Werte, keine Ausnahmen.
Spenden im Vereinsalltag durchgehend dokumentieren
Die beste Belegregel nützt nichts, wenn sie im März angewendet und im Oktober vergessen wird. Der Ablauf, der in kleinen Vereinen funktioniert, hat sechs Schritte und läuft einmal im Monat.
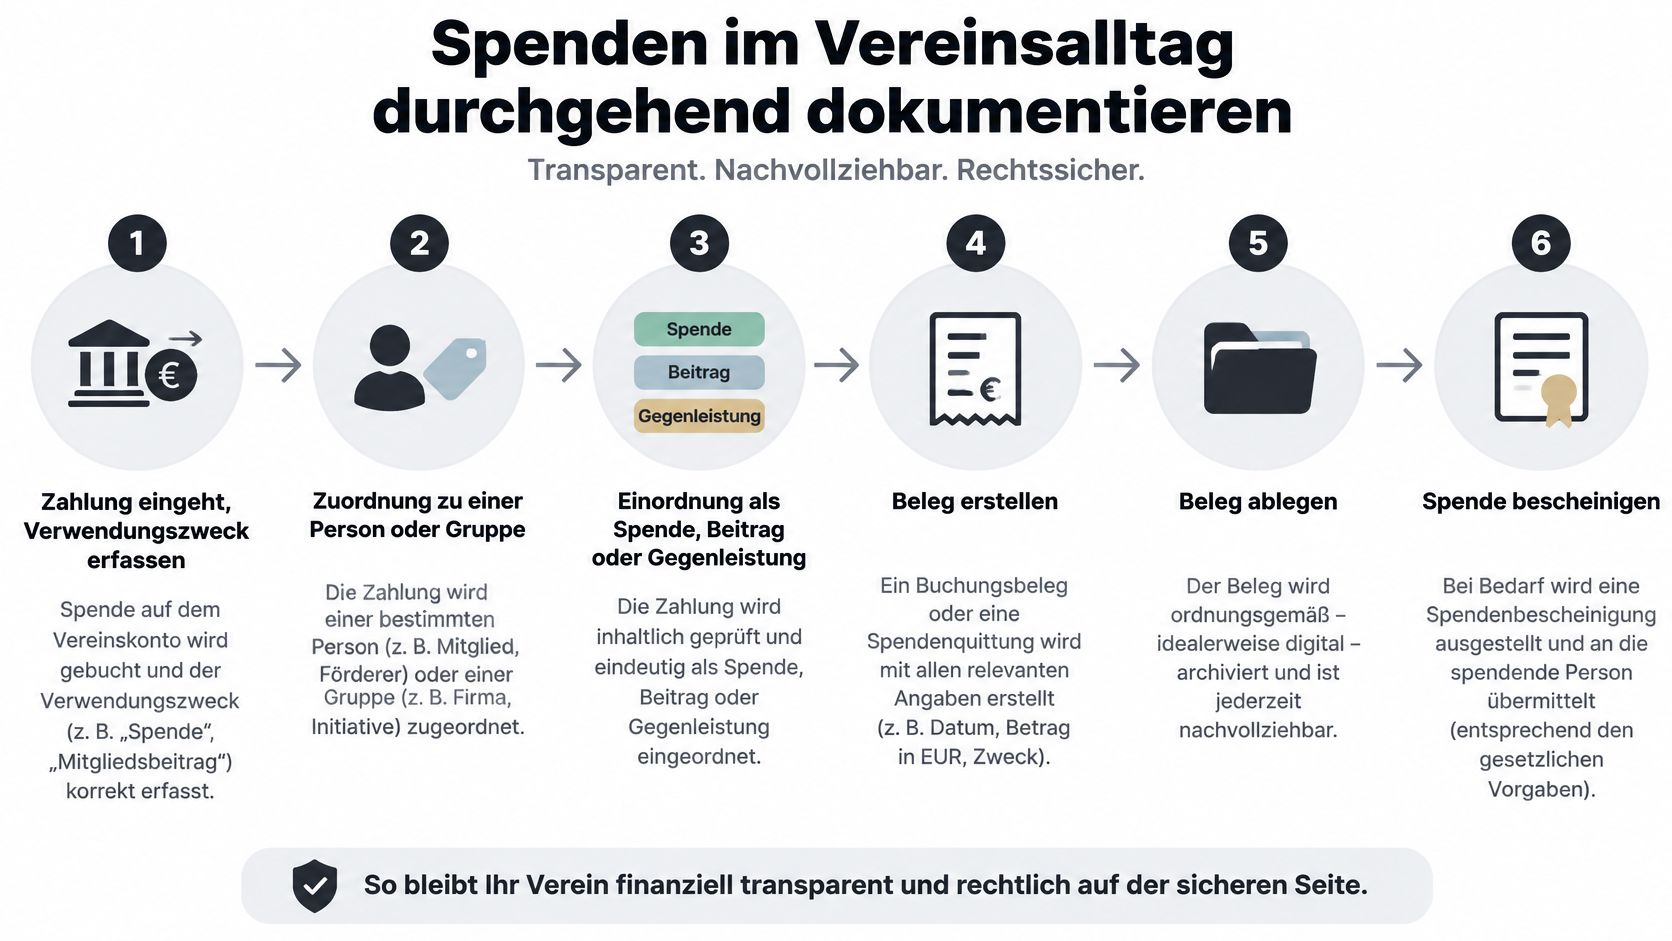
- Zahlung geht ein, Verwendungszweck erfassen. Nicht nur den Betrag, sondern den Text der Überweisung.
- Zuordnung zu einer Person oder Gruppe. Wer hat gespendet, für welche Abteilung, für welches Vorhaben.
- Einordnung als Spende, Beitrag oder Gegenleistung. Ohne diese Entscheidung ist jede weitere Buchung ein Ratespiel.
- Beleg erstellen. Vereinsbeleg oder Zuwendungsbestätigung, je nach Betrag.
- Ablegen und verknüpfen. Zahlungsbeleg und Bescheinigung gehören in denselben Vorgang.
- Dank und Folgekommunikation, nur mit Einwilligung. Wer nicht kontaktiert werden möchte, wird nicht kontaktiert.
Typische Fehler sind unspektakulär und teuer: Zahlungen ohne Verwendungszweck, doppelte Erfassung, weil zwei Personen dieselbe Überweisung buchen, und Kontaktdaten, die ohne Einwilligung in einer Dankesliste landen.
Rollen helfen mehr als Appelle. Die Kasse braucht Bankdaten und Belege, sie braucht keine Mitgliederakten. Kontaktdaten gehören in die Mitgliederverwaltung, und Mitglieder pflegen ihre freigegebenen Angaben selbst. Wer ohne Software arbeitet, führt eine Tabelle mit den Spalten Name, Datum, Betrag, Zweck, Art, Beleg-Nummer und Bescheinigung, dazu die Tabelle der Fristen für Vereinskassen an der Wand.
Dass sich das lohnt, zeigt die Finanzlage vieler Vereine. Eine Auswertung des Bundesinstituts für Sportwissenschaft auf Grundlage von 2.138 deutschen Sportvereinen ergab, dass 1.437 Vereine, also 67 Prozent, höhere Einnahmen als Ausgaben verzeichneten, während bei 549 Vereinen, entsprechend 26 Prozent, die Ausgaben über den Einnahmen lagen. Ein Drittel ohne Überschuss bedeutet: Kleine Fehler in der Spendenbuchhaltung wirken direkt.
Auch die Spendersicht ist kein Selbstläufer. Der Deutsche Spendenmonitor 2025 meldet für Deutschland einen Anstieg der privaten Spendensumme auf 6,3 Milliarden Euro, gleichzeitig sank die Spenderquote von 50,2 auf 49,2 Prozent. Bemerkenswert für Vereine: 53 Prozent der Spender sind zugleich ehrenamtlich aktiv.
Zurückhaltung als Strategie: Ein Förderverein, der einmal im Jahr persönlich dankt und sonst nicht bettelt, wird nicht als Daueranfrage wahrgenommen. Spendenpflege heißt Beziehung, nicht Taktung.
Ein fester Termin pro Monat, eine Stunde, Kontoauszug und Kassenbuch nebeneinander, und die Spendenliste ist aktuell. Das ist weniger Aufwand als eine Nachbereitung im Frühjahr.
Spenden für Vereine in Österreich prüfen statt übernehmen
Die deutschen Regeln zur Kleinspendengrenze, zur Frist des Freistellungsbescheids und zur Höhe der Absetzbarkeit enden an der Grenze. Wer sie ungeprüft auf österreichische Spenden anwendet, baut eine Kassenführung auf Annahmen. Und Annahmen sind genau das, was bei einer Prüfung zuerst auffliegt.
Bevor der erste österreichische Beleg rausgeht, klärt ihr vier Punkte:
- Belege: Welche Unterlagen verlangt das österreichische Finanzamt für Spenden an Vereine?
- Status: Welche steuerliche Begünstigung hat euer Verein, und woraus ergibt sie sich?
- Gültigkeit: Wie lange gilt eine Bestätigung, und wann muss sie erneuert werden?
- Spendende: Wie stellt sich die Absetzbarkeit für die Person dar, die gibt?
Der Fall lässt sich an einem Sportverein in Tirol durchspielen, der die Kassenregel seines Partnervereins aus Bayern übernehmen will. Die Antwort lautet: eigene Österreich-Checkliste, eigene Belegvorlagen, eigenes Stand-Datum. Ich würde da nichts quer über die Grenze kopieren, nicht einmal die Briefvorlage für den Dank.
Was aktuell gilt, steht beim österreichischen Bundesministerium für Finanzen; strittige Einzelfälle gehören in eine Steuerberatung. Schreibt den Stand der Prüfung mit Monat und Jahr in die Vereinsordnung. Sobald Spenden aus beiden Ländern eingehen, führt getrennte Belegvorlagen, sonst landet irgendwann ein deutsches Muster auf einer österreichischen Spende.
Wo chapster bei Spenden und Vereinsfinanzen hilft
Nach all den Regeln bleibt die praktische Frage, wo Zahlung, Zweck und Ablage zusammenkommen. chapster ist für kleine Vereine und ehrenamtliche Teams gebaut, etwa Sportvereine, Musikvereine, Chöre und Fördervereine, und für Vereine in Deutschland und Österreich verfügbar. Die App läuft auf iPhone und Android, dieselben Inhalte lassen sich gemeinsam am Handy und im Browser nutzen.
Mitglieder, Vorstand und Kasse arbeiten in derselben App, die Möglichkeiten hängen an der Rolle. Die Kasse sieht offene Beträge und Zahlungseingänge, andere sehen nur, was ihre Aufgabe braucht. Mitgliedsbeiträge und Rechnungen lassen sich für einzelne Kontakte oder ganze Gruppen vorbereiten, mit Vorschau und Übersicht offener Beträge. Spenden und die Vereinsbuchhaltung bis zum Jahresabschluss gehören ebenfalls zum Umfang, damit die Kassenwartin im Januar nicht rekonstruiert, was im Mai passiert ist.
Praktisch heißt das: SEPA-Lastschriftdateien werden in chapster vorbereitet und bei der eigenen Bank eingereicht. Unterstützte Bankdateien lassen sich importieren, und Zuordnungen können vor der Übernahme geprüft werden. Belege und Musterschreiben aus diesem Artikel landen in den gemeinsamen Dokumenten mit festen Zugriffsrechten. Für wiederkehrende Schreiben gibt es Vorlagen und Serienbriefe mit Platzhaltern aus den Kontaktdaten, fertige Dokumente lassen sich als PDF ausgeben. Den vollständigen Umfang zeigt die Vereinsbuchhaltung mit chapster.
Im ersten Schritt hinterlegt ihr die Vereinsdaten und wählt das Landesprofil für Deutschland oder Österreich. So steht das Land fest, bevor die erste Spende eingeht, was angesichts der unterschiedlichen Regelwerke in beiden Ländern zählt. Schaut euch die Vereinsfinanzen von chapster an und prüft, ob der Weg zu euren Belegvorlagen passt. Der Leitgedanke bleibt: Dein Verein. In deiner Hosentasche.
Fazit
Spenden für Vereine sind selten eine Steuerfrage, meistens eine Sortierfrage. Wer beim Eingang entscheidet, ob Spende, Beitrag oder Gegenleistung vorliegt, wer bis 300 Euro den Bankbeleg mit einem ordentlichen Vereinsbeleg kombiniert und ab 301 Euro die Zuwendungsbestätigung nach Muster ausstellt, hat den Großteil erledigt. Der Freistellungsbescheid muss aktuell sein, die Aufwandsspende braucht eine vorher bestehende Anspruchsgrundlage, und österreichische Fälle brauchen eine eigene Prüfung. Ein fester Monatstermin für die Kasse schlägt jede Jahresendrallye.
Häufige Fragen
Reicht der Kontoauszug als Nachweis für eine Spende an den Verein?
Allein nicht. Der Kontoauszug zeigt den Zahlungsfluss, aber nicht den Vereinsbezug. Für Beträge bis einschließlich 300 Euro braucht es zusätzlich einen Vereinsbeleg, aus dem Steuerbegünstigung, Verwendungszweck und die Art der Zuwendung hervorgehen.
Ab wann ist eine Zuwendungsbestätigung Pflicht?
Ab 301 Euro ist die förmliche Zuwendungsbestätigung nach amtlichem Muster der Regelfall, weil die Kleinspendenregelung dann nicht mehr greift. Bei genau 300 Euro genügt noch der vereinfachte Nachweis.
Sind Mitgliedsbeiträge automatisch Spenden?
Nein. Beiträge gelten nicht automatisch als Spenden und können nur unter bestimmten Voraussetzungen berücksichtigt werden. Deshalb sollten Beitrag und Spende in der Kasse immer getrennt erfasst werden.
Kann der Vorstand eine Aufwandsspende nachträglich beschließen?
Nicht wirksam. Der Erstattungsanspruch muss vor Beginn der Tätigkeit durch Satzung oder Vertrag eingeräumt worden sein. Ein rückwirkend erfundener Anspruch mit anschließender Bescheinigung hält einer Prüfung nicht stand.
Gelten die deutschen Grenzwerte auch für österreichische Vereine?
Nein. Die 300-Euro-Grenze, die Fünfjahresfrist und die 20 Prozent der Einkünfte sind deutsche Regeln. Für Österreich sind Beleg, Gültigkeitsdauer und Absetzbarkeit eigenständig zu klären, am besten mit Stand-Datum in der Vereinsordnung.